無期限先物は満期のないデリバティブで、現物保有とは異なります。この無期限先物入門ではGateの公式説明を踏まえ、USDT線形契約の数量・証拠金・費用をBTCの過去価格と仮定約定で学びます。条件確認前は実注文せず、予算を損失保証にしません。
口座に10,000 USDTあり、今回の損失予算を50 USDTにしたとします。予算をエントリーから損切りまでの値幅で割れば、数量は決まりそうです。ただ、取引には往復手数料、スリッページ、資金調達料も関わります。50という数字が価格差による損失だけなのか、取引全体の予算なのかを決めないと、計算自体が正しくても予算を超えます。
私が重視したいのは、商品選びから決済後の記録まで、一続きの手順として説明できることです。まず概念を整理し、当サイトでも扱った過去のショート例に費用を組み込みます。私自身の実取引の体験談ではなく、初心者全員に特定のレバレッジを勧めるものでもありません。
先に押さえるポイント
- リスク予算から数量を決め、その後に必要証拠金を確認します。同じ数量なら、レバレッジの変更だけで価格損益は変わりません。
- 注文のトリガー、実際の約定、取引所の強制決済は別の出来事です。
- 費用の予備枠は事前計算の入力値です。実費とは照合が必要で、未確認をゼロにはしません。
無期限先物では商品・数量・証拠金を分けて考える
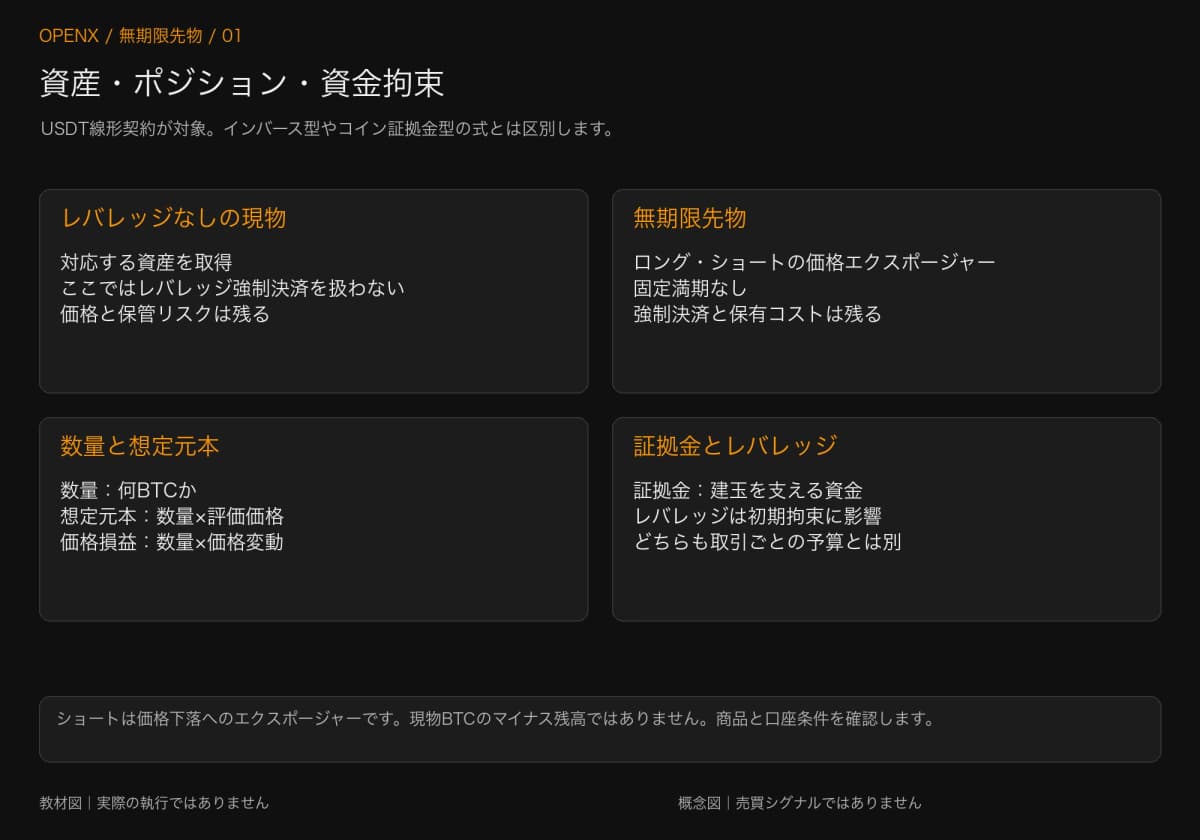
無期限先物で得るのは原資産の価格変動へのエクスポージャーであり、ウォレット内の原資産そのものではありません。ここではUSDT建ての線形無期限契約に限定し、数量はBTCで表します。USDTはステーブルコインですが、価格や発行体のリスクがなくなるわけではありません。以下の式を、そのままコイン証拠金型、インバース型、異なる決済方式に当てはめないでください。
現物購入と無期限契約は別の商品
通常の現物購入では、購入した資産が口座に入ります。BTCUSDT無期限契約では、契約ルールに沿ってビットコインの値動きによる損益が生じます。満期がないことは、無条件に持ち続けられることを意味しません。資金調達料の決済が続く場合があり、証拠金が不足すれば強制決済されることもあります。Gateの公式無期限契約入門でも、商品区分と実取引・模擬取引は区別されています。
ロングは価格上昇で価格損益がプラスになり、ショートは逆です。線形ショートの価格損益は「数量×(エントリー価格−決済価格)」で、費用は別に確認します。どこで入るかは戦略の問題なので、判断の流れはSMCの判断手順を参照してください。商品の仕組みを知るだけで売買の優位性が生まれるわけではありません。
数量が同じならレバレッジはまず必要証拠金に影響する
ポジション数量は保有するBTCの量、想定元本は数量に評価価格を掛けた額、証拠金はポジションを支える資金です。設定レバレッジは当初証拠金に影響します。同じ数量・同じエントリー価格・同じ決済価格なら、5倍から10倍へ変更しても価格損益は2倍になりません。浮いた資金で数量を増やした場合に、価格変動へのエクスポージャーが増えます。
Bybitの公式「P&L Calculations」「Initial Margin」も、線形契約の損益と証拠金を分けて説明しています。想定元本÷レバレッジは比較の出発点ですが、実際にはマーク価格での評価や決済手数料の見積額が加わる場合があります。この簡略式は、注文可能額でも強制決済価格の式でもありません。
証拠金モードと強制決済は何を管理するか
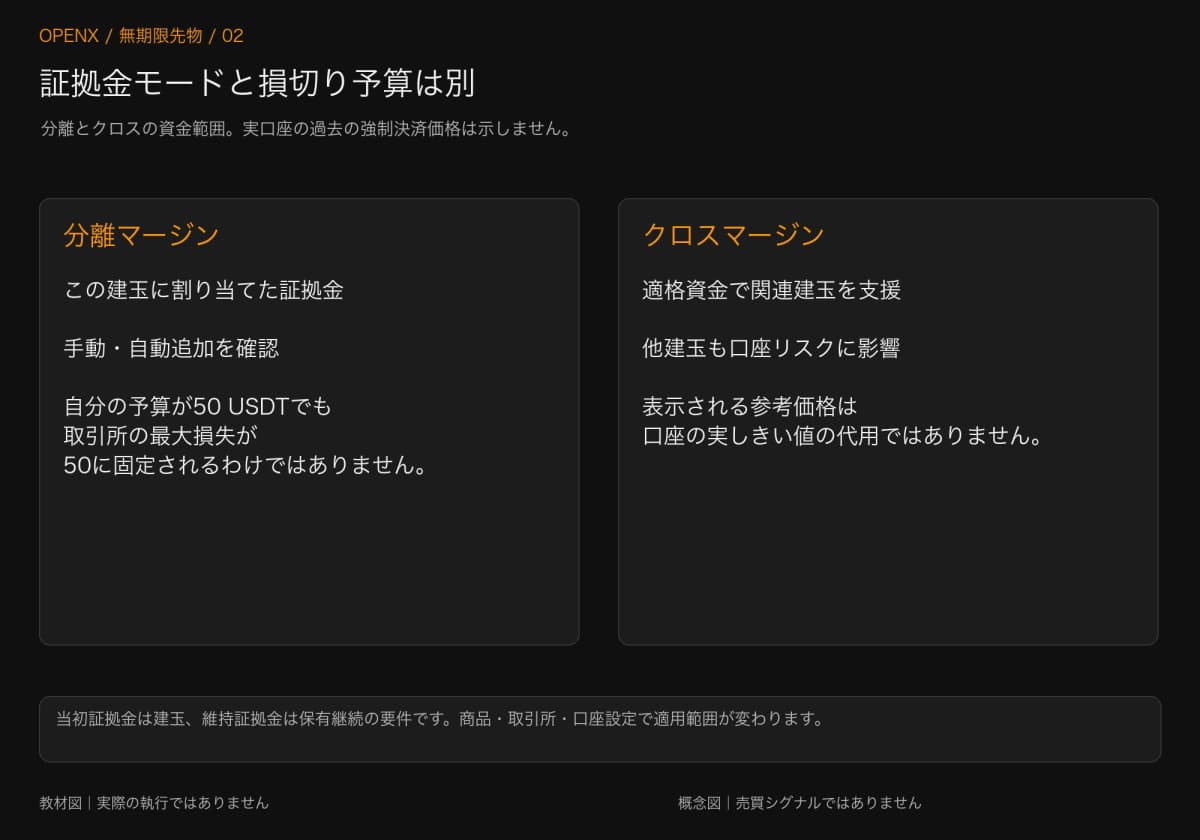
証拠金モードは、どの資金がポジションを支えるかを決めます。強制決済ルールは、取引所がいつ介入するかを決めます。どちらも、自分で設定する損切りとは別です。モードを選んだ後も、表示された強制決済価格だけに頼らず、口座資産、維持要件、決済注文を確認します。
モードによってポジションを支える資金の範囲が変わる
分離マージンでは、通常はポジションに割り当てた証拠金を分けて管理します。クロスマージンでは、該当口座内の適格資金を複数のポジションが共有できます。証拠金の追加、自動追加の設定、他ポジションの損益によって、支える資金も変わります。分離を選んでも、自分で決めた50 USDTの予算が取引所の損失保証になるわけではありません。同じ帳簿で比較する例は分離マージンとクロスマージンで扱います。
当初証拠金はポジションを建てるため、維持証拠金は保有を続けるための要件です。Gateの入門にも決済手数料やリスク制限の説明がありますが、商品・口座によって条件は異なります。ある取引所の式を別の取引所の口座ルールに置き換えることはできません。
ローソク足だけではマーク価格と損切りを比較できない
最終取引価格は直近の約定価格、インデックス価格は参照市場から作る基準、マーク価格は評価やリスク管理に使う取引所の基準です。Bybitの公式「Order Execution and Liquidation」では、分離とクロスの強制決済判定も区別されています。クロスで表示される参考価格だけで、口座全体のリスク条件を代用することはできません。
損切りが最終取引価格を参照し、強制決済がマーク価格を参照するなら、到達の順番がずれる可能性があります。ローソク足が損切りに届いていないことだけでは、強制決済されない証明になりません。今回の例には当時のマーク価格と口座情報がないため、過去の強制決済価格を作って補いません。
注文前に決済方法と費用を決める
検証できる計画には、エントリー方法、数量、決済の参照価格、トリガー後の注文方式、費用の仮定が必要です。売買方向と損切り価格だけでは、どう約定するかまで説明できません。結果と比較する前に条件を固定しましょう。
指値・成行・条件付き注文では約定の仕方が違う
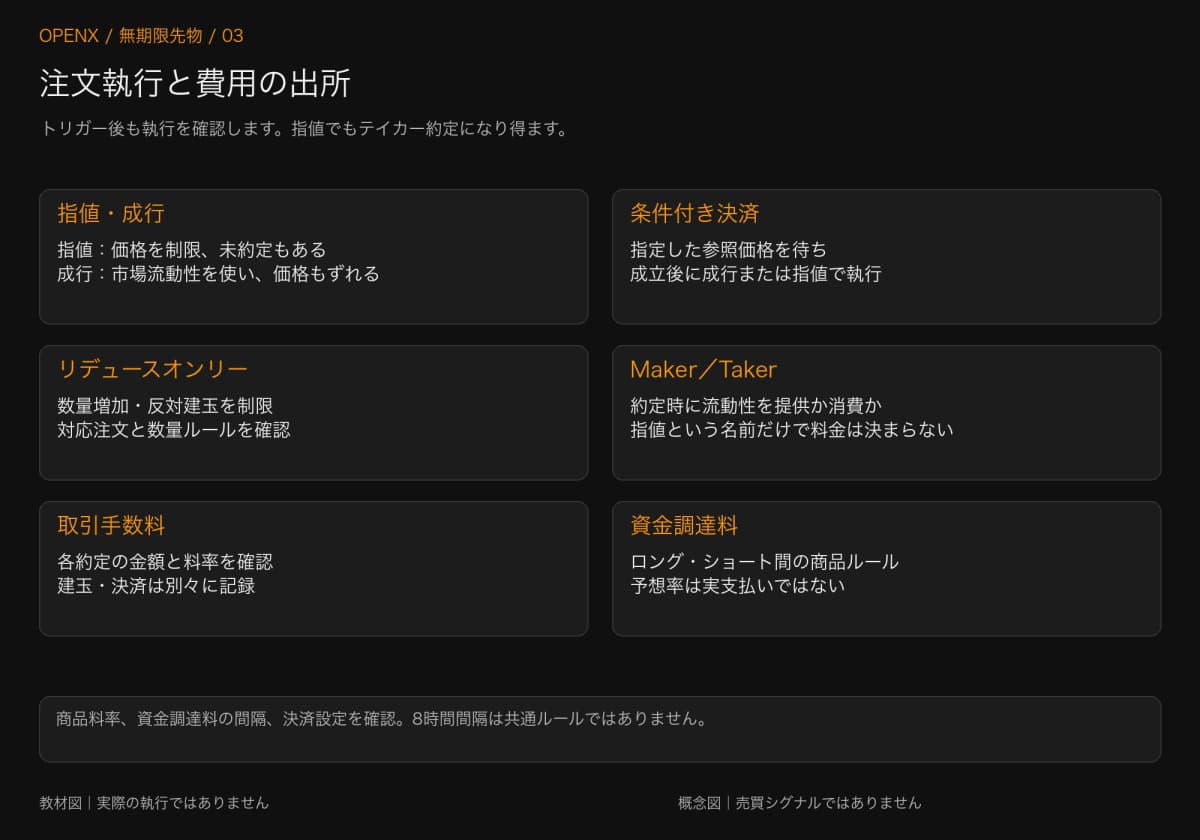
指値は許容価格を指定します。触れても順番待ち、部分約定、未約定になる場合があります。成行は市場にある相手注文と約定を試みるため、平均約定価格が見えていた価格とずれることがあり、この差がスリッページです。条件付き注文は選択した価格条件を待ち、成立後に設定どおり成行や指値を出します。トリガー成立は決済完了ではありません。
決済数量と方向も確認します。リデュースオンリーは、ポジションを増やしたり反対方向に新規建てしたりすることを制限する機能です。Bybitの公式「Reduce-Only Order」では指値決済の例で説明されています。対応注文や連動方法は取引所により異なるため、設定と残った注文を確認します。名称が表示されただけで、決済リスクすべてが解消するわけではありません。
取引手数料と資金調達料は別の仕組み
取引手数料は約定金額と適用料率で決まります。メイカーは流動性を提供し、テイカーは既存の流動性を消費します。指値でも、その場で既存注文と約定すればテイカーになり得ます。これはBybitの「Order Execution and Liquidation」でも説明される区別です。料率は実際の商品と口座の条件を使います。
資金調達料は、決済ルールに従って無期限契約のロングとショートの間で支払われる金額で、その計算に資金調達率を使います。通常、正の率ではロングがショートへ支払い、負の率では逆です。OKXの公式資金調達料ルールにも、決済間隔や変更条件が示されています。全商品が8時間ごととは限らず、現在の予想率を過去の口座請求額にはできません。
BTCの過去事例で50 USDTの予算を組み直す
2026年9月10〜11日のBinance BTCUSDT無期限契約の価格を使い、50 USDTを価格リスクと費用に配分します。価格は公式「USDⓈ-M Futures Kline/Candlestick Data」に基づき、4時間足で計画を立て、15分足で到達順を確認します。時刻はUTC(協定世界時)で、UTC+8なら8時間を加えます。足の時刻は始値の時刻で、完全な高値・安値が分かるのは足が完成してからです。
これは既知の過去価格を使う教材で、実際に注文した記録はありません。口座額、料率、約定、スリッページは計算用の仮定です。実績や戦略の有効性の証拠ではなく、50 USDTという予算も全員への推奨額ではありません。
手順1:既知の価格と取消条件を固定する
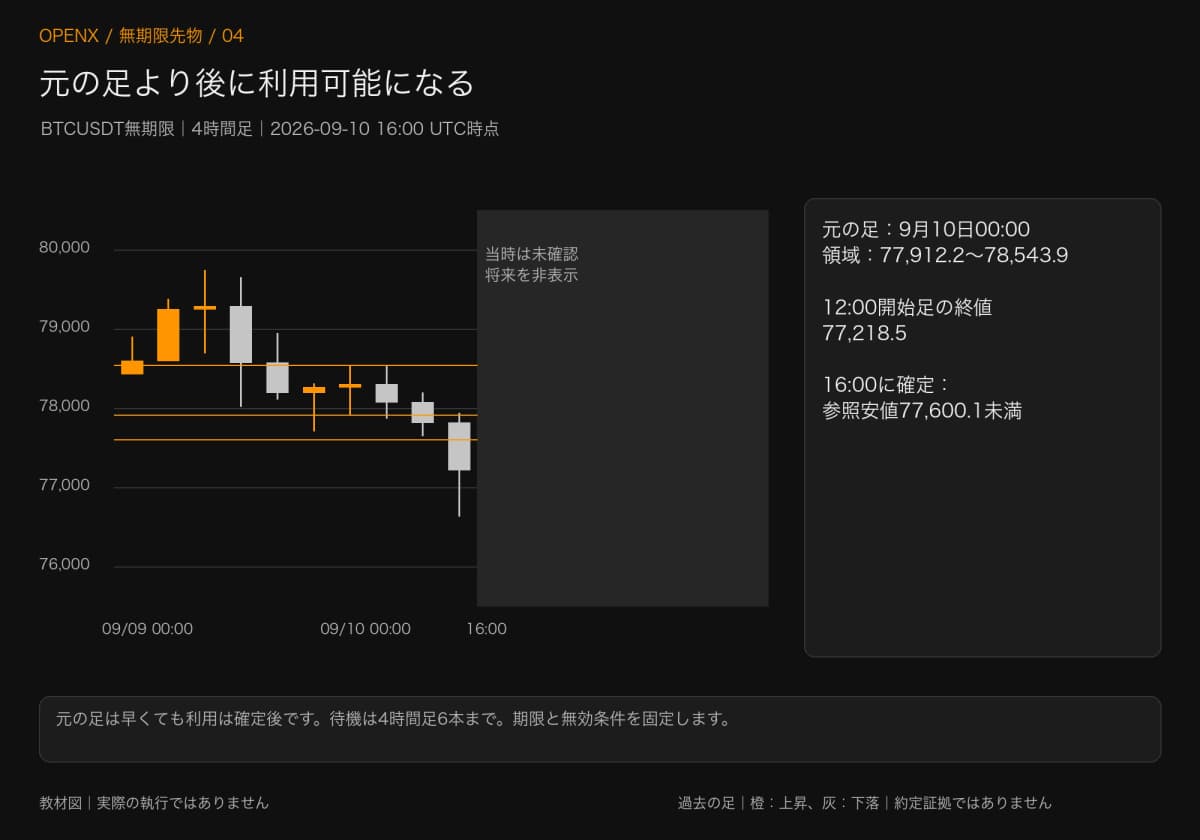
候補領域は、参照する足のヒゲを含む高値から安値までです。9月8日の完成済み日足安値77,600.1を4時間足が終値で下回るまで待ち、その突破足の前6本から最も近い陽線を選びます。陽線がない場合、または確定までに元の足の高値を超えた場合は候補を除外します。9月10日12:00開始の足は77,218.5で引け、確定は16:00です。元の陽線は同日00:00開始、範囲は77,912.2〜78,543.9で、途中の高値は上端を超えていません。リテスト待ちは確定後から始めます。
初回の下端77,912.2へのリテストで指値ショート、価格上の損切り78,600.0、固定目標76,536.6と仮定します。待機は9月10日16:00から翌11日16:00より前までの4時間足6本です。期限までに届かなければ取消、エントリー前に4時間足終値が上端を超えた場合や、次の15分足が上端より上で始まった場合も取消です。その場合、下端で約定したと仮定しません。
価格への到達は最終取引価格の足で調べ、全量のエントリー約定は別の仮定にします。損切りモデルは最終取引価格が78,600.0以上なら買い成行でショートを決済、目標モデルは76,536.6以下なら買い指値で決済します。復元した実注文ではないため、約定報告がなければ実際の約定欄は空欄のままです。
手順2:費用を含めて数量を0.062 BTCへ減らす
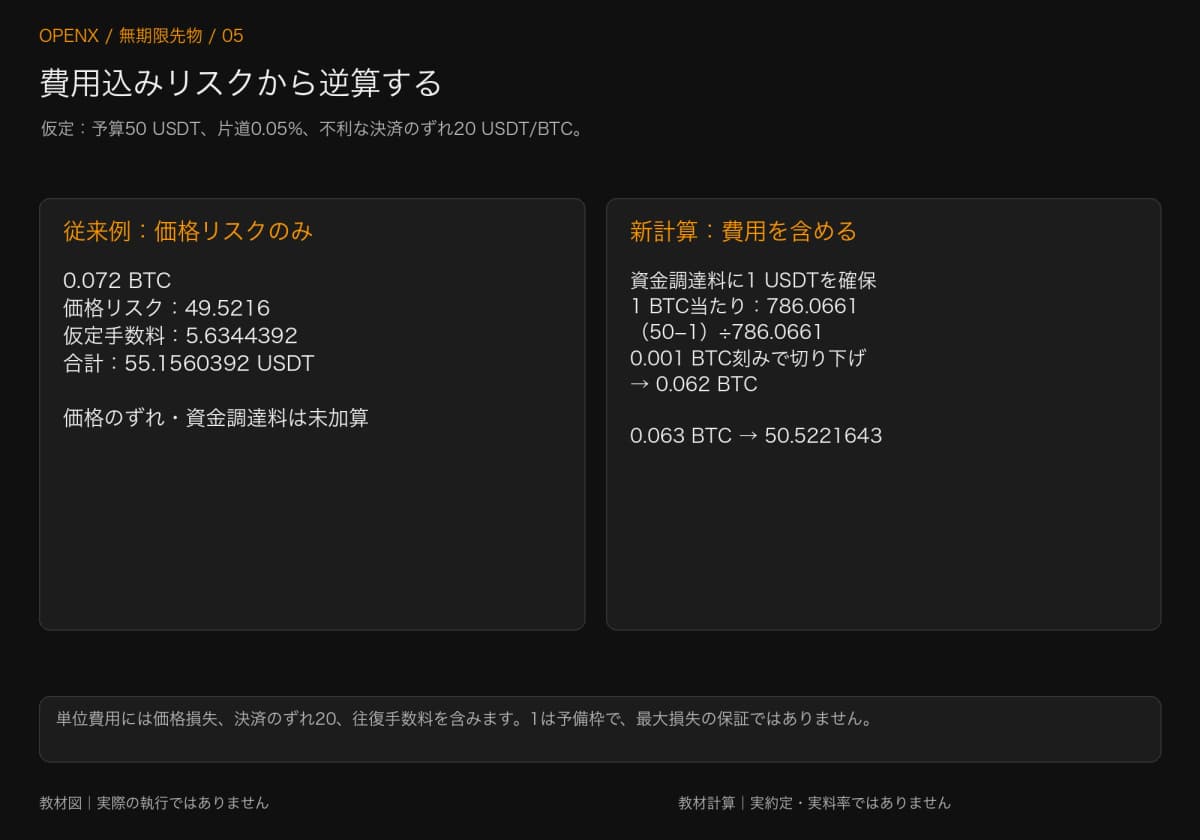
まず従来の数量が予算を超える理由を確認します。口座10,000 USDT、予算50 USDT、1 BTC当たりの損切り幅687.8なら、0.072 BTCの価格リスクは49.5216です。片道0.05%ずつの仮定手数料5.6344392を足すと55.1560392 USDTになり、スリッページや資金調達料の前に予算を超えます。
新しい計算でも片道0.05%、指定価格でのエントリーを仮定します。決済は1 BTC当たり20 USDT不利にずれるとし、78,620.0を費用計算に使います。さらに資金調達料用に1 USDTを確保します。当日の実料率・実費ではなく、価格のずれを20以内に保証する仮定でもありません。
手数料は数量と連動するため、数量を先に決めて後から固定額を引くのでは足りません。1 BTC当たりの費用込み損失は次のとおりです。
(78,620.0−77,912.2)+(77,912.2+78,620.0)×0.0005=786.0661 USDT
数量上限は(50−1)÷786.0661です。教材上の刻み0.001 BTCで切り下げると、0.062 BTCになります。実際の刻みは商品仕様の確認が必要です。0.063 BTCなら同じ条件で予備枠込み50.5221643 USDTとなり、予算を超えます。
狙いは数量に合わせて費用も計算し直すことです。以前の例で抜けた費用は分かりますが、この数量がどの市場でも適切だとは言えません。価格は過去データ、費用は明示した仮定です。別途、投入資金にも上限を置く場合は先物のポジションサイズで両方の上限を計算します。
手順3:必要証拠金と決済設定を確認する
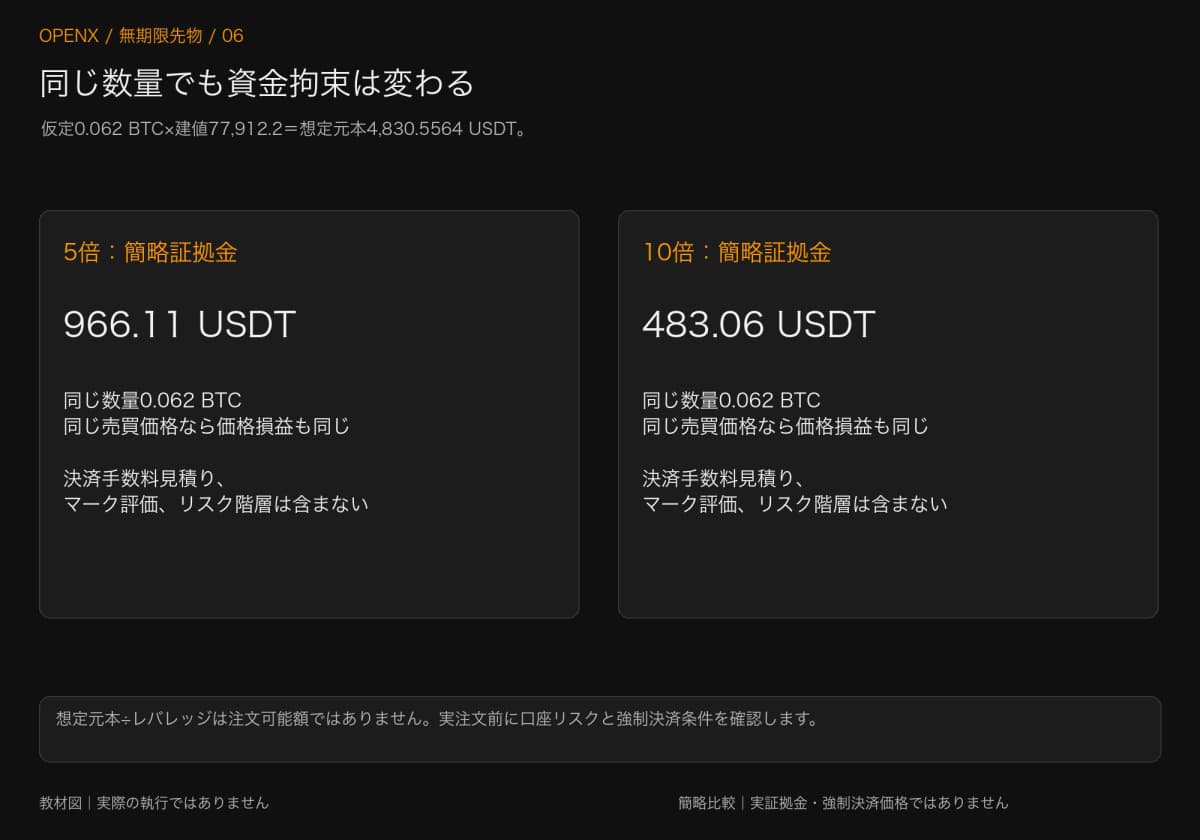
エントリー価格では0.062 BTCの想定元本は4,830.5564 USDTです。単純な想定元本÷レバレッジなら、5倍で約966.11、10倍で約483.06 USDTとなります。数量と売買価格が同じなら価格損益は変わりません。実際の評価方法、決済手数料の見積額、リスク階層を含まないため、この額だけで注文可能か、強制決済まで十分な余裕があるかは判断できません。
模擬環境で商品、分離・クロス、方向、数量を確認し、ショート用の買い決済注文も確認します。0.03 BTCしか約定していなければ、計画の0.062ではなく実際の残数量に決済を合わせます。全ポジション決済か、リデュースオンリーかも適用ルールで確認します。証拠金やリスク条件が未解決のまま実注文は出しません。この例で完了できるのは、予算計算と過去価格の到達順の確認までです。
手順4:15分足で価格到達の順番を確認する
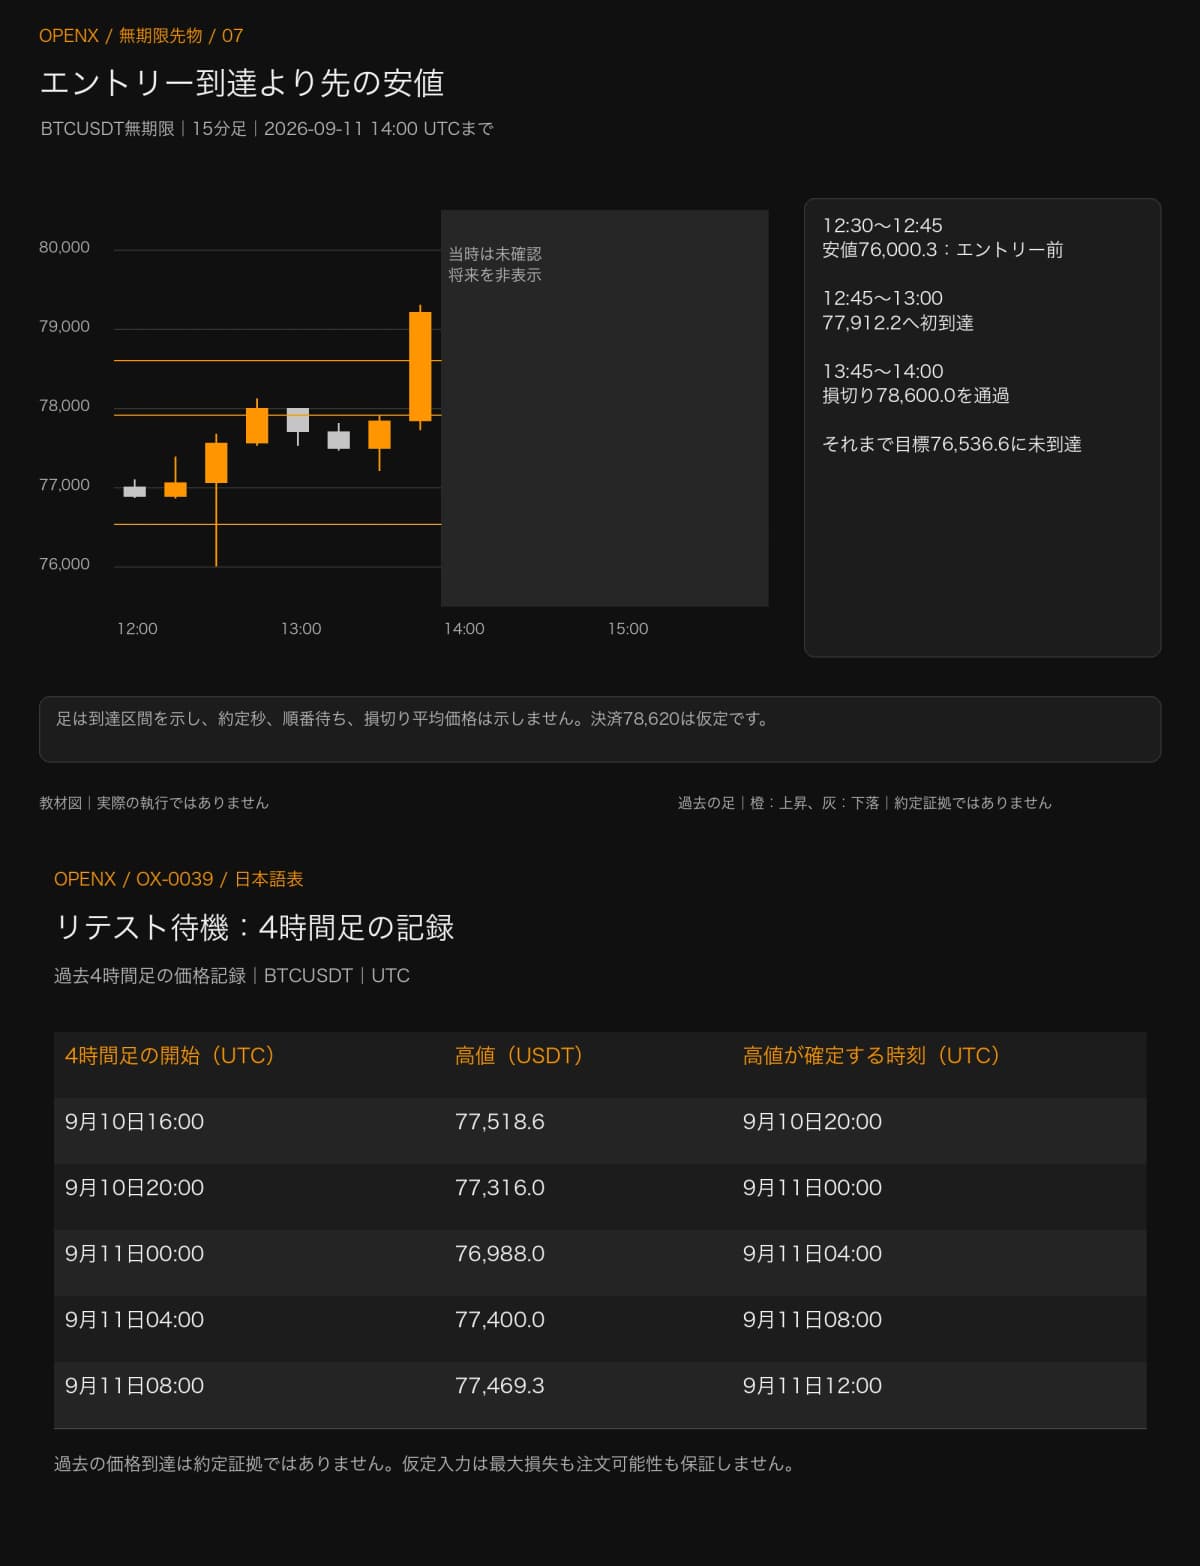
確定後の最初の4時間足5本は、高値がすべて77,912.2未満です。以下は完成した履歴を振り返る表で、完全な高値を知る時刻は足の終了時刻です。
| 4時間足の開始(UTC) | 高値(USDT) | 高値が確定する時刻(UTC) |
|---|---|---|
| 9月10日16:00 | 77,518.6 | 9月10日20:00 |
| 9月10日20:00 | 77,316.0 | 9月11日00:00 |
| 9月11日00:00 | 76,988.0 | 9月11日04:00 |
| 9月11日04:00 | 77,400.0 | 9月11日08:00 |
| 9月11日08:00 | 77,469.3 | 9月11日12:00 |
9月11日12:00開始の4時間足には、エントリー、損切り、目標がすべて含まれますが、1本だけでは順番が分かりません。15分足では、12:30開始の足が先に76,000.3まで下げるものの、高値は77,671.4です。エントリーにまだ届いておらず、この下落はショートの利益に数えられません。
最初のエントリー価格への到達は12:45〜13:00の区間で、高値78,115.4、安値77,527.8です。12:45ちょうどの約定を示すものではありません。13:00、13:15、13:30開始の足の安値は77,526.4、77,464.6、77,211.4で、エントリー区間を含め目標76,536.6には届きません。13:45〜14:00の高値79,300.7が損切り78,600.0を超え、安値77,720.0も目標より上です。指定価格での約定を仮定する簡略モデルでは、損切り価格への到達が先です。
ここで分かるのは価格イベントの順番であり、注文の順番待ち、実際の参照価格、平均約定価格ではありません。決済78,620.0は先に決めた費用計算の仮定で、この足から読み取った約定価格ではありません。
手順5:仮定損益と未確認の費用を分ける
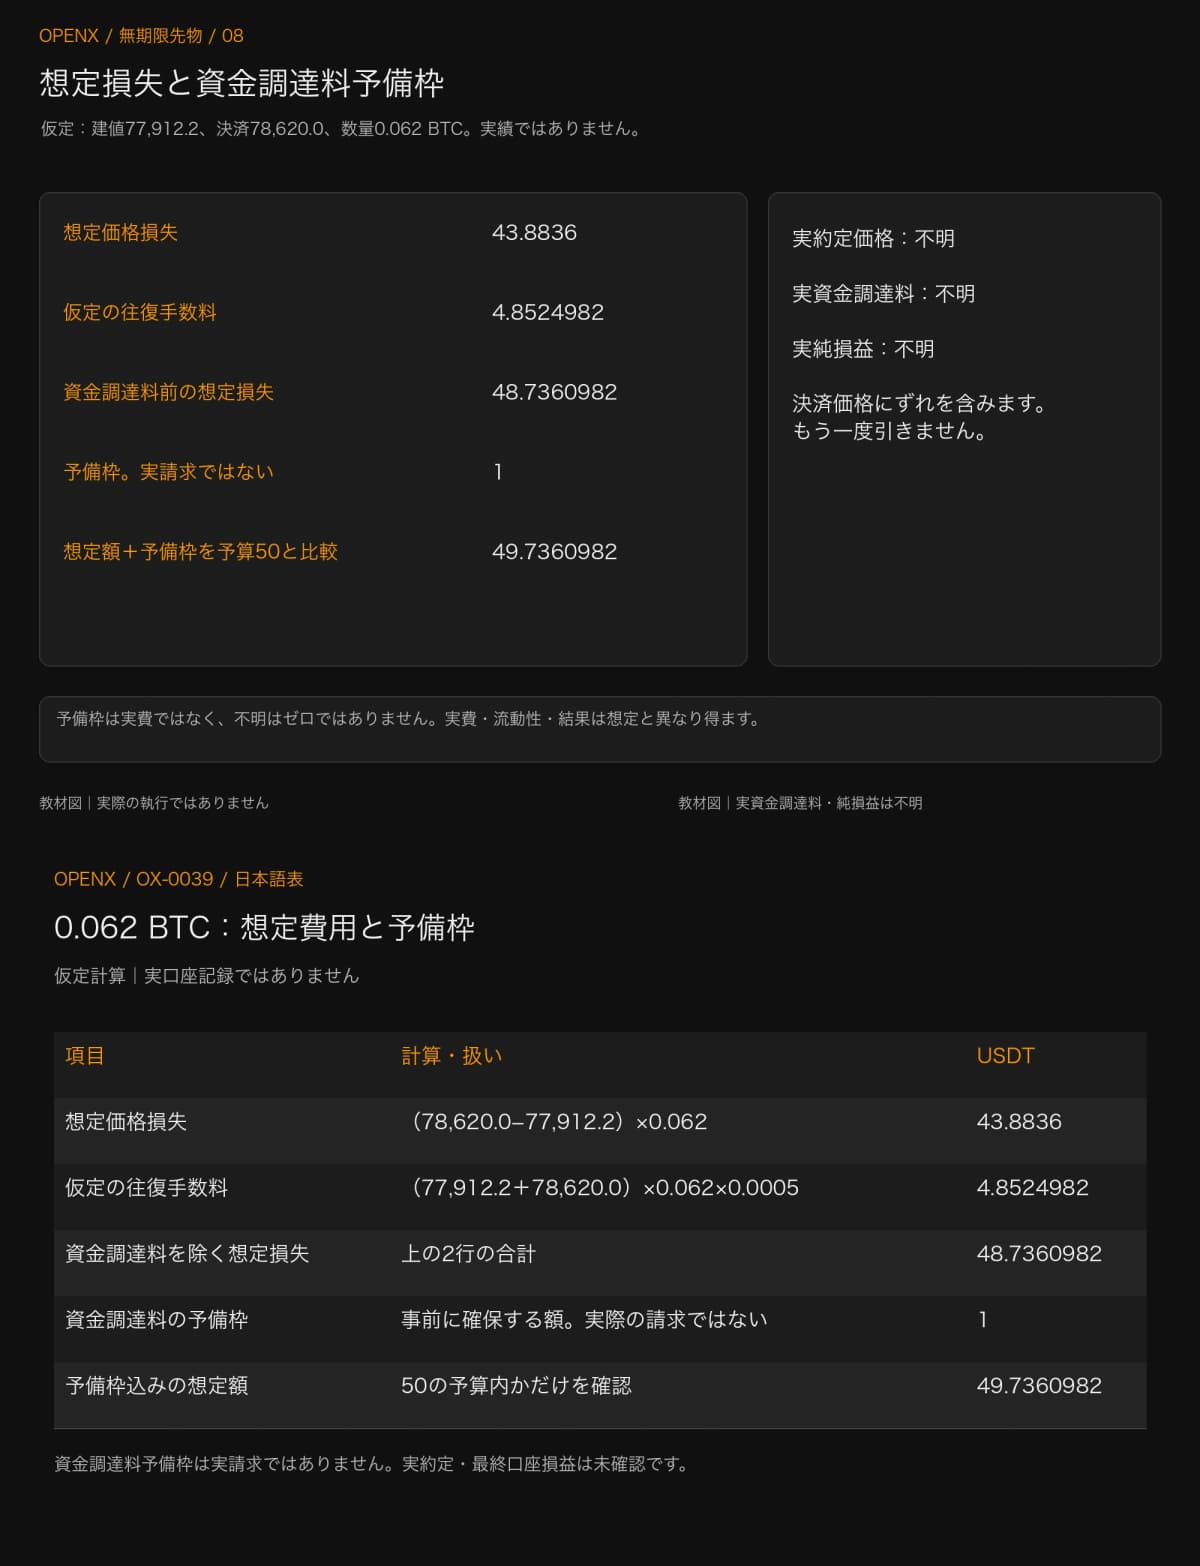
エントリー77,912.2、決済78,620.0、数量0.062で、価格損失と往復手数料を計算します。次の各行は仮定または予算の計算で、実取引の確認済み損益ではありません。
| 項目 | 計算・扱い | USDT |
|---|---|---|
| 想定価格損失 | (78,620.0−77,912.2)×0.062 | 43.8836 |
| 仮定の往復手数料 | (77,912.2+78,620.0)×0.062×0.0005 | 4.8524982 |
| 資金調達料を除く想定損失 | 上の2行の合計 | 48.7360982 |
| 資金調達料の予備枠 | 事前に確保する額。実際の請求ではない | 1 |
| 予備枠込みの想定額 | 50の予算内かだけを確認 | 49.7360982 |
スリッページは決済78,620.0に含まれているので、同じ1 BTC当たり20 USDTを再度引きません。予備枠も自動的に実費にはなりません。口座記録がなければ、実約定価格、資金調達料、純損益は空欄です。計画と約定を分けた記録に沿って、各欄を追跡できる記録につなげます。
今回の計算は別バージョンとして保存し、元の0.072 BTCの記録を残します。新しい数量で古い計算表を上書きしなければ、同じ価格履歴から異なる計算が生まれた理由を説明できます。
ここまでで費用の定義がそろった計画になります。ただし、実際の価格のずれ、異なる料率、予備枠を超える資金調達料によって50を超えることはあります。予算は調整や取消の判断材料であり、市場を計算表どおりに動かすものではありません。
計算の前後に確認する条件
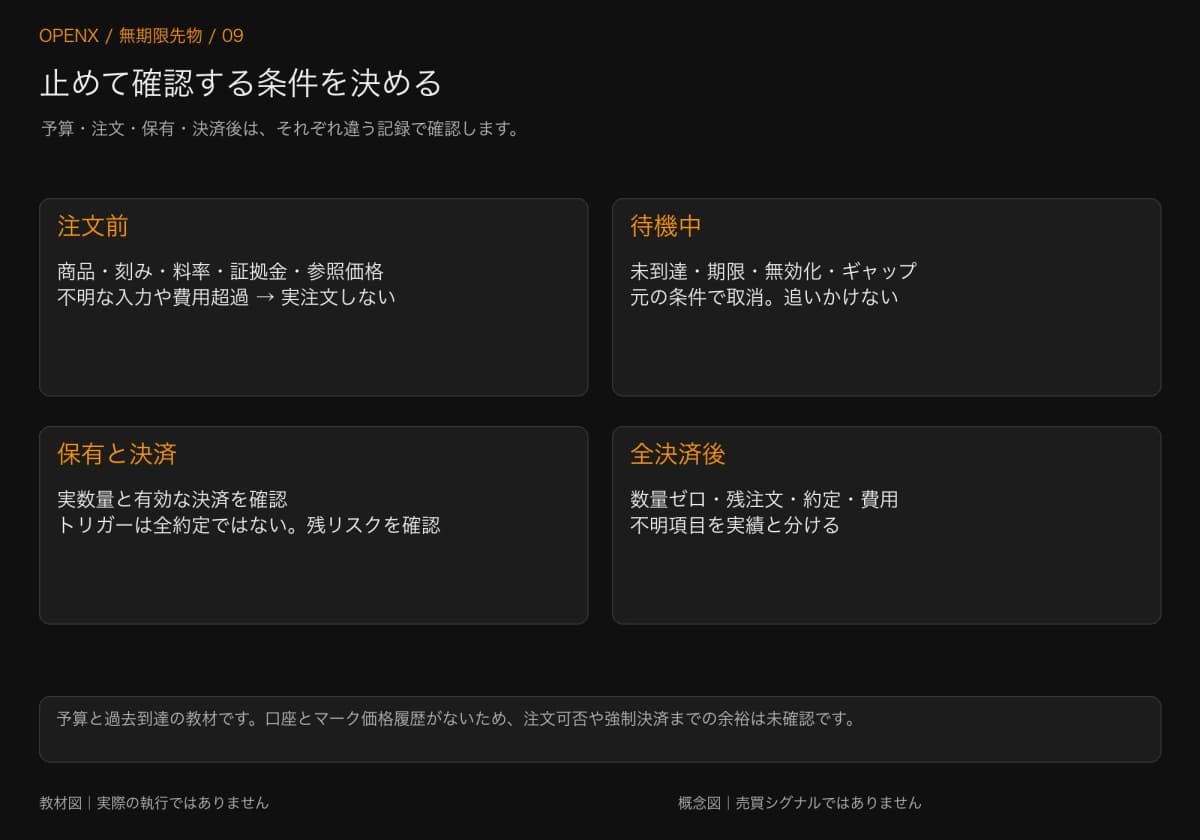
数量計算の後にも、実売買には商品仕様、口座状態、決済方法の確認が必要です。練習前に許容する料率や費用条件を固定し、待機中に手数料、想定資金調達料、使える資金が変われば再計算します。予算に収まらないなら、元の数量を維持するためにレバレッジを上げるのではなく、計画を取り消します。
エントリー後は実数量、有効な決済注文、リスク指標を確認します。急変時には成行の価格がずれ、指値は未約定のまま残ることがあります。部分決済ならリスクも残ります。全決済後は数量ゼロを確認し、エントリーや決済注文の取消漏れも確認します。送信成功の画面だけでなく、口座記録が必要です。
この例は戦略成績を比較したり、適切なレバレッジやモードを決めたりするものではありません。価格、証拠金、取引所ルール、ステーブルコインにはそれぞれリスクがあります。1例で手順を説明できても、勝率や損失上限は保証できません。
次に学ぶテーマ
まず計算をやり直し、数量、想定元本、証拠金、費用込み予算を区別できるか確認してください。その後、必要なテーマを次の6本で掘り下げられます。
- 先物のポジションサイズ:損切り幅・レバレッジ・証拠金
- 分離マージンとクロスマージン:追加資金と複数ポジションのリスク
- 先物の強制決済:マーク価格・維持証拠金・損切りの違い
- 資金調達率とは?決済時刻・支払い方向・保有コスト
- 先物の利確・損切り:トリガー・約定・リデュースオンリー
- 先物の取引コスト:手数料・スリッページ・純損益
本記事は商品の仕組みと過去事例を学ぶための教材であり、投資助言ではありません。実注文、約定、口座リスクを確認したものではなく、実取引では元本の損失や、手数料・スリッページ・強制決済による計画外の結果が生じる可能性があります。