分離マージンとクロスマージンは、建玉を支える資金の範囲が違います。分離は個別管理、クロスは適格資金の共有ですが、分離も自動追加設定の確認が必要です。Bybitの口座ルールを踏まえ、共有リスクを管理できるかを確認します。どちらも損失上限を保証せず、適用範囲が不明なら切り替えません。
ポジションに1,000 USDTを割り当て、口座には別に1,000あります。損失が出たら残りも使われるでしょうか。「分離を選んだ」だけでは、自動追加が有効か、その後いくら移したかが未確認です。クロスでも、2つのポジションに表示される額を足したから資金が2組になるわけではありません。
初心者はどちらを選ぶべきかと暗記するより、最初の総額と最後の帳簿が一致する方が役立つと私は考えます。割当て、追加、設定範囲を説明した後、同じ2,000 USDTを「分離・追加なし」「分離・追加あり」「クロス」の3通りで追います。実口座の強制決済の再現ではありません。強制決済は、取引所がリスクルールに基づいてポジションを強制的に削減・決済することです。
押さえるポイント
- モードは資金の支援範囲を決め、戦略上の損切りは別ルールです。
- 新しい約定がなければ、証拠金追加は割当てを変えるだけで契約数量は増えません。
- クロスの資金共有はリスクもつなぎますが、資金が2倍になるわけではありません。
どの資金がどのポジションを支えるか
分離とクロスは資金管理の仕組みで、ロング・ショートの方向や利益戦略ではありません。同じ数量・同じ売買価格なら価格損益は変わらず、変わるのは口座がリスクを支える関係です。分離は個別証拠金、クロスは許容範囲内の共有資金を使います。
本文はUSDTというステーブルコインの資金と、数量×価格差で損益を出す線形契約を対象にします。借入れ、他の担保通貨、オプション、ポートフォリオマージンは扱いません。商品と数量計算の全体像は無期限先物入門で確認できますが、帳簿に必要な概念はここで説明します。
当初証拠金・維持証拠金・自分の予算は別
当初証拠金は建玉に必要な資金、維持証拠金は保有継続の要件です。自分で50 USDTの損失予算を決めても、取引所がちょうど50を分離してくれるわけではありません。分離の初期割当て1,000 USDTも戦略の損切りとは違います。
Bybitの「Margin Calculations Under Different Margin Modes」(2026年8月7日)は、証拠金と決済手数料の見積りを説明しています。取引条件から数量を先に計算し、その後で資金管理を確認します。資金追加を、いつの間にか損切りの代わりにしないでください。損切り幅とポジション数量で計算を掘り下げます。
クロスで共有できるのは適格資金であり、全資産とは限らない
クロスにも口座、適格担保、商品、含み損益の扱いという境界があります。残高があるだけでは、担保利用が有効か、全額で評価されるか、今のポジションを支えるかは分かりません。
Bybitの「Differences Between the Margin Modes Under the Unified Trading Account」(2026年8月4日)は分離の決済資産とクロスの適格担保を区別します。OKXの「How to Trade Using Cross and Isolated Margin Modes」(2026年9月2日)も同じ証拠金資産の共有を説明し、ユーザーによる利用範囲の違いを記しています。どちらも全取引所・全口座・全資産に一般化できません。
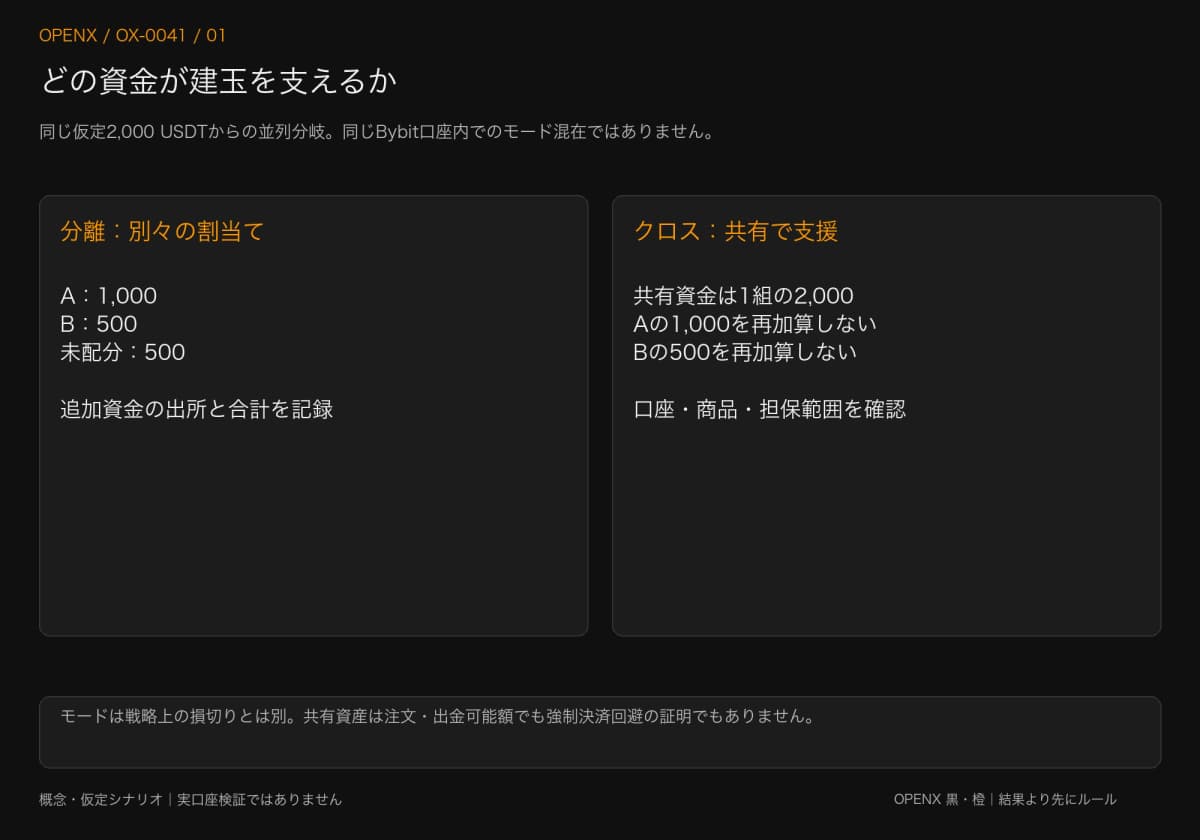
分離マージンでも資金が追加されるか
手動移動や自動補充によって、現在の設定に応じて分離ポジションを支える資金は増えます。いまの割当額、追加元、範囲を変える設定を確認します。最初の割当額が、現在も支える資金の総額を表すとは限りません。
証拠金追加と契約数量の追加は違う
証拠金の手動追加は既存ポジションへの資金配分です。買い増し・売り増しは新しい約定で契約数量を増やすことです。売買がなければ、追加資金で価格損益の数量倍率は変わりません。新しい約定ではエクスポージャーが変わり、平均建値、証拠金、決済数量も再確認します。同じ「お金を入れる」感覚でも、移動と執行は別イベントです。
AMRはAuto-Margin Replenishment(証拠金自動補充)です。Bybitの同名説明(2026年3月25日)は、商品・トリガー条件に応じた利用可能残高からの補充を説明しており、強制決済回避を保証しません。ここでは資金範囲を説明するために参照し、その資料の強制決済価格例は借りません。以下の300 USDTも既定の自動追加額ではありません。
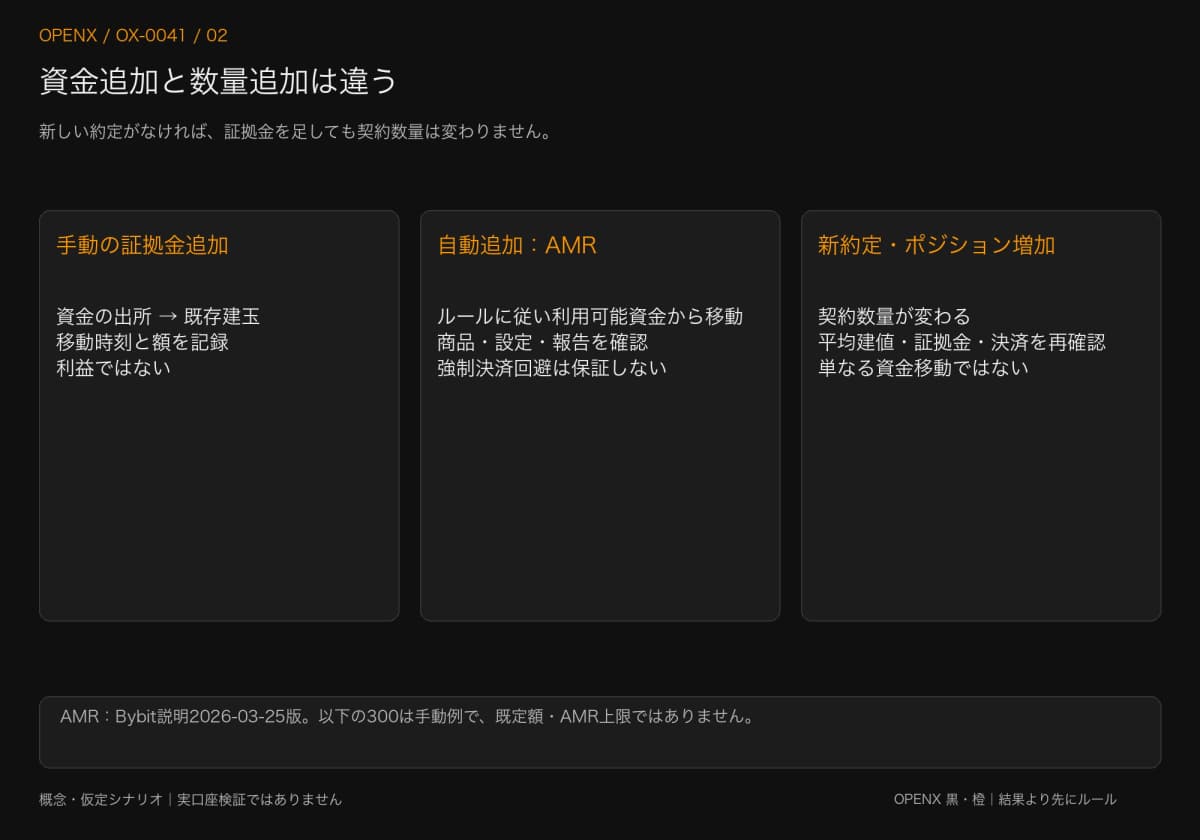
モード切替が口座全体に適用される場合もある
選ぶ前に設定範囲を確認します。前述のBybit統合取引アカウントの説明では口座単位で適用され、その口座内の各取引ペアに自由に違うモードを割り当てることはできません。以下は同じ出発点から分かれる並列例であり、その口座で分離とクロスが同時共存する説明ではありません。
切替条件を調べる前に、影響するポジションと注文を洗い出します。証拠金モードは資金支援、ワンウェイ・ヘッジのポジションモードはロングとショートを同時保有できるかの設定です。画面で建玉が分割表示されても、リスク計算まで独立とは限りません。
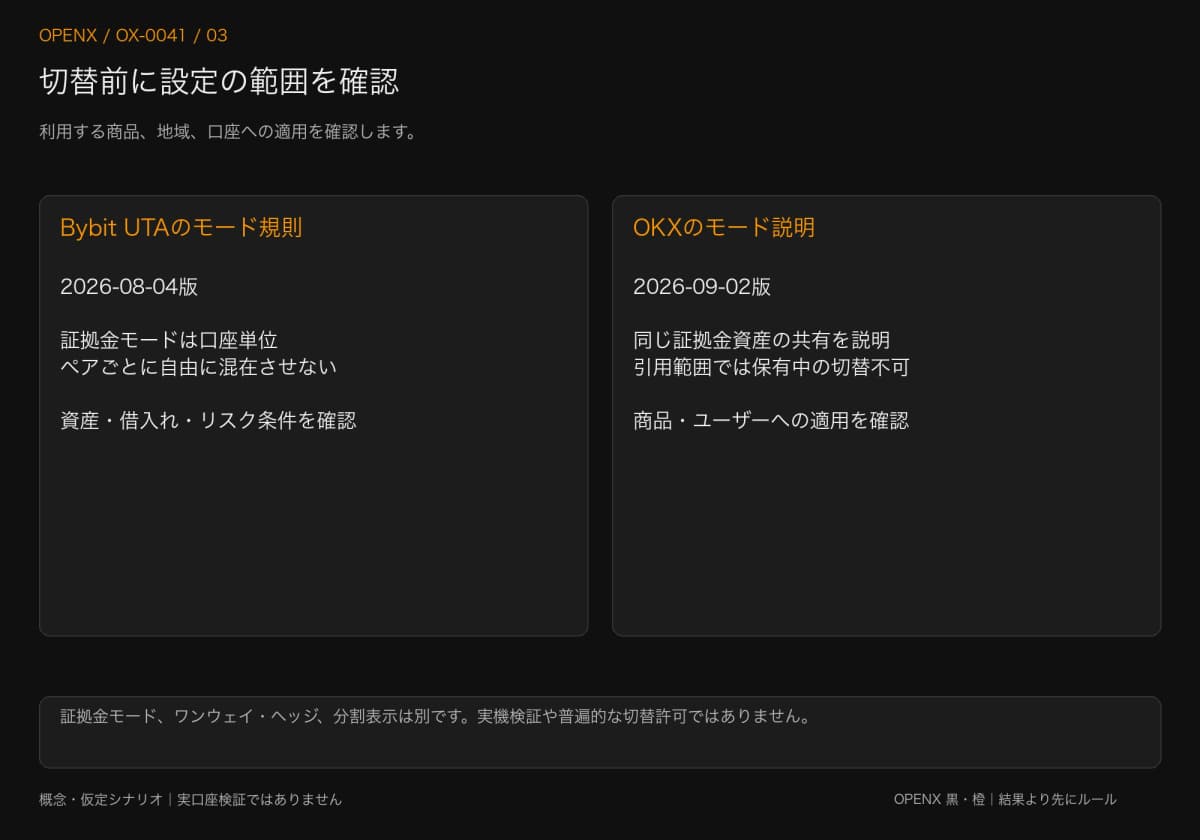
同じ2,000 USDTを3通りの帳簿で追う
最初の総額2,000と仮の損失を固定します。経済的な損失が同じなら、どの分岐も合計資産は一致するはずです。証拠金追加は資金移動で、既発生の損失を消しません。この教材は維持証拠金や強制決済時刻を計算せず、その間ずっと保有可能だったとも証明しません。
手順1:A・B・未配分資金を固定する
2,000 USDTからAへ1,000、Bへ500を割り当て、500を未配分にします。数量は固定、最初の含み損益はゼロです。A・Bは記号で、特定の通貨、注文、過去価格ではありません。借入れ、資金調達料、他の担保、残注文はなく、手数料は最後の別計算だけに加えます。
含み損益は決済前の価格損益です。ここでの資産額は初期資金に指定した損益を加えた教材上の額です。分離ではA・B・未配分を分け、クロスは共有2,000から始めます。1,000と500が共有額の外に追加であるわけではありません。実画面の項目定義は照合前に確認します。
先にAが200、次にBが300失うとします。予測ではなく固定したストレス例です。追加ありの分岐だけ、Aの損失後に未配分資金から300を移します。額と順序を固定すると、支援関係と損失を区別できます。
手順2:Aの損失200を記録する
追加なしの分離ではAが1,000−200=800、Bは500、未配分も500で、合計1,800です。損失はすでにAに反映済みなので、未配分からも200を引けば二重計上になります。
クロスは共有資産2,000−200=1,800だけを記録します。全額がすぐ注文・出金できる額ではありません。実際の資金拘束、維持要件、その他負債を計算しておらず、Aの損失で共有資金の状態が変わったことを示すだけです。
合計はどちらも1,800ですが、支援関係は違います。追加なし分離では未配分500をAへ動かしていません。クロスの共有1,800をAとBへそれぞれ書いて3,600にしないでください。同じ口座の別表示も資金は1組です。
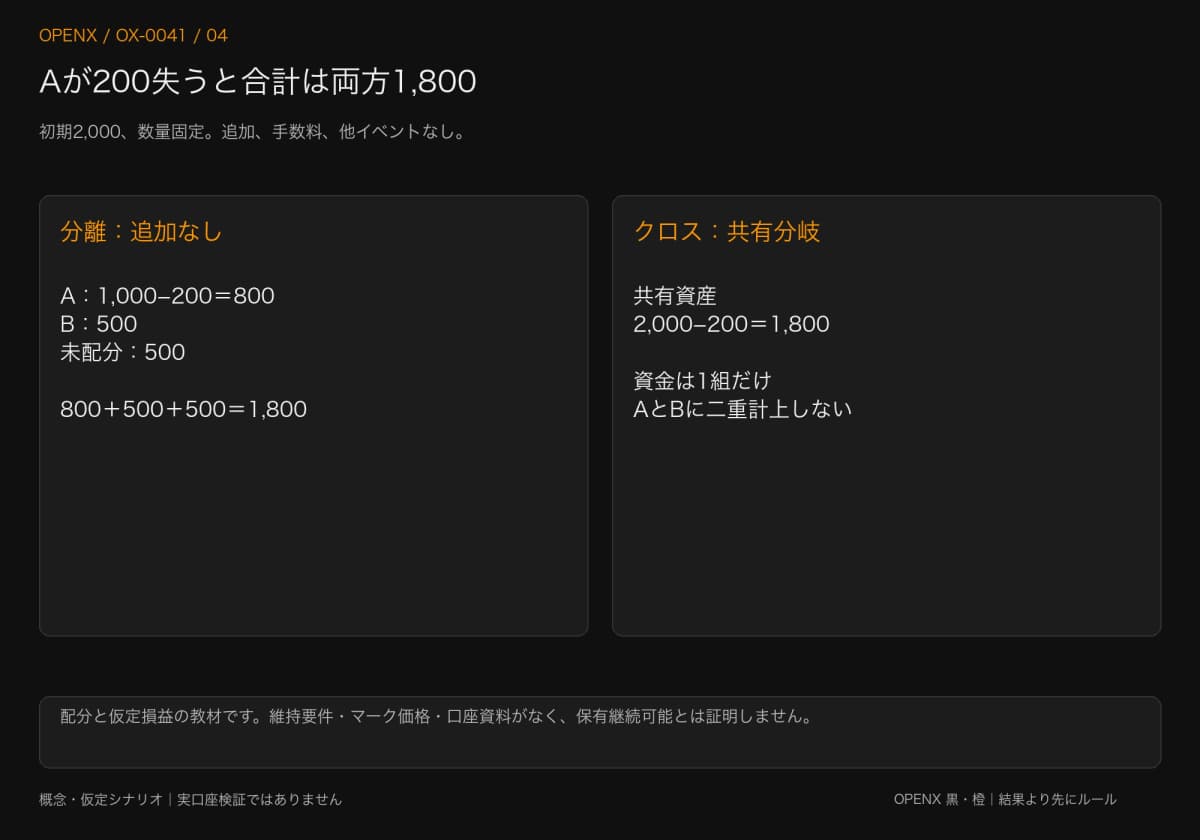
手順3:300の移動を利益にしない
追加ありの分岐だけ、未配分500からAへ300を移します。Aの割当額は1,000から1,300、含み損は200のままで、教材上の資産は1,100です。Bは500、未配分は200となり、合計1,800のままです。変わるのは配分だけです。
Aの800から1,100への増加を利益300と呼ぶと、出所の未配分資金を見失います。追加後もAを支える額が1,000だけと書くのも不正確です。初期割当て、累積移動、現在資産を残せば、追加した支援額を追えます。
ここでは手動300を仮定します。実際にAMRが動いたなら、その実時刻・実額を記録し、300を代入したりAMR上限と扱ったりしません。利用可能資金や設定が変わったら支援範囲とリスクも再確認します。以前の画面が現状を表すとは限りません。
手順4:Bも300失い、共有資金は1回だけ数える
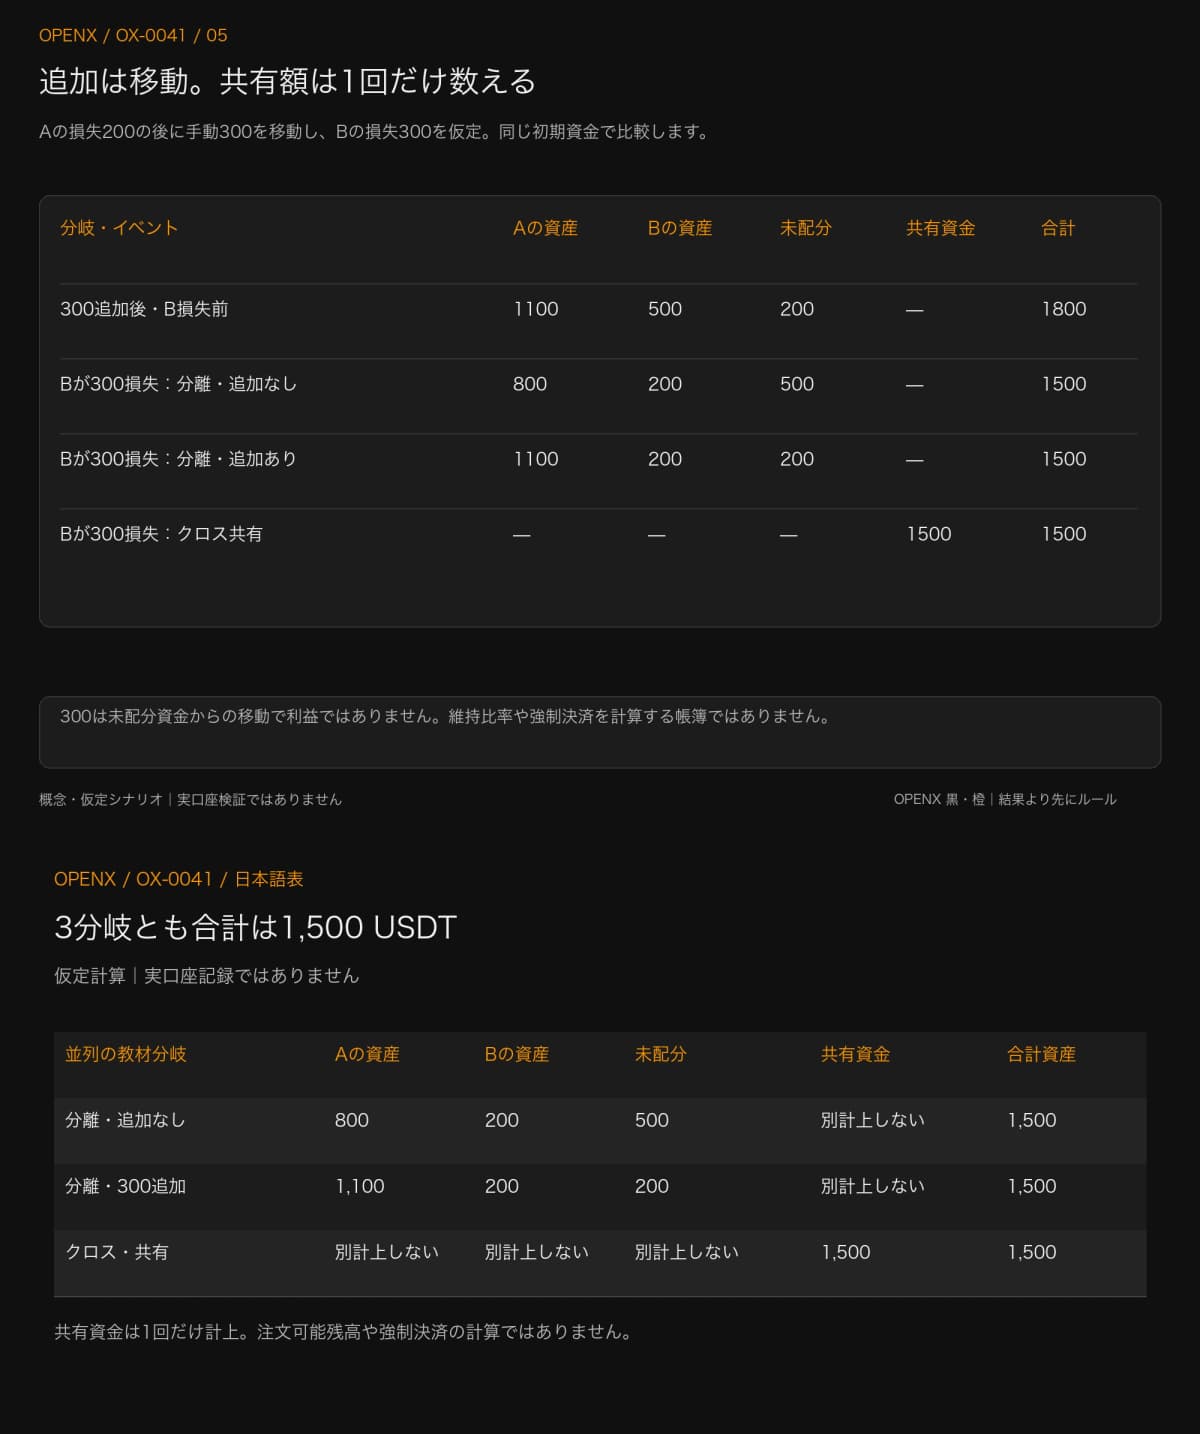
Bに含み損300が加わり、Aの損失200はそのまま、新しい約定、出金、手数料はないとします。どの分岐も2,000−200−300=1,500になります。
| 並列の教材分岐 | Aの資産 | Bの資産 | 未配分 | 共有資金 | 合計資産 |
|---|---|---|---|---|---|
| 分離・追加なし | 800 | 200 | 500 | 別計上しない | 1,500 |
| 分離・300追加 | 1,100 | 200 | 200 | 別計上しない | 1,500 |
| クロス・共有 | 別計上しない | 別計上しない | 別計上しない | 1,500 | 1,500 |
これはクロスがポジションを救う証明ではありません。利用できる支援資金が増える一方、他の損失や担保評価も口座全体に影響します。維持要件は当時の適格資産、ポジション、費用、リスク式で決まり、合計1,500だけで安全とは言えません。
追加なし分岐で500が残るのは、その資金境界を選んだからです。すべての分離口座で他資金が永久に使われないという保証ではありません。自動補充を有効化し、再移動し、売買すれば新しい版になり、旧行は現状を表しません。
手順5:決済後を照合し、強制決済を推測しない
別の最終計算として、両方を上記損失で全決済し、取引手数料合計3 USDT、資金調達料その他なしと仮定します。2,000−200−300−3=1,497です。3は実際の料率や請求ではなく教材額で、1,497も自動的に注文可能額・出金可能額にはなりません。
実照合では決済約定と残数量を確認し、実費・移動を記録します。証拠金追加は利益ではなく、拘束解除も2回目の収入ではありません。トレードの振り返り方で移動・約定・決済を別イベントにすれば、各額を1回だけ計上できます。
当時のマーク価格、維持要件、口座報告がないため、この帳簿からどの建玉が強制決済されたかは分かりません。マーク価格は評価・リスクの参照で最終取引価格と違います。Bybitの「FAQ — Order Execution and Liquidation」(2026年9月25日)も分離のマーク価格条件とクロスの口座リスク条件を区別しており、共通の強制決済価格1つにまとめられません。
モード切替前に注文とリスク要件を確認する
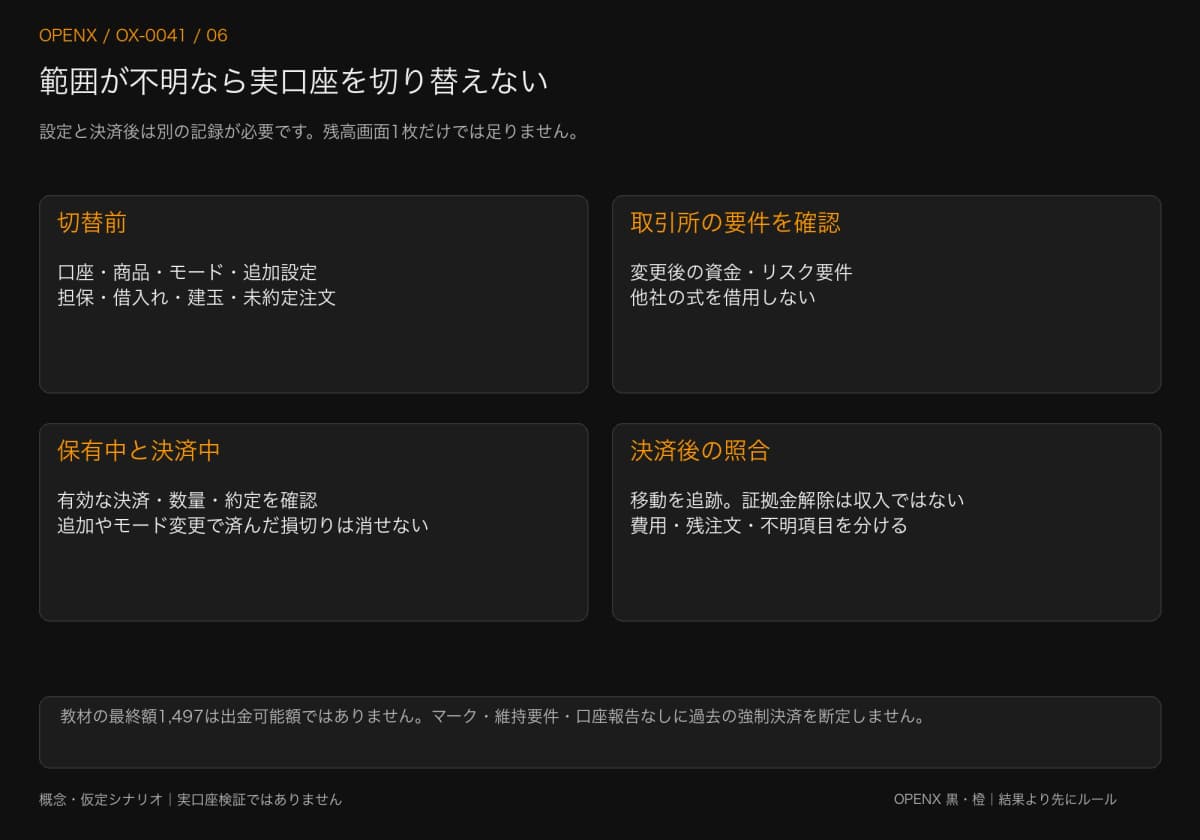
影響範囲全体を確認します。モード切替は損切り間近の取引を救う緊急ボタンではありません。口座・商品、現在モード、補充設定、担保、未約定注文、建玉、借入れの有無を確認し、切替後の資金・リスク条件を調べます。不明な項目があれば、実口座を変える前に解決します。
Bybitの説明ではクロスから分離への変更について、借入れ、オプション、必要資産、変更後のポジションリスクなどが条件です。選択肢が画面にあるだけで切替可能とは限りません。一方、引用したOKX資料はその商品・ユーザー範囲で保有中のクロス・分離切替を不可としています。Bybitの条件をそのまま移植せず、自分の商品・口座・現画面で確認します。
リスク比率も数字の大小だけで比較しません。定義によって危険度の増す方向が逆になるため、式としきい値を先に確認します。損切りも参照価格・注文方式・執行状態の別確認が必要です。切替や資金移動で済んだ決済を取り消したり、強制決済より先の約定を証明したりはできません。
資金の境界を取引記録につなげる
移動には出所を残し、各分岐の合計を照合し、共有資金は1回だけ数えます。2,000、1,800、1,500、1,497を未配分資金と移動の別欄で再現してください。説明できるのは配分であり、実維持率、強制決済、出金可能額ではありません。
次は先物の強制決済とマーク価格・損切りでリスク基準を掘り下げます。今回は不足資料から正確な過去の強制決済点を作らず、資金の関係を説明することが目的です。
本記事は商品の仕組みと帳簿練習の教材で、投資助言ではありません。追加資金、クロス共有、費用、担保、約定条件は実損失に影響します。モードの選択は取引ごとの最大損失を保証しません。