先物の強制決済は、維持要件の不足時に取引所が建玉を削減・決済する処理で、証拠金ゼロまで待つとは限りません。損切りは別の注文手順です。商品・モード・マーク価格・決済注文を確認し、口座と約定記録で時系列を調べます。資料不足なら足だけで原因を断定せず、記録を保存して取引所へ確認します。
「チャートは損切りまで届いていないのに、なぜ建玉がなくなったのか」。すぐ2本の線を比べたくなりますが、まずチャートの価格、損切りが参照する価格、取引所の口座リスク判定を分けます。
ここではその違いを整理し、2種類の価格を並べた教材で、各時点で分かることと不明なことを確認します。数本の足から実口座の強制決済価格は復元できません。「未トリガー」「トリガー済み・未約定」「強制決済」を区別できる手順が目的です。
押さえるポイント
- 強制決済、価格上の損切り、証拠金ゼロは同じイベントではありません。
- リスク比率は分子・分母から読みます。同じ100%でも危険度の増す方向が逆の場合があります。
- 価格で分かるのは価格条件です。実際の強制決済や損失には口座・約定記録も必要です。
強制決済は口座リスク、損切りは注文手順で判断する
強制決済は取引所のリスク処理、損切りは取引者の決済計画です。損切りがあるから取引所が待つわけではなく、画面に価格が出たから自動的に数量が減るわけでもありません。数量・証拠金・決済の全体像は無期限先物入門で扱いますが、今回必要な概念もここで説明します。
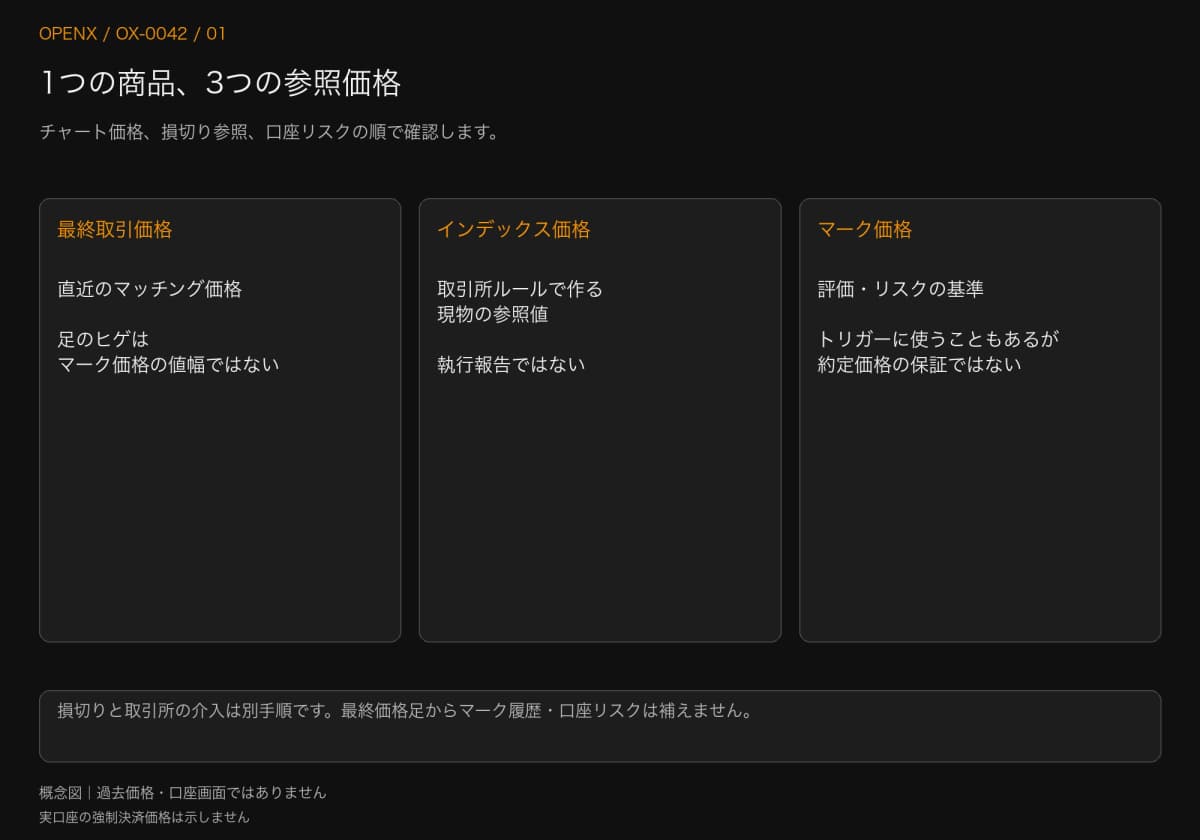
最終取引価格・インデックス価格・マーク価格を分ける
最終取引価格は直近の約定価格、インデックス価格は取引所ルールで作る現物参照値、マーク価格は評価とリスク判定の基準です。近い値でも別データであり、最終取引価格のヒゲをそのままマーク価格の高安とは扱えません。
Binanceの公式「Futures Liquidation Protocol」もマーク価格を強制決済の参照とし、最終取引価格と区別しています。損切りが最終取引価格、リスク判定がマーク価格なら、到達順がずれ得ます。マーク価格でトリガーしても、その価格での約定保証にはなりません。執行には相手注文が必要です。
当初証拠金は全額失ってよい枠ではない
同資料は支援資金と維持要件も説明します。当初証拠金は建玉に必要な資金の一部で、維持証拠金は保有継続の要件です。全資金を使い切る前に不足でリスク処理が始まることがあります。「建値からレバレッジの逆数だけ逆行する」という感覚だけでは正しい強制決済価格を計算できません。
復元には商品式、数量、モード、リスク階層、費用、当時の資金移動も必要です。小数点以下を増やしても不足入力は埋まりません。トリガー基準、取引所処理中の価格、最終明細を、1つの約定価格と呼ばず別欄に残します。
同じ100%でも危険度の方向が逆になる理由
分子・分母のない比率を取引所間で比較できません。似た名称でも、一方は上昇、もう一方は低下で危険になることがあります。しきい値までの距離を見る前に、適用される式を確認します。
まず式を読み、次に危険な方向を見る
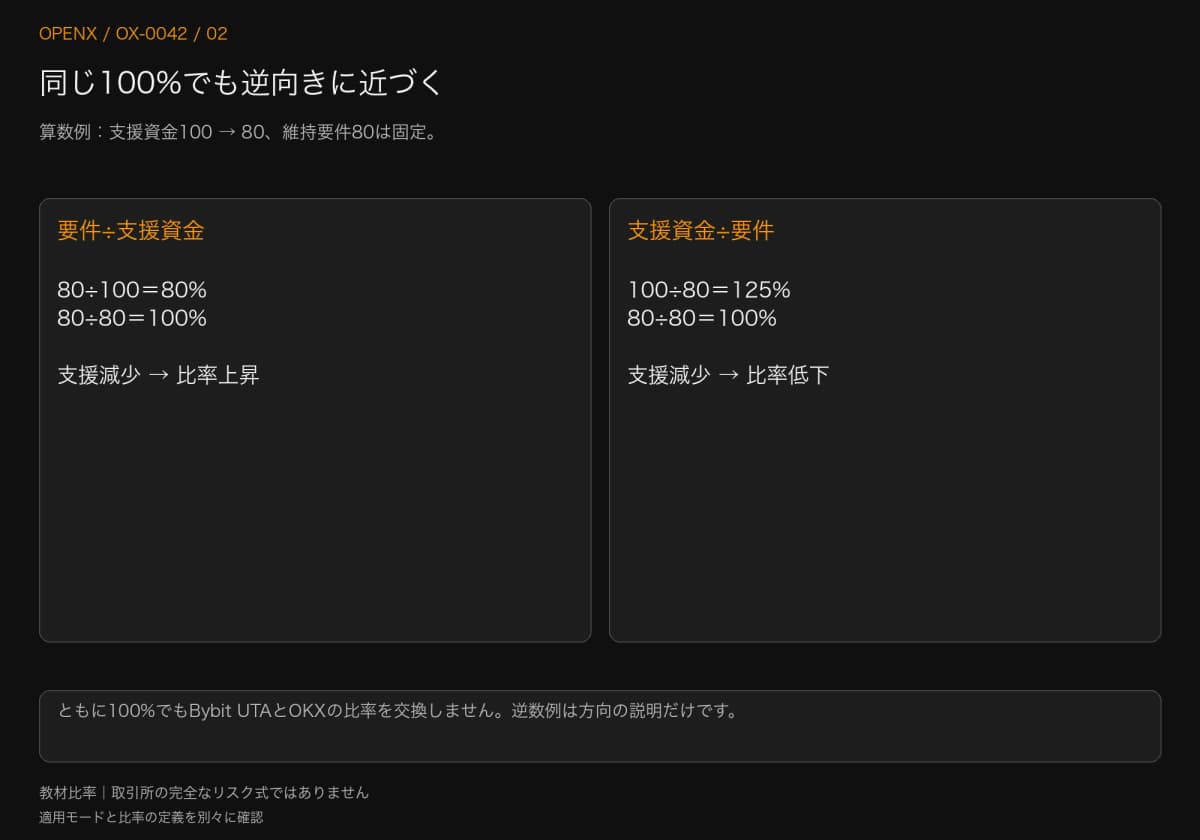
Bybitの「FAQ — Order Execution and Liquidation」(2026年9月25日)は、統合取引アカウント(UTA)のクロスについて口座維持証拠金率(MMR)100%を説明し、分離ではマーク価格とポジションの強制決済価格を比較します。OKXの「How Is the Futures Liquidation Price Calculated?」(2026年8月11日)は適用口座の条件内で維持証拠金率100%以下を示します。定義やモードを省いて100%だけ写すと意味が変わります。
算数例で支援資金100、維持要件80とします。要件÷支援なら80%、支援÷要件なら125%です。支援が80に減ると両方100%になりますが、一方は上がり、他方は下がります。逆数の教材式で方向を示すだけで、どの取引所の完全なリスク式でも実口座の計算でもありません。
クロスの参考価格は固定の保護線ではない
クロスでは他のポジション、資金、担保もまとめてリスクを変えます。前述のBybit FAQは表示価格を参考値とし、実際の処理は口座MMRで判定すると説明します。建玉時の画面を固定条件のように使い続けないでください。支援関係は分離マージンとクロスマージンで整理しています。
1つの取引ペアの画面だけでは、同時点の口座全体は復元できません。調査はできますが、足のヒゲで欠けた口座状態を補うことはできません。
2価格の教材:損切り条件より先にリスク参照を超える
同じ時刻の最終取引価格とマーク価格を並べると、到達順の違いが分かります。以下の価格、時刻、数量、リスク参照値はすべて仮定です。過去相場や実口座の記録ではなく、強制決済が起きた証明にもなりません。読む前に保有量とルールを固定します。
手順1:保有量・参照価格・未確認欄を決める
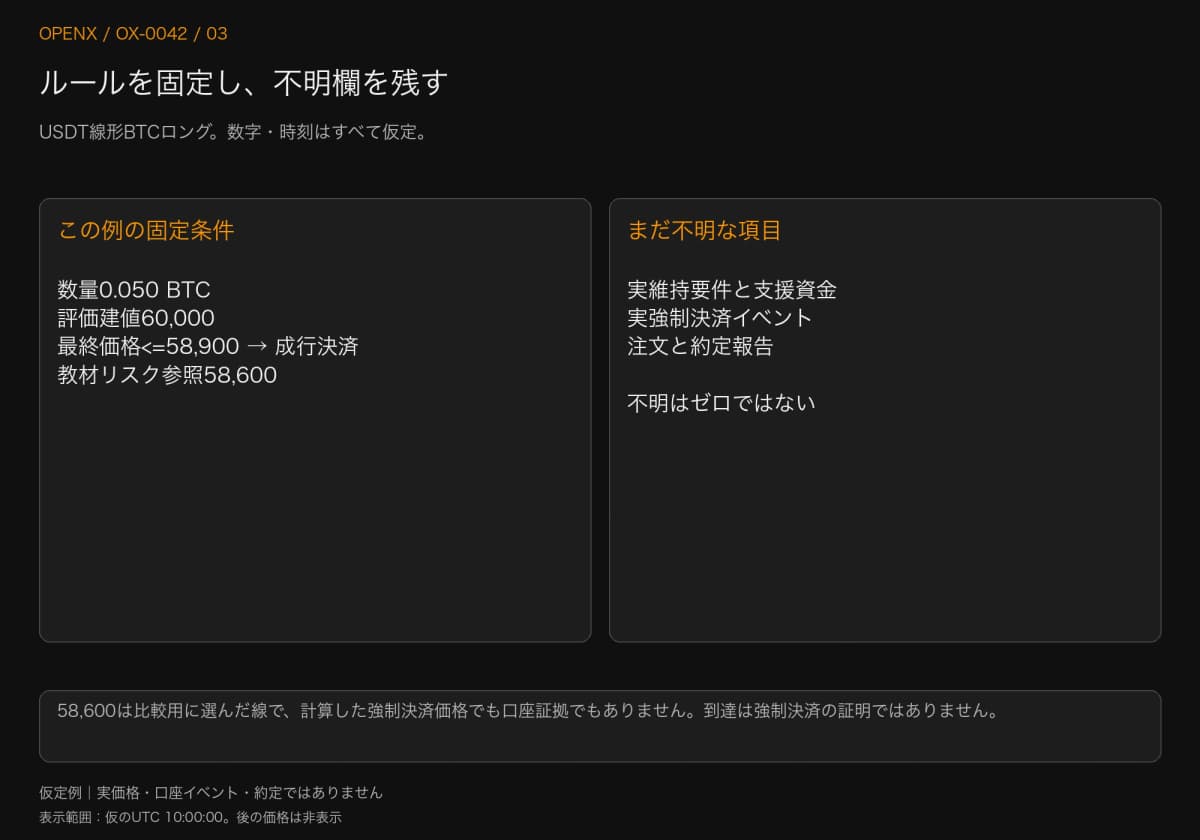
USDT線形無期限契約で0.050 BTCを60,000 USDTでロングしたとします。BTCはビットコイン、USDTは表示・決済資産で、下落すると価格損益はマイナスです。時計はUTC(協定世界時)の抽象的な時系列で、特定の市場日付ではありません。10:00:00の両価格を60,000にします。
元の損切り条件は「最終取引価格が58,900以下になれば成行決済を開始」です。別に58,600という教材用リスク参照値を置き、マーク価格が先に違う線を超える様子を示します。取引所式から計算した強制決済価格でも、口座画面で確認した価格でもありません。超えたら「参照値到達」であり、強制決済約定ではありません。
表は各時点の観測値で、間の経路ではありません。実際の分離の強制決済には、当時の口座、商品、モード、有効なリスク条件、取引所イベントが必要です。クロスなら口座リスク資料も要ります。ここではないため、指定した価格条件への到達だけを比較します。
手順2:同じ時刻でも価格ごとに判定が違う
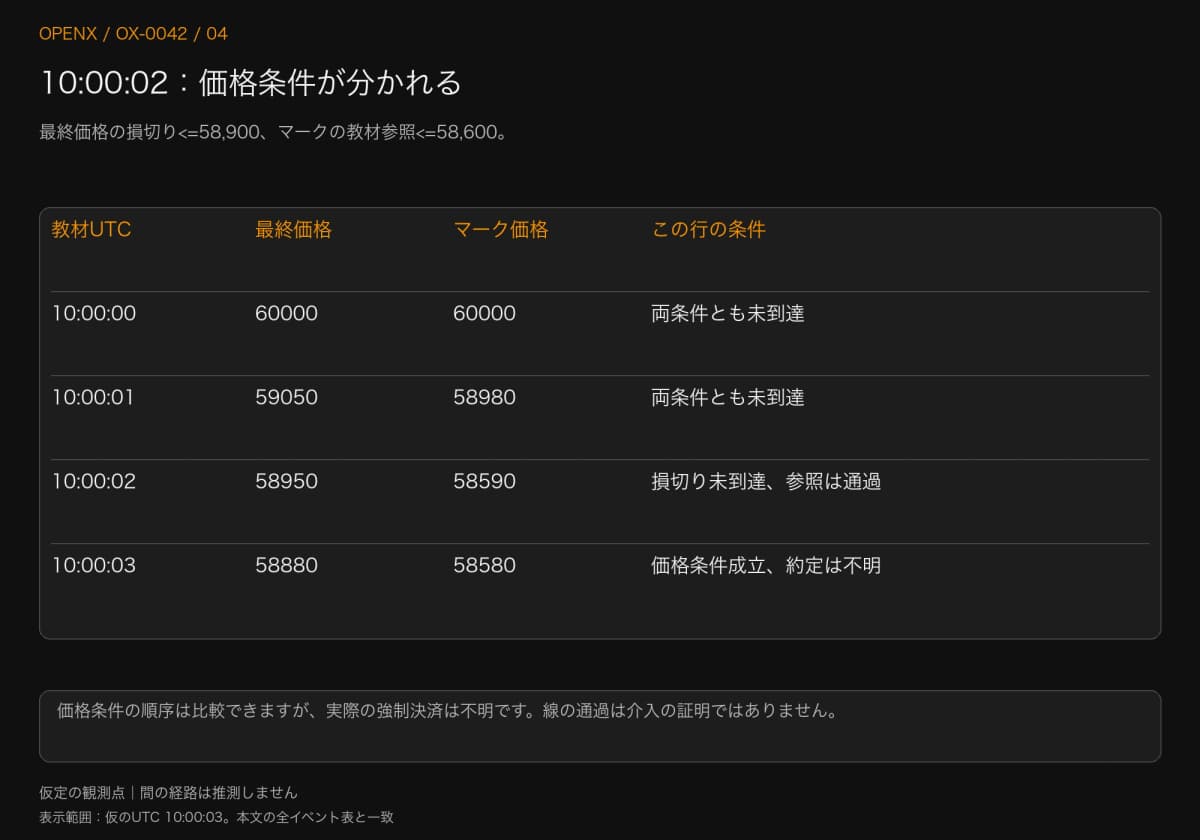
各行で最終取引価格の損切り条件、その次にマーク価格の教材参照を確認します。都合のよい方の価格を選びません。
| 仮の時刻(UTC) | 最終取引価格 | マーク価格 | この行から分かること |
|---|---|---|---|
| 10:00:00 | 60,000 | 60,000 | 両価格条件とも未到達 |
| 10:00:01 | 59,050 | 58,980 | 最終価格は58,900超、マークは58,600超 |
| 10:00:02 | 58,950 | 58,590 | 損切り価格条件は未到達、マークは参照値未満 |
| 10:00:03 | 58,880 | 58,580 | 最終価格の損切り条件に到達、約定は不明 |
10:00:02には最終取引価格58,950が58,900より上なので損切り条件は未成立ですが、マーク58,590は58,600より下です。両方が同時に正しい判定です。参照価格が違えば条件成立順も変わることを示し、取引所の強制決済イベントは証明しません。
最終価格だけを見ると損切りまであと50に見えます。58,600を保証された安全線と思えば、残された時間を誤認しかねません。チャート価格、条件の参照価格、リスク資料を別欄で当時の版として残し、後の参照更新で10:00:02の判定を書き換えないようにします。
手順3:損切り価格に届いても約定とは書かない
10:00:03には58,880が58,900以下となり、教材の価格条件は成立します。ただしサーバーのトリガー通知、注文受理、執行記録はありません。「価格条件到達」までが言える範囲で、実成行注文が市場へ出たことも、58,900で決済したことも分かりません。
後の記録でトリガーと約定ゼロが分かれば「トリガー済み・未約定」、部分約定ならその数量だけを減らします。強制決済は別途、介入時刻と処理数量を確認し、残決済注文も確認します。これらは証拠が得られた場合の分岐で、今回確認されたイベントではありません。記録がないなら、成功した決済を補わずそこで止めます。
価格条件だけで「決済済み」と書けば残ったリスクを消してしまいます。一方、報告がないから約定ゼロと断定するのも誤りです。未確認と、確認済みのゼロを分けます。
手順4:数量で価格差を計算し、強制決済は別に調べる
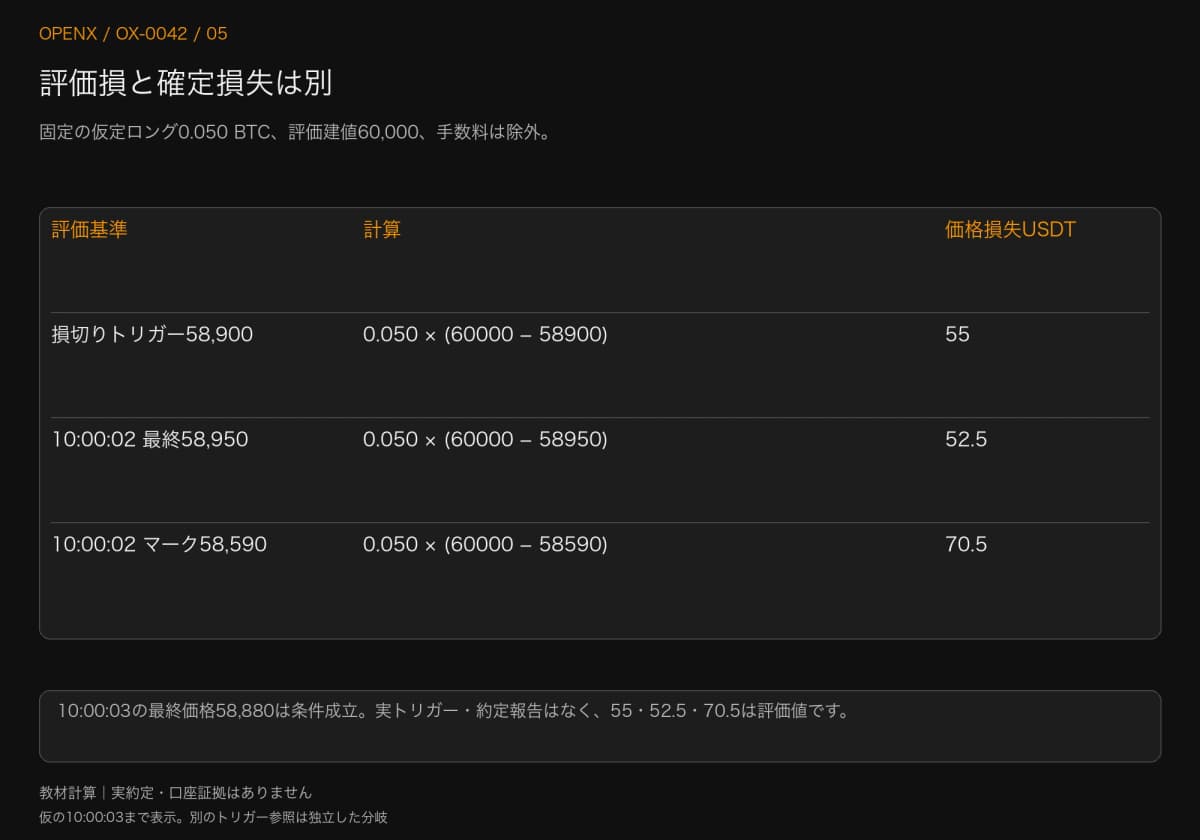
0.050 BTCのロングで、価格が60,000から58,900へ下がると、価格損失は55 USDTです。10:00:02の最終価格58,950なら52.5、マーク58,590なら70.5です。いずれもその価格で評価した数字で、決済済み損失ではありません。評価価格が違うため、「最終価格では予定55未満」と「マークでは70.5」が両立します。
取引所の介入要否は有効な支援資金と維持要件で決まり、70.5だけで残証拠金や強制決済は分かりません。口座入力は調査待ちにします。独立した比較として損切り参照だけをマークへ変えると、10:00:02の58,590が58,900以下なので条件は早く成立します。それでも受理・約定がなければ強制決済を回避した証明にはなりません。元の最終価格計画を上書きせず、変更は1つずつ比較します。
観測点の間に決済したという記録があるなら、損益の大小でなく約定ID、時刻、数量、価格で確認します。今回の実取引回数・執行量はゼロではなく不明です。表を順に再現し、参照変更、必要価格の欠落、時刻重複も試せますが、不足欄は「要資料」として、架空の口座実績にしません。
強制決済の疑問はイベント順で調査する
1つの時系列を作り、各時点で有効な設定を比べます。最後の画面には後の数量、参考価格、残高が映っている場合があります。手描きの線より、イベントIDとサーバー時刻の方が取引所と照合しやすくなります。
価格だけでなく口座と注文状態も残す
商品名、口座モード、方向、数量、参照価格、タイムゾーンを記録します。注文ではトリガー参照・価格、方式、状態変化、約定数量、平均価格、口座では支援資金、維持要件、移動、費用、関連建玉を保存します。任意の画面ではなく、同じ時点で比べます。
引用したOKX資料も取消・削減・強制決済の段階を区別します。全量が瞬時に消えたと仮定せず、削減、残量、費用を報告にひも付けます。商品や地域の適用範囲は異なるため、他社の手順だけで争点の結論は出せません。
資料が足りなければ結論を保留する
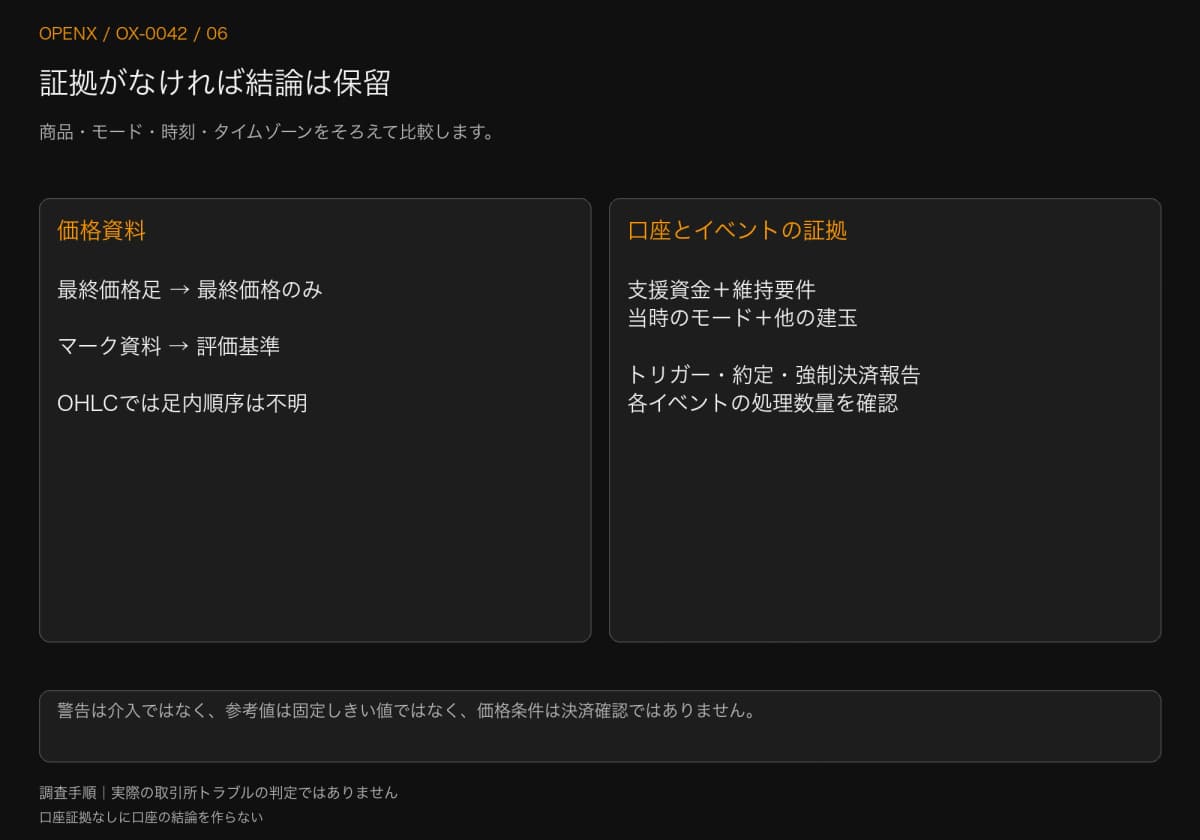
最終価格の足だけではマークの経路が分からず、マークだけでは口座しきい値が分かりません。警告だけでも介入・最終約定は証明できません。1本のOHLC(始値・高値・安値・終値)に複数価格があれば足内の順序は不明で、細かなデータやイベント記録が要ります。
何が不足しているかを明記すると調査が進みます。仮説を繰り返した結果、いつの間にか「取引所の誤りが確定」に変えてしまうことも防げます。
自分で管理できる条件から強制決済リスクを下げる
数量、資金、決済は計画できますが、すべての決済速度・価格は保証できません。強制決済価格を損切りの代用にせず、リスク上昇のたびに資金を追加するなら総投入上限も見直します。
数量削減・証拠金追加・レバレッジ変更は別の作用
同じ値動きなら、数量を減らすと線形価格損益の絶対額が減ります。証拠金追加は支援額を変えますが、損失は消しません。レバレッジ変更は証拠金・取引所条件に影響し、倍率を下げただけで安全とは言えません。先物のポジションサイズで数量と予算を確認した後、実口座のリスク状態を調べます。
次は計画を確認できる記録にする
計画と約定を分けた記録で計画・注文・約定を分け、先物の利確・損切りで決済執行を、資金調達率と保有コストで保有中の決済を確認します。
本記事はリスク識別の教材で、投資助言ではありません。数値は実相場、口座、約定を示さない仮定です。レバレッジ契約には強制決済、スリッページ、システム、資産のリスクがあり、1例で戦略成績や最大損失は保証できません。