先物のポジションサイズは、損失予算と投入資金から数量を逆算します。USDT線形ショートで費用込みのリスク上限と、Bybitの注文コスト構造を参考にした資金上限を出し、小さい方を切り下げます。仕様・口座・約定条件が不明なら止めます。注文可能性や最大損失の保証ではありません。
50 USDTの予算から、ある計算では0.072 BTC、別の計算では0.062 BTCになり、注文前には0.050 BTCまで減りました。どれが正解でしょうか。最初は価格差だけ、次は費用込み、最後は投入できる資金も確認した結果かもしれません。入力条件が違えば数量も変わります。
大切なのは、50に何を含め、損切りまでどれだけ離れ、どの費用が数量と連動し、いくら資金を割り当てられるかを説明できることです。既知のBTC計画で2つの上限を計算し、その後に過去価格の順番を確認します。高レバレッジを選ぶところから始めたり、損失例を利益例に作り変えたりする必要はありません。
押さえるポイント
- 予算を単位数量当たりの損失で割ると原資産の数量になります。想定元本と証拠金は別計算です。
- 費用込みのリスク上限と資金拘束上限は別の制約で、両方を満たします。
- 計画数量、実際の約定数量、最終純損益は別々に記録します。
数量・想定元本・リスク予算を区別する
数量は保有量、想定元本は価格変動へのエクスポージャーの大きさ、予算は今回の取引に設定する損失枠です。全部を「取引額」と呼ぶと単位が混ざります。BTCはビットコイン、USDTは今回の価格表示と決済に使うステーブルコインです。どちらの資産や取引所にもリスクがあり、ショートは価格下落で価格損益がプラスになり、買い戻して決済します。
本文は数量をBTC、損益をUSDTで表す線形契約に限定します。コイン証拠金のインバース契約、従来型先物の枚数、外国為替のロットへはそのまま転用できません。商品全体の手順は無期限先物入門で整理していますが、今回の計算に必要な概念はここで説明します。
予算を損切り幅で割るとBTC数量になる
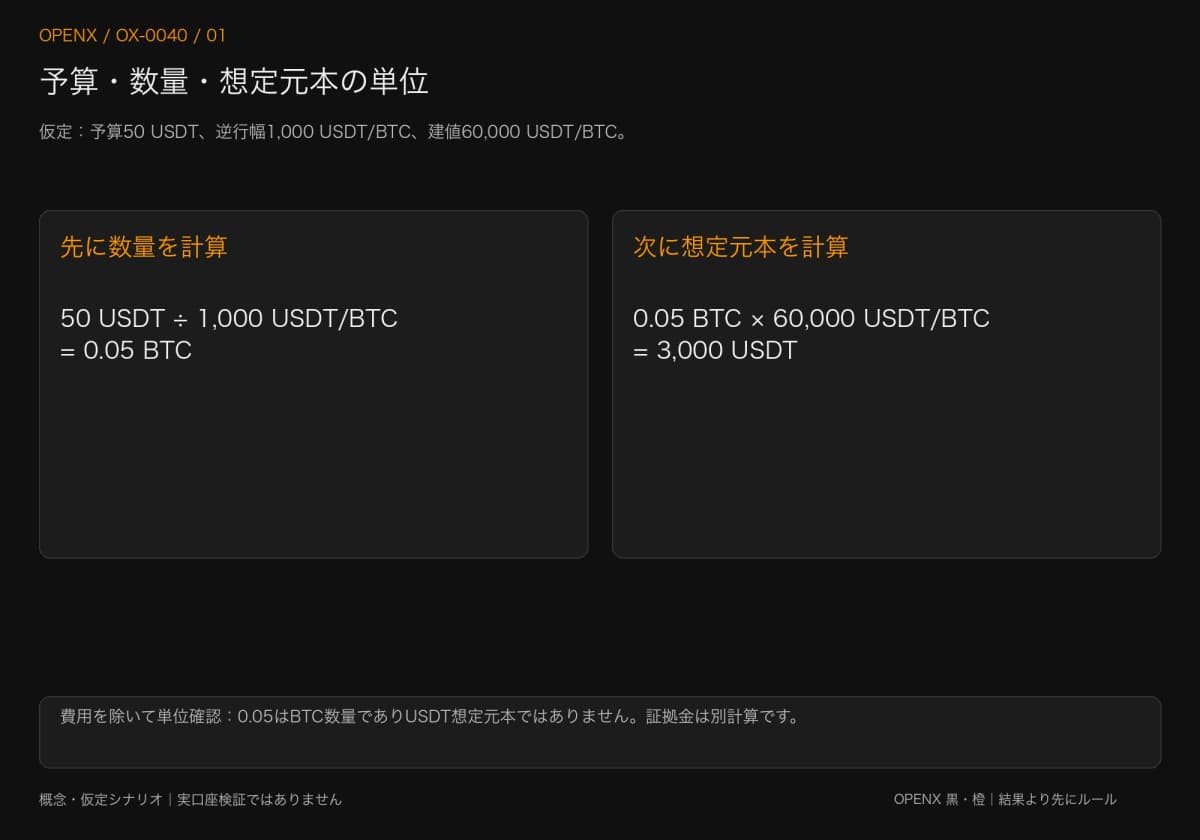
費用を除けば、ショートの価格損失はBTC数量×1 BTC当たりの不利な値幅です。仮の予算50 USDT、損切り幅1,000 USDT/BTCなら0.05 BTCになります。仮のエントリー60,000 USDT/BTCを掛けると、想定元本は3,000 USDTです。実取引の数字ではありません。
単位も確認しましょう。USDT÷USDT/BTCの答えはBTCであり、想定元本0.05 USDTではありません。Bybitの公式「P&L Calculations」(2026年8月12日)はUSDT線形契約の数量と売買価格差で損益を説明しています。以下の費用や予備枠は、価格損益に隠れて含まれる額ではなく、別の教材入力です。
レバレッジは資金要件に影響し、損切りを選ぶものではない
同じ数量と売買価格なら、5倍から10倍へ変えても価格損益は2倍になりません。変わるのは必要証拠金や建玉の条件です。Bybitの損益説明でも区別されており、数量も増やした場合に価格損益への影響が増えます。
先に取引条件から損切りを定め、その後で数量を出します。欲しい数量を維持するために損切りを近づければ、別の取引計画になります。本文は特定の損切り幅の優位性を証明するものではなく、決めたルールから数量を計算する教材です。
費用込みの数量も投入資金の上限を確認する
損失シナリオが予算内でも、必要な資金拘束額が割当額を超えることがあります。リスク上限は不利な値動きと費用を制限し、資金上限は建玉に拘束できる額を制限します。両方を満たしたうえで、実際の商品、口座、リスク条件を確認します。
往復手数料と決済スリッページを同じ式に入れる
ショートのエントリーをE、損切り価格をS、不利な決済スリッページを1 BTC当たりdとすると、計算上の決済価格はS+dです。スリッページは期待価格と約定価格のずれで、ここでのdは見積りであり最大値の保証ではありません。建玉・決済の料率が違う場合は、それぞれの約定金額に対応する料率を掛け、価格損失に加えます。
予算をB、固定の資金調達料予備枠をFとすると、B−Fを1 BTC当たりの想定費用込み損失で割ります。資金調達料は無期限契約の決済ルールに従うロングとショート間の支払いですが、Fを確保しただけでは支払いは発生しません。BがF以下なら、価格変動と取引手数料の枠が残らないため計算を止めます。
2つの上限の小さい方を取り、商品仕様を確認する
資金拘束額は別欄です。Bybitの「Order Cost」(2026年6月28日)は、当初証拠金、建玉手数料、決済手数料の見積額を分けています。想定元本÷レバレッジだけとは違います。ここではその構造をショートの仮定計算に借り、全取引所で同額が徴収されるとは扱いません。
リスクと資金の上限の小さい方を選び、数量刻みに合わせて切り下げます。刻みは許される増分で、最低数量や最低想定元本は別条件です。切り下げ後に最低条件を満たさなければ取消であり、注文を通すために切り上げません。Binanceの公式「Public API Parameters」でも数量・価格のフィルターは別です。現在の仕様を過去当時の仕様と取り違えないでください。
BTC事例:予算50から最終数量0.050 BTCを出す
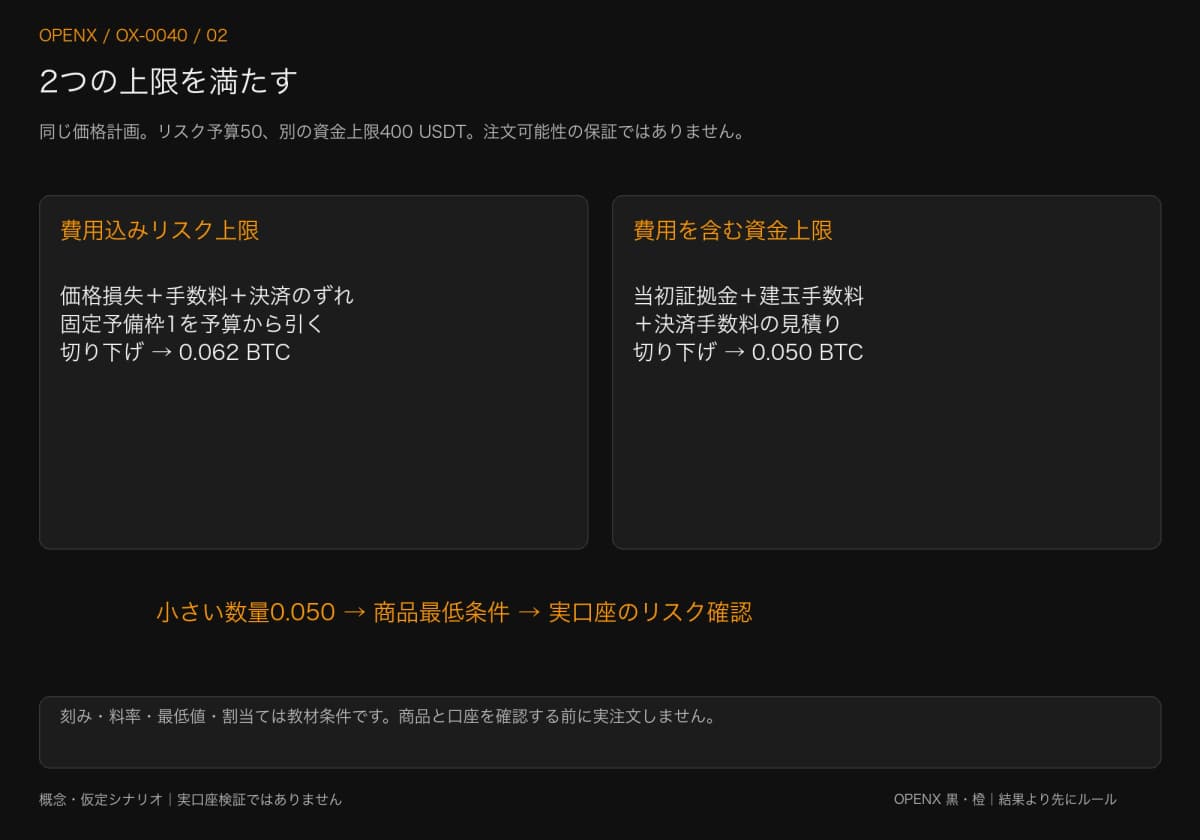
元の価格計画に、教材上の資金上限400 USDTを追加します。取引所から取得した残高ではありません。リスク計算では0.062 BTCまで可能でも、資金計算により0.050 BTCになります。答えが矛盾しているのではなく、制約が違います。
手順1:価格計画と費用条件を固定する
2026年9月10〜11日のBinance BTCUSDT無期限契約の過去価格を使います。出典は公式「USDⓈ-M Futures Kline/Candlestick Data」です。4時間足の計画を15分足で確認します。時刻はUTC、UTC+8なら8時間を加えます。足名は始値の時刻ですが、全値幅が分かるのは完成後です。既知の履歴を使う教材で実注文はなく、数量・約定・費用も仮定で、取引成績ではありません。
確定は9月10日16:00です。77,912.2への初回リテストで指値ショート、価格損切り78,600.0、目標76,536.6を仮定します。確定後の4時間足6本を待ち、翌11日16:00より前に届かなければ取消です。エントリー前に4時間足終値が元の領域上端78,543.9を超える場合や、その後の15分足が上端より上で始まる場合も取り消します。領域の由来はオーダーブロックのリテストで説明しています。数量計算自体に追加の指標は不要です。
到達は最終取引価格の足で調べ、全量の指値約定を仮定します。損切り以上で条件付き買い成行、目標以下で買い指値による決済です。片道手数料0.05%、決済の不利なずれ20 USDT/BTC、資金調達料予備枠1 USDT、刻み0.001 BTC、最低数量0.001 BTC、最低想定元本5 USDT、レバレッジ10倍を教材条件にします。注文した記録ではありません。
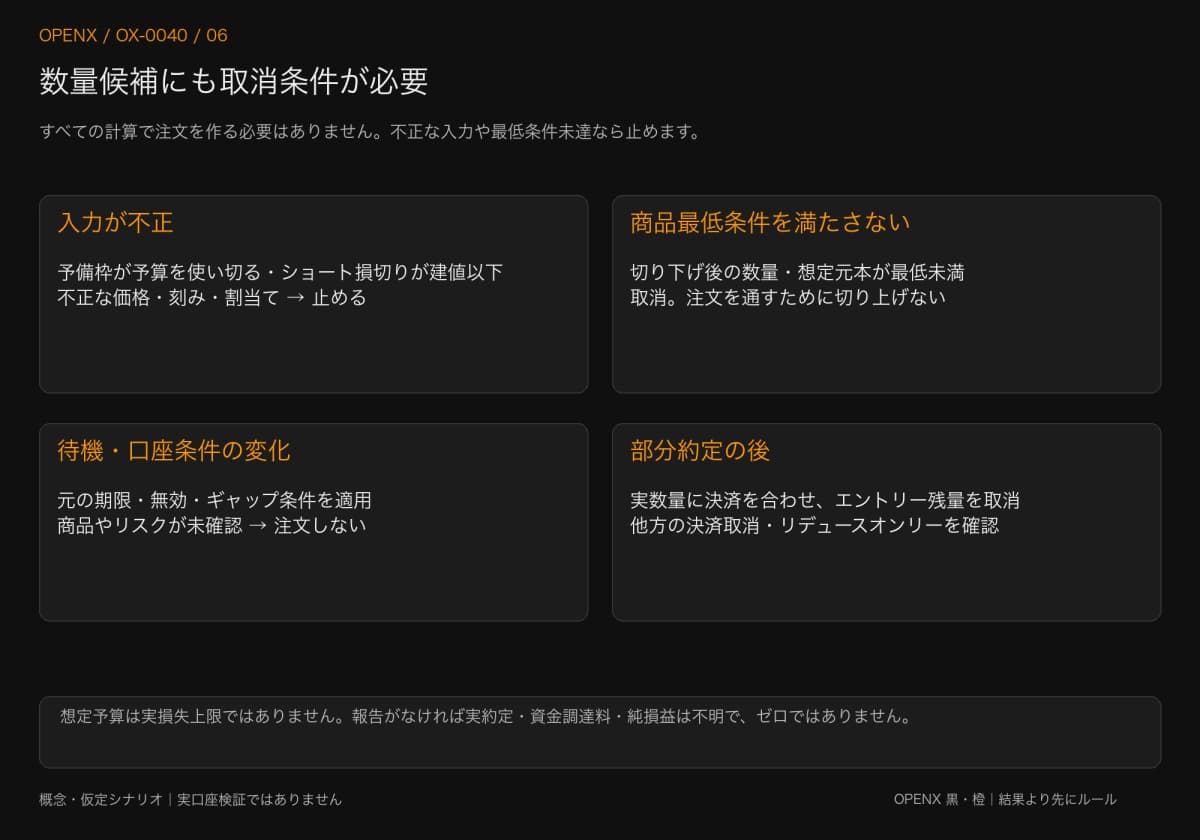
決済がトリガーされた時、または計画取消時には未約定のエントリー残量も取り消す計画です。決済数量は実ポジションだけを対象にします。一方の決済完了後は他方の取消かリデュースオンリーを確認し、残注文による反対建玉を防ぎます。リデュースオンリーはポジションの増加や反対方向への新規建玉を制限する機能です。Close On Triggerは条件付き注文を決済用途にする機能で、条件付き決済ではその適用も確認します。Bybitの「Reduce-Only Order」「Close On Trigger」(ともに2026年6月29日)は別機能として説明しており、対応範囲や連動取消は実環境での確認が必要です。「ショート決済」という表示だけで保護がすべて自動的に有効になるわけではありません。
手順2:リスク上限は0.062 BTCになる
損切り幅は78,600.0−77,912.2=687.8 USDT/BTCです。0.072 BTCなら価格リスク49.5216 USDTですが、元の指定売買価格で仮定の往復手数料5.6344392を加えると55.1560392です。スリッページ前に50を超えます。これは元の計算の不足を示し、過去口座の実費を示すものではありません。
20 USDT/BTCのずれを見込み、決済を78,620.0とすると、単位当たりの損失は次のとおりです。
(78,620.0−77,912.2)+77,912.2×0.0005+78,620.0×0.0005=786.0661 USDT
予備枠1を引いた49を786.0661で割り、0.001 BTC刻みで切り下げると0.062 BTCです。代入すると予備枠込み49.7360982 USDTになります。ここで通ったのはリスク上限だけで、資金400の条件はまだです。
手順3:資金400の制約で0.050 BTCまで減らす
このショートでは注文価格から当初証拠金を簡略計算し、同じ仮定料率で決済手数料も確保します。1 BTC当たりの資金拘束見積額は次のとおりです。
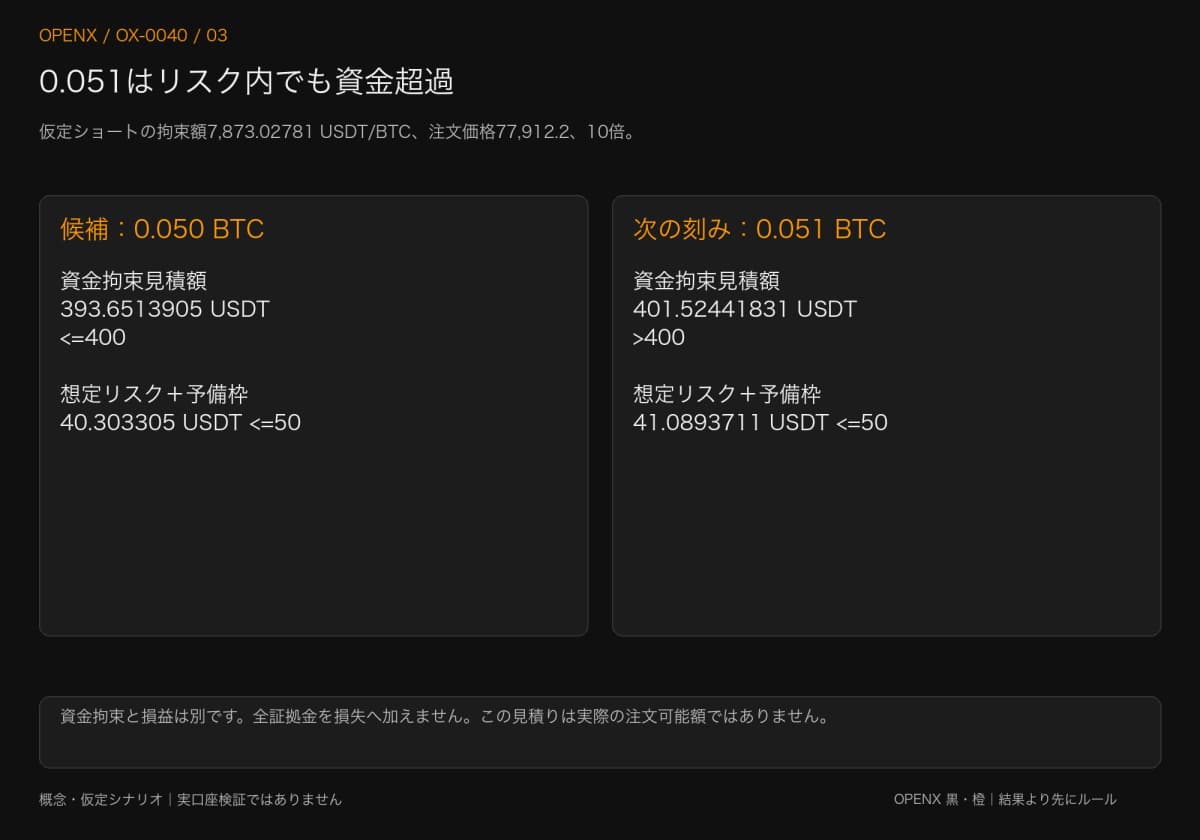
77,912.2÷10+77,912.2×0.0005+77,912.2×(1+1÷10)×0.0005=7,873.02781 USDT
3項は簡略当初証拠金、建玉手数料、ショート決済手数料の見積額です。同一料率の使用は仮定で、現行料金表ではありません。400をこの額で割って切り下げると0.050 BTCです。0.051なら401.52441831 USDTを拘束し、上限を超えます。
0.062と0.050の小さい方、0.050 BTCを選びます。想定元本3,895.61 USDT、資金拘束見積額393.6513905 USDTです。価格損失35.39、仮定往復手数料3.913305、予備枠1を足した40.303305で、両条件を満たします。リスク予算を使い切る必要はありません。
資金計算の決済手数料見積りは資金確保の項目、損益計算の手数料は仮の決済価格による額です。資金拘束額393.6513905全体を損失40.303305へ加算しません。Bybitの「Initial Margin」(2026年4月30日)はマーク価格で評価します。マーク価格は評価・リスクの基準で最終取引価格とは異なるため、注文価格による教材見積りで実際の証拠金、注文可能額、強制決済条件を代用できません。
手順4:条件を1組ずつ変え、元の表を残す
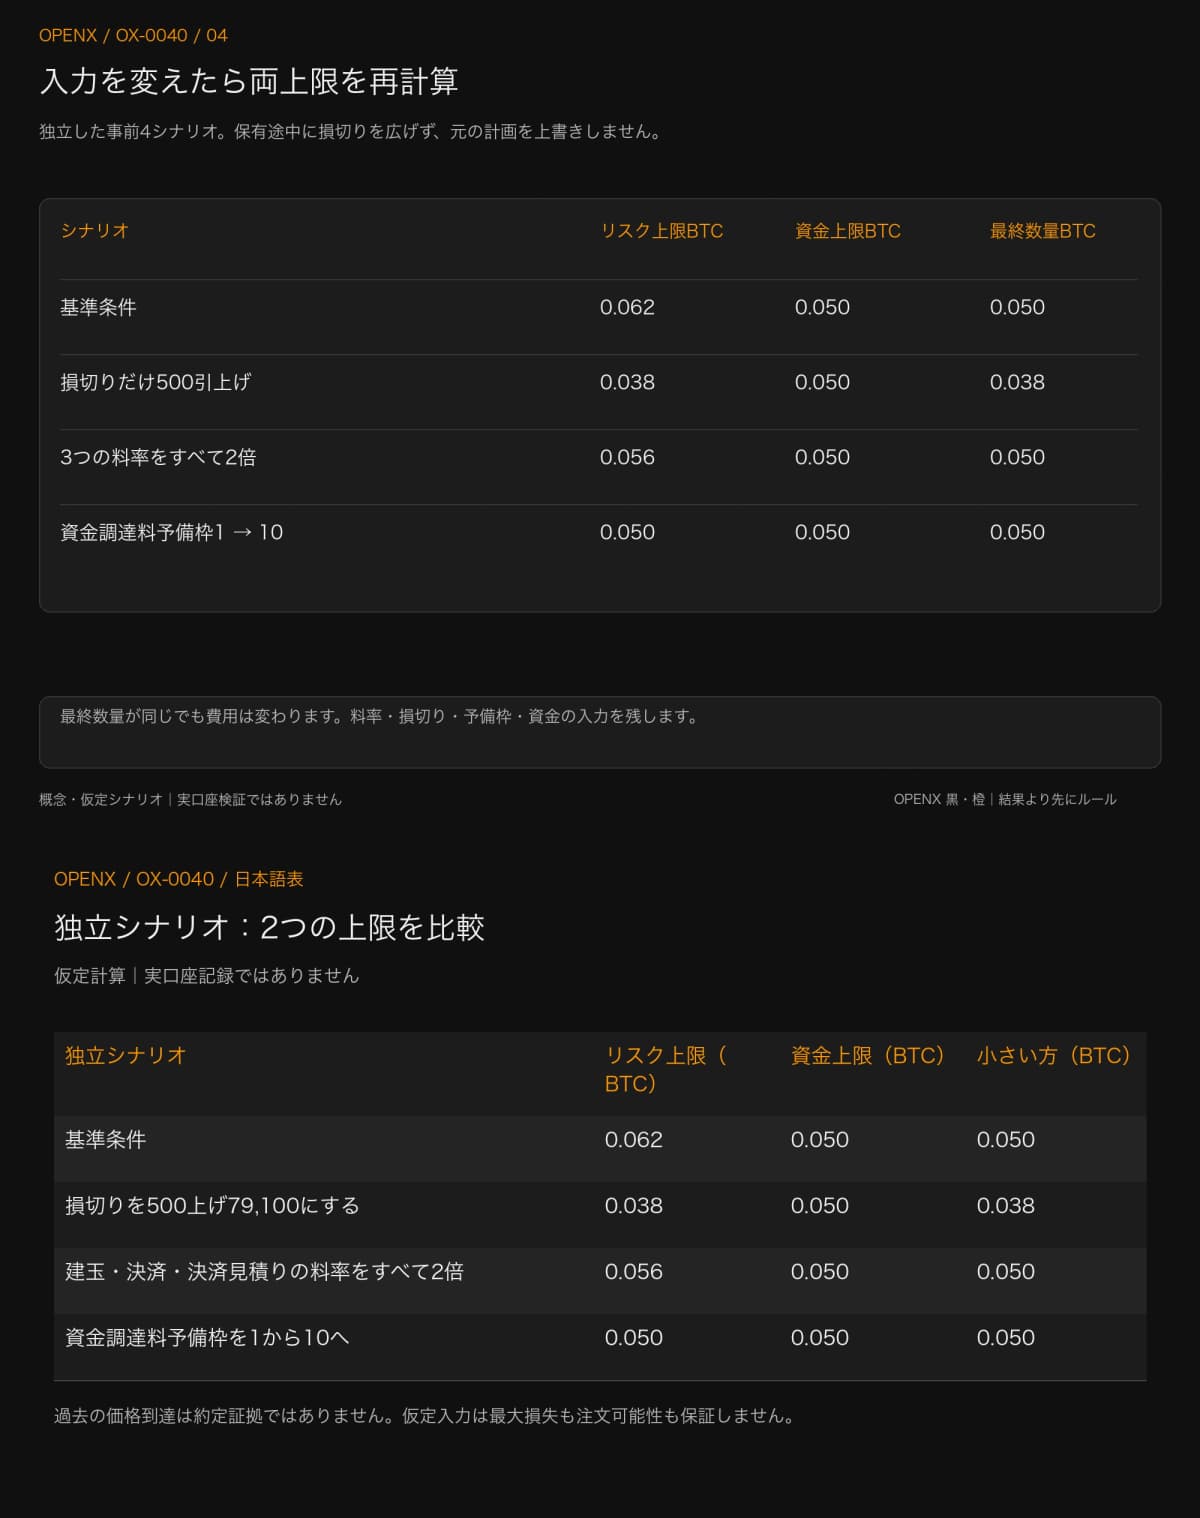
次はそれぞれ独立した事前シナリオです。変更しない入力は固定します。損切りを上げる行は数量への影響を試すもので、保有後に都合よく損切りを広げる許可ではありません。新しい計算として保存します。
| 独立シナリオ | リスク上限(BTC) | 資金上限(BTC) | 小さい方(BTC) |
|---|---|---|---|
| 基準条件 | 0.062 | 0.050 | 0.050 |
| 損切りを500上げ79,100にする | 0.038 | 0.050 | 0.038 |
| 建玉・決済・決済見積りの料率をすべて2倍 | 0.056 | 0.050 | 0.050 |
| 資金調達料予備枠を1から10へ | 0.050 | 0.050 | 0.050 |
資金上限が先に効いていれば、リスク上限が下がっても最終数量は変わらない場合があります。逆に0.050が同じでも、料率2倍が費用に影響しないわけではありません。表には2つの上限、切り下げた数量、代入後の額を分け、「推奨数量」1セルだけにまとめないようにします。
手順5:過去価格の到達と約定を分ける
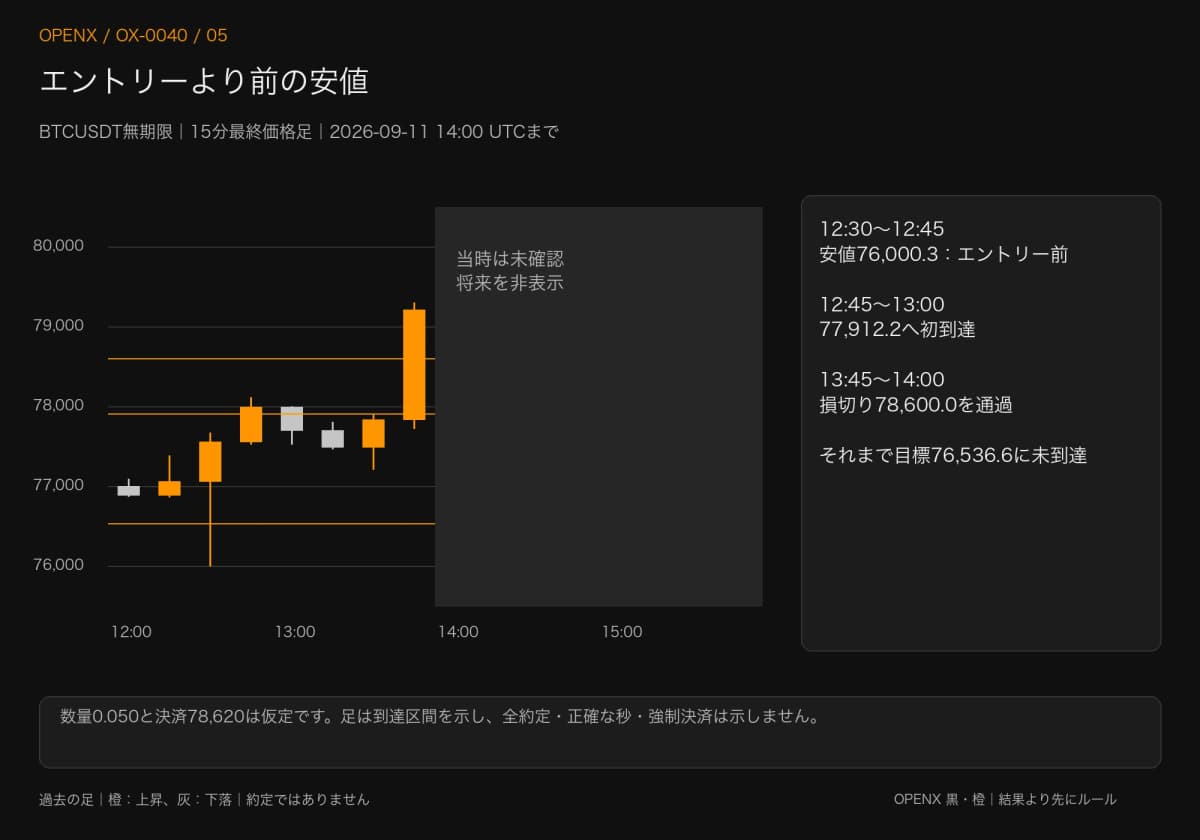
確定後の最初の4時間足5本は77,912.2に届きません。9月11日12:30〜12:45は安値76,000.3ですが高値77,671.4で、エントリー前の下落です。ショートの利益に数えません。初到達は12:45〜13:00で、高値78,115.4、安値77,527.8です。分かるのは15分区間で、12:45ちょうどの約定ではありません。
13:00、13:15、13:30の安値は77,526.4、77,464.6、77,211.4で、目標76,536.6より上です。13:45〜14:00では高値79,300.7が損切りを超え、安値77,720.0も目標に届きません。到達区間が分かれるため、簡略モデルでは損切りが先です。元の価格目標が、費用込み予算の2倍の純利益になるわけでもありません。
0.050 BTCと仮の決済78,620を適用して初めて、予備枠込み40.303305のシナリオになります。足には注文待ち、実平均約定、資金調達料明細がないため実績欄は空欄です。別の部分約定例で0.030だけ建てたなら決済も0.030とし、決済トリガー時や計画終了時に未約定0.020を取り消し、全決済後に他方の決済注文も確認します。これも過去の約定報告ではなく別の仮定です。
計算した数量を取り消す条件
予備枠で予算を使い切る、ショートの損切りがエントリーより上にない、価格・数量刻みが不正なら止めます。切り下げ後に最低数量や最低想定元本を下回る場合も取消です。予算1.5 USDT、予備枠1で同じ条件なら数量刻み1単位未満になります。レバレッジを上げたり切り上げたりして無理に注文を作りません。
教材計算の後には、実仕様、料率、利用可能資金、他ポジション、決済設定を確認します。Bybitの「FAQ — Order Execution and Liquidation」(2026年9月25日)はトリガーと執行を区別し、指値の部分約定・未約定も説明します。条件変化で実画面と見積りが違えば、差を解消するまでは実注文可能と判断しません。
入力と結果を同じ記録につなげる
入力、両上限、切り下げ数量、取消理由を残すと計算を追えます。変更ごとに別版を保存し、実約定や純損益は口座記録がそろってから埋めます。表計算の答えは約定ではありません。次はトレード日誌の書き方につなげてください。
支える資金の範囲は分離マージンとクロスマージン、決済後の照合は先物の取引コストと純損益で掘り下げます。どちらも今回の2つの上限を置き換えず、1例の結果を戦略成績に変えるものでもありません。
本記事は教育と過去計算の練習用で、投資助言ではありません。料率、スリッページ、資金調達料、商品・口座条件は変わります。教材の数量や予算は実損失上限も注文可能性も保証しません。