合約強平是部位或帳戶不再滿足平台維持要求時,由系統接管風險的流程,未必等到保證金歸零。停損則是另一條委託流程,選錯觸發價格、觸發後未成交,都可能來不及退出。先核商品、模式、標記價格與有效退出單,再按帳戶紀錄還原先後;缺少風險快照或成交回報時,不用一張K線判定強平原因,有爭議應保留紀錄交平台查核。
圖上明明沒有碰到停損,為什麼倉位卻沒了?這個問題最容易讓人直接去比兩條線,卻漏掉更前面的條件:圖表顯示的是哪種價格,停損用哪種價格觸發,平台又用什麼衡量帳戶風險。
我會先把這三件事拆開。再用一份雙價格教學帳本,帶你判斷每個時點能說什麼、還缺什麼。本文不會從幾根K線猜出某個帳戶的真實強平價;我們要完成的是一套能重做的核對流程,避免把「尚未觸發」「已觸發未成交」和「已被強平」混在一起。
關鍵要點
- 強平、價格停損與保證金歸零是不同事件,不能用同一條價格線代替。
- 風險率先看分子分母;數值都寫100%,惡化方向仍可能相反。
- 價格資料只能核價格條件,真實強平與實際損失還要帳戶及成交紀錄。
合約強平看風險條件,停損是另一條委託流程
強平是平台的風險處理,停損是交易者事先安排的退出條件。 前者不會因為你掛了停損就暫停,後者也不因畫面上有一個價格就代表倉位已經減少。若尚未熟悉倉位、保證金與退出如何接在一起,可以先看永續合約入門流程;以下仍把本篇必需的概念講完整。
先分開最新成交價、指數價格與標記價格
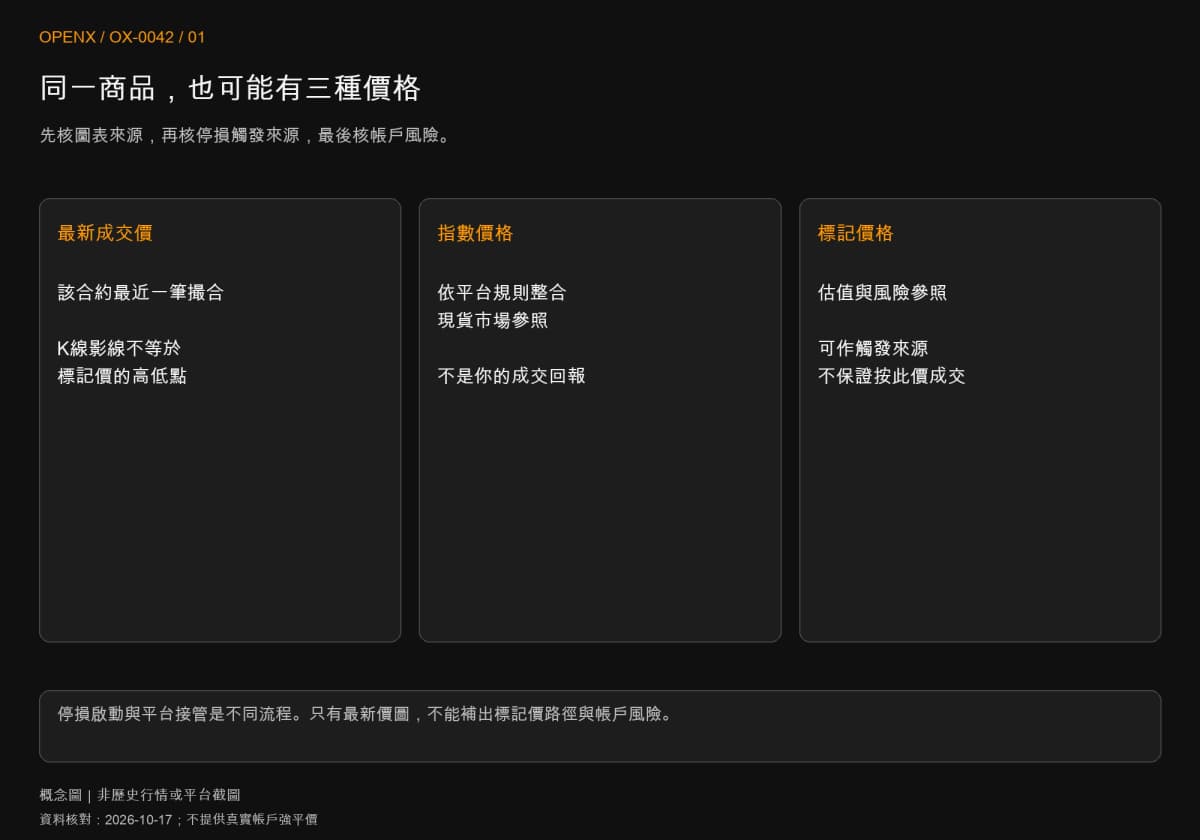
最新成交價是該合約最近一筆撮合價格;指數價格是平台依其規則整合的現貨參照;標記價格則是平台用來衡量部位價值及風險的價格。它們可能相近,卻不是同一條資料。你開的是合約最新成交價圖,看到的影線就不能直接當成標記價格的高低點。
Binance官方《合約強平協定》說明,以標記價格作強平判斷參照,並區別最新價格。這個區別也解釋了為什麼要先核圖表來源:停損若採最新價,標記價先到風險條件時,兩條流程就可能出現時間差。改用標記價觸發仍不保證按標記價成交,執行要看當時可撮合的對手單。
初始保證金不是可以虧光的額度
Binance上述《合約強平協定》以資金支持與維持保證金說明風險條件;在此先分清用途:初始保證金是建立部位所需資金的一部分,維持保證金則是持有部位須符合的最低要求。當可用來支持風險的權益不足,平台可能在資金尚未完全耗盡時開始處理。因而「入場價反向移動槓桿倒數」只能是非常粗糙的想像,不能拿來當真實強平價。
真要重建價格,還得知道產品公式、數量、模式、風險檔位、費用及當時資金變動。資料不齊時,計算器多顯示幾位小數,並不會讓結果更可信。強平觸發的參考、接管後的處理價格與最後帳單,也應分開保存,不把三者寫成同一個成交價。
同樣寫100%,風險率的方向可能相反
百分比沒有分子分母,就不能跨平台直接比較。 名稱看起來接近的比率,可能一個越高越危險、另一個越低越危險。先辨認帳戶適用的公式,再談離門檻多遠,比記一個通用警戒數字有用。
先看分子分母,再看警戒方向
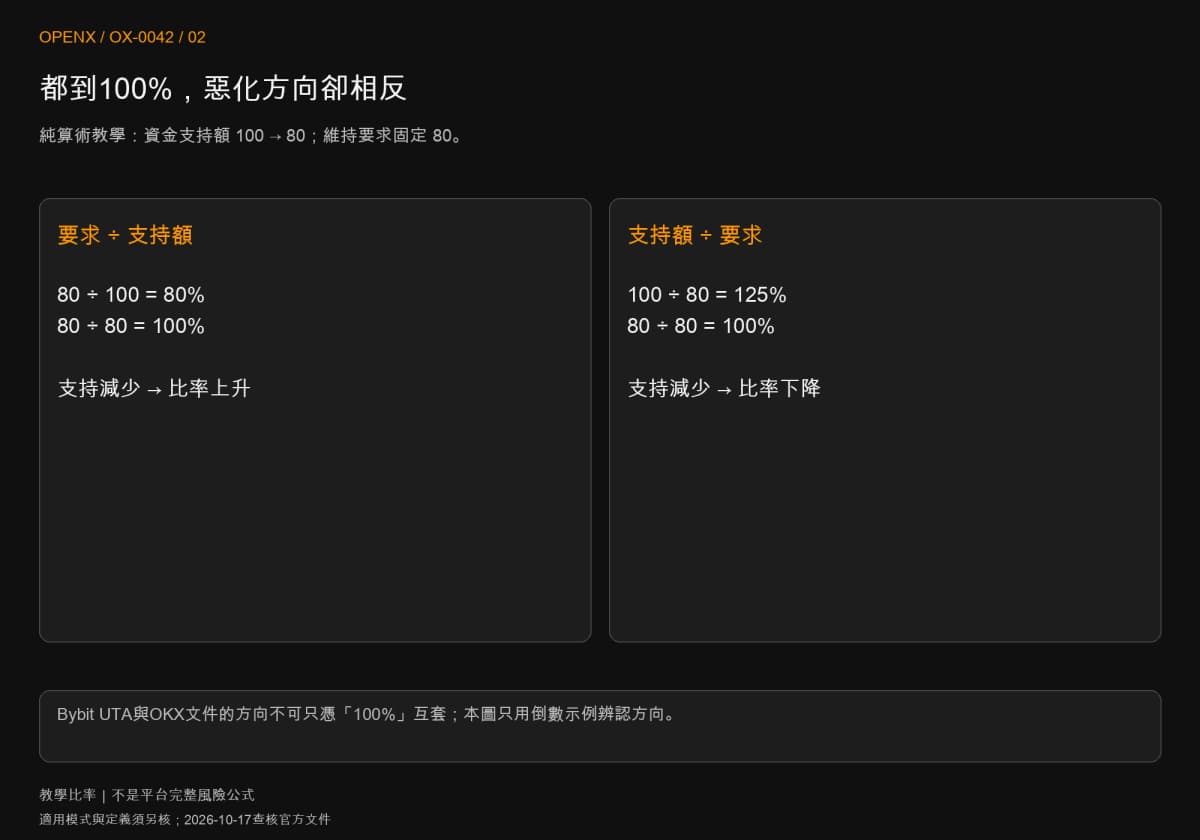
Bybit《FAQ — Order Execution and Liquidation》2026年9月25日版本,將UTA(統一交易帳戶)全倉的強平條件寫成帳戶維持保證金率MMR達100%;逐倉則以標記價觸及部位強平價說明。OKX《如何計算合約強平價格?》2026年8月11日版本,使用維持保證金率小於等於100%的表述,並提示須確認帳戶適用性。比較時不能只抄「100%」而省略模式與定義。
用一個純算術例子辨認方向:假設資金支持額100、維持要求80,要求除以支持額是80%;支持額除以要求則是125%。支持額降到80時,兩個比率都變成100%,但一個向上走、一個向下走。這只是互為倒數的教學式,不是任何平台完整風險引擎,不能據此替真實帳戶算風險率。
全倉的參考價,不能當成固定保護線
全倉的其他部位、資金與抵押品變動可能一起影響風險。Bybit上述文件特別把全倉畫面的強平價稱為參考值,實際依帳戶MMR判斷;不能把開倉那一刻截到的數字永久沿用。要理解哪些資金在支持哪些部位,可接續逐倉與全倉差在哪。
如果你只保留單一交易對截圖,卻沒有同時點的帳戶資料,能重建的就只是局部行情。這不是說全倉不能檢查,而是先承認檔案少了一部分,避免用最新價的影線補出原本沒保存的風險狀態。
雙價格教學案例:停損還沒觸發,風險參考已被穿越
下面比較同一時刻的最新成交價與標記價格,看看停損條件為什麼可能較晚到達。 全部價格、時間、倉位與風險參考都是教學假設,不是歷史行情或實盤紀錄。先把持倉與判斷規則列好,再依序看事件;這個例子不能證明真實帳戶曾被強平。
第一步:先固定持倉、價格來源與未知欄位
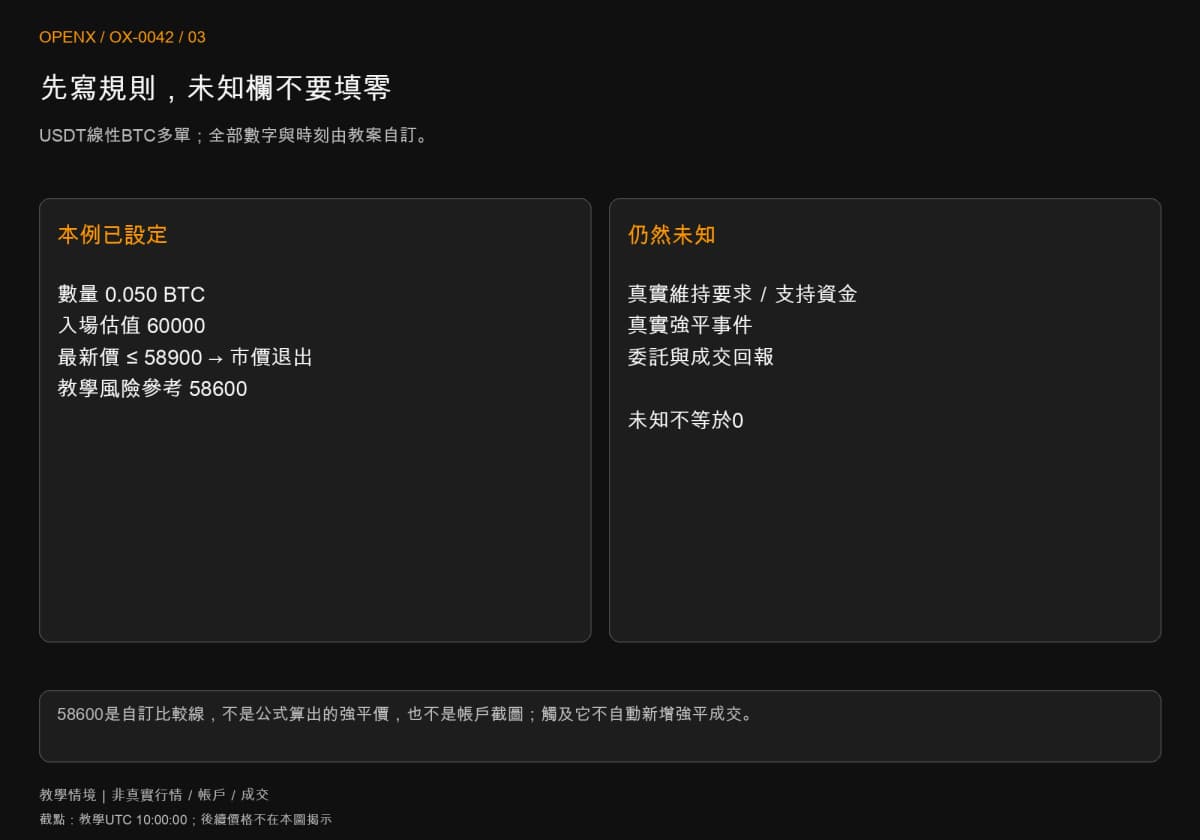
假設USDT線性BTC永續多單0.050 BTC,入場60000 USDT,價格下跌會形成負向價格損益。BTC是比特幣,USDT是本例計價與結算資產。教學時鐘使用UTC協調世界時,不對應某一天的真實市場。10:00:00,最新價與標記價都設為60000。
事前停損條件固定為「最新價小於等於58900時啟動市價退出」。另放一條58600的教學風險參考,專門演示標記價可能先穿越別的線;它不是平台公式算出的強平價,也沒有任何帳戶截圖可以替它背書。這條線即使被穿越,帳本也只記「參考已觸及」,不自動新增強平成交。
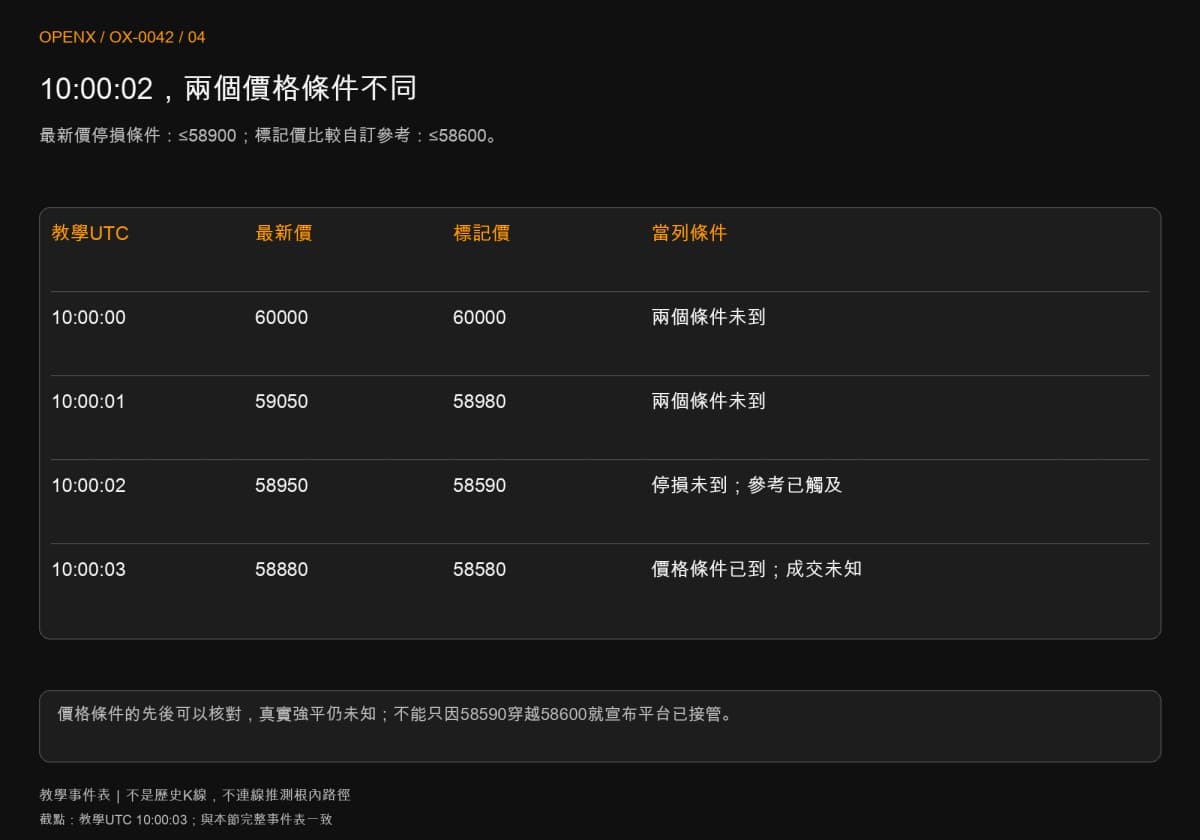
下表只列幾個時點,兩筆之間怎麼走並不知道。判斷真實逐倉強平,還需要同一帳戶、商品、模式與時點的有效強平條件及平台事件紀錄;全倉還要看帳戶風險狀態。本例沒有這些資料,因此只能比較兩種價格何時到達指定條件。
第二步:同一時刻,兩種價格給出不同結果
按事前規則依序比較,先問最新價是否觸發停損,再問標記價是否穿越教學參考。不要先挑看起來較有利的一種價格來畫圖。
10:00:02這一列,58950仍大於58900,所以最新價停損條件未滿足;58590卻已低於58600。兩者可以同時成立,不需要把圖表改錯才能解釋。它提供的是「兩種價格先後可能不同」的機制示例,並沒有提供一筆帳戶被接管的證據。
回頭只看最新價圖,你會覺得停損還差50;若又把58600當成保證安全線,就可能得出「還早」的錯誤結論。正確做法是把畫面價格、條件價格與風險資料分欄,保留當時版本。不能用之後更新的參考價,反過來改寫10:00:02的判斷。
第三步:最新價終於到停損,也不能補寫成交
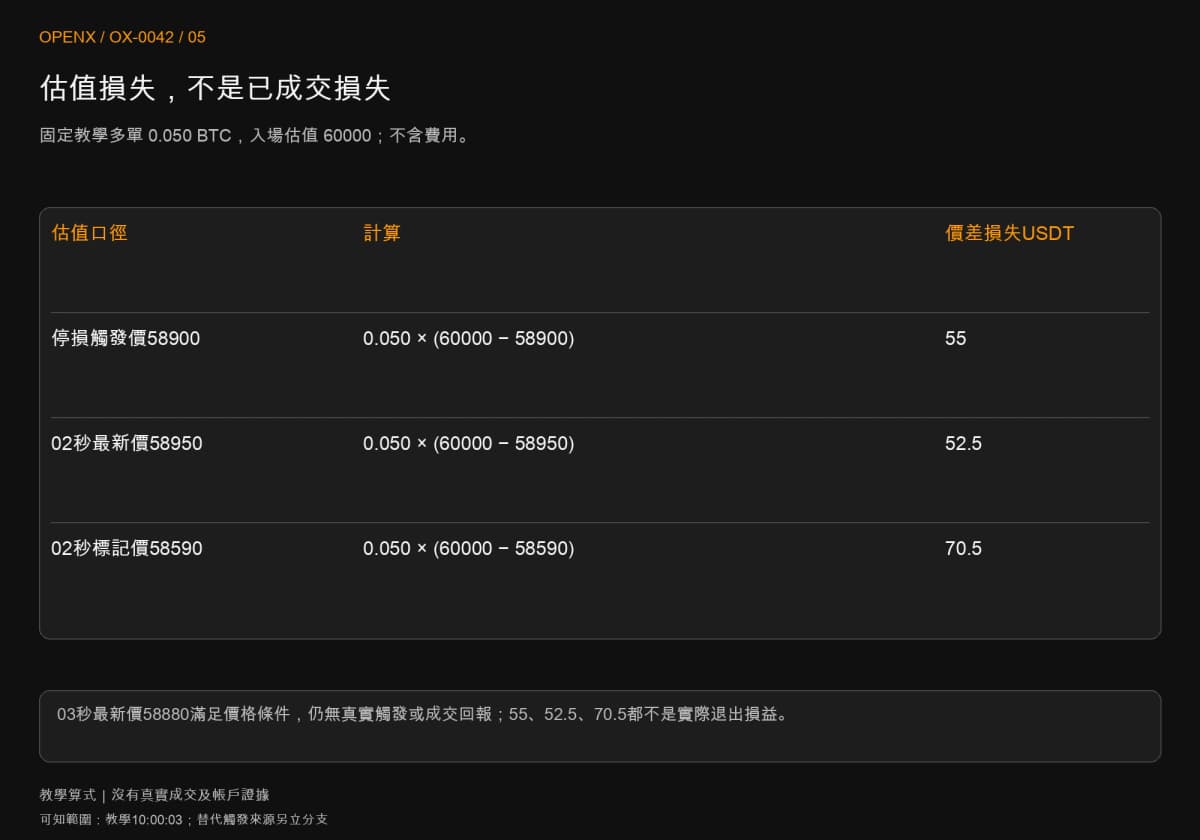
10:00:03的58880已低於58900,教學價格條件成立。但這一列沒有服務器的觸發回報、委託接收或成交回報,因此只能標為「價格條件已到」。它甚至不能證明一張真實市價單成功送入市場,更不能把58900當成退出均價。
如果補來的訂單紀錄顯示已觸發、零成交,便改記「已觸發未成交」;若有部分成交,才按回報減掉相應數量;若有強平事件,則另記接管時間與已處理數量,檢查後續退出單還剩多少。它們是新增證據後的不同分支,不是本例已發生的結果。沒有回報時,帳本在這裡停下,不編出一個成功退出的結局。
這個停下來的條件很重要。假如你把價格條件成立直接寫成「已平倉」,後續所有風險計算都會把部位當成零。實際只平了一部分、甚至根本沒有送單時,這份紀錄就會掩蓋仍在承擔的敞口。
第四步:用數量算價差,另外追查強平證據
以固定0.050 BTC計算,從60000到58900的計畫價差損失為55 USDT;這只是把觸發價暫作估值,並非保證損失上限。10:00:02若用最新價58950估值,價格損失是52.5;改用同列標記價58590估值,則是70.5。兩個數字來自不同價格口徑,都不是已實現成交損益。
因此「還沒到計畫55的價差」與「標記估值已損70.5」並不矛盾。平台是否需要處置部位,仍取決於當時的有效資金支持與維持要求。僅憑70.5,不能推出保證金剩多少,也不能判定一定已強平;缺少的帳戶資料應留作待查。
還可以做一個獨立對照:保留相同事件,只把教學停損來源改為標記價,10:00:02的58590已低於58900,該分支便較早滿足價格條件。但它仍沒有委託接受與成交回報,不能宣布逃過了強平,更不能把這個改案寫回原本採最新價的計畫。一次只改一個條件,才知道差別來自哪裡。
若你收到一份聲稱兩筆間已退出的紀錄,就核對成交識別碼、時間、數量和價格是否齊備,而非只看損益已變小。本例未提供真實成交證據,真實成交筆數和成交量都屬未知,不能以零代填。
你可以照事件表逐列重做,也可以另測改變觸發來源、缺價格或重複時刻的情況;少了必要欄位就保留待查,不把它變成虛構的帳戶績效。最後將價格來源、觸發狀態與待補證據寫在同一列,查核的人才能知道下一步該找哪份資料。
遇到強平爭議,按事件取證而不是移動停損線
查核先還原同一時間軸,再比較當時有效的設定。 單看最後一張畫面,可能混入事後已更新的數量、風險價或餘額。這份資料若要交平台客服,事件編號與服務器時間通常比手動畫的線更容易對齊。
保存價格來源,也保存帳戶與訂單狀態
先記商品完整名稱、帳戶模式、持倉方向與數量,再保存最新價或標記價資料的來源與時區。訂單側分別留下觸發來源、觸發價、委託類型、狀態變更、成交數量及均價;帳戶側保留當時可支持資金、維持要求、資金劃轉、費用及其他相關部位。你要比較的是同一時點的狀態,並非任意兩張截圖。
OKX上述強平文件也把撤單、減倉與強平分成處理階段。核對時不要預設每次都在同一刻全數平掉;是否真的減少了數量、剩餘多少與費用多少,都要追到對應回報。平台產品與地區適用性不同,不能拿別家處理順序當成申訴結論。
資料不完整,哪幾種結論先保留
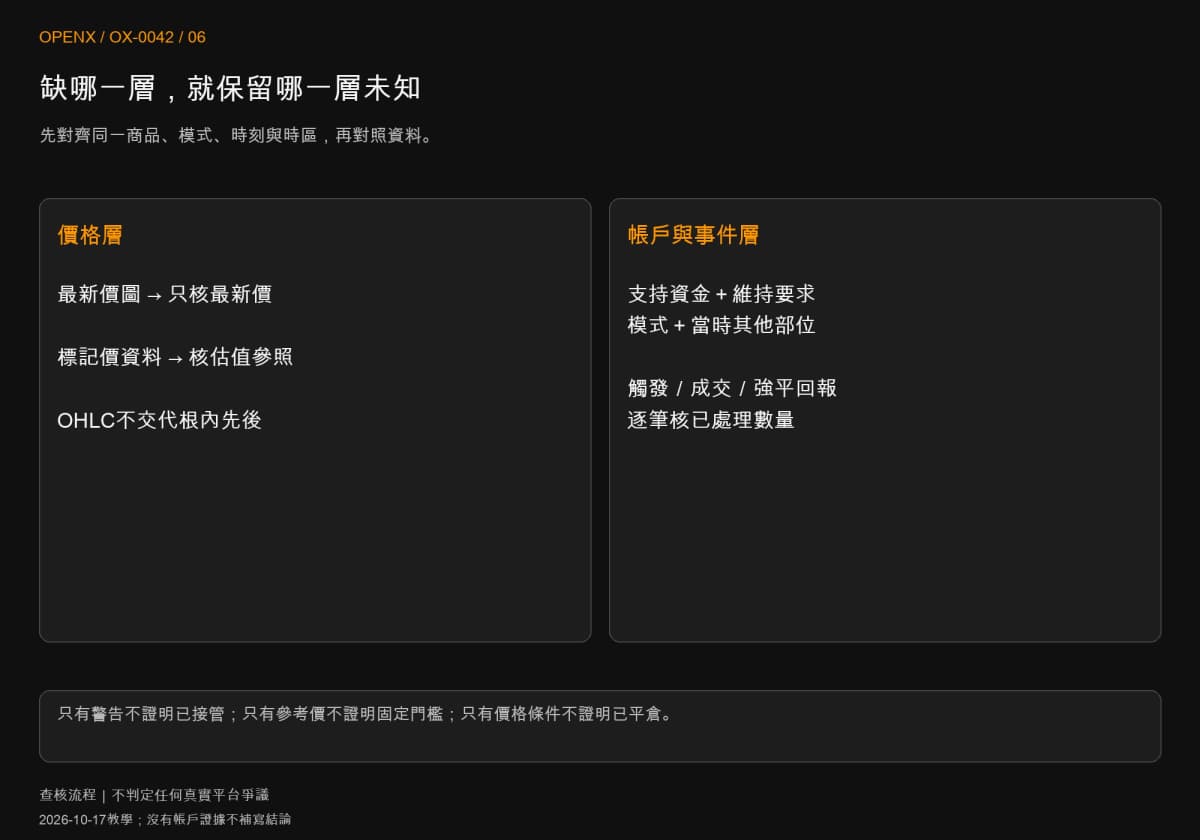
只有最新價K線,就先保留標記價路徑;只有標記價,就先保留帳戶門檻;只有風險警告,就先保留是否接管與最後成交。尤其同根K線同時涵蓋幾個價位時,OHLC開高低收並不交代根內先後,還需要細粒度資料或事件回報。
把這些空白寫出來,不代表放棄查核。你是在明確告訴下一個處理者需要哪一類證據,而不是讓一段推測在轉述幾次後變成「已確認平台出錯」。
降低強平風險,先檢查自己還能控制什麼
能控制的是事前敞口、資金安排與退出設定,無法保證的是每次退出的速度及成交價格。 不要把強平價當作自己的停損方案,也不要因為看到風險就不停轉入更多資金,卻沒有重新定義願意承擔的總額。
降數量、追加與改槓桿,作用不一樣
在相同價格變動下,減少數量會降低線性價格損益的絕對值;追加資金改變支持關係,不會撤銷已發生的虧損;修改槓桿則牽涉保證金與平台條件,不能憑倍率變小就宣布安全。先用合約倉位怎麼算核對預算與數量,再回到本帳戶檢查實際風險狀態。
後續學習:把計畫寫成可以核對的紀錄
可用交易日誌的欄位與範本分開保存計畫、委託與成交。合約止盈止損怎麼設?觸發價格、成交與只減倉,接續說明退出委託;資金費率是什麼?結算時間、支付方向與持倉成本,處理持倉期間的結算。
本文僅供教育與風險辨識,不構成投資建議;教學數字不代表真實行情、帳戶或成交。槓桿合約有強平、滑價、系統與資產風險,單一示例不能證明策略績效或虧損上限。