合約止盈止損先按實際持倉選觸發來源、價格、數量及市價或限價執行,取得設定接受回報後才算建立委託。觸發不等於成交,部分成交後按回報更新餘量,最後核實實倉歸零及相關殘單取消。只減倉限制反向開倉,不保證成交;數量或撤單狀態不清時先查同單回報,避免盲目重送,無法確認有效保護時不新增敞口。
「停損設好了」聽起來是一個完成狀態。但打開訂單紀錄,可能只是設定被接受,還沒觸發;也可能已經觸發,限價單卻還掛著。這兩種情況,畫面上都可能留著同一個停損數字,倉位的風險卻完全不同。
這篇先解釋各種價格與委託的工作,再從0.050 BTC的計畫開始,走過部分入場、撤掉餘單、停損觸發、分批退出和清點殘單。全部成交回報都明確標為教學假設。我更想讓你看懂數量怎樣變成零,而不是只找到下單介面裡那個「確認」按鈕。
關鍵要點
- 觸發價、委託價與成交價各有用途,限價停損可能觸發後仍無法成交。
- 退出數量跟實倉走,不能因原計畫0.050就假設全部成交。
- 只減倉限制反向開倉;撤入場餘單、取消失效退出單仍須獨立核對。
合約止盈止損,先寫觸發條件再選執行方式
完整退出條件至少包含價格來源、觸發方向、委託方式與數量。 只說「跌到58900就走」,還沒交代是最新價還是標記價、走多少,以及觸發後要送什麼單。這裡先以USDT線性BTC永續多單說明,BTC是比特幣、USDT是本例結算資產;多單退出需要賣出平倉。商品與資金安排可接續永續合約入門流程。
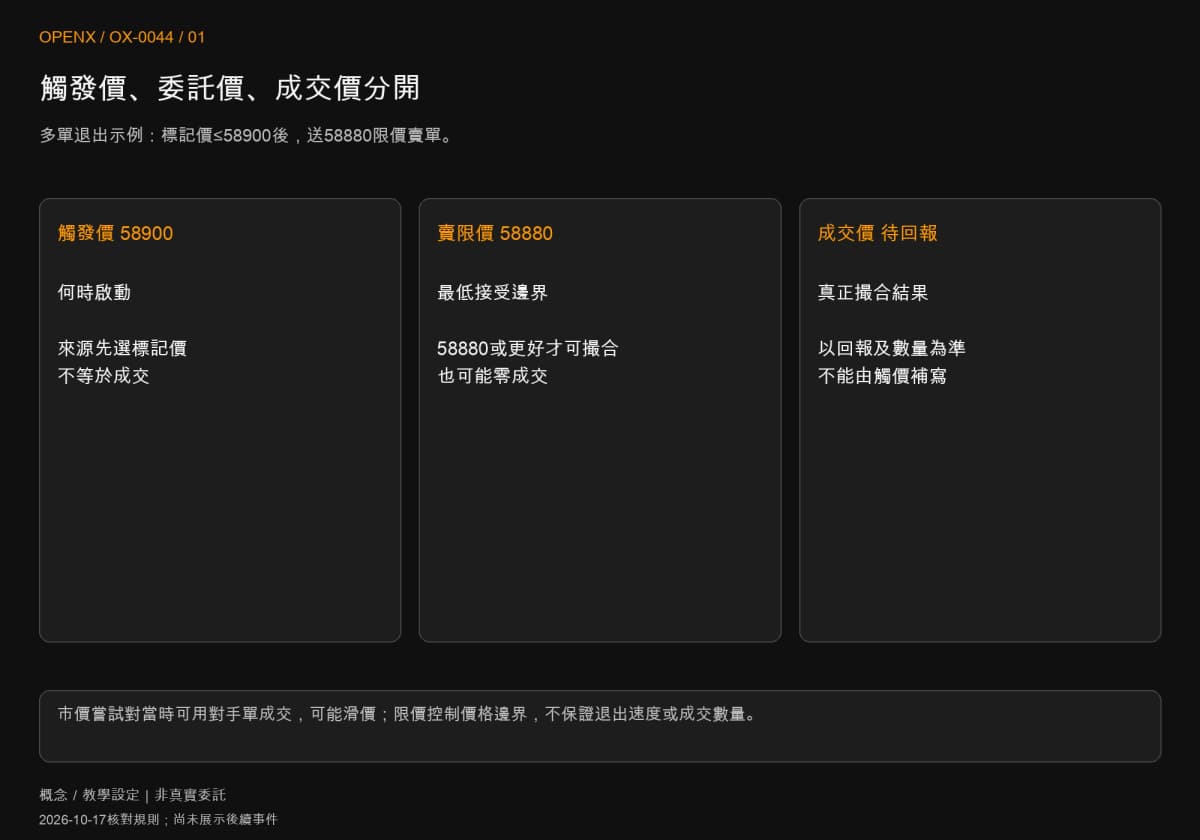
觸發價、委託價與成交價分三欄
觸發價決定何時啟動;限價委託價決定願意接受的成交邊界;成交價則來自真正撮合。多單止損若設「標記價小於等於58900,送58880的限價賣單」,就不是保證按58900或58880賣掉,而是符合條件後才嘗試以58880或更好的價格退出。
標記價是平台的估值與風險參照,最新成交價是該合約最近的撮合結果,指數價格是按規則整合的現貨參照。OKX官方《合約交易如何設定止盈止損?》2026年8月26日版本,區分觸發、委託與價格來源,並提醒觸發後的限價單未必成交;實際產品的價格限制與適用性,仍以帳戶當下規則為準。
市價與限價,交換的是什麼條件
市價退出會嘗試與當時可用對手單撮合,成交均價可能偏離觸發價,這個差異就是滑價;限價退出保留價格邊界,代價是可能只成交一部分,或一直等待。這不是兩個按鈕誰比較高級,而是你願意承擔哪種失敗情況。
Bybit《Take Profit and Stop Loss》2026年10月8日版本,將觸發參照、整倉/部分倉與執行方式分開設定;條件限價仍須等待可匹配的價格,不把一個產品的預設值套給別家,也不因介面顯示「市價」就保證立即全數退出。若使用滑價限制,須一併核對超限後的取消或未成交處理。
只減倉管方向,不替你保證成交
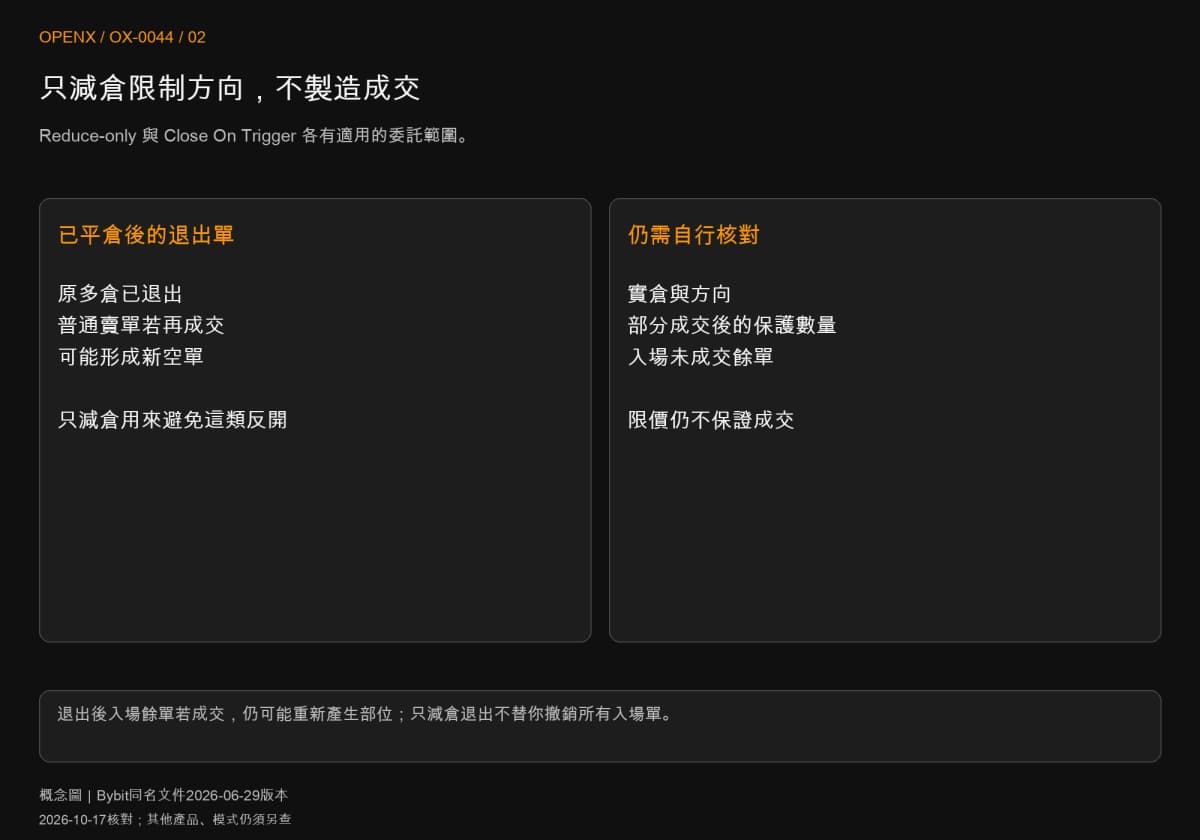
Reduce-only只減倉的目的,是讓退出單減少現有部位,避免退出後反向開倉。 它不會創造流動性、不替你取得想要的價格,也不代替交易者確認委託是否還有效。持倉模式與產品不同,支援的欄位也可能不同。
Reduce-only與觸發後平倉的適用範圍
Bybit《Reduce-Only Order》2026年6月29日版本,說明限價單可使用只減倉,數量超過現有部位時可能被調整或取消;同日《Close On Trigger》則針對條件單的平倉用途,觸發後仍須依市價或限價方式執行。不能把「只用來平倉」擴張成「限價一定成交」。
假設多單已被其他委託平掉,原本沒有限制的止盈賣單後來又成交,便可能形成新的空單。只減倉是防止這類結果的工具,但你還是要檢查當前倉位、委託方向及回報。部分止盈後,也應核實剩餘停損是否覆蓋新的實倉數量,不憑預設印象認為系統已經全部替你調好。
配對退出單與未成交入場單,分別核對
有些TP/SL止盈止損功能會在一側觸發後撤掉另一側;獨立提交的兩張單卻不必然具有相同關係。Bybit上述TP/SL文件的配對處理,是該功能的規則,不是所有兩張反向委託都自動互相取消。下例採獨立管理的退出委託,所以會逐一檢查與撤銷。
還有一張容易漏掉的單,是尚未成交的入場餘量。你把已有多單平掉,不代表原來的限價買單跟著消失;它之後成交,部位又會回來。退出前後都要查入場單剩多少,不能只看止盈止損清單。
部分成交教學案例:從0.050計畫走到0.030實倉
本例按委託事件改數量,並把「撤單請求」與「撤單成功」分開。 價格、時間、數量與所有回報均為教學假設,不是某交易所實測或真實行情。時鐘採UTC協調世界時,只表示事件順序。它示範如何核對,不主張該設定適合實盤。
第一步:固定條件,按已成交數量保護
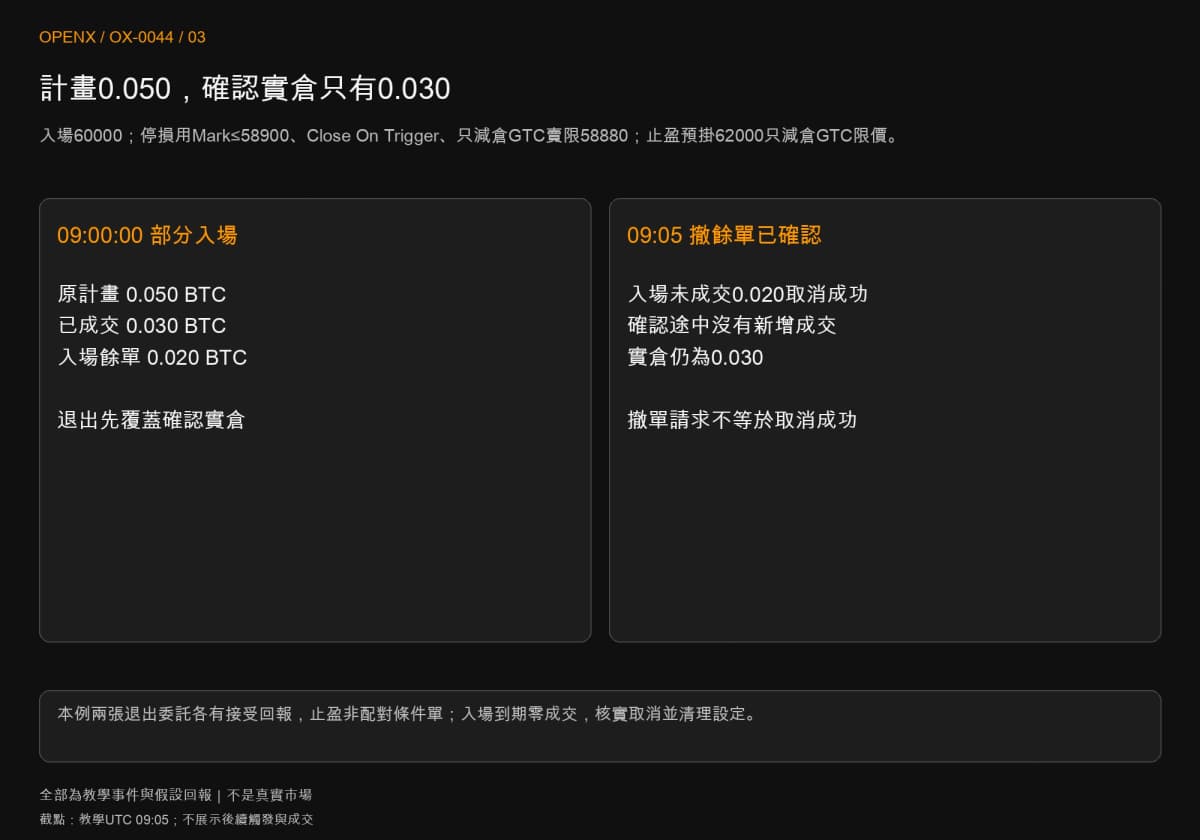
先固定這份假設計畫:限價買入0.050 BTC,入場價60000,等待到09:05。停損採標記價小於等於58900觸發,啟用Close On Trigger觸發後平倉用途,再送58880的只減倉GTC限價賣單;GTC表示持續有效直到成交或被撤銷。另預掛62000的獨立只減倉GTC限價止盈賣單,它沒有另一個條件觸發價,也不與停損自動配對。停損觸發三秒後若仍有餘量,就先撤單核對,再按已確認實倉處理。這三秒只是案例設定,不是平台保證延遲,也不是所有帳戶都適用的應變期限。
09:00:00,假設成交回報顯示只買到0.030 BTC,均價60000,入場餘量0.020尚未成交。此時要保護的是0.030多單,不能把0.050全當作持倉。本例另假設停損設定與62000止盈委託都已取得接受回報,後續也沒有其他入場成交;實際操作若沒有接受回報,應先查委託是否建立,不能當作已有保護。
到09:05,對入場餘量提出撤單並取得取消成功回報,確認那0.020沒有在等待期間補成交。之後實倉仍是0.030。若取消回報之前又成交了0.005,實倉便應改成0.035,退出單也要重核;不能因為自己已經按下撤銷,就把所有後到回報丟掉。
第二步:限價停損已觸發,倉位卻沒有減少
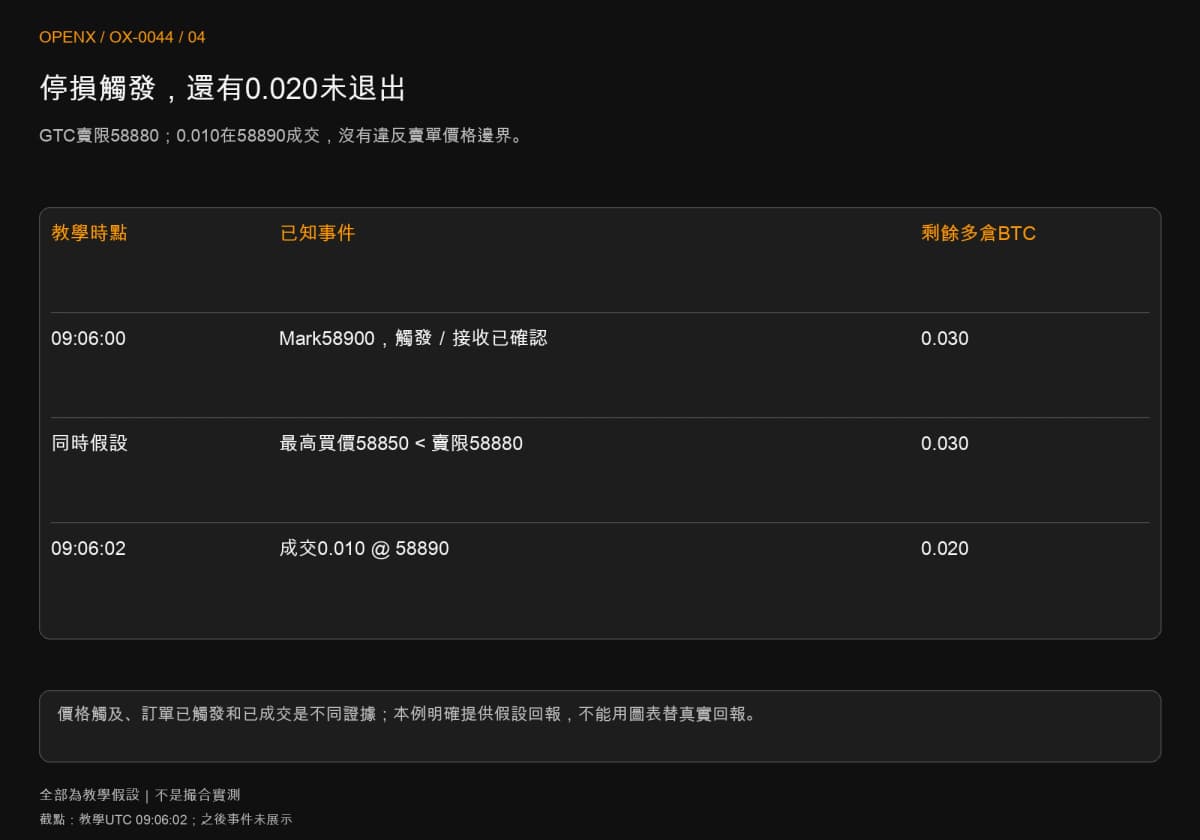
09:06:00,教學標記價降至58900,紀錄另有條件單已觸發並被接收的回報。於是0.030 BTC的58880限價賣單開始等待。假設此刻最高買價只有58850,而且沒有更高買單,就沒有能滿足58880或更好價格的對手單;「已觸發、零成交」在這個帳本裡是合理結果。
價格到達與訂單觸發,要分開確認。若只有標記價58900的畫面,最多知道價格條件已到;還要收到觸發及接收回報,才能把訂單記為已觸發。本例假設兩份回報都已收到。實際若顯示被拒絕、系統忙碌或結果未知,就查該筆委託狀態,不能直接往下當作掛單成功。
09:06:02,教學成交回報新增一筆0.010 BTC、價格58890。它高於賣單最低接受價58880,所以沒有違反限價邊界;剩餘多單是0.030減0.010,等於0.020。成交價較58900觸發價低,並不代表限價失效,兩個欄位本來就回答不同問題。
第三步:部分退出後,先確認撤單再處理餘量
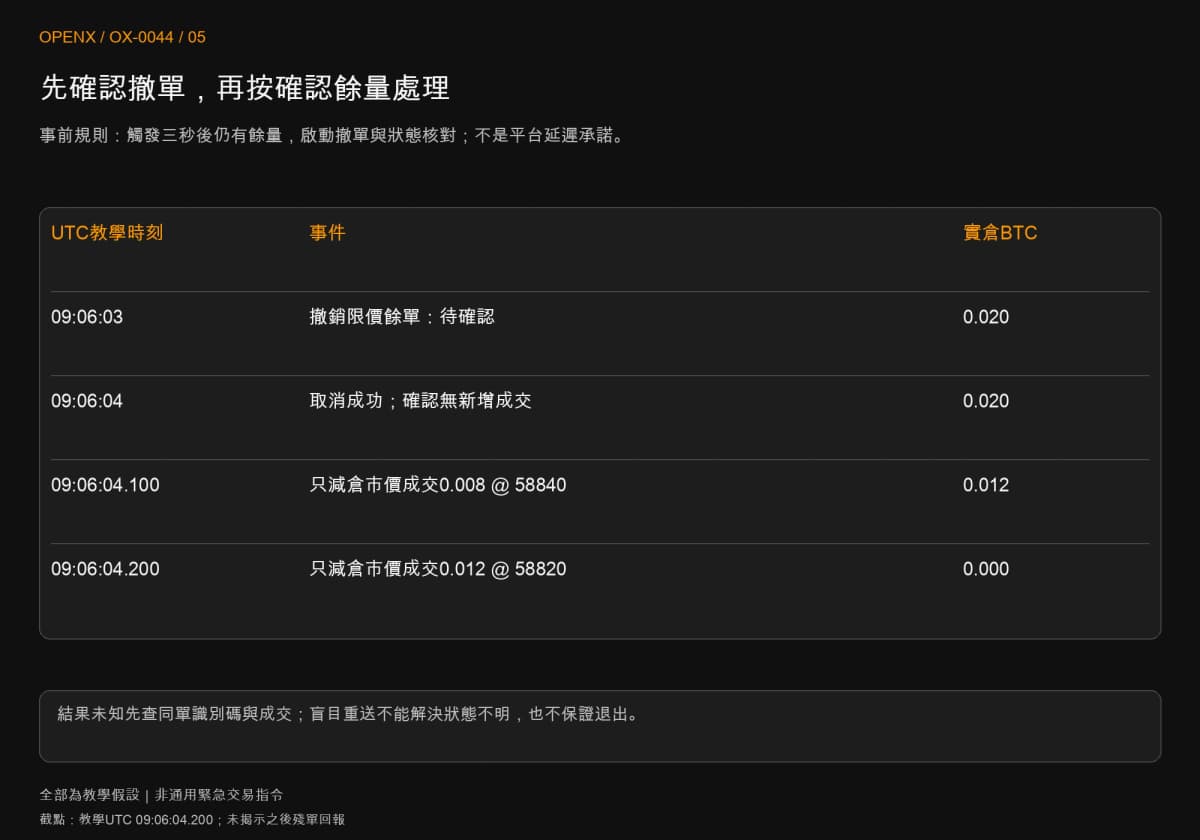
到了事前定好的09:06:03,仍有0.020未退出,便對原限價餘量提出撤單。這一秒先記「撤銷待確認」,還不能同時把另一張完整退出單當成已可安全重送;否則舊單在途中繼續成交,就可能與新單競爭同一份餘量。
假設09:06:04收到取消成功回報,並確認02秒後沒有新增成交、實倉仍為0.020,才送只減倉市價退出。隨後收到兩筆假設成交:0.008 BTC在58840、0.012 BTC在58820。兩筆合計0.020,加前一筆0.010,才剛好抵掉原本0.030的入場。
每次收到回報,都用「累計入場減累計退出」核實倉:原始0.030,第一筆退出後0.020,後兩筆全收齊才是零。尚未成交的入場餘量與退出餘量另列,不把兩張方向不同的掛單互相抵消成持倉。
這段不是通用的緊急交易指令。若撤單結果未知、回報斷線或實倉對不上,流程應停在狀態核對,不能自動重送當成第一次沒有成功。可用何種緊急平倉與風險控制功能,須依平台帳戶與既定應變規則處理;反覆增加委託並不能解決不知道自己還持有多少的問題。
第四步:算實際分批價差,清點剩餘委託
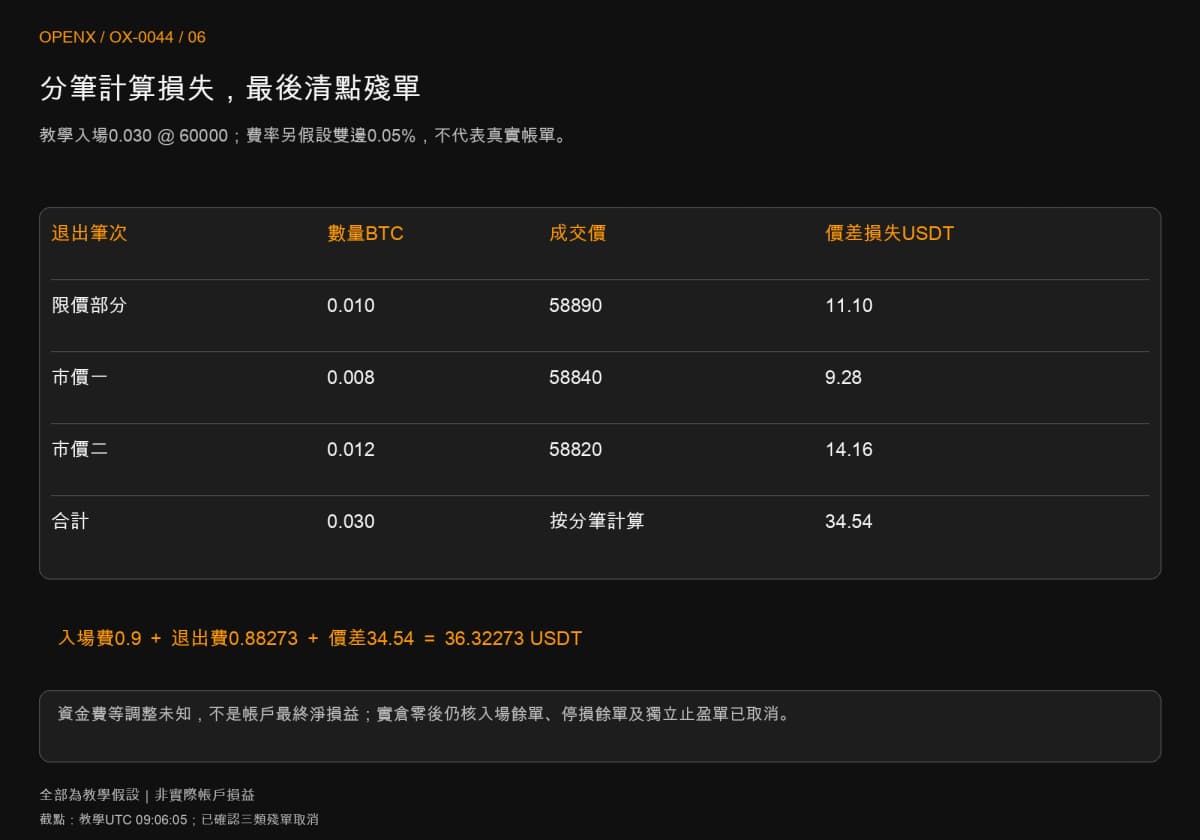
已確認的教學成交分三筆,便按三筆分別計算;未成交的0.020入場餘量,不放進收益或損失分母。下表與配圖用相同口徑,不用最後一筆價格代表整個退出過程。
若把0.030都假設在58900退出,損失只是33 USDT;本例分筆計算則是34.54,多了1.54。不能把事前停損觸發價當作成交價,藉此把那1.54從紀錄裡抹掉。兩筆市價成交的加權均價是58828,只適用那0.020餘量,也不是整筆0.030的退出均價。
再額外假設進出交易費率都為0.05%,入場費為0.9,三筆退出費合計0.88273,價差損失加示例交易費為36.32273 USDT。這是假設費率重算,沒有真實帳單;資金費與其他調整未知,不能把36.32273稱為帳戶最終淨損益。重做時將成交、計畫價與費率分欄,逐筆重算,才不會把假設改成已知事實。
09:06:05,假設回報已確認實倉為零、原停損餘單已撤,獨立62000止盈單也已取消,這次流程才結束。清點殘單不會改變剛才的損益,卻能避免把舊委託留給下一次交易;真實操作仍以自己的訂單列表與回報為準。
設完以後,還要確認哪幾種失敗狀態
未觸發、零成交、部分成交、被拒絕與結果未知,應分開記錄。 把它們全部寫成「失敗」,就不知道下一步要查價格、訂單條件還是通訊回報。把它們全部寫成「已停損」,更會直接算錯剩餘風險。
沒成交、被拒絕與結果未知,各自怎麼記
若入場到期仍零成交,先核對撤銷成功,再清理預設退出條件;沒有建立部位,就不記成獲利單。若條件單被拒絕,保存原因與當時參數,核對商品狀態、數量、模式及價格限制。若收到部分成交,就只減相應數量,剩餘部位仍需管理。
請求逾時與明確被拒絕不同。畫面沒更新可能是回報慢,不是訂單不存在;應查同一訂單識別碼的狀態及成交明細,再決定後續處理。系統不知道有沒有成功時自動重送,可能把一筆退出變成兩筆委託。
修改設定不能撤銷已經發生的成交
停損觸發後,原條件可能已轉為另一筆有效委託;修改畫面上的數字,不代表那筆已掛出的單也被撤掉。保存修改前後的識別碼、確認時間與有效數量,才能知道保護是否真的接上。也不要為了讓紀錄看起來完整,把事後新設的觸發價寫回最初計畫。
從停損設定回到完整交易計畫
退出安排要配合敞口與資金條件,不能獨立保證虧損上限。 特別是停損附近同時接近平台風險條件時,執行延遲與不同價格來源都要一起看;止損線畫在強平參考外側,不代表一定能及時成交。
先算能承受的數量,再檢查資金與風險
先把停損距離、成本與可用資金放進合約倉位計算,而不是先把倉位開滿,再指望一張很近的停損單解決風險。限價的價格控制與市價的執行取捨都各有代價,應在事前計畫與測試中說清楚。
後續學習:保留每次狀態的時間與憑證
可以接續交易日誌的欄位與範本,保存計畫數量、實際成交、取消及費用。合約為什麼會強平?標記價格、維持保證金與停損差異,處理風險判定;合約交易成本怎麼算?手續費、滑價與淨損益,接續總成本。
本文僅供委託機制與教學練習,不構成投資建議。全部示例事件及成交均為假設,不能證明平台實測結果或真實損失上限;合約仍有強平、滑價、未成交及系統風險。