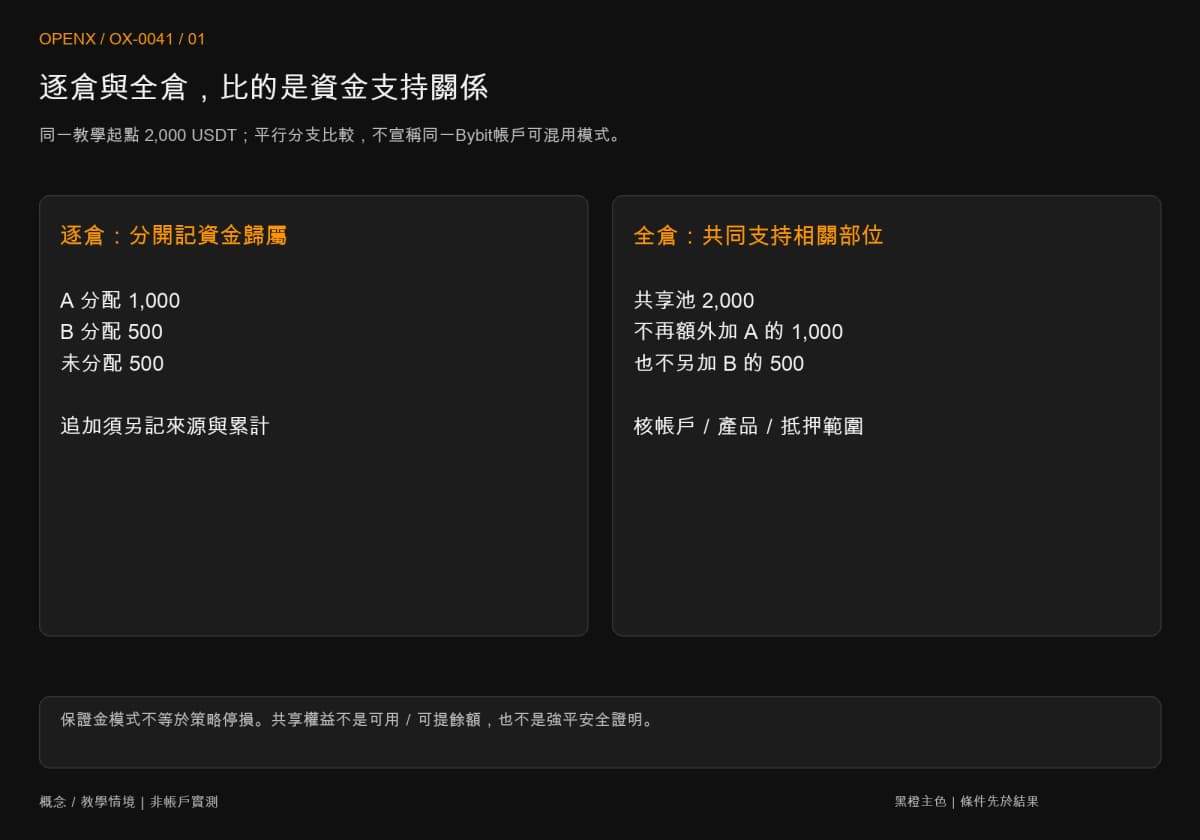
逐倉與全倉比較的是資金支持範圍:逐倉分開管理部位保證金,全倉讓合資格資金共同支持相關部位。依Bybit統一交易帳戶模式文件,想分開核算者仍須查追加設定;採全倉者須能管理帳戶連動。只想用一個開關保證單筆最多虧多少,兩者都不能代替完整風控;範圍不清就先不切換。
你替一筆部位放了1000 USDT,帳戶另外還有1000。部位虧損時,剩下的錢會不會被動用?如果回答只是「我選逐倉」,其實還少問了一件事:有沒有開自動追加,後來又轉入多少?換成全倉,也不是把兩筆部位各自看到的可用額相加,就突然多出另一份資金。
我覺得理解這兩個模式,從一張能加回原總額的帳本開始,比背「新手用哪一種」更有用。下面先把資金、追加與設定範圍講清,再用同一個2000 USDT起點,連續走完不追加、追加和共享三條路。這是教學資金分配;強平是平台按風險規則接管或強制減少部位,本文不重播某個歷史帳戶的這類事件。
關鍵要點
- 保證金模式決定哪些資金支持部位,策略停損仍是另一份規則。
- 追加保證金會改變資金分配;如果沒有新成交,合約數量不因此增加。
- 全倉可以共用資金,也讓相關部位風險連動;共享不等於資金翻倍。
逐倉與全倉,差在誰替哪個部位提供資金
逐倉與全倉都是保證金安排,不是多空方向或獲利策略。逐倉把個別部位的保證金分開,全倉則在規則允許的範圍內共同使用資金。它們改變風險如何由帳戶承擔,沒有改變同一數量在相同進出價下的價格損益。
本文只用USDT穩定幣資金與線性合約部位說明;線性合約以標的數量乘價差計算價格損益。先不加入借貸、其他抵押幣、期權或投資組合保證金。商品與數量的完整順序可接續永續合約入門流程;理解本篇帳本所需的概念,會在下文直接解釋。
初始與維持保證金,不是同一筆風險預算
初始保證金是建立部位需要配置的資金;維持保證金是持有期間必須符合的要求。交易者寫下「這筆最多規劃虧50」,則是自己的風險預算,並沒有自動變成平台隔離的50。就算逐倉一開始分配1000,也不能把1000當成原來那份策略停損。
Bybit《Margin Calculations Under Different Margin Modes》2026年8月7日版本說明其部位保證金與預估平倉費。數量應先按交易條件計算,再核保證金安排;追加資金的動作不能偷偷替代停損。相關數量練習是停損距離與倉位大小。
全倉共享的是合資格資金,不是所有資產自動通用
「全倉」仍有邊界:是哪個帳戶、哪些抵押品、哪些產品與未實現盈虧可以參與,都要按平台規則核對。資產帳面有數字,不表示已啟用抵押、能按原價全額計入,或與你正在看的部位處於同一個資金範圍。
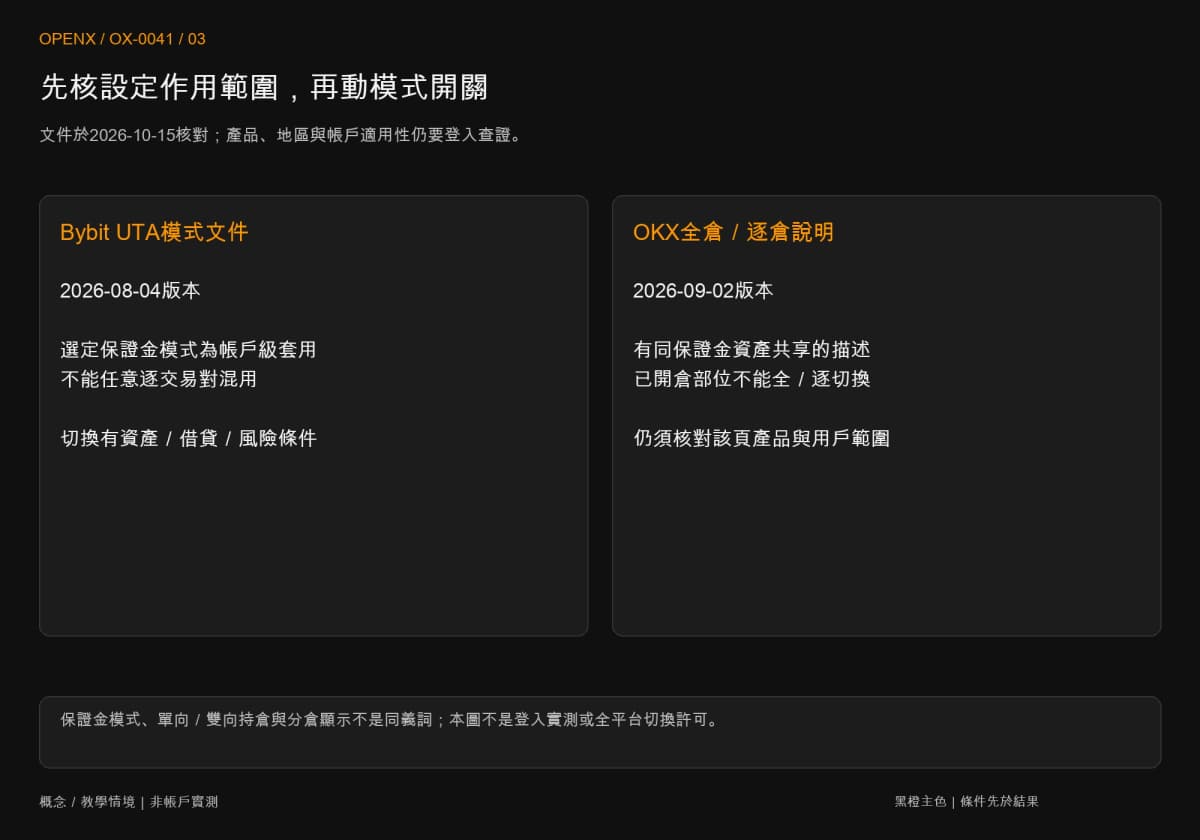
Bybit《Differences Between the Margin Modes Under the Unified Trading Account》2026年8月4日版本,區分了逐倉的結算資產與全倉可使用的合資格抵押資產。OKX《如何使用全倉和逐倉模式進行交易?》2026年9月2日版本則有同一保證金資產共享的說明,並提醒內容未必適用所有用戶。比較兩份文件時,不能取一家文件的一句話,推成全平台、全帳戶資產必然通用。
逐倉還會追加嗎?先看設定的作用範圍
逐倉隔離的是按當時設定分配給部位的資金;後續手動轉入或啟用自動追加,都可能讓投入範圍變大。真正要查的是「目前分配多少、允許從哪裡再取、哪些設定會改變」,不能永遠只記第一次填的金額。
追加保證金不等於增加合約數量
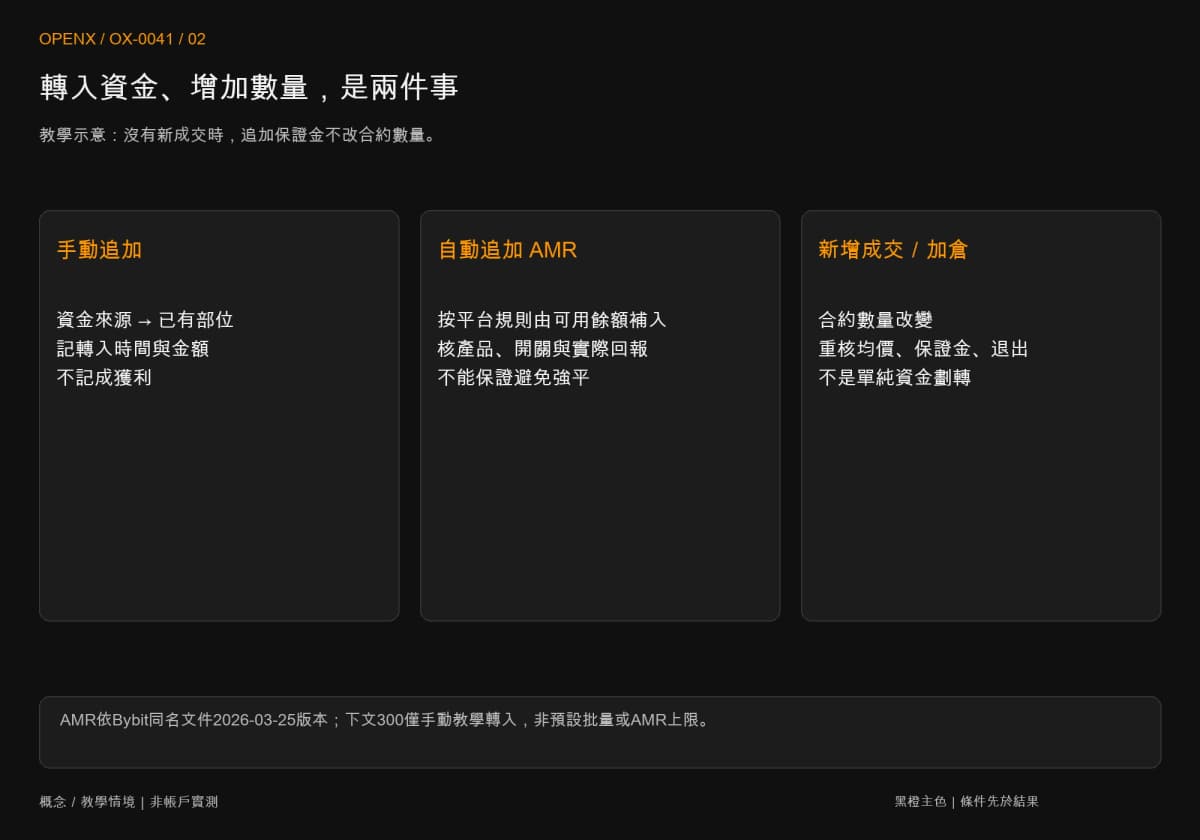
手動追加是把資金分配到已有部位;加倉則是新增成交,使合約數量增加。前者若沒有伴隨交易,並不改變價格損益的數量乘數;後者會改變敞口,通常還需重算均價、保證金和退出數量。兩個動作看起來都像「再放一點錢」,在帳本裡卻應分成資金轉移與成交事件。
AMR是Auto-Margin Replenishment,也就是自動追加保證金。Bybit同名文件2026年3月25日版本說明,它可在逐倉模式由可用餘額追加,適用產品與觸發條件另有規則,且不保證避免強平。本文只用這項機制解釋資金邊界,不採用文件示例的強平價,也不把下文的300當作平台預設追加批量。
模式開關可能影響整個帳戶
選模式前先看開關作用到哪裡。前述Bybit統一帳戶模式文件明確寫帳戶級套用,不能在同一個該類帳戶裡,任意替不同交易對各選一種保證金模式。下文逐倉與全倉是從同一起點分開比較的教學分支,不是聲稱在這個Bybit帳戶同時混用。
因此,操作前要把受影響的部位和委託列出來,再查轉換條件。也不要把保證金模式與單向、雙向持倉混為一談:前者是資金支持,後者涉及能否同時持有多空。平台還可能有分倉顯示功能,名稱相近並不表示風險核算必然獨立。
同一份2000 USDT帳本,走完三種資金路徑
下面先固定2000總額與兩次假設虧損,再比較資金歸屬。三條分支承受相同的經濟損失,所以總權益應相同;追加只搬動資金,不會把已發生的虧損抹掉。這張表不計算平台維持保證金或強平時點,也不證明部位一定能存續到最後。
第一步:固定A、B與未分配資金
教學起點為2000 USDT,其中A分配1000、B分配500、未分配500;兩筆部位數量固定,初始浮動損益均為零。這裡的A、B只是兩個部位標籤,不冒充特定幣種、委託或歷史行情。先假設沒有借貸、資金費、其他抵押品及剩餘掛單,費用留到最後一個獨立步驟。
浮動損益是尚未平倉時的價格損益;下表的權益等於原資金加上指定的損益。逐倉情境把A、B與未分配資金分開記;全倉情境則只記一個2000共享起點,不再把1000和500當成池子外的額外資產。平台資產頁的欄位可能採不同定義,對帳前要先確認口徑。
先假設A浮虧200,稍後B再浮虧300;兩次都只是壓力情境,不是市場預測。另做一組比較,在A虧損之後,手動從未分配資金轉入A共300。金額與順序先固定,才能看出追加改變的是資金歸屬,而不是已發生的損失。
第二步:A虧200,逐倉與全倉怎麼記
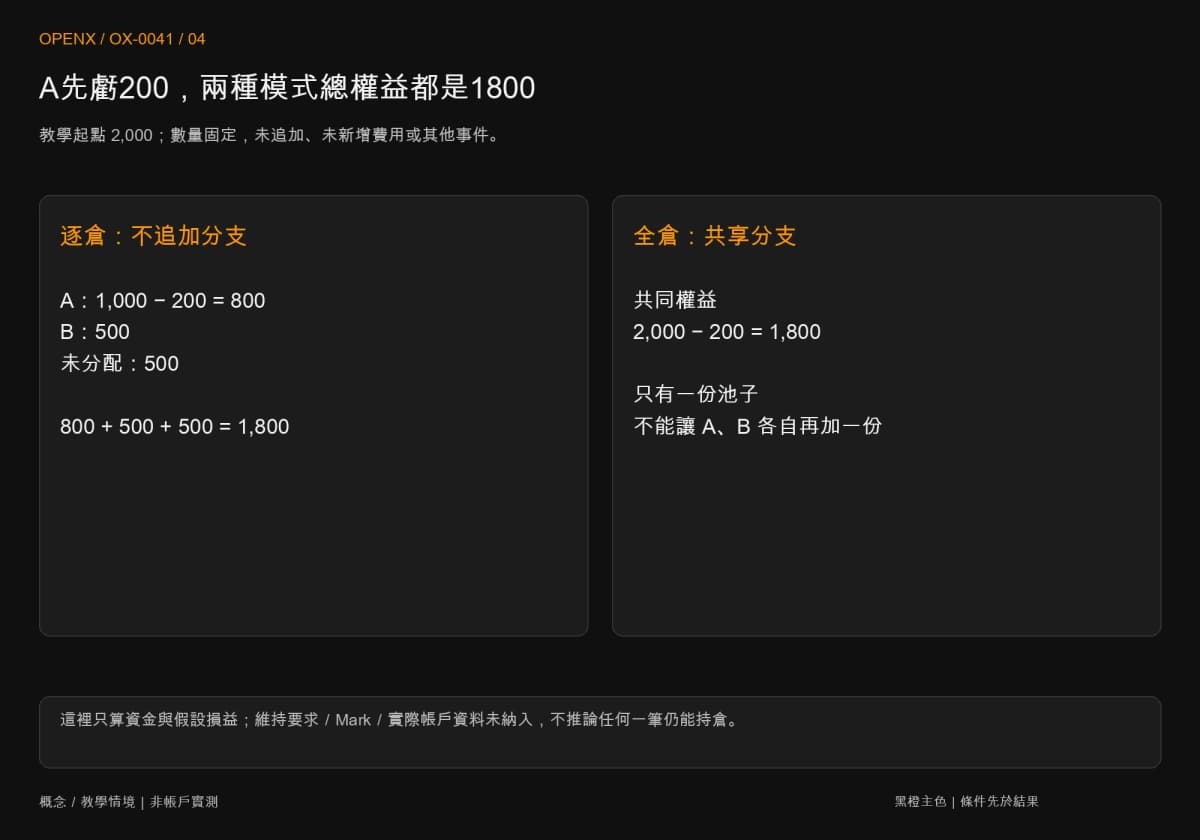
不追加的逐倉分支,A的教學權益為1000-200=800;B仍500,未分配仍500,總額800+500+500=1800。A的損失已反映在A欄,不能再從未分配500扣一次,否則把同一筆虧損算了兩遍。
全倉分支只記共享權益2000-200=1800。這1800不是全部可立即下單或提領的餘額,還沒有扣平台要求的占用、維持條件與其他負債。它僅說明:如果相關部位共用這個池子,A的損失就已改變共同資金狀態。
兩邊總額都是1800,但資金支持關係不同。逐倉無追加分支沒有因此把未分配500移給A;全倉則不能把共享1800分別抄到A和B,再說總共有3600。你可以分兩個畫面看帳戶,帳戶本身仍只有一份資金。
第三步:轉入300後,別把它當成回本
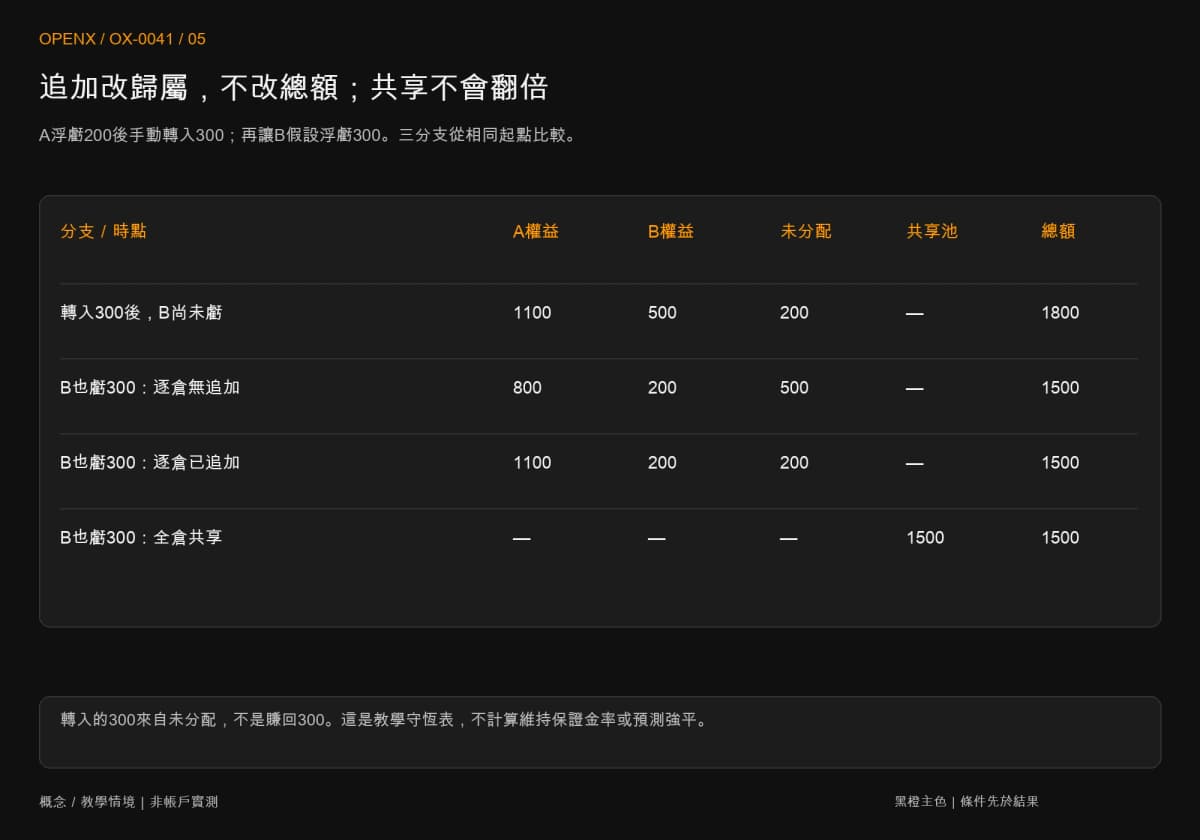
現在只在追加分支操作:未分配500轉出300,A的分配金額由1000變1300。A原來浮虧200不變,教學權益變成1100;B仍500,未分配剩200,合計1100+500+200=1800。總額沒有增加,只有資金歸屬改變。
若把A從800變1100叫作「賺回300」,帳就錯了。這300有明確來源,是原本的未分配資金。反過來,若還說「我只讓A使用1000」,也忽略了已轉入的部分。記錄應同時留最初分配、累計轉入與當下權益,才能知道自己擴大了多少支持範圍。
這裡假設的是手動追加300 USDT。若實際啟用AMR,應按平台回報記真正的轉入時間與金額,不能直接填300,也不能把它當成AMR的追加上限。可用資金或設定有變時,重新查看資金範圍與風險狀態,原先截圖不一定仍適用。
第四步:B也虧300,共享池只剩一份
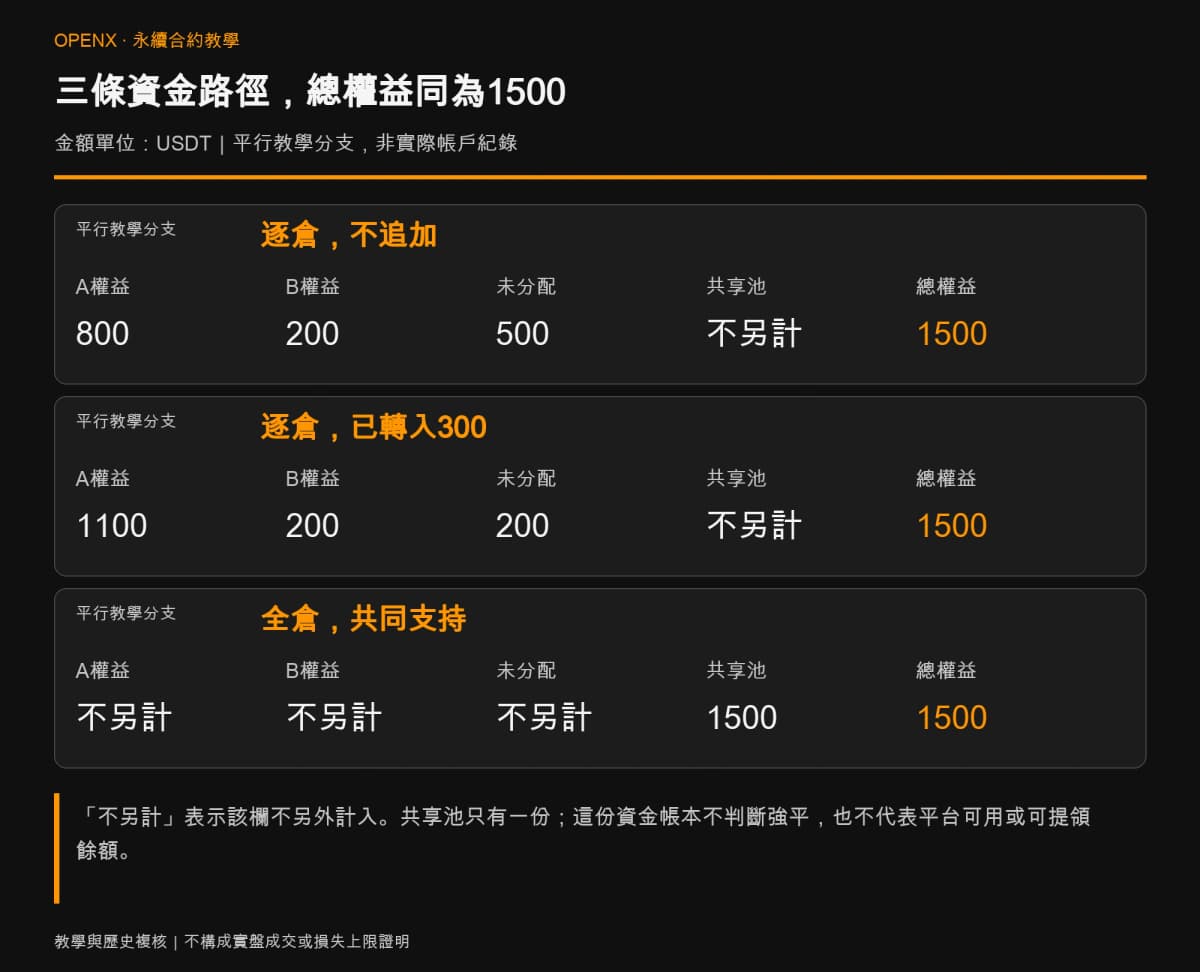
第二個事先固定的事件,是B再浮虧300。A的浮虧仍200,沒有新增成交、轉出或其他費用。三條路在這個時點的總權益都應是2000-200-300=1500,下表逐項加回去核對。
這裡不能用「有全倉就救得回來」作結論。共享池可能讓一筆部位取得較大的資金支持,也使另一筆的虧損或抵押品變動影響整體條件。哪個時點仍符合維持要求,必須用當時平台的合資格權益、部位、費用和風險公式判斷,1500本身不是安全證明。
不追加分支的未分配500仍未轉入A,是本表預先設定的資金邊界,不是「任何逐倉帳戶永遠不會動用其他資金」的承諾。若中途啟用自動追加、手動再轉資金或新增交易,便要另立版本,不能沿用這一列當作最新帳戶狀態。
第五步:結束後對帳,不猜歷史強平
最後再設一個獨立教學結算:假設兩筆都全量退出,按上面的損失結算,總交易費用另假設3 USDT,沒有資金費或其他事件。總帳為2000-200-300-3=1497。3是練習金額,不是查到的費率或歷史扣款;1497也不直接等於平台可用或可提餘額。
真實對帳時,要先確認退出成交和剩餘數量,再記實際費用與資金轉移。追加不能記成獲利,解除保證金占用也不能再記一次收入。可以沿用交易日誌的欄位與範本,替每次轉入、成交與結算留下不同事件,讓同一筆錢只出現一次。
如果沒有當時的標記價格、維持要求和帳戶回報,就不能從這份教學表倒推哪一筆曾經強平。標記價格是平台估值及風險判定使用的參考,與最新一筆成交價格不同。Bybit《FAQ — Order Execution and Liquidation》2026年9月25日版本,也區分了逐倉標記價格條件與全倉帳戶風險條件。因此,不能把不同模式的條件合成一個通用強平價。
切換模式前,先把未成交委託與風險條件查清
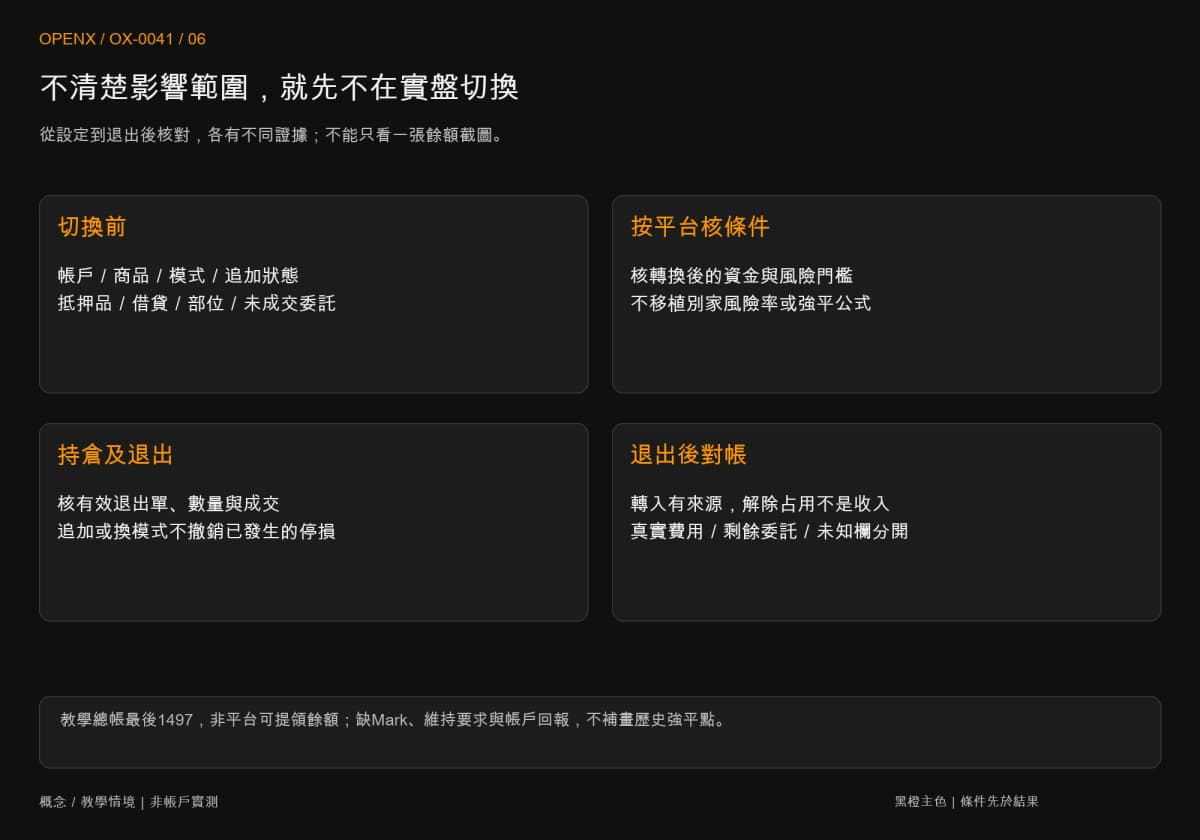
模式切換應先核對整個受影響範圍,不把它當作快碰停損時的臨時救單按鈕。先查帳戶與商品、目前模式、追加開關、抵押資產、未成交委託、持倉及可能借貸;再按平台要求核對轉換後的資金與風險條件。不知道某個數字代表什麼,就先不在實盤切換。
例如前述Bybit模式文件,對全倉轉逐倉列有借貸、期權、資產足夠與轉換後部位風險等條件;不是只看到選項就能保證轉換成功。OKX前述文件,則明列已開倉部位不能在全倉與逐倉間切換;這項限制仍須放在該頁的產品與用戶適用範圍內理解,不能直接移植Bybit的轉換條件。實際能否切換,仍須按你的產品、帳戶狀態與當下介面確認,不能直接套用別家平台的操作。
讀風險率時也別只比較數字大小:不同平台的指標可能採不同定義和方向,應先查公式與觸發門檻。策略停損則要另核觸發來源、委託類型與成交狀態;改成逐倉、開全倉或轉入資金,都不能撤銷已發生的退出,也不能證明停損必定先於強平。
接著把資金邊界接回交易紀錄
重做時,每次轉入都要有來源,每組情境都要加得回總額,共享池也只能計算一次。可以在試算表依序核對2000、1800、1500到1497,並把未分配資金與轉入金額分欄。這些加減只解釋資金歸屬,不能據此計算平台維持保證金率、真實強平或可提領金額。
接下來可閱讀合約為什麼會強平?標記價格、維持保證金與停損差異。這篇會承接平台風險門檻,本篇先把資金歸屬講清,不拿缺少資料的歷史走勢畫一個看似精確的強平點。
本文僅供商品機制與教學帳本練習,不構成投資建議。追加、全倉共享、費用、抵押品與執行條件均可能影響真實損失;選定模式不等於保證單筆虧損上限。