交易日誌要分開記錄事前計畫、價格事件與成交結果,再用同一編號串起確認、委託、退出及成本。歷史 K 線只能核對觸價順序,不能證明限價單成交。未成交與取消另記,假設損益不混入實盤統計,複盤才看得出問題出在規則還是執行;成交或完整成本證據未齊,就先停止實盤勝率計算。
一張空單截圖,價格跌到目標以下,看起來很漂亮。可是,那個低點如果出現在進場之前呢?把截圖貼進日誌,再補一句「方向正確、耐心不足」,反而會把錯誤判斷留下來。
這篇用本站已採用的 BTC 歷史案例填一份交易日誌。你會看到同一筆計畫怎麼從等待走到假設停損,也會知道哪格應該填數字、哪格必須留白。先把記錄做得能查,再談改善勝率。
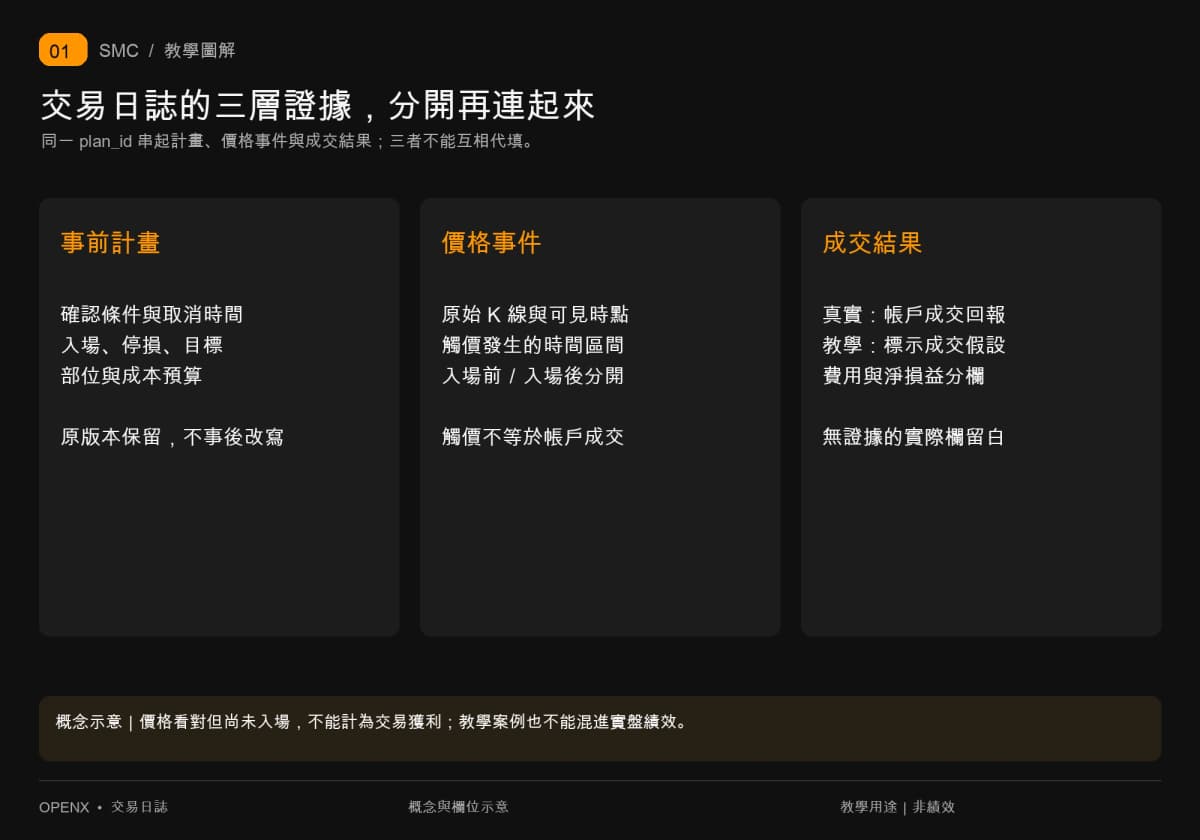
交易日誌先分三層,別把看對當成賺到
交易日誌記錄決策與證據之間的關係,不能只有最後賺賠。 交易計畫是事前準備怎麼做,行情紀錄是市場實際走到哪裡,成交紀錄則是帳戶究竟做了什麼。三者時間可能接近,卻不能互相代填。若還不熟悉方向、觀察區與確認的關係,可先看 SMC 新手判讀框架。
事前計畫與事後補記要能辨認
事前要留下商品、週期、方向、確認條件、進場方式、停損、目標與取消時間。事後才想到的理由放在複盤欄,保留補記時間,別覆蓋原稿。即使今天只是重播練習,也要區分「當時畫面可見」與「現在已經知道結果」。
CME Group《Trader Tips》把交易日誌與持續衡量表現放在一起,本篇於 2026 年 9 月 30 日核對。日誌確實可以幫忙找出執行偏差,但它不會替一套沒有優勢的規則創造獲利。寫得勤快與方法有效,是兩個需要分開驗證的問題。
一張行情圖不能代替成交回報
K 線只整理一段時間的開、高、低、收。價格碰到限價,不代表你的委託排隊成交;同根同時碰到停損與目標,也不能只挑對自己有利的順序。真實成交要對照帳戶回報,至少保留成交時間、價格、數量、委託編號與費用。
Binance 官方《Account Trade List》文件提供成交時間、價格、數量、手續費及費用幣別等欄位,本篇於 2026 年 9 月 30 日核對。這份文件是欄位參考,不是本例已取得私人帳戶流水的證明。下面只有公開行情,成交一律明確標成教學假設。
交易日誌範本,把欄位接成一條時間線
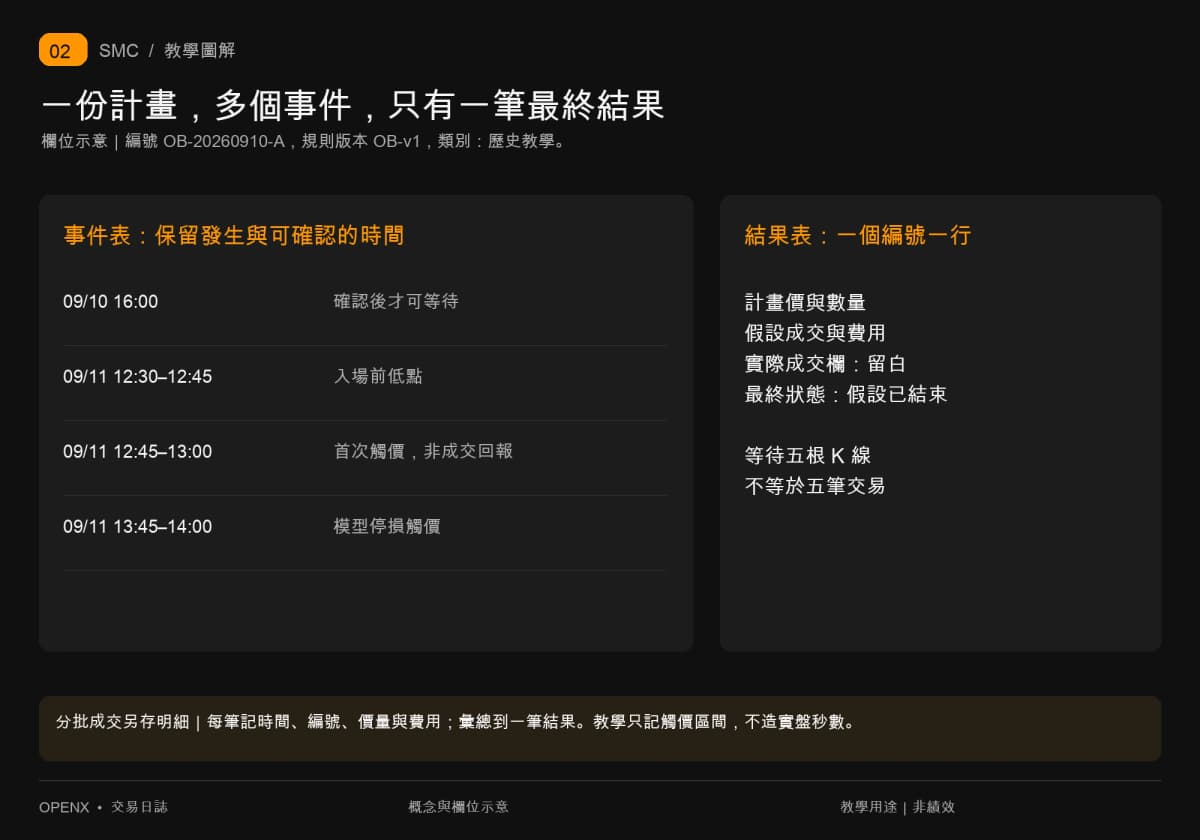
先替每份計畫編號,再用事件表記過程、結果表記結算。 不需要一開始就裝複雜軟體,試算表也能完成;CSV 是以逗號分隔欄位的文字格式,適合匯入常見試算表。這次交付的空白版與教學填寫版各含事件、成交明細、結果三張表,不把每一根 K 線當成一筆交易。
建立固定編號與版本
plan_id 是同一計畫的識別碼,rule_version 是當次規則版本。事件表每新增一行沿用同一編號;成交明細每一筆回報各占一行,結果表一個編號只留一筆最終結果。修改條件就另存新版本與原因,不要在看到停損後悄悄把舊停損移遠。
下面六組欄位能把事前、事中、事後接起來,先照這個順序填即可。
欄位的用途是讓別人能重做你的判斷。尤其是收盤確認,可把 K 線開始時間、確認可用時間分開;BOS、CHoCH 與確認時間 有更完整的結構例子。時區本篇統一 UTC,即協調世界時,避免同一根 K 線在不同畫面上變成兩個日期。
費用分欄,空白也有意義
實際費用不知道,就留空並填「待對帳」,不能填零來讓公式順利運作。手續費、資金費與其他費用各自留欄;資金費是永續合約多空之間依規則結算的費用,沒有發生也要有核對依據,不能因為忘記查就當作沒有。
滑價是實際成交價與原定價格的差異。若毛損益已用實際成交價計算,就不要再扣一次同樣的滑價。教學模型則用「假設成交價、假設費用、假設淨損益」欄,另寫排除了哪些成本。本篇模板把兩套欄位分開,空白代表尚無證據,不等於零損失。
分批成交時,在明細表逐筆記入進場或退出、成交編號、委託編號、UTC 成交時間、價格、數量與手續費幣別。不同費用幣別先保留原額,再附當時換算依據轉為 USDT;不要把不同幣別直接相加。進出場均價各用「價格乘數量的總和,除以該側總數量」計算,已結束計畫的兩側數量必須相等,再核對毛損益與各項成本。
沒有帳戶回報的教學明細只填假設價格、數量與觸價區間,真實成交時間和交易所編號留白。結果表勾選成本完整之前,要對回成交明細和費用憑證;單靠一個勾選不能讓空白資料變成實盤證據。
跟著 BTC 案例填一次,從確認到停損
這次沿用 訂單塊的回測與失效判斷 的同一計畫,讓日誌接住前文的操作。OB 是 Order Block,訂單塊,用推進前選定的反向 K 線標記候選回測區。本例為 Binance BTCUSDT 永續合約,以 USDT 報價,屬衍生性商品,並非比特幣現貨。
2026 年 9 月 30 日重新取得固定窗口的 88 根四小時 K 線,以及 9 月 11 日全日 96 根十五分鐘 K 線,與原 OB 篇資料一致。這是已知結果的歷史教學複核,不是盲測,更不是實盤績效。下列規則沿用原稿;帳戶、成交與費率都另列假設。
第一步:把確認時間寫對
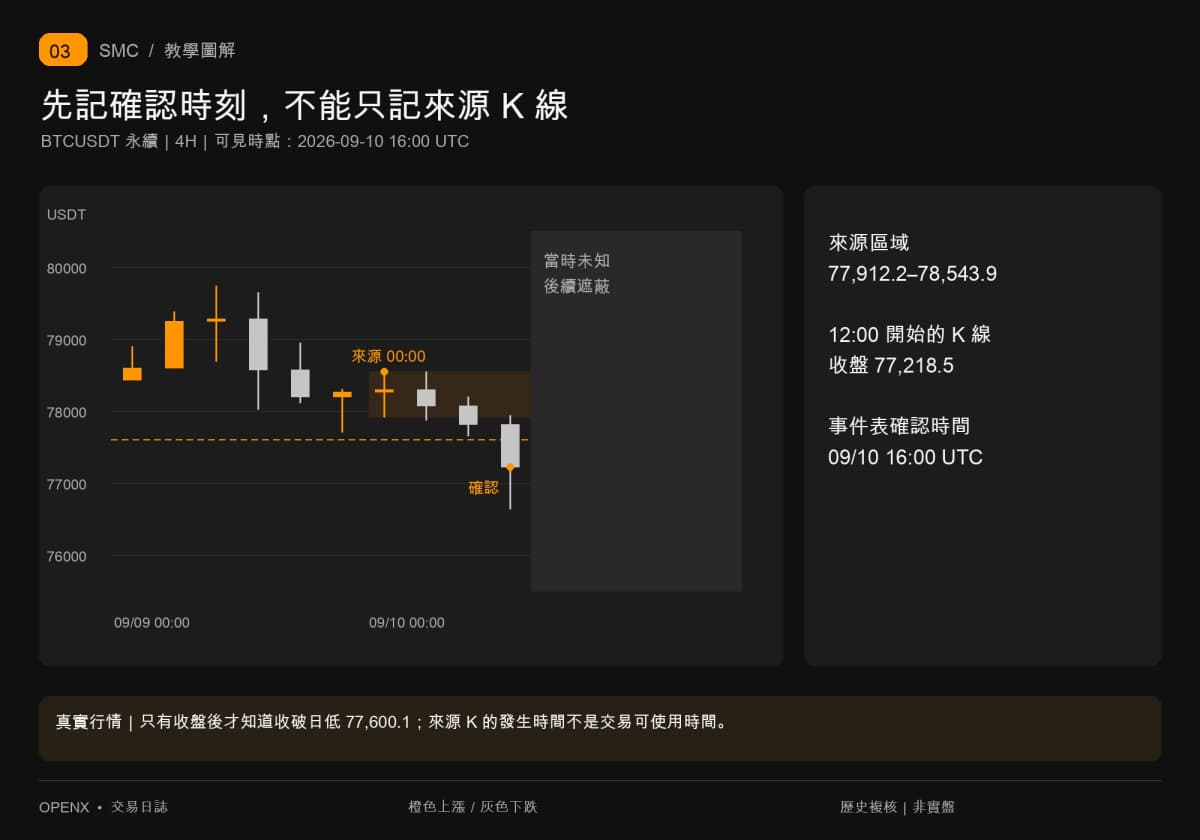
先在結果表填計畫編號 OB-20260910-A、版本 OB-v1、類別「歷史教學」、方向「空」。規則是等待四小時收盤低於已完成的 9 月 8 日日低 77,600.1,再從突破前六根挑最近陽線;來源至確認間若先越過來源上緣,就放棄。
9 月 10 日 12:00 開始的四小時 K 線收在 77,218.5,到 16:00 才完成確認。來源是當日 00:00 的陽線,完整影線區域為 77,912.2 至 78,543.9,後續至確認間沒有先越上緣。事件表第一行因此填「確認」,K 線開始 12:00、結束 16:00、可觀察價格 77,218.5;不要把來源時間 00:00 填成可進場時間。
第二步:先填風險,再等第一次回測
確認後只等接下來六根四小時 K 線。首次回測下緣 77,912.2 時假設限價放空,價格停損 78,600.0,目標 76,536.6;目標是入場減去兩倍價差風險。若到期未觸及、先收盤上破區域上緣,或跳空直接越過上緣,就取消,不假裝能在下緣成交。首次回測後不另開第二筆。
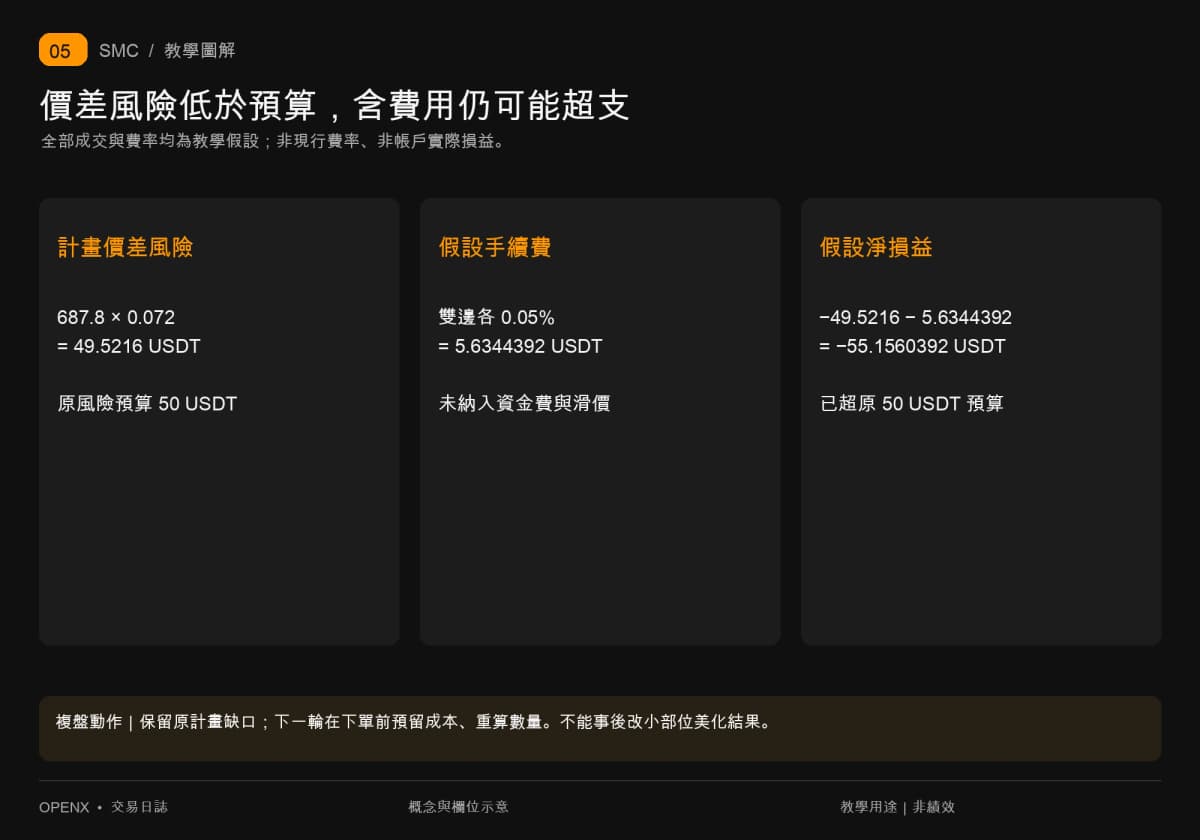
教學帳戶假設 10,000 USDT,風險預算 0.5%,即 50 USDT。每一 BTC 價差為 78,600.0 − 77,912.2=687.8 USDT,數量取 0.072 BTC,計畫價差風險為 49.5216 USDT。結果表先填這些計畫欄,實際成交欄仍空白。數量是算式示例,未代表已核對商品下單步長。
確認後前五根最高都未到下緣,事件表可以新增「持續等待」,卻不應增加五筆未成交交易。到期是整份計畫的條件,不是每根沒碰到就算一次失敗。若確實到期,才把同一編號的最終狀態改為取消,並保留原因。
第三步:把低點、觸價與假設成交分開
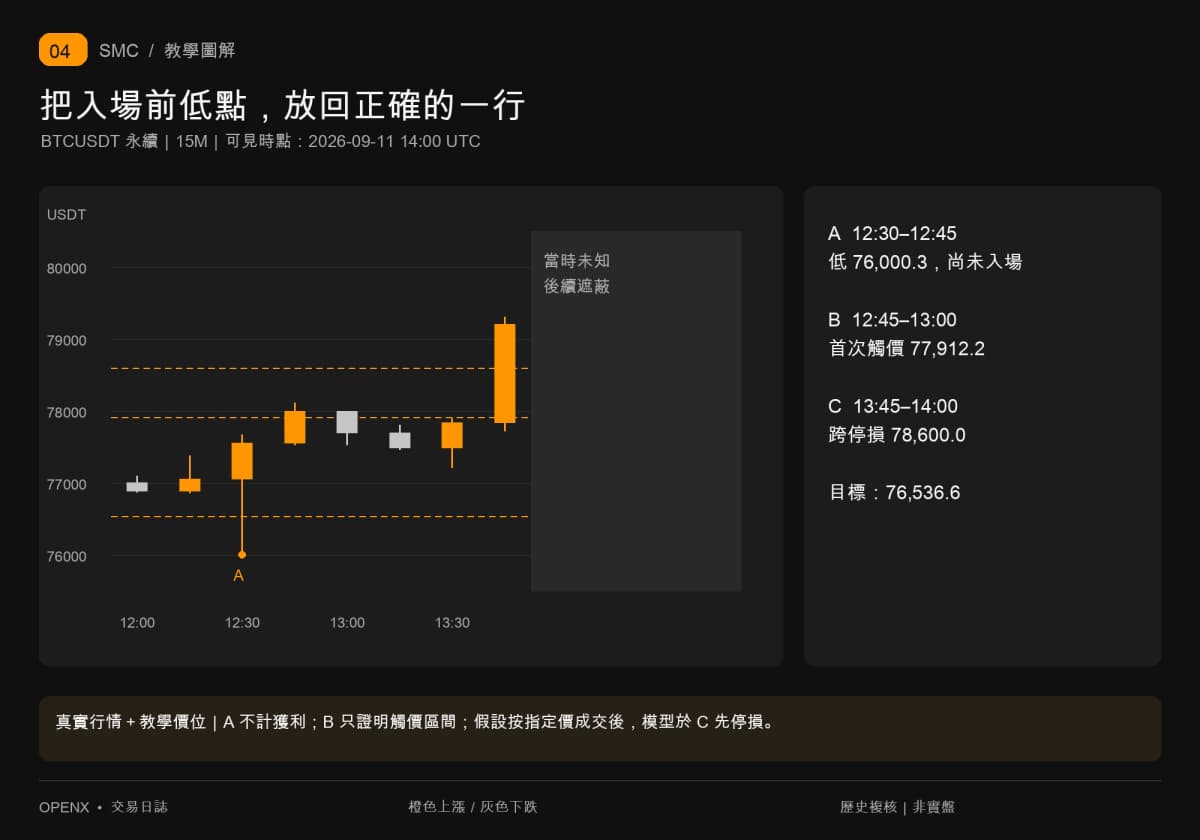
9 月 11 日 12:00 那根四小時 K 線同時涵蓋進場、目標與停損,需要拆細順序。十五分鐘資料顯示,12:30 那根低到 76,000.3,但最高只有 77,671.4,還沒碰入場價。這行事件填「入場前低點」,不能填獲利。
12:45 那根最高 78,115.4、最低 77,527.8,才首次觸及 77,912.2。事件表記錄區間 12:45–13:00,因為資料不能指出確切哪一秒碰到。13:00 收完後可確認這段曾觸價;不能為了填表方便,捏造 12:45 整成交。
結果表另填「假設成交」,價格 77,912.2、數量 0.072,證據欄註明「連續價格且限價依假設成交,無帳戶回報」。真實價格與假設成交可以出現在同一案例,但不能擠在同一格。 實際委託編號、實際成交價與實際費用保持空白。
第四步:先出場,再計算成本
12:45 至 13:45 前,入場所在及其後各根的最低價都高於目標 76,536.6。13:45 那根最高 79,300.7,跨過停損 78,600.0,最低 77,720.0 仍未到目標,所以假設模型先停損。觸價與停損分屬不同十五分鐘區間,不需要猜同根內先後。
事件表新增「停損觸價」,區間填 13:45–14:00;結果表退出原因填停損,假設退出價填 78,600.0。16:00 四小時收在 77,682.9,雖未收上 OB 上緣,交易模型也不會復活。區域收盤失效與這筆交易的價格停損原本就是兩套規則。
假設兩端都依指定價成交,毛損益為(77,912.2 − 78,600.0)× 0.072=−49.5216 USDT。現在額外假設雙邊手續費率各 0.05%,僅用來示範填表,不代表交易所現行費率。費用為(77,912.2+78,600.0)× 0.072 × 0.0005=5.6344392,假設淨損益為 −55.1560392 USDT。
這個淨損益僅扣了假設手續費,未納入資金費與滑價。它超過原來 50 USDT 預算,正好提醒你:若預算包含成本,入場前就要預留並重算數量,不能把價差風險當作最大損失。填寫版保留原數量,為的是如實展示這個缺口,不事後把教學交易修成合規。
複盤先檢查執行,再比較結果
先確定哪些紀錄可以放在一起,再算勝率與平均賺賠。 本篇只有一個歷史教學模型,沒有可用的實盤樣本。母文在同一段行情採取另一套確認與進場規則,即使也有損益數字,不能當作第二筆獨立實盤交易合併評估。
未成交不進勝率,違規卻不能刪掉
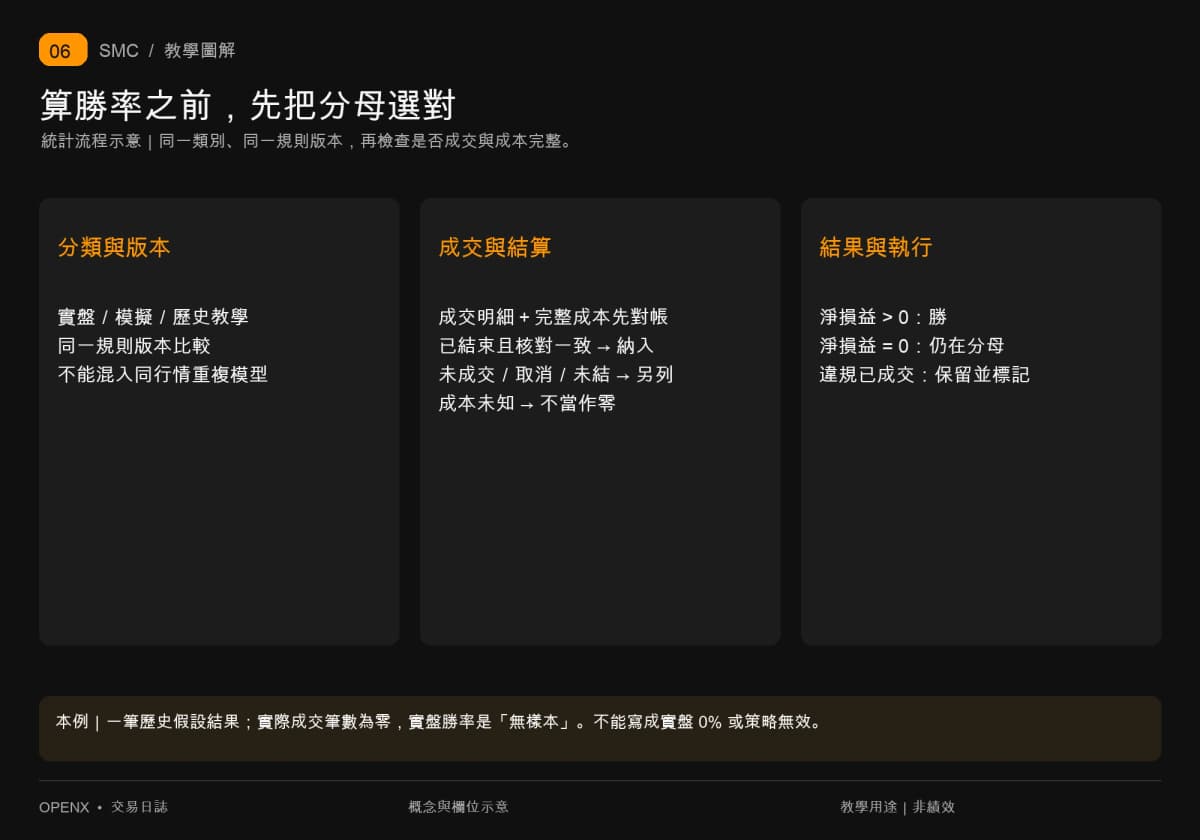
本文模板的統計口徑是:先選同一類別與規則版本,再以已結束且成本完整的成交計畫為分母,淨損益大於零的筆數為分子。淨損益恰為零仍在分母;取消、未成交、尚未結束與成本未齊者各自列數,不混進去。若成本尚缺,可以先看毛損益,但要明確標成未扣完整成本。
填寫版因此有六筆價格事件、兩筆假設進出場明細和一筆假設成交結果,實際成交筆數為零,實盤勝率顯示「無樣本」,不是 0%。
已經成交但違反規則的交易不能直接刪掉,否則紀錄會只剩乖巧的部分。保留原結果,另加偏差標記,再比較遵守與未遵守的群組。像 FVG 的回補與失效規則 若改用不同確認或退出口徑,也應另開版本,而不是把較好看的結果留下。
把凹單改成可觀察的動作
「我又凹單了」很難拿來改善。凹單通常指虧損後延後原定退出、繼續持有期待回來;日誌要寫成可比對的動作,例如原停損是多少、何時撤單或移遠、當時有無預先允許的規則。心情可以附註,但不要用心情取代時間與行為證據。
本例沒有真實操作,不能替交易者編出恐慌或貪心。可寫的複盤是「成本未納入事前數量預算」,下一輪要驗證的是加入成本後如何調整部位。一次只修改明確條件,保留舊版本,才知道差異從哪裡來。
後續學習與使用範圍
從一份已完成計畫開始,先把事件與結果分開補齊,再擴大紀錄範圍。TradingView 官方《How can I download trading data?》於 2026 年 9 月 30 日核對時,說明各標籤資料分別匯出;取得 CSV 後仍需確認是委託、持倉還是歷史成交,不能只看副檔名就認定有完整帳本。
要重做案例,可依序閱讀 訂單塊教學:OB 怎麼畫、回測進場與失效判斷、SMC 市場結構教學:BOS、CHoCH 與確認時間,再回到 SMC 策略教學:核心概念、實操案例與風險管理 整理完整流程。記錄做到能重做,就比一張事後看起來很漂亮的截圖更有用。
本文僅供教育與歷史練習,不構成投資建議。日誌不保證獲利,單一案例也不能推算策略勝率;實際交易仍有未成交、費用、滑價與槓桿損失風險。