合約倉位計算是在明確價格與成本假設下,反推可承擔的合約數量。本文只教USDT線性空單,本文自訂含費情境,先算風險上限,再借Bybit《Order Cost》的三項拆法估資金占用,取小值並向下取整。規格、帳戶風險或成交條件未核清就停手;算出數量,不等於保證能開倉或把虧損鎖住。
同樣想承擔50 USDT,有人算出0.072 BTC,有人算出0.062,最後下單前又降成0.050。哪一個才對?先別急著挑一個答案。第一個可能只算價差,第二個加了成本,第三個還多了一道資金占用限制。輸入條件不同,數量本來就不該相同。
我更在意的是,你能不能把數字一路追回去:50是哪種預算,停損距離有多寬,費用隨什麼變,帳戶又允許多少資金參與。這篇沿用一段已知的BTC歷史價格計畫,把兩個上限一起算完,再回頭核對觸價。你不需要先選更高的槓桿,也不用把過去的虧損結果改成漂亮的成功案例。
關鍵要點
- 風險預算除以每單位價格變動,先得到標的數量;名義價值與保證金要另算。
- 費用風險與資金占用是兩個限制,通過其中一個不能替代另一個。
- 教學候選數量、實際成交數量與最後淨損益,分開記錄。
合約倉位計算,先把三種金額分開
合約數量、名義價值與風險預算回答的是三個問題:持有多少、敞口多大,以及願意用多少金額規劃這筆交易。把它們都叫「開多少錢」,算式很容易從第一行就用錯單位。本文的BTC是比特幣,USDT是計價與結算用的穩定幣,不表示穩定幣或交易所沒有風險。空單是價格下跌時產生正向價格損益的部位,做空後需買入平倉以結束這個敞口。
本篇只處理數量用BTC表示、損益以USDT結算的線性合約;不把幣本位反向合約、傳統期貨張數或外匯手數套進來。商品全貌可接續永續合約入門流程,目前先把這次計算需要的條件在本文講完整。
預算除以價差,得到的是BTC數量
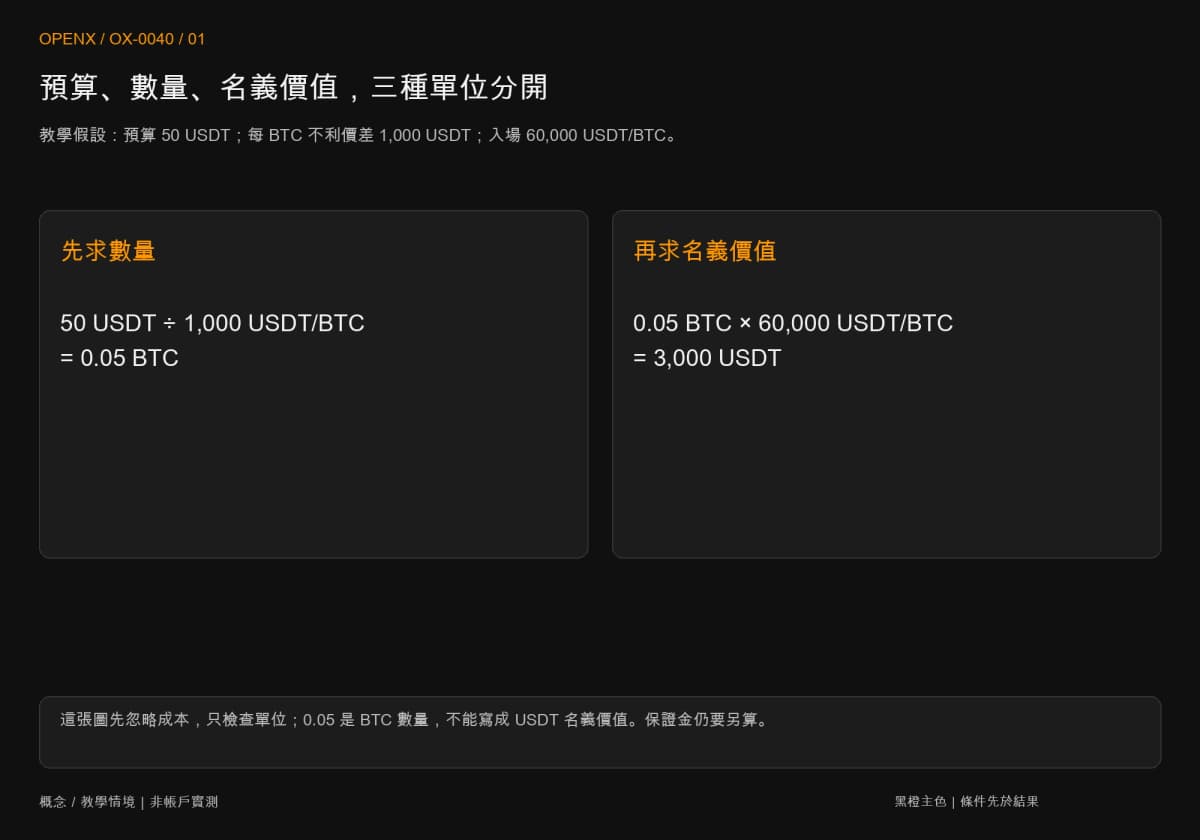
先忽略成本,空單價格損失可寫成「BTC數量×每BTC不利價差」。若預算50 USDT,每BTC停損價差1000 USDT,數量就是0.05 BTC;再乘假設入場價60000 USDT/BTC,名義價值才是3000 USDT。這些是假設數字,沒有對應一筆真實交易。
單位也能幫你抓錯:USDT除以USDT/BTC,剩下BTC;不能把0.05寫成0.05 USDT名義價值。Bybit官方《P&L Calculations》2026年8月12日版本,用合約數量與進出價差說明USDT線性損益;以下費用與預留則是另設的教學條件,不藏在價格損益裡。
槓桿改占用,不替你選停損
同一數量、相同進出場價,價格損益不因5倍改成10倍而翻倍;槓桿會影響所需保證金與可開條件。Bybit上述損益文件也特別區分了這兩件事。若因為提高槓桿而把數量一起加大,損益才會隨新增數量放大。
停損價應先由你的交易條件決定,再回算數量。不能為了保留想要的數量,臨時把停損移近;那已經換成另一個進出場計畫。本文不證明某個停損距離有交易優勢,只示範規則固定後怎樣核算。
含成本的數量,還要過資金占用這一關
一筆交易即使符合虧損情境預算,也可能超出你願意分配的開倉資金。前者限制不利走勢下的計畫成本,後者限制建立部位時的資金占用。兩張表應同時成立,最後仍須通過平台的商品、帳戶與風險檢查。
把進出場費與退出滑價放進同一算式
空單先假設入場價E、價格停損S,以及每BTC退出不利滑價d;成本情境退出價便是S+d。滑價指預期價格與實際成交價格之間的偏離,這裡的d只是試算,不是承諾實際偏離最多到此。開倉費率與平倉費率可以不同,分別乘上各自成交金額,再與價差相加。
若風險預算為B、固定資金費預留為F,數量上限就是「B-F」除以每BTC情境成本。資金費是永續多空持有人按結算規則收付的款項;F只先留一筆可能支出的金額,不代表當天真的支付過。若B已不大於F,就沒有留給價格與交易費的預算,這次停止計算。
取兩個上限較小值,再核對商品規格
資金占用要再開另一欄。Bybit《Order Cost》2026年6月28日版本把委託成本拆成初始保證金、開倉費與預估平倉費;這不同於只拿名義價值除以槓桿。下文借用這個拆法,設定一份教學空單的占用估算,不宣稱等於所有平台當下的扣款。
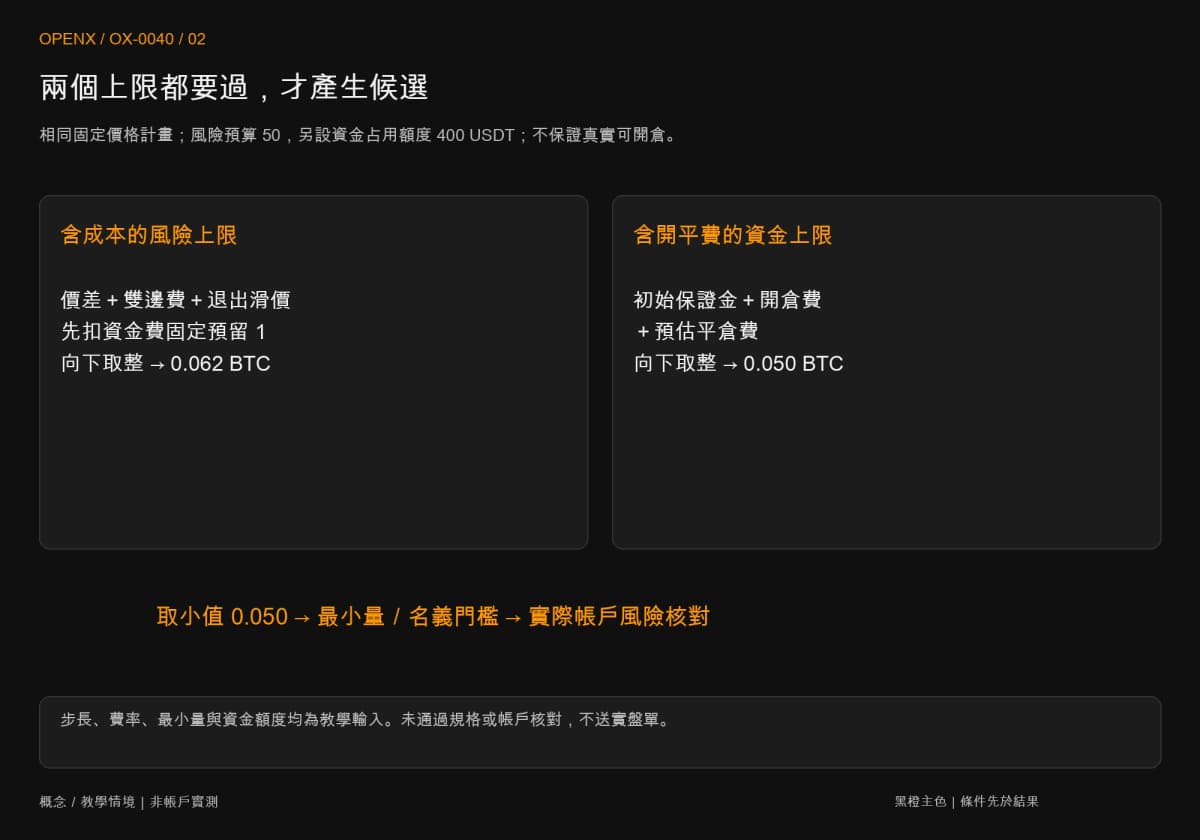
拿到風險上限與資金上限後,取較小值,再按事先選定的數量步長向下取整。數量步長是每次允許增加的單位,最小數量與最小名義價值則是另外兩道門檻;不符合時取消,不向上補量硬湊。Binance官方《公開API參數》的過濾器章節將數量、價格等限制分開列示;例子不把目前接口規格倒填成歷史規格。
BTC案例:50預算,為什麼最後只取0.050 BTC
這次案例保留原價格計畫,再增加一筆400 USDT的自訂資金占用額度。400不是交易所查到的可用餘額;它只是這次練習願意配置的上限。你會先得到0.062的風險上限,再因第二道限制取0.050,兩份數量不互相推翻。
第一步:先固定價格計畫與成本口徑
案例使用 Binance BTCUSDT 永續合約在 2026 年 9 月 10 日至 11 日的歷史行情,先看四小時計畫,再用十五分鐘圖分清入場與退出順序。時間採 UTC,台灣時間加八小時;K 線以開盤時間命名,完整價格範圍要等收盤才可確認。這是已知歷史的教學練習,沒有實際下單;數量、成交與成本假設不代表實盤績效。
本篇從9月10日16:00已完成確認的計畫開始:首次回測77,912.2假設限價做空,價格停損78,600.0,價格目標76,536.6。確認後等六根四小時,到11日16:00前仍未觸及就取消;進場前四小時收盤上破原區間上緣78,543.9,或接續十五分鐘開盤直接高於上緣,也取消。若想追查觀察區的來源,可看訂單塊的回測與失效判斷,計算數量本身不需要另學一個指標。
演練固定用最新成交價K線核對觸價,另假設限價入場全量成交;價格達到或高於停損後,以條件市價買入平空,目標則以買入限價平空。本例費率每邊0.05%、退出滑價每BTC 20、資金費預留1、數量步長0.001 BTC、最小量0.001 BTC、最小名義價值5 USDT、槓桿10倍,全部是教學輸入,沒有送出委託。
這份計畫還要求:退出觸發或原計畫取消後,撤銷未成交入場餘量;退出數量只對實際持倉生效。任一退出完成後,核對另一張退出單已撤銷或受只減倉限制,避免殘留單反向開倉。只減倉限制訂單增加部位,條件退出則另核只平倉設定;Bybit《Reduce-Only Order》與《Close On Trigger》2026年6月29日版本分別說明這兩類用途。實際支援與關聯撤單方式仍須查平台,不假設填了「平空」就自動生效。
第二步:風險上限先得到0.062 BTC
停損價差為78,600.0-77,912.2=687.8 USDT/BTC。只按價差挑0.072 BTC,價格風險是49.5216;加入原指定價的假設雙邊費5.6344392,便到55.1560392,已超過50,還沒加入滑價。這說明的是原算式少算了什麼,不代表歷史帳戶真的扣過那些費用。
加入20滑價後,情境退出價為78,620.0。每BTC情境成本是:
(78,620.0-77,912.2)+77,912.2×0.0005+78,620.0×0.0005=786.0661 USDT。
先扣1 USDT預留,再算49÷786.0661,按0.001向下取整得到0.062 BTC。回代後情境加預留為49.7360982。這只是第一道上限;如果在此停下,400的資金占用限制還沒有被檢查。
第三步:400的資金額度把數量降到0.050
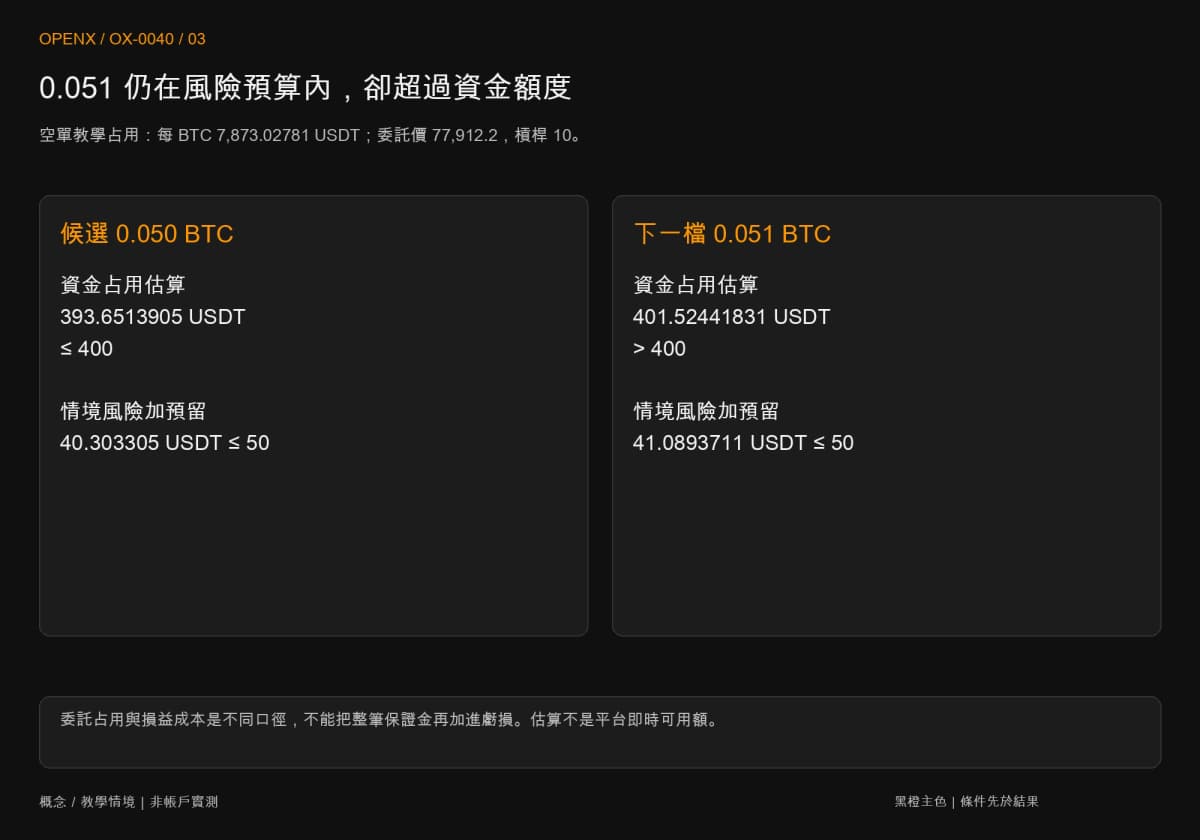
這份空單計畫按委託價估初始保證金,預估平倉費也先按同一教學費率保留。每BTC占用試算為:
77,912.2÷10+77,912.2×0.0005+77,912.2×(1+1÷10)×0.0005=7873.02781 USDT。
其中三項依次是簡式初始保證金、開倉費、空單預估平倉費。兩邊與預估平倉均假設同率,不是平台現行費率聲明。400÷7873.02781,按步長向下取整為0.050 BTC;0.051的占用估算達401.52441831,已越過400。
因此取0.062與0.050的較小值,也就是0.050 BTC。這個數量的名義價值為3895.61,資金占用估算393.6513905;情境價格損失35.39、假設雙邊費3.913305,加1預留後為40.303305,兩道教學限制都符合。餘下的預算不需要硬用完。
預估平倉費在占用表裡表示暫留資金,在損益表裡則按假設退出價計費;不能把整筆393.6513905再加到40.303305當成虧損。另須注意,標記價格是平台估值與風險判定使用的參考價,不是最新一筆成交價。Bybit《Initial Margin》2026年4月30日版本對持倉採這個價格估值;本例委託價試算不能替代實際持倉保證金、可用額度或強平檢查。
第四步:一次只改一組條件,重算而不改舊表
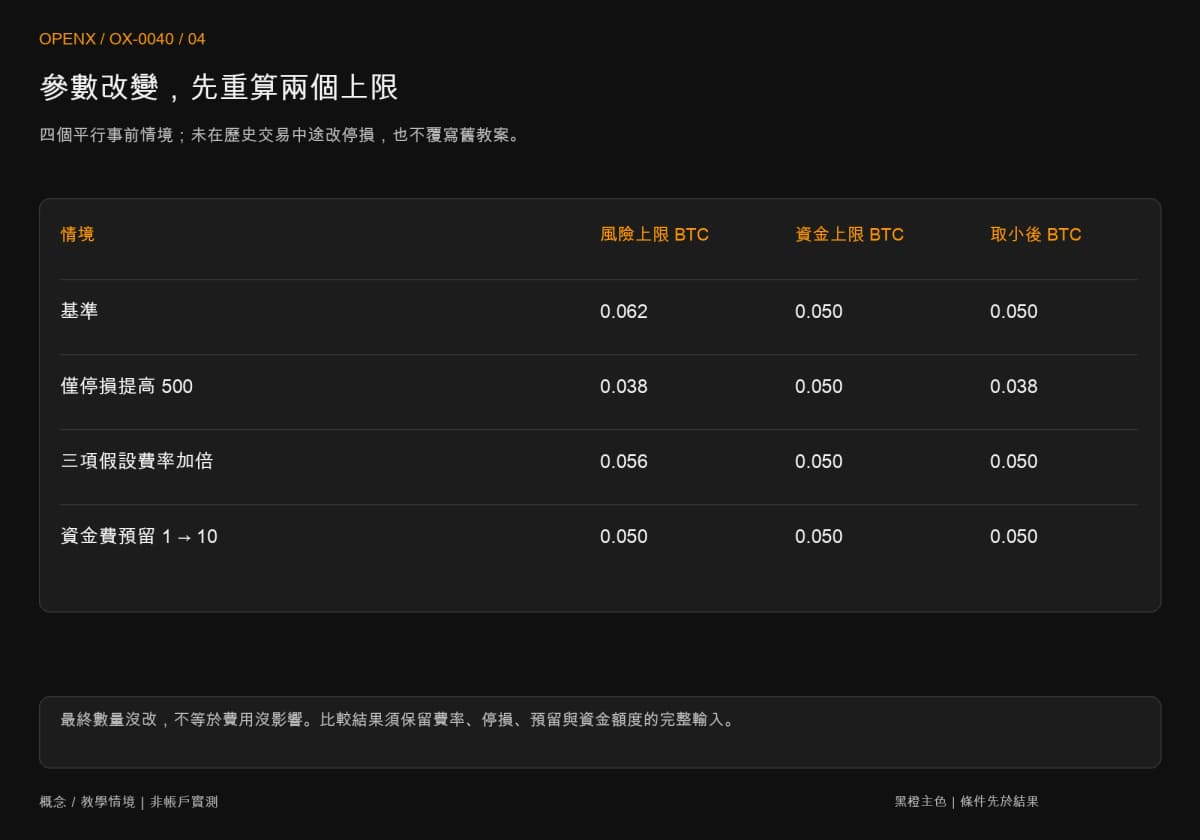
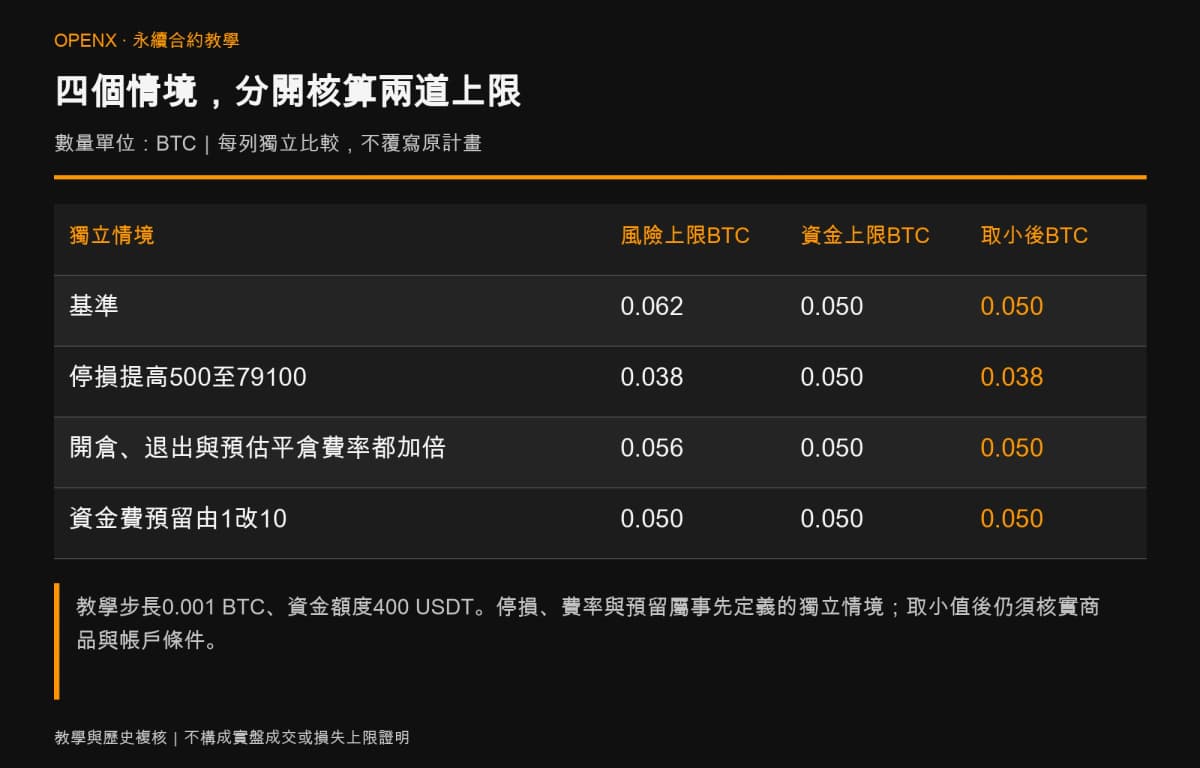
接著做四份彼此獨立的事前情境,其他輸入維持不變。「提高停損」只測算數量,不表示看到後續走勢才替已入場的交易放寬停損。每次重算都另存版本,原計畫不覆寫。
風險上限下降,最終數量不一定立刻下降,因為原本可能由資金上限限制。反過來,也不能因為最後還是0.050就說費用沒影響;費率加倍的情境總成本已改變。自己建試算表時,把風險上限、資金上限、取小後數量和回代結果分欄,不要只留一格「建議數量」。
第五步:回到歷史觸價,分開計畫與成交
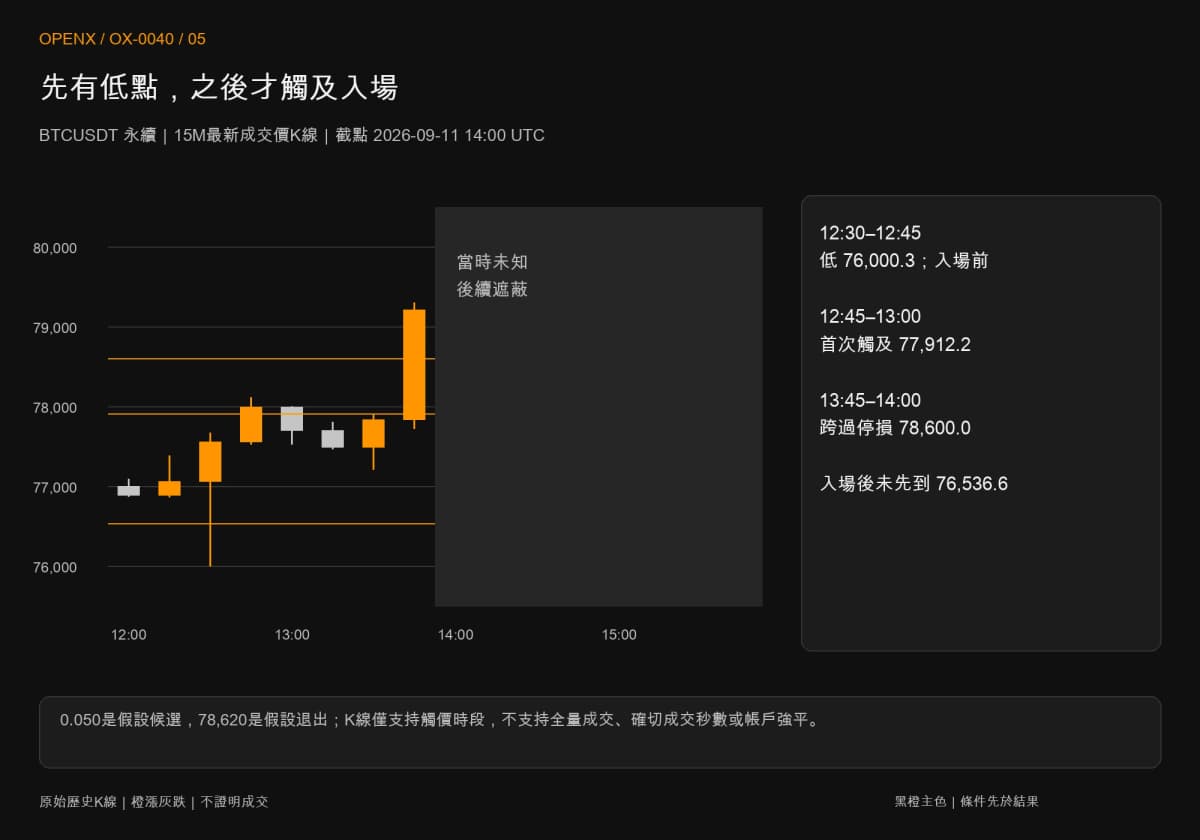
確認後前五根四小時最高都未到77,912.2。9月11日12:30至12:45的最低76,000.3先於入場,且最高77,671.4仍低於入場價;這段下跌不能當空單獲利。首次觸及入場的是12:45至13:00,最高78,115.4、最低77,527.8;這只定位十五分鐘區間,不是證明12:45整成交。
之後13:00、13:15、13:30三根最低依次為77,526.4、77,464.6、77,211.4,皆未到76,536.6;13:45至14:00最高79,300.7跨過停損,最低77,720.0仍未到目標。入場與停損分屬不同十五分鐘區間,因此簡化模型是先碰停損。原目標只是既有價格目標,加入成本後,不自動代表淨獲利會是情境預算的兩倍。
用0.050及假設退出78620結算,才得到前面的40.303305含預留情境。原始K線無委託排隊、實際均價與資金費流水,實際欄仍留白。如果只假設成交0.030 BTC,退出只按實際0.030配置;未成交0.020在退出觸發或計畫取消時撤銷,不算成持倉,退出完成後再核對另一退出單。這個部分成交例子同樣是另設情境,不是歷史回報。
數量算完,哪幾種情況應該取消
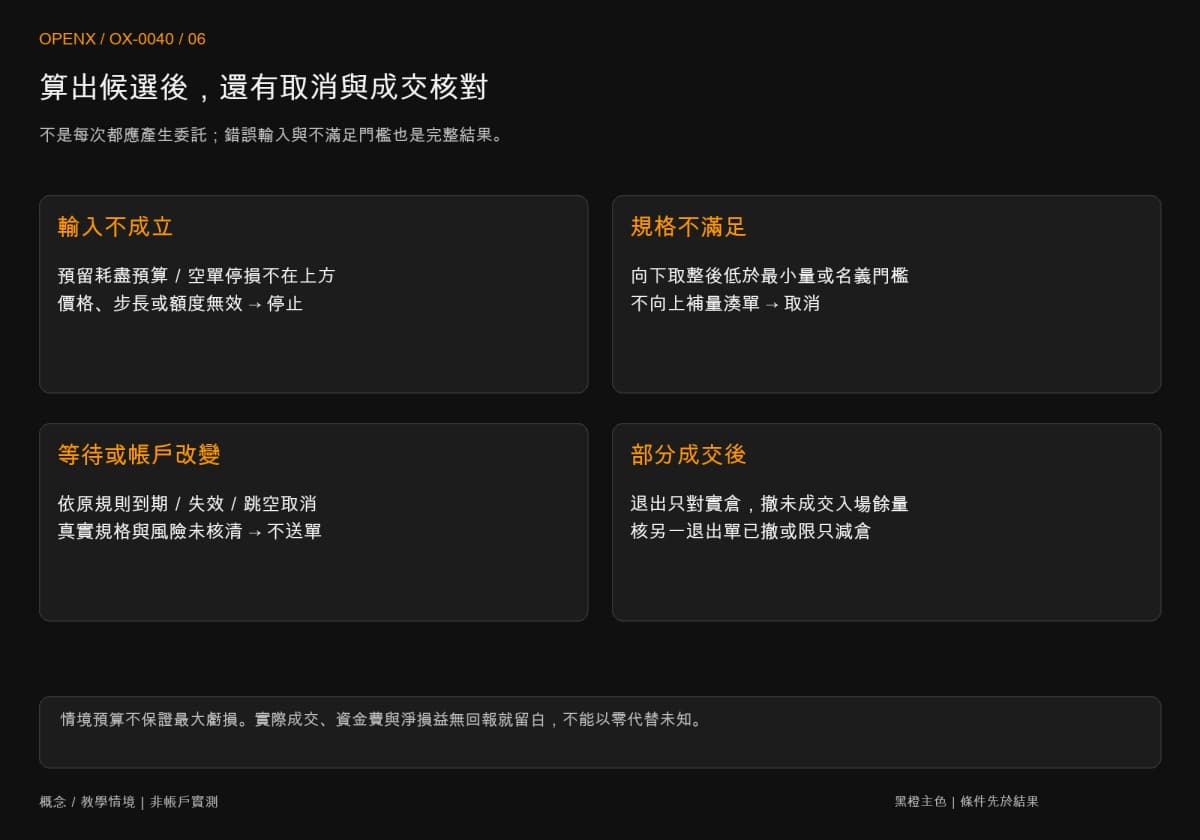
模型的停止條件和成交前檢查,與算出數量同樣重要。預留已耗盡預算、空單停損不在入場上方、步長或價格無效,就停止;向下取整後低於最小量或最小名義價值,也取消。若預算改成1.5、預留仍1,在本組成本與步長下候選便不足一個單位,不靠加槓桿或向上補量湊單。
通過教學算式後,還要對實際商品規格、費率、帳戶可用資金、其他持倉與退出設定逐項核對。Bybit《FAQ — Order Execution and Liquidation》2026年9月25日版本提醒,觸發與執行不同,限價可能部分或未成交;平台確認視窗也可能因當時資料而與離線估算不同。差異沒查清,就不把候選當成已通過實盤檢查的訂單。
把參數與結果留在同一份紀錄
一次可追查的倉位計算,應保留輸入、兩個上限、取整後候選與取消原因,而不只截最後一個數量。每次修改輸入就另存結果,實際成交與淨損益則等帳戶紀錄齊全再填;試算表算得出候選數量,不代表訂單已成交。後續記錄可接交易日誌的欄位與範本。
若接下來要處理「哪些資金能被調用」,可續讀逐倉與全倉的差異;費用對帳則是合約交易成本怎麼算?手續費、滑價與淨損益。這些延伸不替代本文的兩道限制,也不讓單次歷史結果變成策略績效。
本文僅供教育與歷史計算練習,不構成投資建議。費率、滑價、資金費、規格與帳戶條件會改變;教學預算與候選數量不保證實際虧損上限或可開倉。