永续合约是没有固定到期日的衍生性商品,与买入现货不同;本篇只教 USDT 线性合约。依 Gate《永续合约介绍》的商品区分,这篇永续合约教学先讲仓位与保证金,再用 BTC 历史案例计算含费预算、核对退出触价。成交与费用另列假设;规则未核清就停止实盘操作,预算不保证最大损失。
账户有 10,000 USDT,这一笔只想承担 50 USDT,于是把入场与止损价差除一除,数量就算好了。可是真正结算时,还有进出场手续费、可能的滑点与资金费。50 这个数字,究竟指价格损失,还是整笔交易的成本预算?少问这一句,算式看起来正确,结果却可能超支。
我更在意的是,你能不能从商品名称一路核对到退出后的记录。下面先把会用到的概念讲清楚,再沿本站已采用的历史空单,重做一份含成本的练习。这不是作者的实盘经历,也不提供「新手一律开几倍」的答案。
关键要点
- 先决定风险预算与数量,再核对保证金占用;同一数量改杠杆,不会直接改写价格盈亏。
- 委托触发、实际成交与平台强平是不同事件,必须分开查证。
- 费用预留用于事前试算,实际费用仍要对账;资料缺少时不填零。
永续合约教学先分清商品、仓位与保证金
永续合约让你承担标的价格变动,不等于把标的资产买进钱包。这篇只处理以 USDT 计价、数量用 BTC 表示的线性永续合约;USDT 是稳定币,但不代表其价值或发行方没有风险。币本位、反向合约与其他结算机制,不套用下方全部算式。
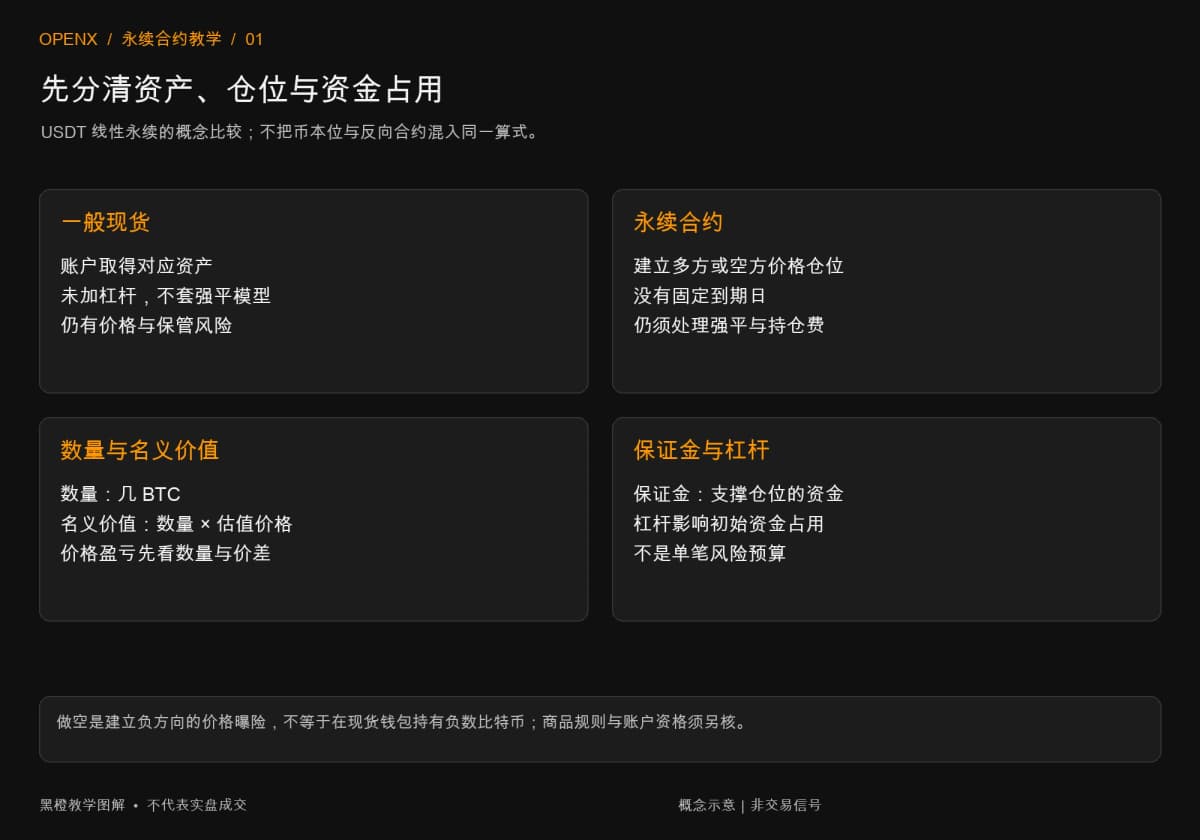
永续与现货,交易的东西不同
买入一般现货,是取得账户内对应的资产;建立 BTCUSDT 永续仓位,是依合约规则承担比特币价格涨跌。没有固定到期日,也不表示能永远持有:资金费可能持续结算,保证金不符要求时仍可能强平。Gate 官方《永续合约介绍》区分了合约类型、实盘与模拟交易。
做多时,价格上涨带来正的价格盈亏;做空时方向相反。线性空单的价格盈亏是「数量 ×(入场价-出场价)」,再另核费用。至于为什么选那个入场位置,属于策略判断,可以先从 SMC 的判读顺序 理解;商品机制不会替你产生交易优势。
同一个仓位,改杠杆先改变资金占用
仓位数量是几 BTC,名义价值是数量乘上用来估值的价格,保证金则是支撑仓位的资金。选定杠杆会影响所需初始保证金;同一数量、相同进出场价,价格盈亏不会因为把 5 倍改成 10 倍而再翻倍。若你把省下的资金拿来增加数量,市场风险才随之增加。
Bybit 官方《P&L Calculations》与《Initial Margin》分别说明线性盈亏及保证金计算。初步可用名义价值除以杠杆理解占用差异,但实际平台可能采标记价格估值,另纳入预估平仓费;这个简式不是可下单余额,也不是强平公式。
逐仓、全仓与强平,各自管什么
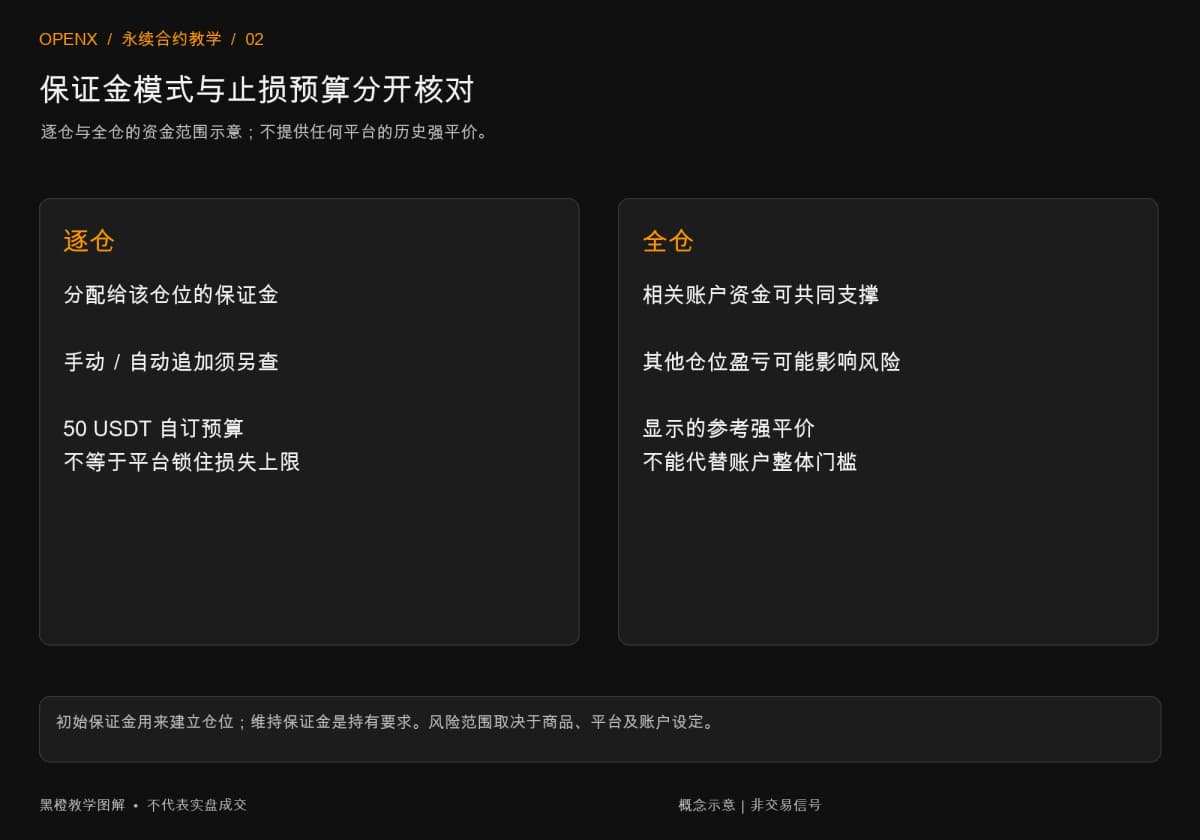
保证金模式决定哪些资金支撑仓位,强平规则决定平台何时处置风险,两者都不等于交易者自己订的止损。把模式选好之后,仍须核对账户权益、维持保证金及退出委托,不能只看一个显示中的强平价。
保证金模式决定哪些资金会被动用
逐仓通常把分配给该仓位的保证金分开管理;全仓则可能由相关账户内多笔仓位共用可用资金。追加保证金、启用自动追加,或其他仓位盈亏改变,都可能影响资金范围。逐仓不代表你填的「50 USDT 风险预算」已被平台锁成损失上限,那只是你的计划数字。若想沿同一份账本比较资金支持范围,可接续逐仓与全仓的差异。
初始保证金是建立仓位所需的资金,维持保证金是持有期间必须符合的要求。Gate 的同一份介绍也把平仓费与风险限额放进说明。平台、商品和账户模式不同,不能把一家交易所的公式直接当成另一家的账户规则。
标记价格与止损触发,不能只看一张 K 线
最新成交价是最近一笔成交价格;指数价格是参考市场形成的基准;标记价格则是平台用于估值、风险处置的参考。Bybit 官方《Order Execution and Liquidation》说明,其逐仓与全仓采不同的强平判定口径;全仓显示的参考强平价,也不代替账户整体风险条件。
如果止损采最新成交价触发,平台强平却参考标记价格,两条价格可能先后到达不同门槛。因此「K 线还没碰止损」不足以证明账户不会被强平。这里的机制依该文件解释,下方案例没有当时的标记价格与账户资料,不会补画一个历史强平价。
下单前先写退出与成本
一份能核对的计划,需要先写入场方式、数量、退出触发来源、触发后委托类型与成本假设。只有方向和止损价,还没有说明订单会怎么执行。先把这些条件固定,后面才有办法比较预算与结果。
限价、市价与条件单,差在怎么成交
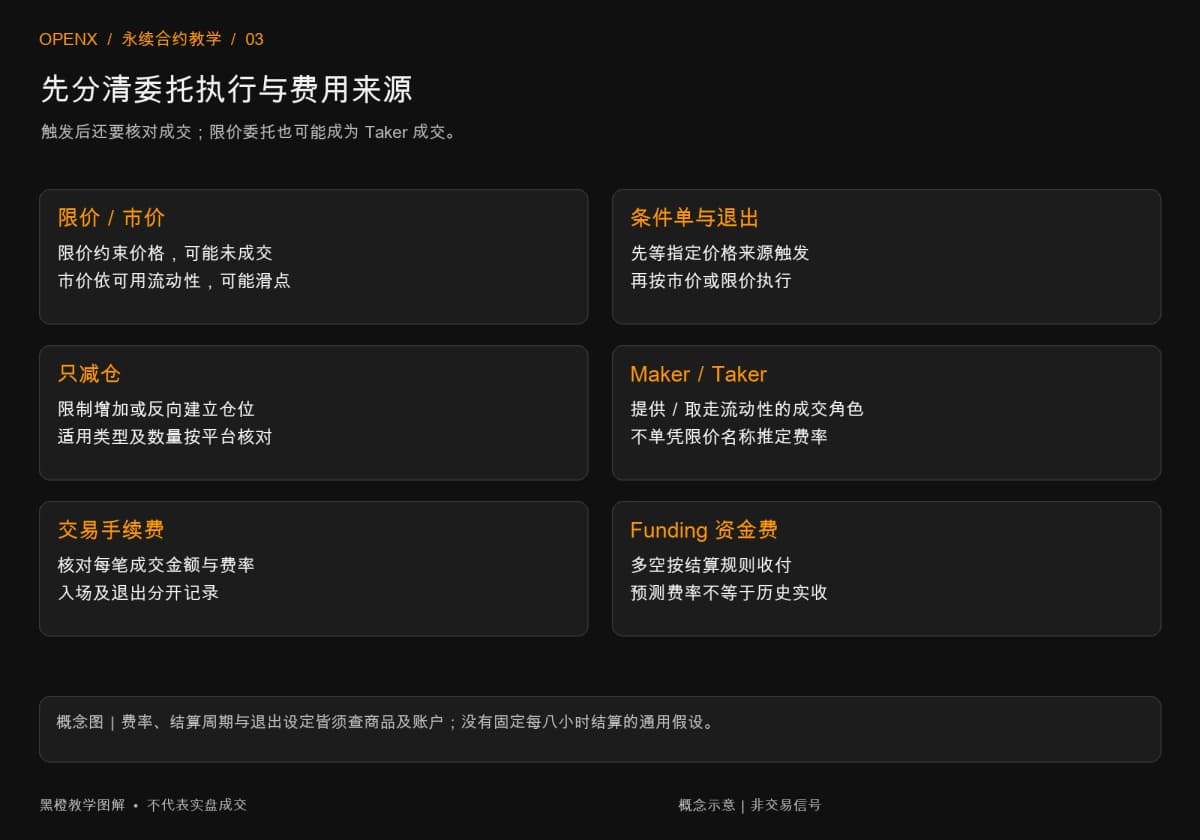
限价单约束可接受的价格,价格到达仍可能排队、部分成交或未成交;市价单寻找当时可用的对手单,成交均价可能偏离画面报价,这个差异就是滑点。条件单则先等指定价格触发,再依设定送出市价或限价委托。触发完成,不代表仓位已经退出。
止损之外还要核对平仓数量与方向。Reduce-only 是「只减仓」设定,用来限制订单增加或反向建立仓位;Bybit 官方《Reduce-Only Order》以限价退出单说明这个用途。各平台支援的订单类型与绑定方式不同,实际要检查设定及剩余委托,不能只因看见这个英文就认定所有退出风险都已处理。
手续费与资金费,先知道怎么收
交易手续费依成交金额与适用费率计算。Maker 指提供流动性的成交,Taker 指取走既有流动性的成交;限价单若立即吃到对手单,也可能是 Taker。这里依 Bybit《Order Execution and Liquidation》的成交分类说明;费率仍要对回商品与账户。
资金费是永续合约多空持有人依规则收付的款项,Funding Rate 是计算它的费率。正费率通常由多方付给空方,负费率方向相反。OKX 官方《永续资金费规则》列有不同结算周期与调整条件;不能把所有商品都按每八小时计算,更不能把目前预测费率当成过去实际扣款。
BTC 历史案例:把 50 USDT 预算算完整
下面用 2026 年 9 月 10 日至 11 日的 Binance BTCUSDT 永续合约行情,练习把 50 USDT 预算分配给价格风险与成本。先在四小时图建立计划,再用十五分钟图查看入场与止损的先后。时间采 UTC,UTC+8时区加八小时;K 线名称是开盘时刻,完整高低价要等该根收完才知道。
这是按已知历史行情重做的教学案例,没有送出真实委托。账户、费率、成交与滑点都是示范设定,计算结果不是实盘成绩,也不证明策略有效。50 USDT 只是一份练习预算,不是建议所有人采用同一风险比例。
第一步:沿用已知价位,保留取消条件
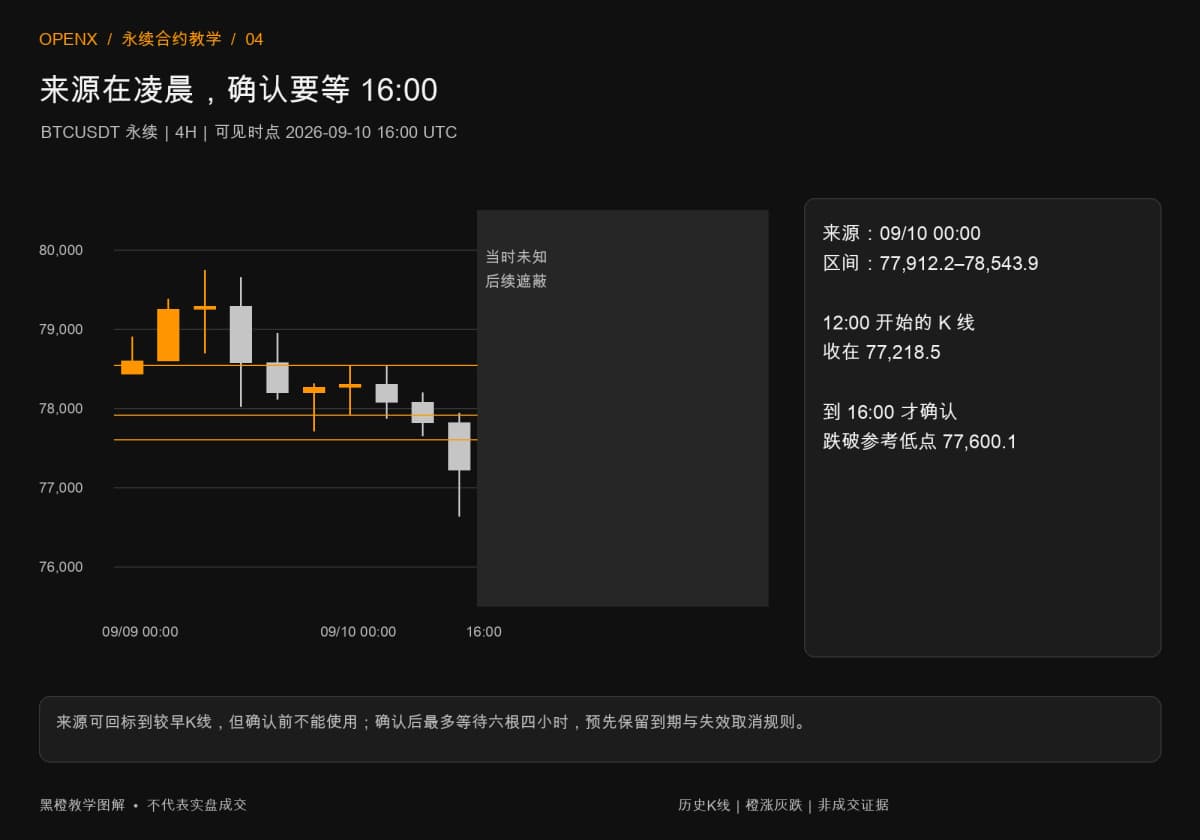
来源区间固定取整根最高到最低,包含影线;前六根找不到阳线,或来源至确认间已越上缘,就不采用。原规则等待四小时收盘跌破已完成的 9 月 8 日日低 77,600.1,再从突破前六根找最近一根阳线作候选来源。9 月 10 日 12:00 那根收在 77,218.5,于 16:00 才完成确认;来源为当日 00:00,区间 77,912.2 至 78,543.9。来源到确认间没有先越过上缘,之后才开始等待回测。
计划在首次回测下缘 77,912.2 时,假设限价做空;价格止损设 78,600.0,固定目标 76,536.6。等待窗口为 9 月 10 日 16:00 至 11 日 16:00 前,共六根四小时 K 线;到期未触及就取消。入场前若四小时先收盘上破上缘,或接续十五分钟开盘直接高于上缘,也取消,不假装在下缘成交。
本练习固定用最新成交价 K 线核对触价,另假设入场全量成交。止损模型是成交价达到或高于 78,600.0 后,以市价买入平空;目标模型是到达或低于 76,536.6 时,以买入限价平空。这些都是演练设定,不是查到的历史委托。未取得回报,实际成交栏仍留白。
第二步:把成本放进算式,数量改为 0.062 BTC
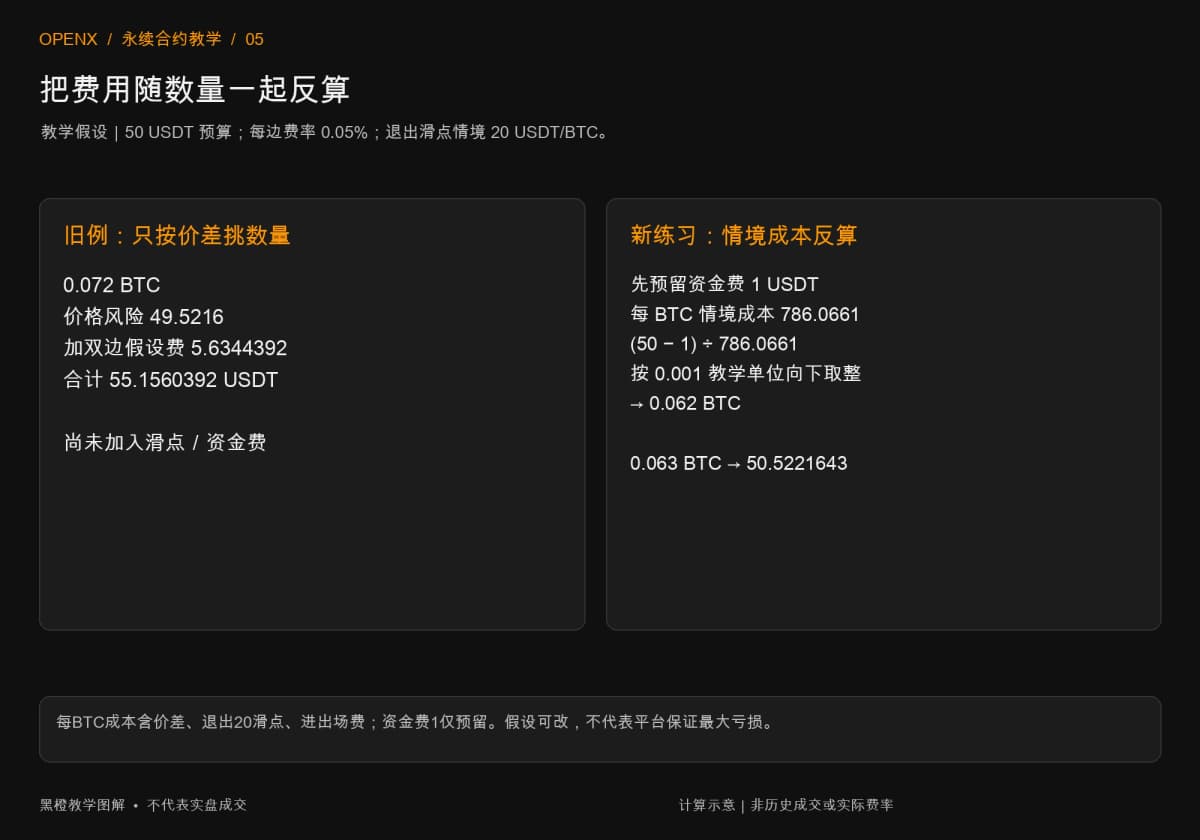
先看旧算式为什么会超支。假设账户 10,000 USDT、预算 50 USDT,每 BTC 止损价差是 687.8 USDT。旧数量 0.072 BTC 的价格风险为 49.5216;若另假设进出场费率各 0.05%,双边费用为 5.6344392,两者已达 55.1560392 USDT,还没有计入滑点与资金费。
新练习沿用每边 0.05% 的教学费率,假设空单入场按指定价成交;退出另外预留每 BTC 20 USDT 的不利滑点,于是成本情境按 78,620.0 计算退出价。再固定预留 1 USDT 给可能支付的资金费。这不是那天的真实费率、实际滑点或已发生扣款,也没有保证滑点只到 20。
数量还没定,手续费就会跟着数量变,不能只在最后随手扣一个固定金额。每 BTC 的情境成本为:
(78,620.0-77,912.2)+(77,912.2+78,620.0)×0.0005=786.0661 USDT。
所以数量上限用(50-1)÷786.0661 计算,再以本练习自订的 0.001 BTC 单位向下取整,得到 0.062 BTC。这个取整单位是练习设定,真正下单仍须核对商品规格。若增加到 0.063 BTC,同一情境加预留会达 50.5221643 USDT,已超过预算。
这份工作表的用途很具体:让费用随数量一起重算。它把同一笔旧例的成本缺口摊开,并没有证明新数量适合所有行情。资料来源是前述公开 K 线,费用按本文假设,读者可照式重做。若还要加上自订资金占用上限,可接续合约仓位计算,分别核算两道限制。
第三步:核对保证金与退出设定
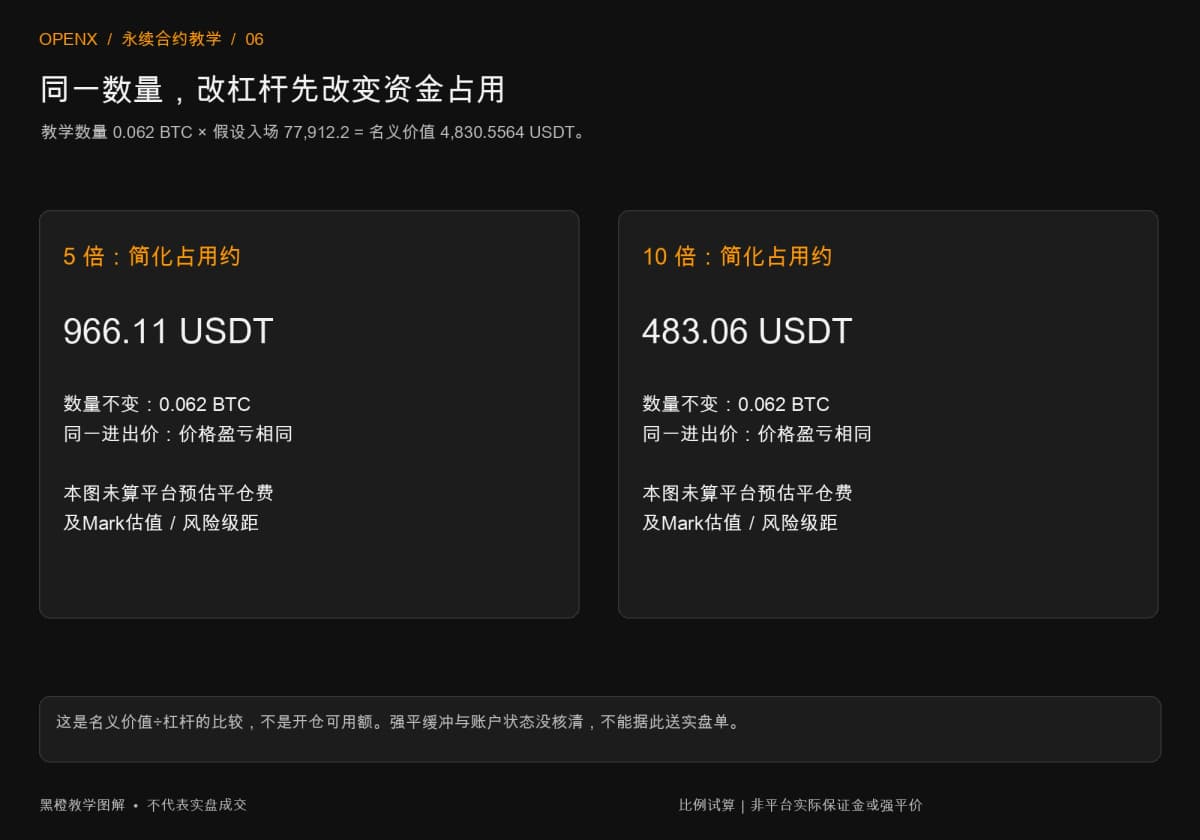
以入场价估算,0.062 BTC 的名义价值为 4,830.5564 USDT。只做「名义价值÷杠杆」的占用比较,5 倍约为 966.11,10 倍约为 483.06 USDT;数量与进出场价不变时,价格盈亏相同。这两个数字没有纳入平台实际估值、预估平仓费与级距,不能拿来证明账户已符合开仓或强平缓冲条件。
进入模拟环境时,先核商品、逐仓或全仓、持仓方向及数量,再确认买入平空的止损设定。若只有 0.03 BTC 成交,就按实际剩余数量调整退出,不把计划的 0.062 全数当成持仓;是否绑定整仓或采只减仓,也要对照平台规则。保证金与强平缓冲没有核清,就先不送实盘单。本例缺这类账户证据,因此只完成预算与历史触价演练。
第四步:按十五分钟顺序核对触价
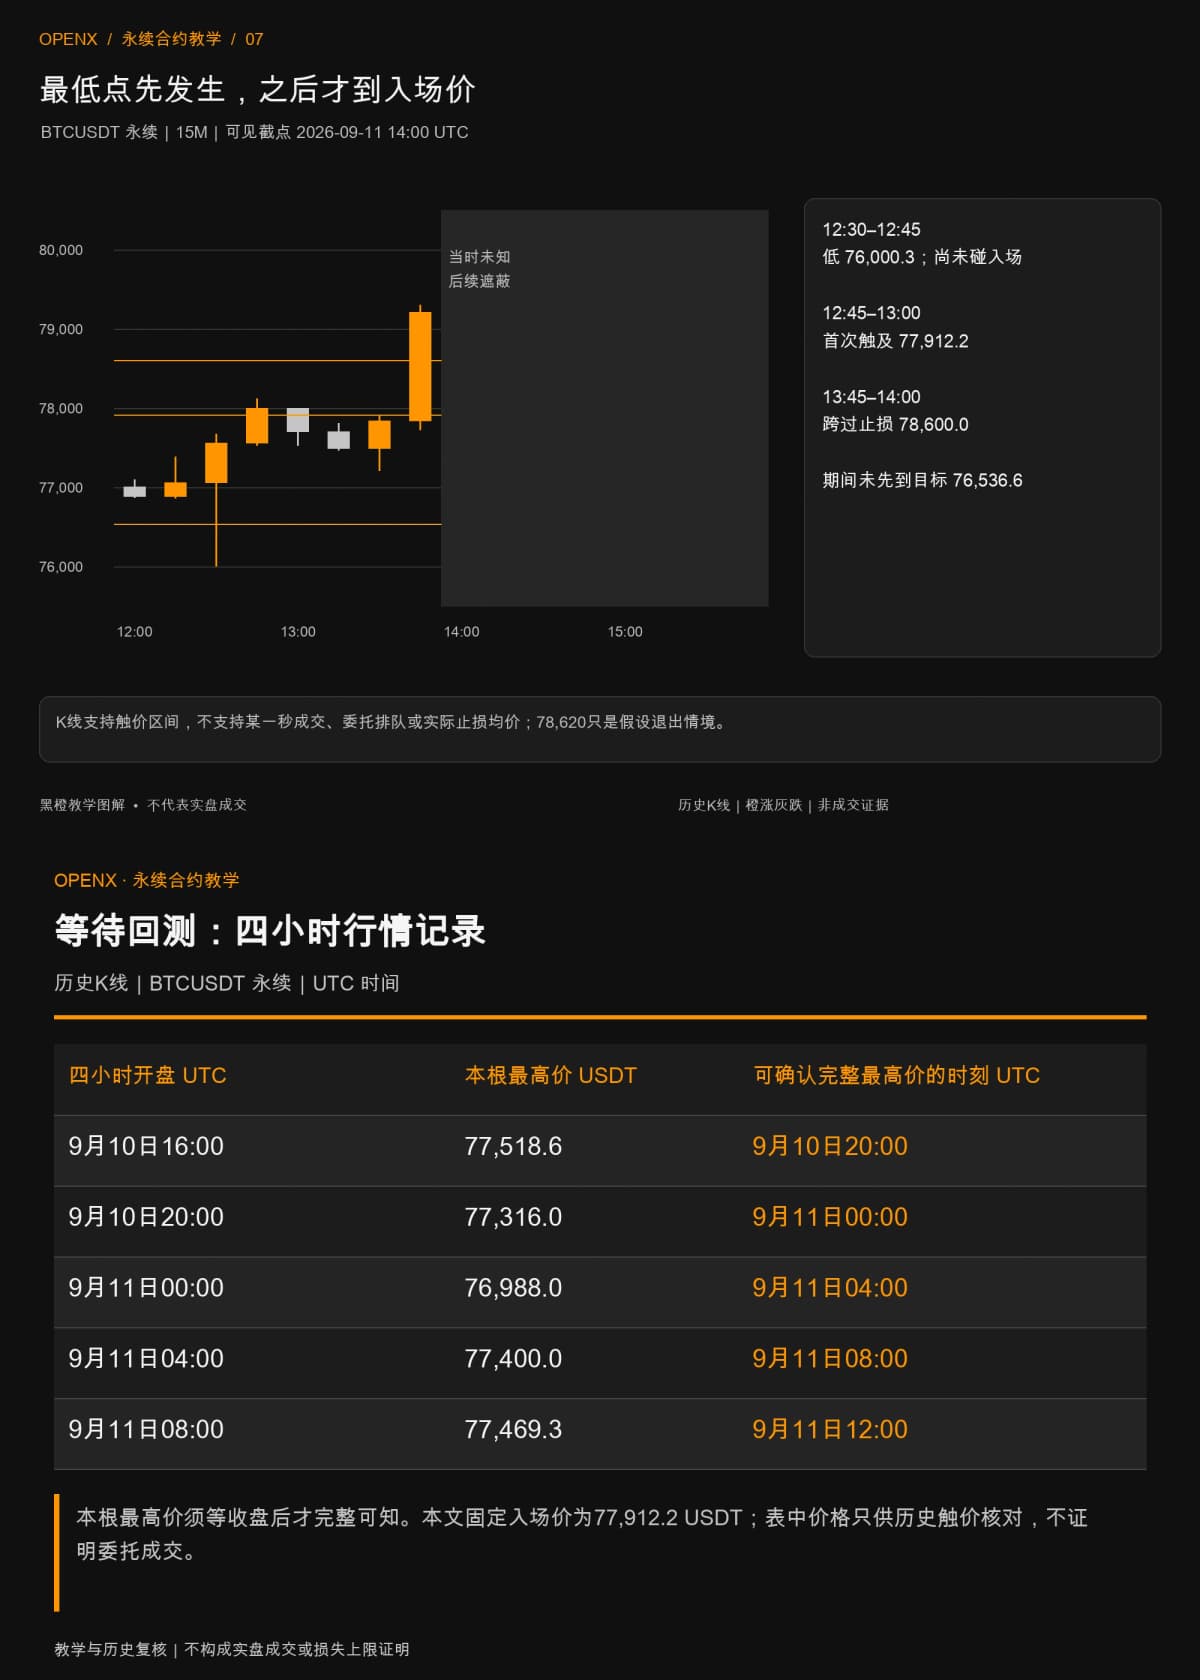
确认后前五根四小时 K 线最高都低于 77,912.2。下表用来事后逐根复核;每列最高价只在该根收完后完整可知。
| 四小时开盘 UTC | 本根最高价 USDT | 可确认完整最高价的时刻 UTC |
|---|---|---|
| 9月10日16:00 | 77,518.6 | 9月10日20:00 |
| 9月10日20:00 | 77,316.0 | 9月11日00:00 |
| 9月11日00:00 | 76,988.0 | 9月11日04:00 |
| 9月11日04:00 | 77,400.0 | 9月11日08:00 |
| 9月11日08:00 | 77,469.3 | 9月11日12:00 |
到了 9 月 11 日 12:00 那根,整根高低范围同时包含入场、止损与目标;单看这根,无法知道顺序。拆到十五分钟,12:30 那根先低到 76,000.3,但最高只有 77,671.4,还没碰入场价,这段下跌不能算空单获利。
首次触及入场价的是 12:45 至 13:00 区间,最高 78,115.4、最低 77,527.8;不是已知在 12:45 整成交。13:00、13:15、13:30 三根的最低依序为 77,526.4、77,464.6、77,211.4,连同入场那根都没有到 76,536.6。13:45 至 14:00 区间最高来到 79,300.7,跨过 78,600.0 止损,最低 77,720.0 仍高于目标,因此在指定价成交的简化模型中,先发生止损触价。
这里能核对的是事件顺序,不能由 K 线推定委托排队、止损触发来源或实际成交均价。78,620.0 只是前一步固定的费用情境,不是从这根 K 线读出的成交价。
第五步:拆开假设盈亏与未知费用
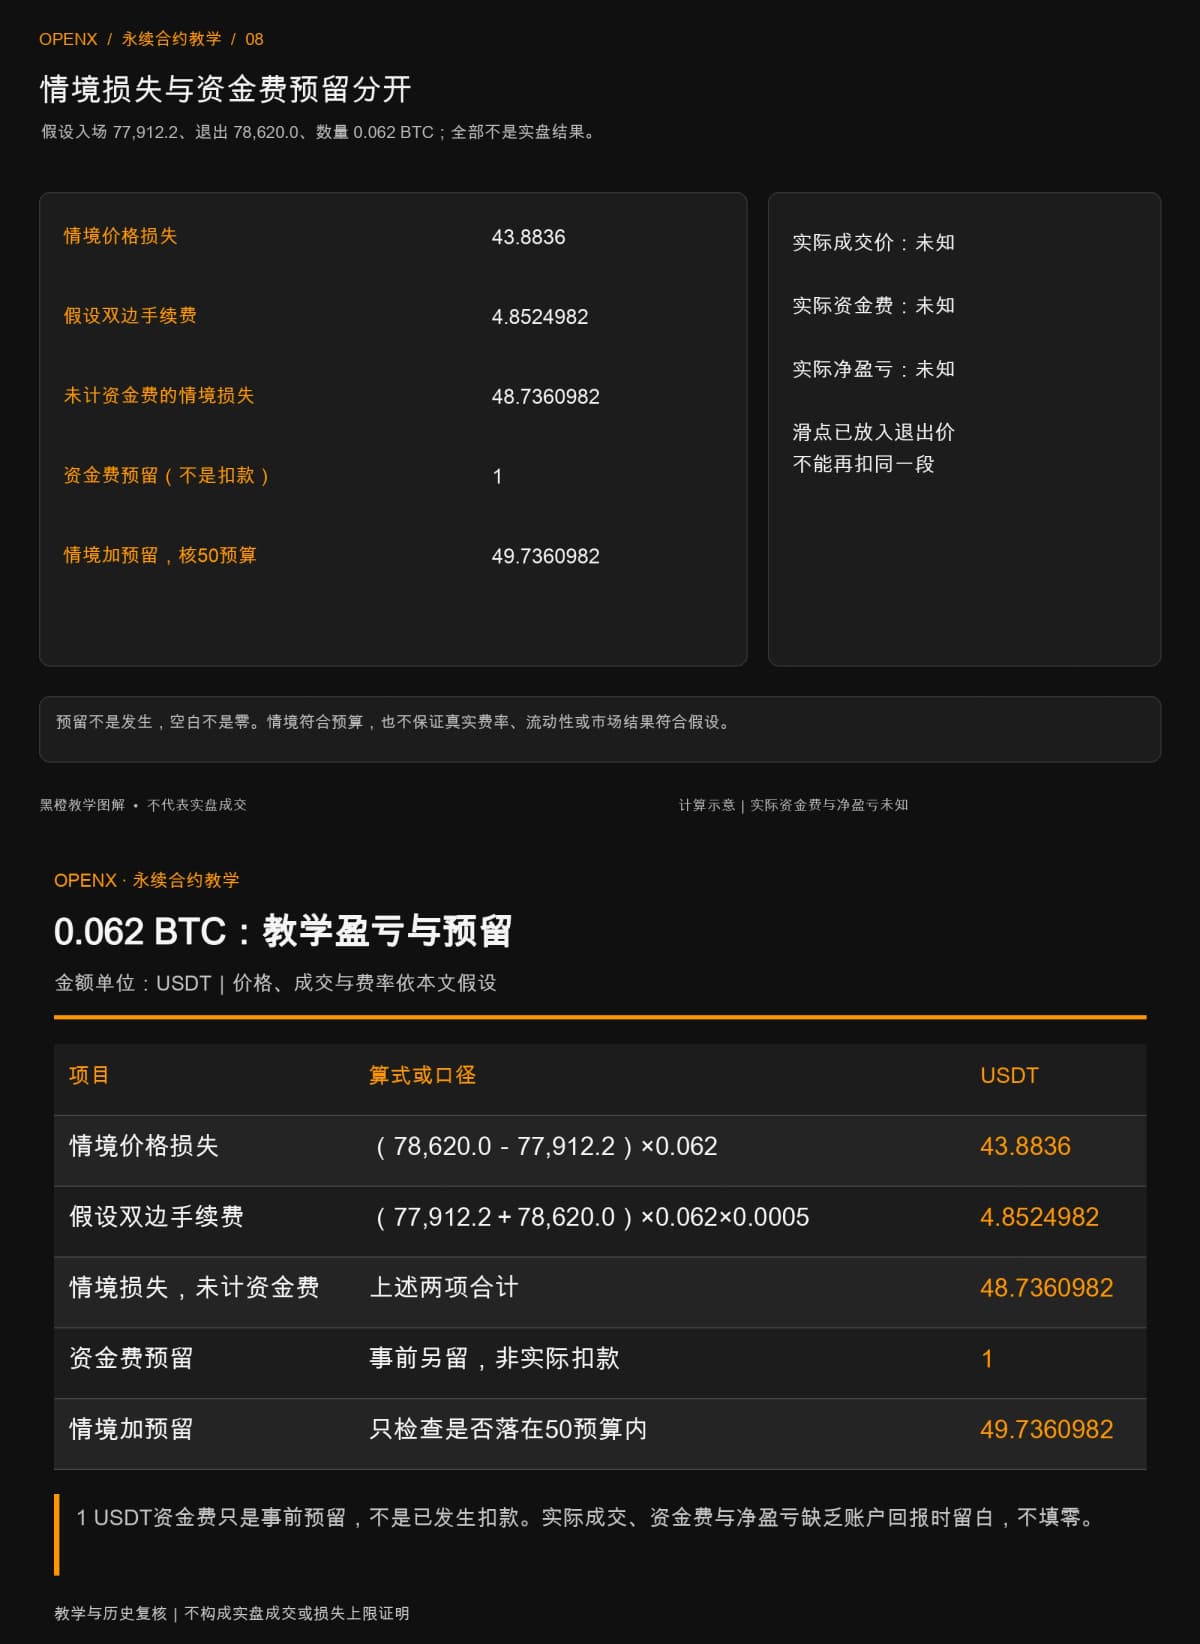
现在把「入场 77,912.2、退出 78,620.0、数量 0.062」放进新教学模型,先算价格损失,再算双边费用。下表都是假设结果与预算栏,没有一栏是已验证的实盘盈亏。
| 项目 | 算式或口径 | USDT |
|---|---|---|
| 情境价格损失 | (78,620.0-77,912.2)×0.062 | 43.8836 |
| 假设双边手续费 | (77,912.2+78,620.0)×0.062×0.0005 | 4.8524982 |
| 情境损失,未计资金费 | 上述两项合计 | 48.7360982 |
| 资金费预留 | 事前另留,非实际扣款 | 1 |
| 情境加预留 | 只检查是否落在50预算内 | 49.7360982 |
滑点已经进入 78,620.0 的退出价,不能再把同一段 20 USDT/BTC 扣一次。资金费预留也不能直接填成实际费用;没有账户流水,就把实际成交价、实际资金费与实际净盈亏留白。要把这些字段接成可追查的记录,可以沿用 交易日志的字段与模板。
把这次试算另存成新版本,保留原来0.072 BTC的记录;数量改了,就不拿新结果覆盖旧表,回头才查得出同一段行情为什么出现两份计算。
这份练习完成的是成本口径一致的计划。若真实滑点更大、费率不同或资金费超出预留,结果仍可能超过 50。预算提供调整与放弃的依据,并没有让市场答应照表成交。
操作前后,还有哪些条件要补齐
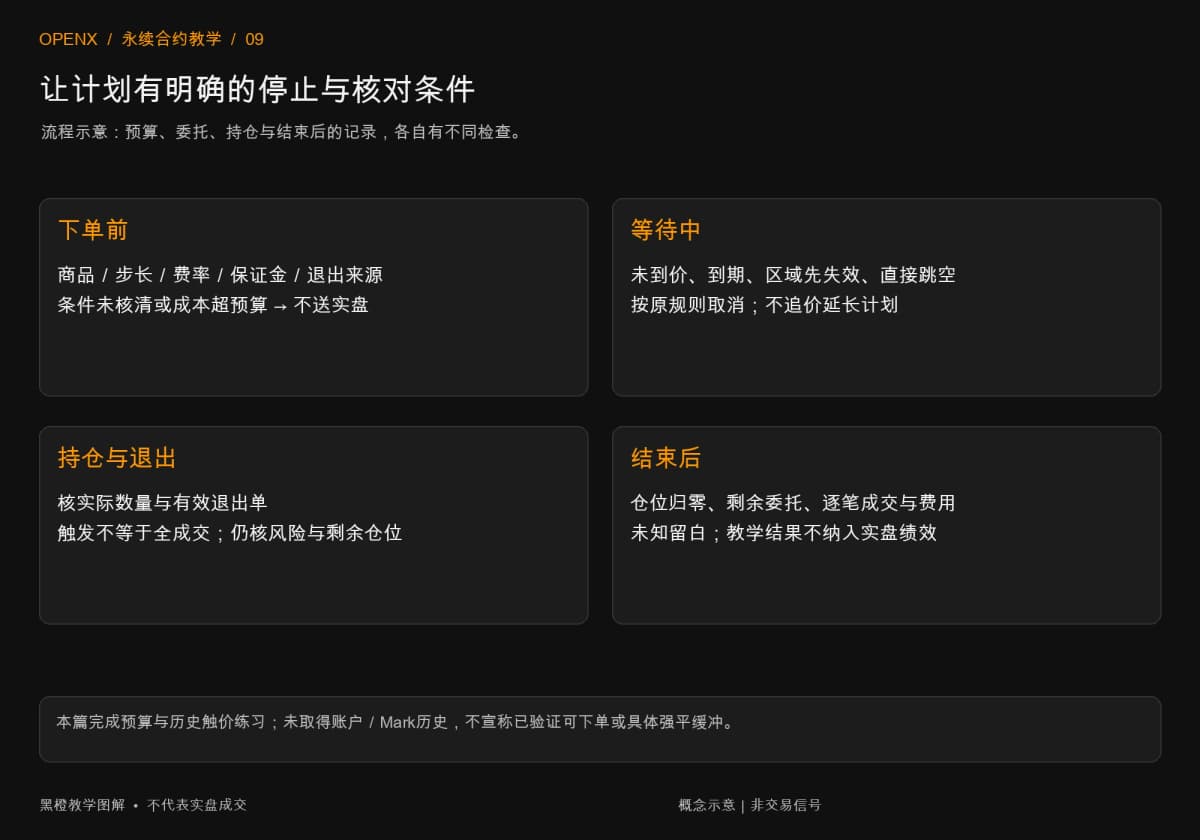
把数量算出来后,还要补商品规格、账户状态与退出检查,才谈得上实际操作。练习前先固定允许的费率与成本情境;等待期间若费率、预期资金费或可用资金改变,就重新计算,原计划不再符合预算时取消,不靠加杠杆维持原数量。
持仓后则核对实际数量、有效退出单及风险指标。价格跳动时,市价退出可能滑点,限价退出可能挂着没成交;部分成交后仍有剩余风险。全部退出后,确认仓位归零,再检查是否有未撤销的开仓或退出委托。这一步查的是账户记录,不是屏幕上的「提交成功」。
本文没有拿新数量做策略绩效比较,也没有验证哪一种杠杆或保证金模式更适合你。价格、保证金、交易所规则与稳定币本身各有风险;单一历史案例只用来把流程说清楚,不能推算胜率或保证亏损范围。
接着补哪一块
先重算一次本例,确认自己能分清数量、名义价值、保证金与含成本预算,再选需要深入的部分。以下六篇已可接续阅读,依照你需要深入的问题选择。
- 合约仓位怎么算?从止损距离到杠杆与保证金。
- 逐仓与全仓差在哪?保证金、追加资金与多仓风险。
- 合约为什么会强平?标记价格、维持保证金与止损差异。
- 资金费率是什么?结算时间、支付方向与持仓成本。
- 合约止盈止损怎么设?触发价格、成交与只减仓。
- 合约交易成本怎么算?手续费、滑点与净盈亏。
本文仅供商品机制与历史教学练习,不构成投资建议。未验证实际下单、成交与账户风险;真实交易可能损失本金,费用、滑点与强平也可能使结果偏离计划。