合约强平是仓位或账户不再满足平台维持要求时,由系统接管风险的流程,未必等到保证金归零。止损则是另一条委托流程,选错触发价格、触发后未成交,都可能来不及退出。先核商品、模式、标记价格与有效退出单,再按账户记录还原先后;缺少风险快照或成交回报时,不用一张K线判定强平原因,有争议应保留记录交平台查核。
图上明明没有碰到止损,为什么仓位却没了?这个问题最容易让人直接去比两条线,却漏掉更前面的条件:图表显示的是哪种价格,止损用哪种价格触发,平台又用什么衡量账户风险。
我会先把这三件事拆开。再用一份双价格教学账本,带你判断每个时点能说什么、还缺什么。本文不会从几根K线猜出某个账户的真实强平价;我们要完成的是一套能重做的核对流程,避免把「尚未触发」「已触发未成交」和「已被强平」混在一起。
关键要点
- 强平、价格止损与保证金归零是不同事件,不能用同一条价格线代替。
- 风险率先看分子分母;数值都写100%,恶化方向仍可能相反。
- 价格资料只能核价格条件,真实强平与实际损失还要账户及成交记录。
合约强平看风险条件,止损是另一条委托流程
强平是平台的风险处理,止损是交易者事先安排的退出条件。 前者不会因为你挂了止损就暂停,后者也不因画面上有一个价格就代表仓位已经减少。若尚未熟悉仓位、保证金与退出如何接在一起,可以先看永续合约入门流程;以下仍把本篇必需的概念讲完整。
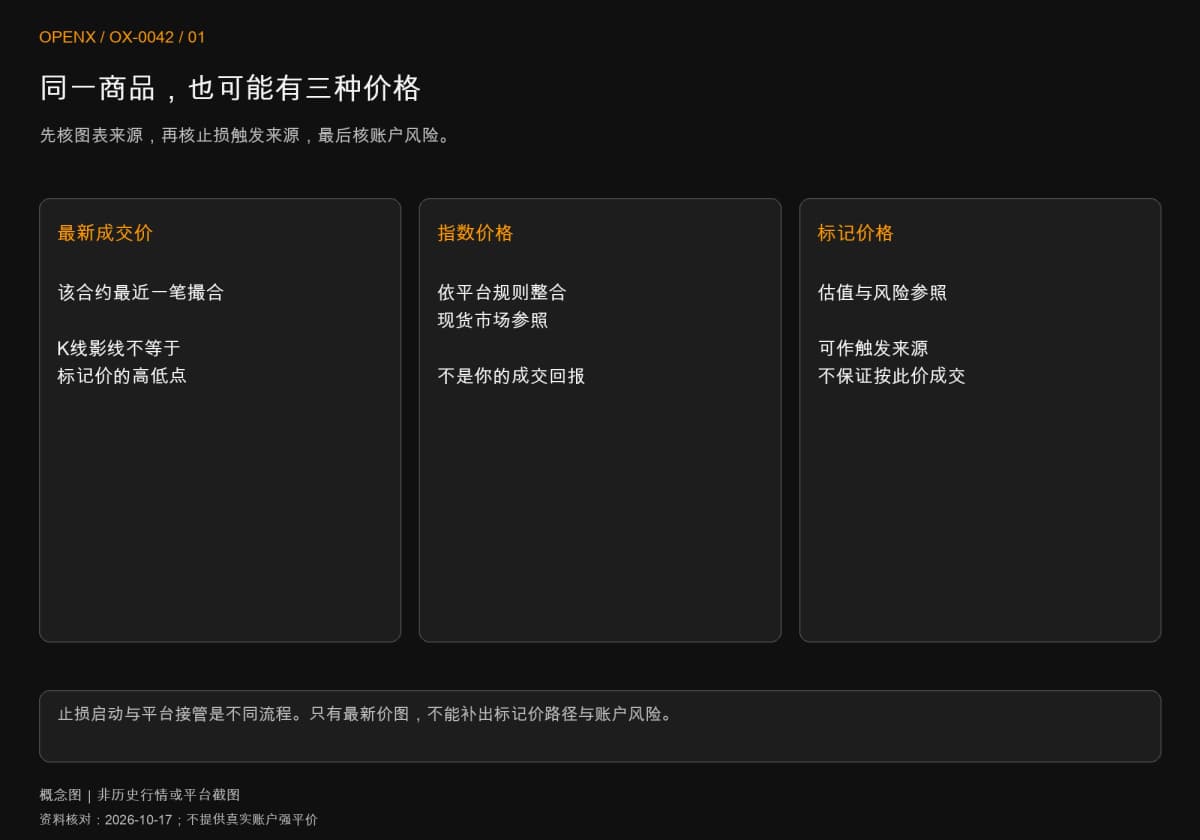
先分开最新成交价、指数价格与标记价格
最新成交价是该合约最近一笔撮合价格;指数价格是平台依其规则整合的现货参照;标记价格则是平台用来衡量仓位价值及风险的价格。它们可能相近,却不是同一条资料。你开的是合约最新成交价图,看到的影线就不能直接当成标记价格的高低点。
Binance官方《合约强平协定》说明,以标记价格作强平判断参照,并区别最新价格。这个区别也解释了为什么要先核图表来源:止损若采最新价,标记价先到风险条件时,两条流程就可能出现时间差。改用标记价触发仍不保证按标记价成交,执行要看当时可撮合的对手单。
初始保证金不是可以亏光的额度
Binance上述《合约强平协定》以资金支持与维持保证金说明风险条件;在此先分清用途:初始保证金是建立仓位所需资金的一部分,维持保证金则是持有仓位须符合的最低要求。当可用来支持风险的权益不足,平台可能在资金尚未完全耗尽时开始处理。因而「入场价反向移动杠杆倒数」只能是非常粗糙的想像,不能拿来当真实强平价。
真要重建价格,还得知道产品公式、数量、模式、风险档位、费用及当时资金变动。资料不齐时,计算器多显示几位小数,并不会让结果更可信。强平触发的参考、接管后的处理价格与最后账单,也应分开保存,不把三者写成同一个成交价。
同样写100%,风险率的方向可能相反
百分比没有分子分母,就不能跨平台直接比较。 名称看起来接近的比率,可能一个越高越危险、另一个越低越危险。先辨认账户适用的公式,再谈离门槛多远,比记一个通用警戒数字有用。
先看分子分母,再看警戒方向
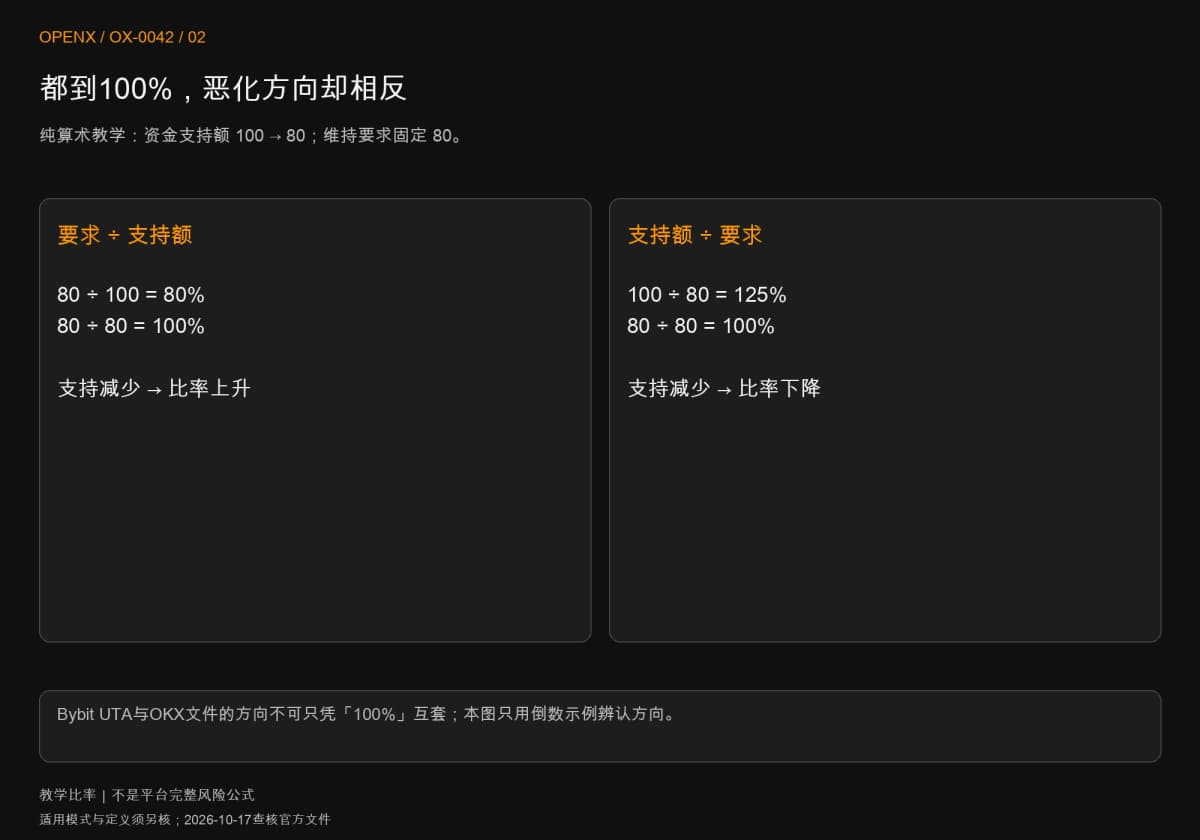
Bybit《FAQ — Order Execution and Liquidation》2026年9月25日版本,将UTA(统一交易账户)全仓的强平条件写成账户维持保证金率MMR达100%;逐仓则以标记价触及仓位强平价说明。OKX《如何计算合约强平价格?》2026年8月11日版本,使用维持保证金率小于等于100%的表述,并提示须确认账户适用性。比较时不能只抄「100%」而省略模式与定义。
用一个纯算术例子辨认方向:假设资金支持额100、维持要求80,要求除以支持额是80%;支持额除以要求则是125%。支持额降到80时,两个比率都变成100%,但一个向上走、一个向下走。这只是互为倒数的教学式,不是任何平台完整风险引擎,不能据此替真实账户算风险率。
全仓的参考价,不能当成固定保护线
全仓的其他仓位、资金与抵押资产变动可能一起影响风险。Bybit上述文件特别把全仓画面的强平价称为参考值,实际依账户MMR判断;不能把开仓那一刻截到的数字永久沿用。要理解哪些资金在支持哪些仓位,可接续逐仓与全仓差在哪。
如果你只保留单一交易对截图,却没有同时点的账户资料,能重建的就只是局部行情。这不是说全仓不能检查,而是先承认档案少了一部分,避免用最新价的影线补出原本没保存的风险状态。
双价格教学案例:止损还没触发,风险参考已被穿越
下面比较同一时刻的最新成交价与标记价格,看看止损条件为什么可能较晚到达。 全部价格、时间、仓位与风险参考都是教学假设,不是历史行情或实盘记录。先把持仓与判断规则列好,再依序看事件;这个例子不能证明真实账户曾被强平。
第一步:先固定持仓、价格来源与未知字段
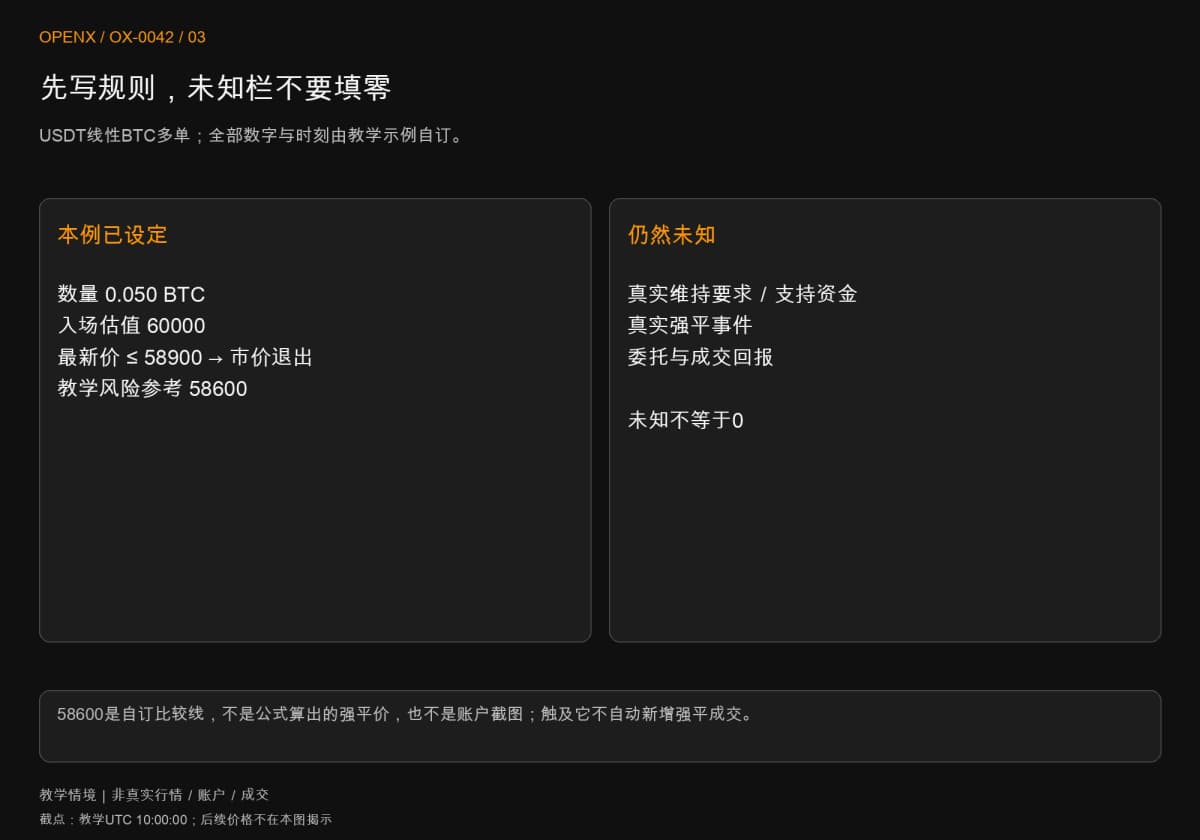
假设USDT线性BTC永续多单0.050 BTC,入场60000 USDT,价格下跌会形成负向价格盈亏。BTC是比特币,USDT是本例计价与结算资产。教学时钟使用UTC协调世界时,不对应某一天的真实市场。10:00:00,最新价与标记价都设为60000。
事前止损条件固定为「最新价小于等于58900时启动市价退出」。另放一条58600的教学风险参考,专门演示标记价可能先穿越别的线;它不是平台公式算出的强平价,也没有任何账户截图可以替它背书。这条线即使被穿越,账本也只记「参考已触及」,不自动新增强平成交。
下表只列几个时点,两笔之间怎么走并不知道。判断真实逐仓强平,还需要同一账户、商品、模式与时点的有效强平条件及平台事件记录;全仓还要看账户风险状态。本例没有这些资料,因此只能比较两种价格何时到达指定条件。
第二步:同一时刻,两种价格给出不同结果
按事前规则依序比较,先问最新价是否触发止损,再问标记价是否穿越教学参考。不要先挑看起来较有利的一种价格来画图。
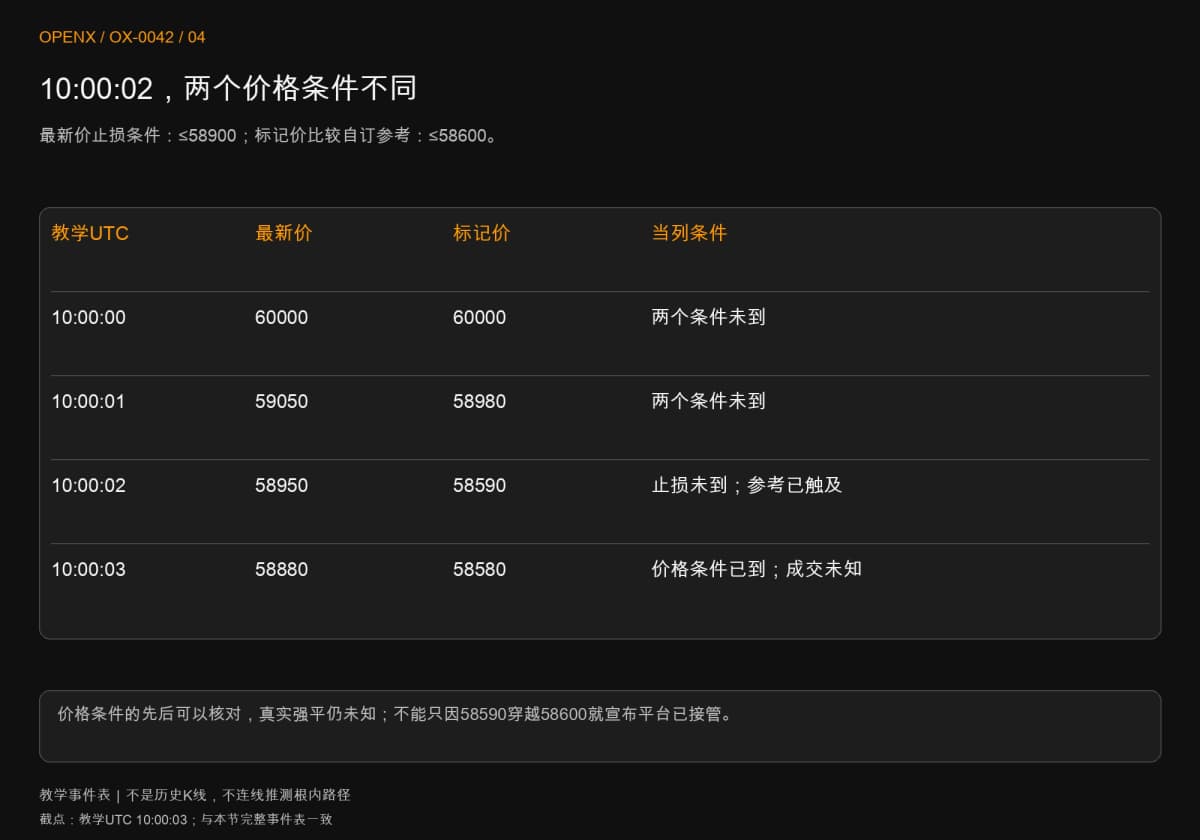
| UTC教学时刻 | 最新成交价 | 标记价格 | 当列能判定的条件 |
|---|---|---|---|
| 10:00:00 | 60000 | 60000 | 两个价格条件均未到 |
| 10:00:01 | 59050 | 58980 | 最新价仍高于58900,标记仍高于58600 |
| 10:00:02 | 58950 | 58590 | 止损价格条件未到;标记已低于教学参考 |
| 10:00:03 | 58880 | 58580 | 最新价已满足止损触发条件;成交未知 |
10:00:02这一列,58950仍大于58900,所以最新价止损条件未满足;58590却已低于58600。两者可以同时成立,不需要把图表改错才能解释。它提供的是「两种价格先后可能不同」的机制示例,并没有提供一笔账户被接管的证据。
回头只看最新价图,你会觉得止损还差50;若又把58600当成保证安全线,就可能得出「还早」的错误结论。正确做法是把画面价格、条件价格与风险资料分栏,保留当时版本。不能用之后更新的参考价,反过来改写10:00:02的判断。
第三步:最新价终于到止损,也不能补写成交
10:00:03的58880已低于58900,教学价格条件成立。但这一列没有服务器的触发回报、委托接收或成交回报,因此只能标为「价格条件已到」。它甚至不能证明一张真实市价单成功送入市场,更不能把58900当成退出均价。
如果补来的订单记录显示已触发、零成交,便改记「已触发未成交」;若有部分成交,才按回报减掉相应数量;若有强平事件,则另记接管时间与已处理数量,检查后续退出单还剩多少。它们是新增证据后的不同分支,不是本例已发生的结果。没有回报时,账本在这里停下,不编出一个成功退出的结局。
这个停下来的条件很重要。假如你把价格条件成立直接写成「已平仓」,后续所有风险计算都会把仓位当成零。实际只平了一部分、甚至根本没有送单时,这份记录就会掩盖仍在承担的敞口。
第四步:用数量算价差,另外追查强平证据
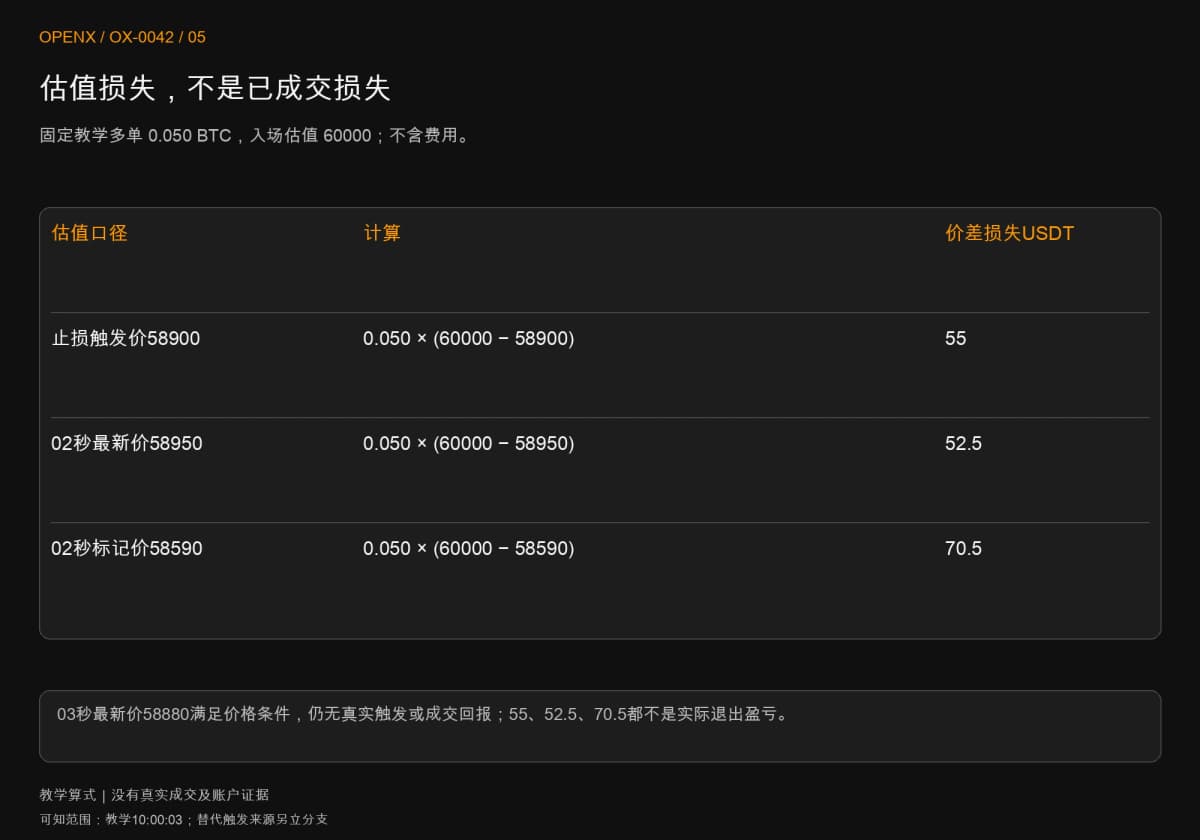
以固定0.050 BTC计算,从60000到58900的计划价差损失为55 USDT;这只是把触发价暂作估值,并非保证损失上限。10:00:02若用最新价58950估值,价格损失是52.5;改用同列标记价58590估值,则是70.5。两个数字来自不同价格口径,都不是已实现成交盈亏。
因此「还没到计划55的价差」与「标记估值已损70.5」并不矛盾。平台是否需要处置仓位,仍取决于当时的有效资金支持与维持要求。仅凭70.5,不能推出保证金剩多少,也不能判定一定已强平;缺少的账户资料应留作待查。
还可以做一个独立对照:保留相同事件,只把教学止损来源改为标记价,10:00:02的58590已低于58900,该分支便较早满足价格条件。但它仍没有委托接受与成交回报,不能宣布逃过了强平,更不能把这个改案写回原本采最新价的计划。一次只改一个条件,才知道差别来自哪里。
若你收到一份声称两笔间已退出的记录,就核对成交识别码、时间、数量和价格是否齐备,而非只看盈亏已变小。本例未提供真实成交证据,真实成交笔数和成交量都属未知,不能以零代填。
你可以照事件表逐列重做,也可以另测改变触发来源、缺价格或重复时刻的情况;少了必要字段就保留待查,不把它变成虚构的账户绩效。最后将价格来源、触发状态与待补证据写在同一列,查核的人才能知道下一步该找哪份资料。
遇到强平争议,按事件取证而不是移动止损线
查核先还原同一时间轴,再比较当时有效的设定。 单看最后一张画面,可能混入事后已更新的数量、风险价或余额。这份资料若要交平台客服,事件编号与服务器时间通常比手动画的线更容易对齐。
保存价格来源,也保存账户与订单状态
先记商品完整名称、账户模式、持仓方向与数量,再保存最新价或标记价资料的来源与时区。订单侧分别留下触发来源、触发价、委托类型、状态变更、成交数量及均价;账户侧保留当时可支持资金、维持要求、资金划转、费用及其他相关仓位。你要比较的是同一时点的状态,并非任意两张截图。
OKX上述强平文件也把撤单、减仓与强平分成处理阶段。核对时不要预设每次都在同一刻全数平掉;是否真的减少了数量、剩余多少与费用多少,都要追到对应回报。平台产品与地区适用性不同,不能拿别家处理顺序当成申诉结论。
资料不完整,哪几种结论先保留
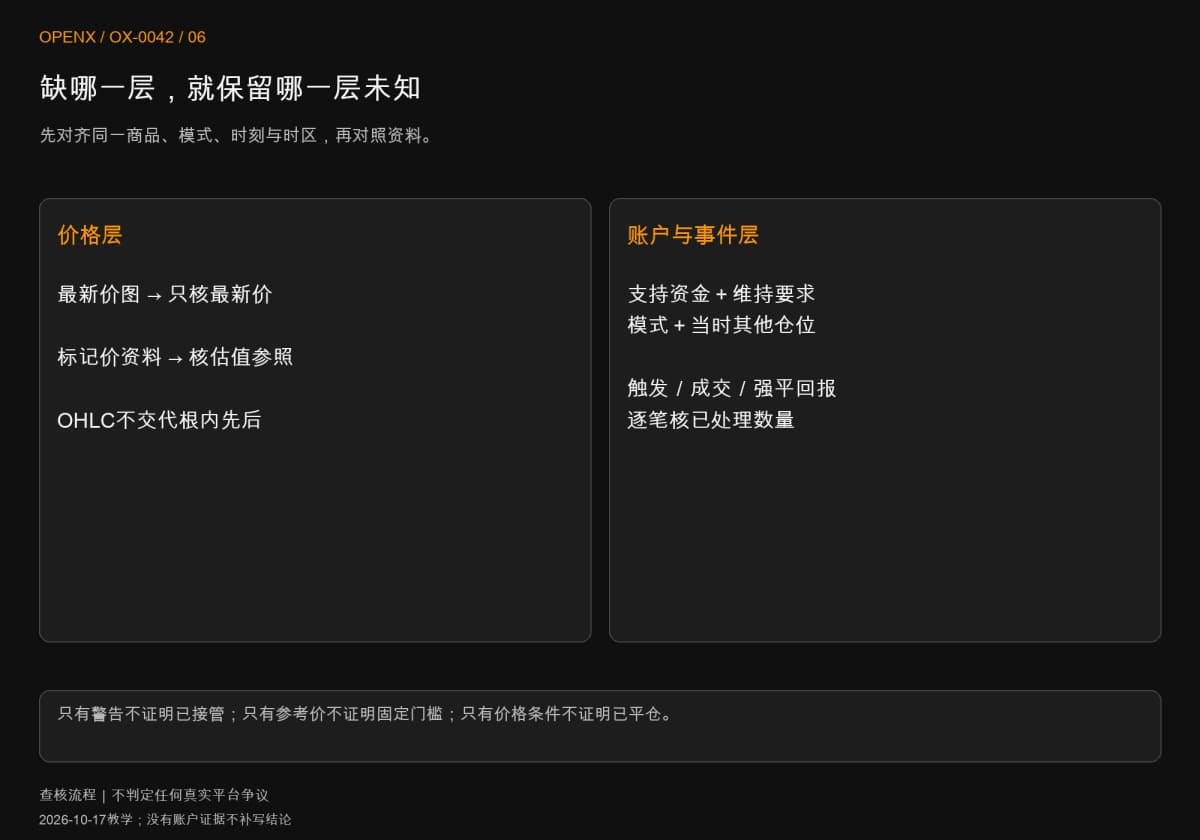
只有最新价K线,就先保留标记价路径;只有标记价,就先保留账户门槛;只有风险警告,就先保留是否接管与最后成交。尤其同根K线同时涵盖几个价位时,OHLC开高低收并不交代根内先后,还需要细粒度资料或事件回报。
把这些空白写出来,不代表放弃查核。你是在明确告诉下一个处理者需要哪一类证据,而不是让一段推测在转述几次后变成「已确认平台出错」。
降低强平风险,先检查自己还能控制什么
能控制的是事前敞口、资金安排与退出设定,无法保证的是每次退出的速度及成交价格。 不要把强平价当作自己的止损方案,也不要因为看到风险就不停转入更多资金,却没有重新定义愿意承担的总额。
降数量、追加与改杠杆,作用不一样
在相同价格变动下,减少数量会降低线性价格盈亏的绝对值;追加资金改变支持关系,不会撤销已发生的亏损;修改杠杆则牵涉保证金与平台条件,不能凭倍率变小就宣布安全。先用合约仓位怎么算核对预算与数量,再回到本账户检查实际风险状态。
后续学习:把计划写成可以核对的记录
可用交易日志的字段与模板分开保存计划、委托与成交。合约止盈止损怎么设?触发价格、成交与只减仓,接续说明退出委托;资金费率是什么?结算时间、支付方向与持仓成本,处理持仓期间的结算。
本文仅供教育与风险辨识,不构成投资建议;教学数字不代表真实行情、账户或成交。杠杆合约有强平、滑点、系统与资产风险,单一示例不能证明策略绩效或亏损上限。