资金费率是永续合约多空定期交换费用的比例。依Binance《合约资金费率简介》,以USDT稳定币结算的线性合约为例,正费率多付空、负费率空付多,金额用结算仓位价值乘费率。历史费率不是个人账单,还要核对当期持仓与实际收付。
你看见资金费率只有0.003%,直觉觉得不多。持仓两天后打开账单,却不知道该拿入场价、现在价格,还是保证金乘这个百分比。更麻烦的是,这两天的费率根本没有一直停在0.003%。
这篇先把比例、金额与结算时间分开,再用Binance BTCUSDT(比特币对USDT稳定币)永续合约的六期固定历史资料逐笔计算。仓位是假设的,费率和对应标记价格则保留原始记录;两者不混写成一笔真实交易。我希望你最后不只会用计算器,也能看出账单少了哪个条件,才知道该从哪里查差异。
关键要点
- 费率是比例,资金费是金额,计算基础不是单纯投入的保证金。
- 结算频率与实际时点依产品而定,不能把每八小时当成全平台固定规则。
- 多期成本按各期价格、费率与数量计算;没有实账资料时,估算与实际收付分开记。
资金费率决定支付方向,资金费才是金额
资金费率回答谁付谁及比例多少,资金费回答这一期实际对应多少金额。 Binance上述简介将其用于缩小合约与现货参照价格的偏离,不是买一份「未来价格会回归」的保证。若还没分清永续、仓位与保证金,可以先看永续合约入门流程。
正负方向与账单正负号分开看
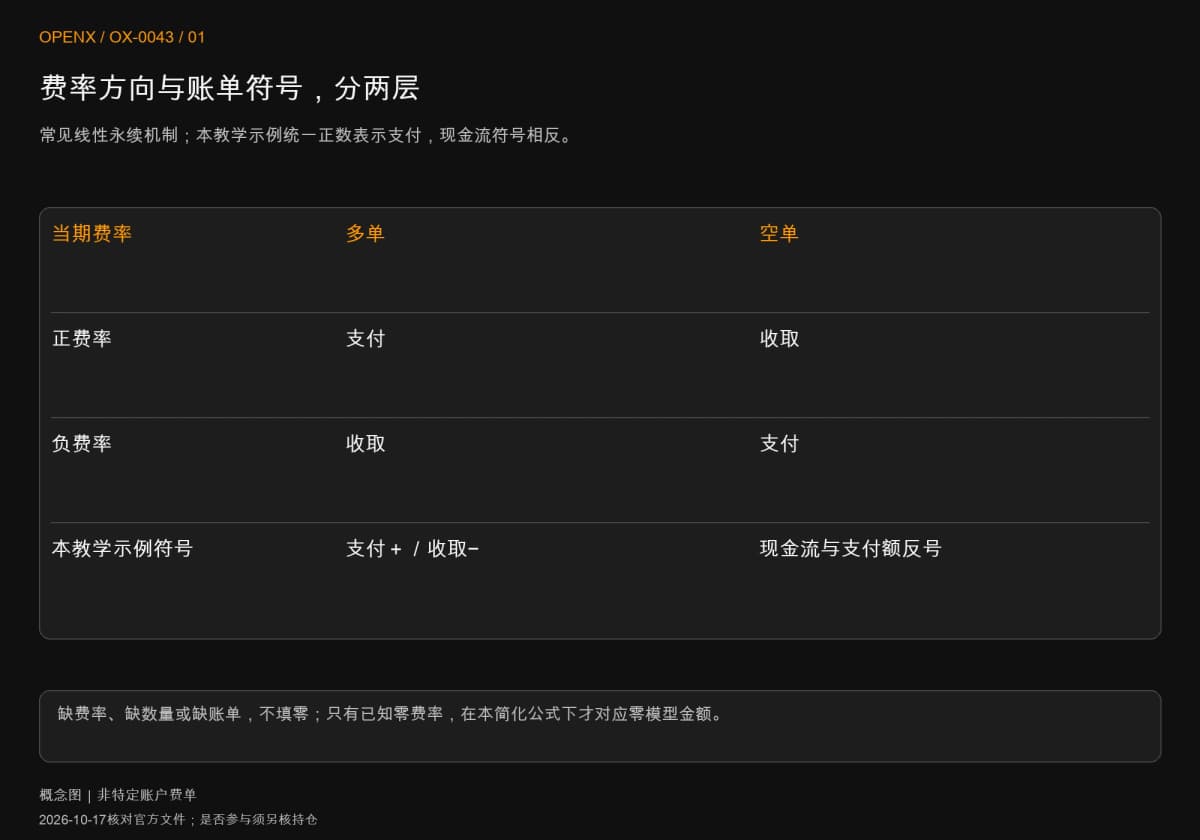
依Binance上述简介,以本文处理的线性永续机制,正费率是多单向空单支付,负费率反过来。单看费率为正,还不能说自己的账户会扣款:你得先说自己持有多单还是空单、当期是否有符合结算条件的仓位。零费率在同一简化公式下才对应零金额,不代表缺资料也能填零。
账单的正负号又是另一个口径。有的字段正数表示费用支出,有的资金流水用负数表示扣款。本文统一用「支付金额为正、收取为负」计算模型,再另列现金流为相反号。这是本文的记账方式,各平台字段的正负号未必相同;对账前要先读字段定义。
名义价值用结算时价格,不用保证金代入
对本例以BTC数量表示、USDT结算的线性合约,仓位价值等于数量乘结算时对应标记价格,资金费再乘当期费率。Binance官方《合约资金费率简介》2026年3月6日版本列出这两个算式;不把这个BTC乘价格的形式套给币本位反向合约。
例如纯教学仓位价值1000 USDT、正费率0.01%,多单支付0.1 USDT。若只存入100 USDT保证金,也不能改用100乘费率算成0.01;你持有的敞口与投入资金是两件事。同一数量和结算价格下,单改杠杆不会直接把这个资金费倍增;若因此加大数量,费用才会随新增价值改变。
结算要看交易对,倒数画面不是历史账单
先确认当期结算安排,再确认自己是否在那个事件持有仓位。 持仓几个小时不必然对应几期费用,因为可能跨过结算,也可能在两次事件之间已经退出。时间要有日期与时区,不能只抄「早上八点」。
周期与边界时间,先核当期规则
Bybit《Funding Fee Calculation》2026年5月12日版本指出,交易对可能有不同间隔,特定条件下频率也可能调整,并提示结算附近几秒的开平仓是否纳入不保证;Binance上述简介则提示实际收费时间存在十五秒偏差。这些是各自文件的范围,不能把某家的秒数当成另一家的免费出场窗口。
实务上要同时保存当时显示的下一次结算、交易对规格、自己成交的服务器时间与账户流水。界面倒计时归零,只是观察到一个时点,并不能证明那一期没有收费。下面假设在首期结算前一小时持仓、末期后一小时退出;若你的成交紧邻结算,仍须按实际流水核对是否纳入。
预估费率、历史费率与实账,三种资料分开
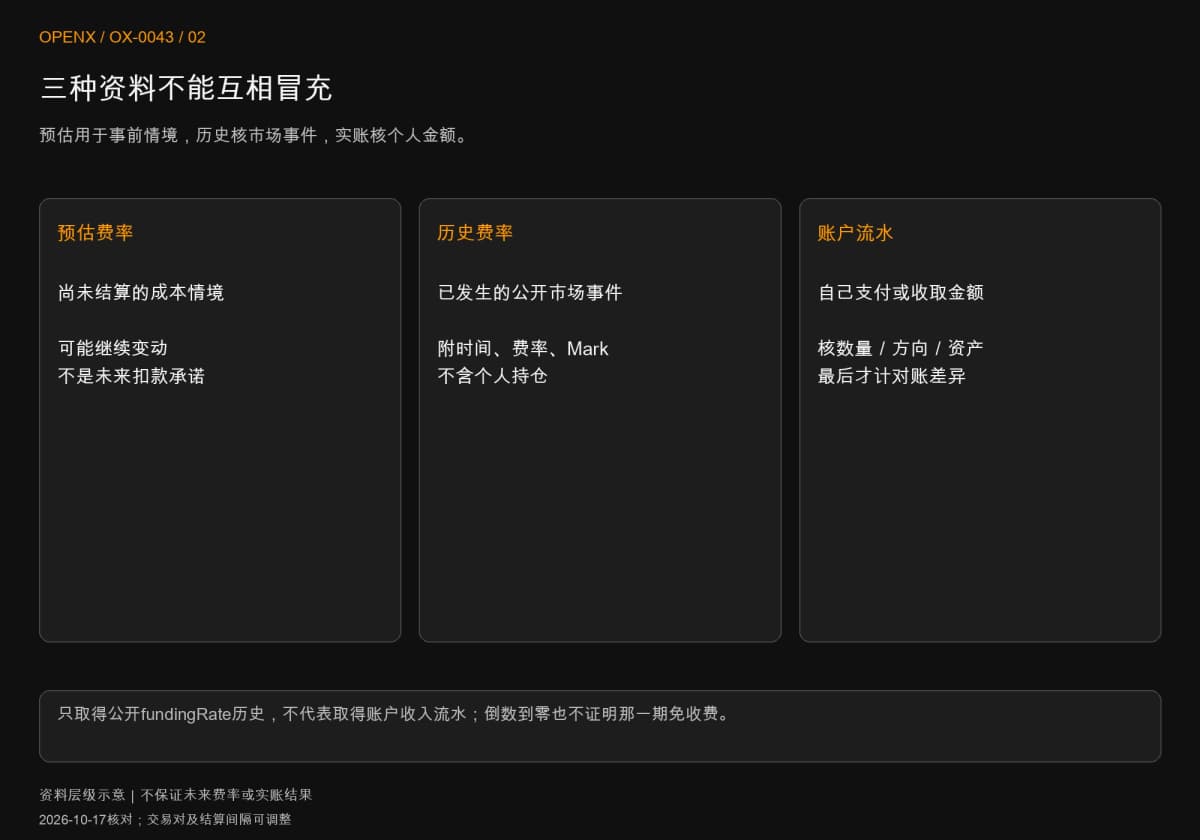
预估费率用于安排尚未结算的成本情境,结算前仍可能变动;历史费率说明某商品某期的公开数值;实账记录账户实际支付或收到的金额。就算历史资料完整,缺少自己的数量与持仓状态,也不能推出账户费用。
Binance《Get Funding Rate History》提供历史结算时间、费率及该期费用对应的标记价格。这些公开数值可以代入资金费算式;要知道自己的账户实际收付多少,还得对上各期持仓数量与账户流水。
BTC六期历史案例:逐期算,不拿一个费率乘到底
下面用六期真实历史费率与标记价格,计算一笔假设持仓的资金费。 每一期都换上当期数值,再把金额加总,就能看出为什么不能拿一个费率乘到底。公开行情并非个人账单,下方算出的金额也不是实际扣款。
第一步:固定样本窗口与教学持仓
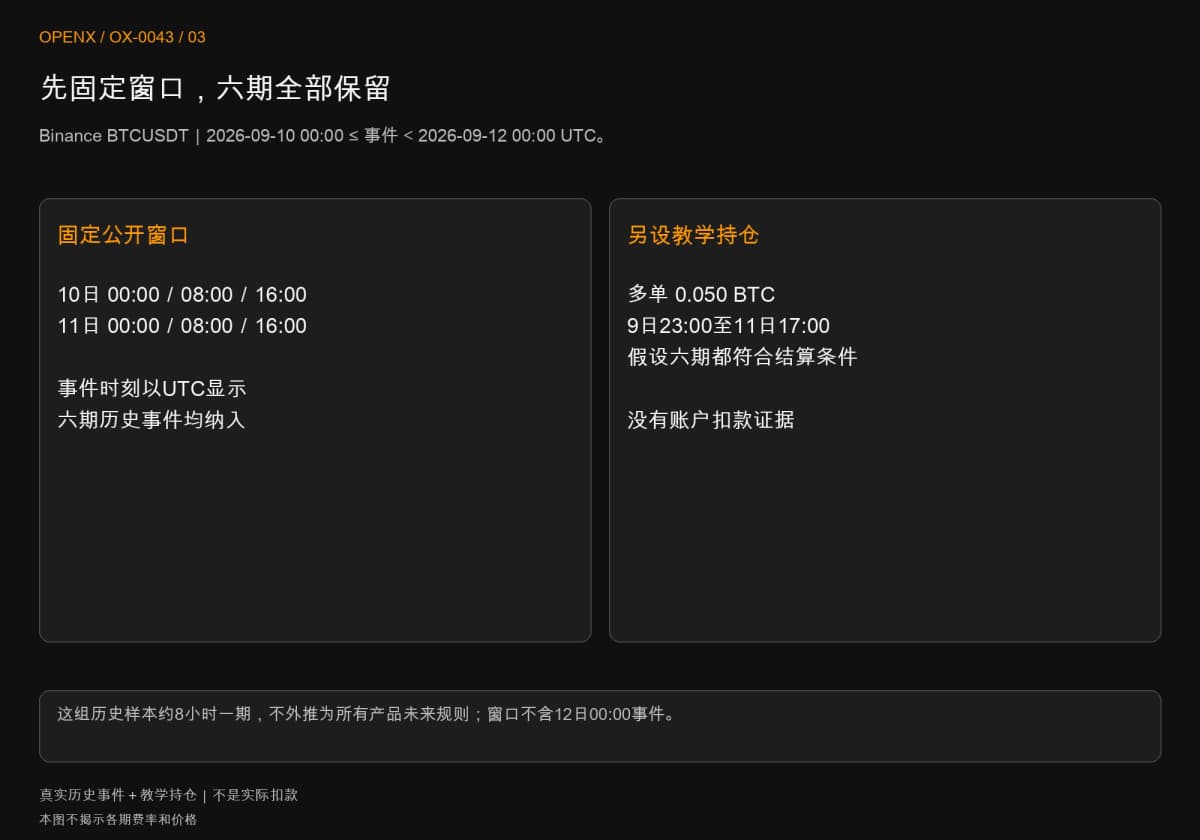
商品是Binance BTCUSDT USDT线性永续;BTC是比特币,USDT是计价及结算用的稳定币。案例采UTC协调世界时,计算2026年9月10日00:00起、至9月12日00:00之前的全部六期结算,不包含12日00:00这一期。UTC+8时区加八小时,跨日也要一起换算。
教学持仓另定为多单0.050 BTC,自9月9日23:00持续至11日17:00,期间不加减仓,假设六期都符合结算条件。这段持仓不是成交记录,也不代表那两个时点实际能取得什么入场或退出价格。本篇不计价格获利,只追资金费的逐期估算。
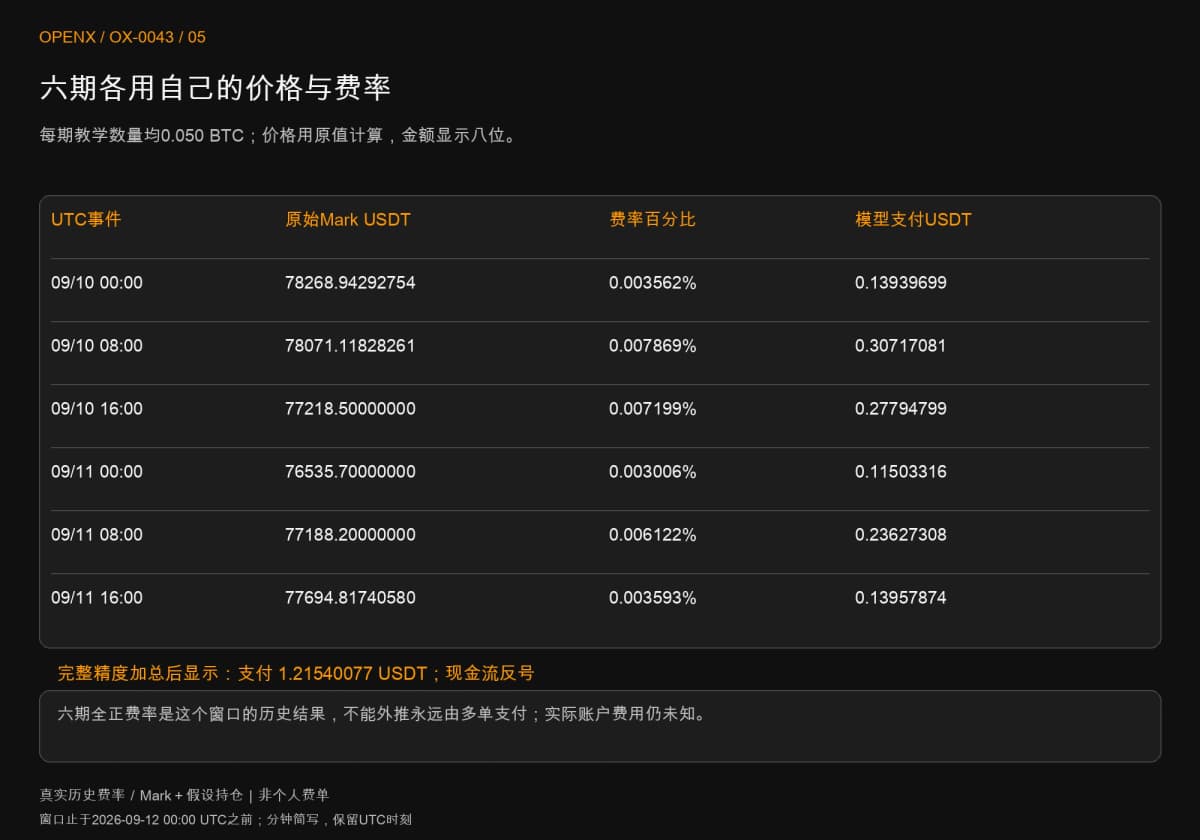
六期依序为10日00:00、08:00、16:00与11日00:00、08:00、16:00,下表以分钟标示。这段历史约每八小时一笔,只适用于这个商品与区间;下一次对账仍要先查当期结算安排,不能直接套给其他商品或未来时段。
第二步:第一期先核单位与支付方向
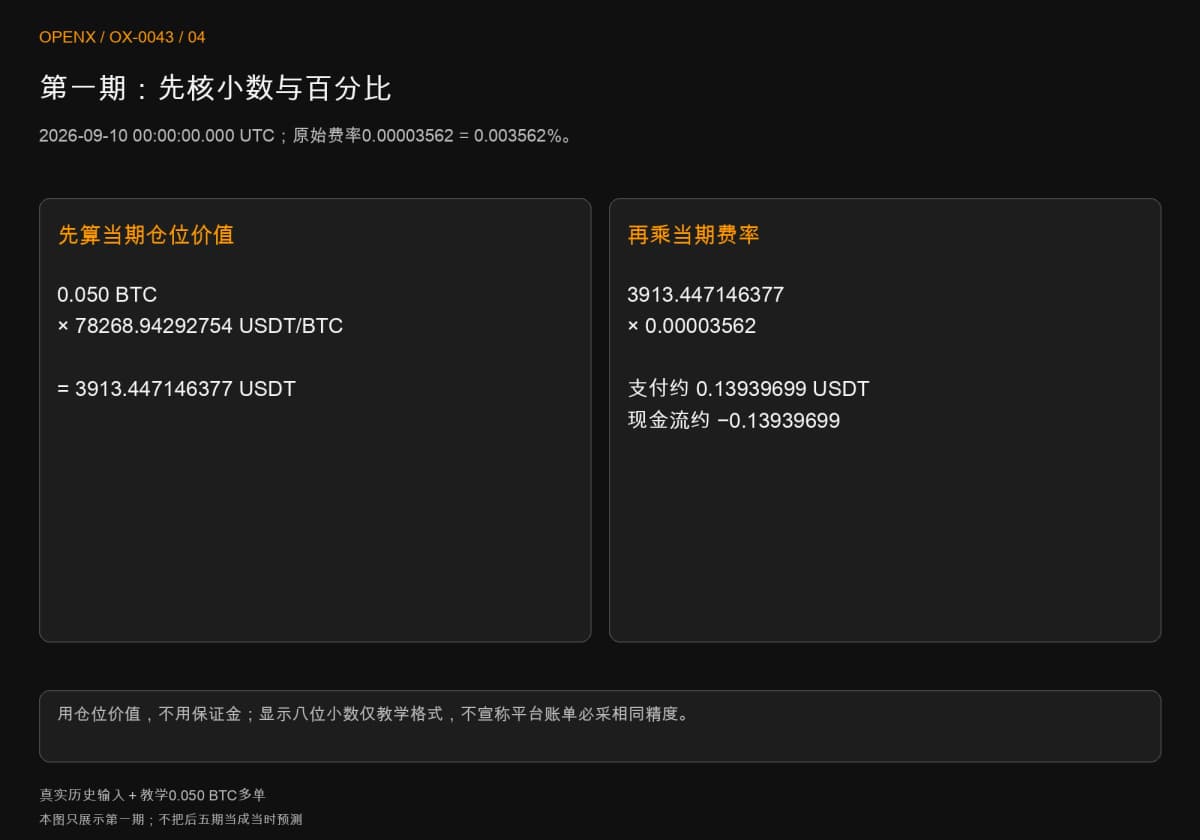
第一期原始费率0.00003562,是小数形式,换成百分比为0.003562%,不是0.03562%。对应标记价格为78268.94292754 USDT/BTC,乘教学0.050 BTC,仓位价值是3913.447146377 USDT。再乘0.00003562,得到支付0.13939698735394874 USDT。
因为我们假设持多单,且这一期费率为正,所以支付记正、现金流记负。正文显示至八位小数为0.13939699;实际平台的资产精度与记账规则仍须对账,不宣称账单一定按这八位显示。算第二期之前,把这个单位与方向核对好,才不会让同一个百分比错误复制六次。
第三步:六期各自换价格与费率,再求合计
下表价格保留原始完整值,资金费显示至八位;运算先采完整价格与费率,最后才显示总额。每列的0.050是教学数量,并非从公开接口取得的个人持仓。
| UTC简写时刻 | 标记价格USDT | 费率百分比 | 模型支付USDT |
|---|---|---|---|
| 9月10日00:00 | 78268.94292754 | 0.003562% | 0.13939699 |
| 9月10日08:00 | 78071.11828261 | 0.007869% | 0.30717081 |
| 9月10日16:00 | 77218.50000000 | 0.007199% | 0.27794799 |
| 9月11日00:00 | 76535.70000000 | 0.003006% | 0.11503316 |
| 9月11日08:00 | 77188.20000000 | 0.006122% | 0.23627308 |
| 9月11日16:00 | 77694.81740580 | 0.003593% | 0.13957874 |
若已核实各期应付金额相同,可以用单期金额乘期数;但不能在逐期核对前先假定相同。第二期费率比第一期高,虽然标记价略低,模型支付仍增加至约0.30717081。第四期价格与费率都换了,支付则降至约0.11503316。数量没变,不代表每一期金额相同;这正是不能拿第一期结果直接乘六的原因。
六期未先逐列截断的合计为1.215400769756397485 USDT,显示至八位为1.21540077,对应模型现金流为负1.21540077。本窗口六期全是正费率,恒定多单因此六次支付,但不能由此推成永远由多单付款。
若把第一期0.13939698735394874重复乘六,只得到约0.83638192,并非这个固定窗口的合计。错误不在计算器的加法运算,而在把后五期的价格与费率偷换成第一期。保存逐期原值后,差异就能追到输入,不需要猜账单到底哪里「多收」。
第四步:改数量或少持一期,要回到事件重算
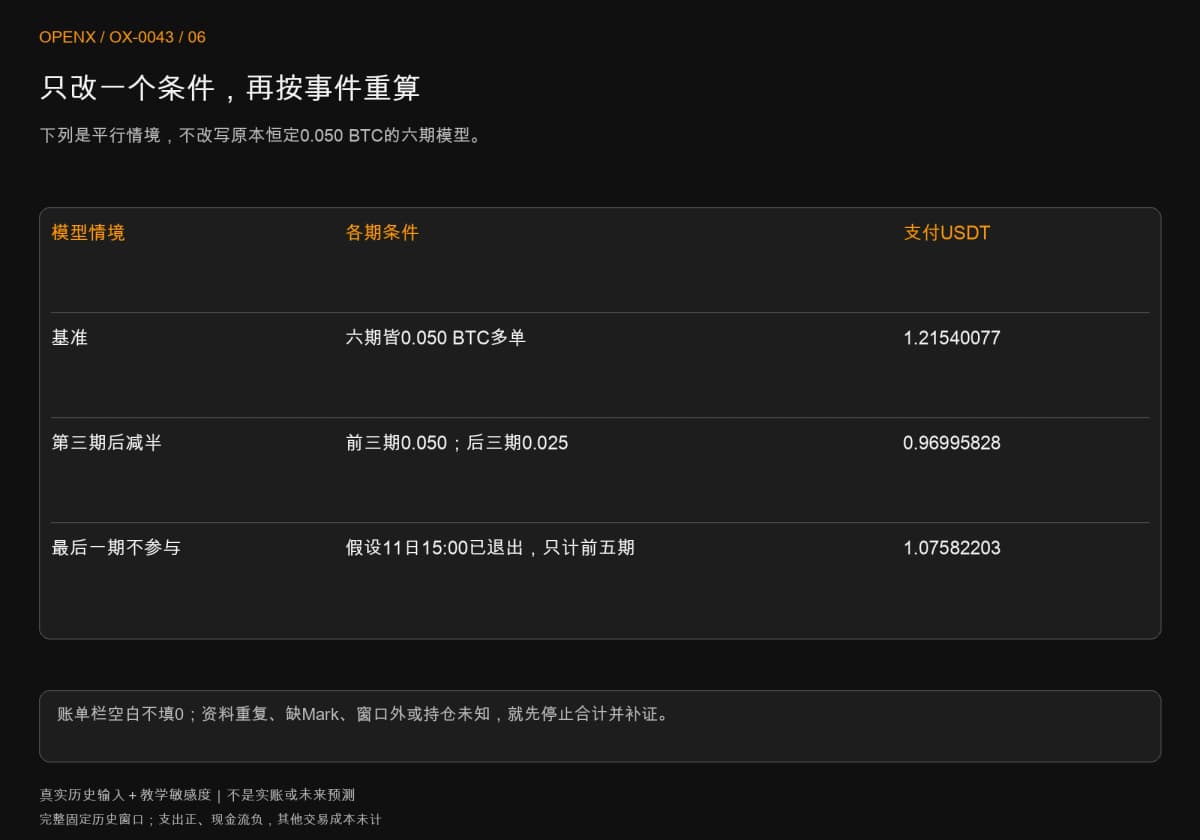
做一个平行敏感度测试:若前三期仍0.050 BTC,在第三期之后、第四期之前减成0.025,后三期金额才改成一半。模型合计变为约0.96995828 USDT,不是把整份1.21540077直接减半,因为前三期已用原数量参与。这是教学改案,不冒充历史上真的减仓。
另一个平行情境,假设在11日15:00已全部退出,且最后一期确定不具结算资格,便只保留前五期,模型合计约1.07582203。注意这里用的是「已确认退出」和明确不纳入的假设;若只知道自己15:59按了平仓、没有成交回报,不能照这一行直接减掉最后一期。
重做时可以先遮住第二期以后的资料,只用第一期计算当期费用。等第二期资料出来,再新增一列。本文知道六期结果,是因为现在做历史核算;不能把后五期的已知费率搬回9月10日00:00,声称当时已精确预测两天成本。若要事前规划,只能另列明确的费率情境,并保留事后实际值供比较。
若把同一份历史资料改成恒定空单,按前述「支付为正、收取为负」的约定,六期模型支付会变成负1.21540077,现金流为正。绝对金额相同,是因为逐期数量、价格与费率完全相同。另建一份空单记录,检查支付与现金流是否恰好反号;不要在导入账单时又多翻一次符号,也不要把两份假设模型合并成实际收付款。
把表内费率连同%符号输入电子表格,或先除以100转成小数,再乘完整标记价与假设数量。模型支付与实际账户费用分栏,没有账单就填待查,不能填零。加总前先排除重复事件、缺价格及区间外资料;公开资料再完整,也不能替代缺少的个人持仓与扣款记录。
模型与账单不同,先找差异再说成本有没有漏
模型对不上账单时,先查输入与记账口径,不能直接判定平台收错。 公开历史只能支持「这一期市场费率及其对应价格」,而你的仓位可能在期间改变、只成交一部分,或根本没有参与某次结算。
没有账户记录,不把估算冒充扣款
逐期核对交易所、完整商品、资产、结算事件、方向与数量,再核账单正负号及资产精度。公开BTCUSDT资料不能直接拿去对别家交易所、币本位BTCUSD或另一个子账户。费用扣自哪个资金来源,也要回到该模式文件及实际记录,不用本例推算强平风险。
可以用交易日志的字段与模板分开保留模型与实账。一期若有实际金额,才填入实账栏并计差;没有就记「待账单」,不让空白在电子表格加总时悄悄变成已确认零费用。
重复、缺值与时区错置,先停止合计
分页下载重叠可能把同一结算事件计两次;价格缺值若用入场价代填,又把错误藏进精确小数。检查时以商品与事件时间去重,费率或价格不完整就停算,补原始数据后再继续。若缺的是账户数量,公开历史再完整,也不能补出那一期的个人成本。
时区要先统一再对账。把UTC的08:00当成本地08:00,可能会对到另一段持仓;日期跨日也要跟着换。保留完整结算时间与明确时区,比只存「八点扣了一笔」更容易找到差异。
费率是成本输入,不能替你决定开仓方向
收到资金费,不代表整笔交易获利。 价格盈亏、开平仓费、滑点及其他资金调整,都可能大于资金费收入。把某一期费率乘一年,最多是该条件维持不变的情境换算,不是未来收益承诺。
收到资金费,仍可能因价格变动亏损
同样用纯教学例子,若某期收取0.1 USDT,期间价格损失10 USDT,单看这两项仍是负9.9,还没加交易费。不能因为自己站在收费那一边,就略过方向风险、保证金条件与退出成本。跨平台或现货对冲还有不同风险,本篇不提供套利模型。
后续学习:把持仓成本放回交易计划
先用合约仓位计算检查费用预留与资金限制。合约止盈止损怎么设?触发价格、成交与只减仓,处理何时算退出;合约交易成本怎么算?手续费、滑点与净盈亏,接续总成本。
本文仅供历史资料与成本计算教学,不构成投资建议。历史费率不预测未来,教学持仓与模型金额不是实际成交或扣款;合约、稳定币与平台皆有风险。