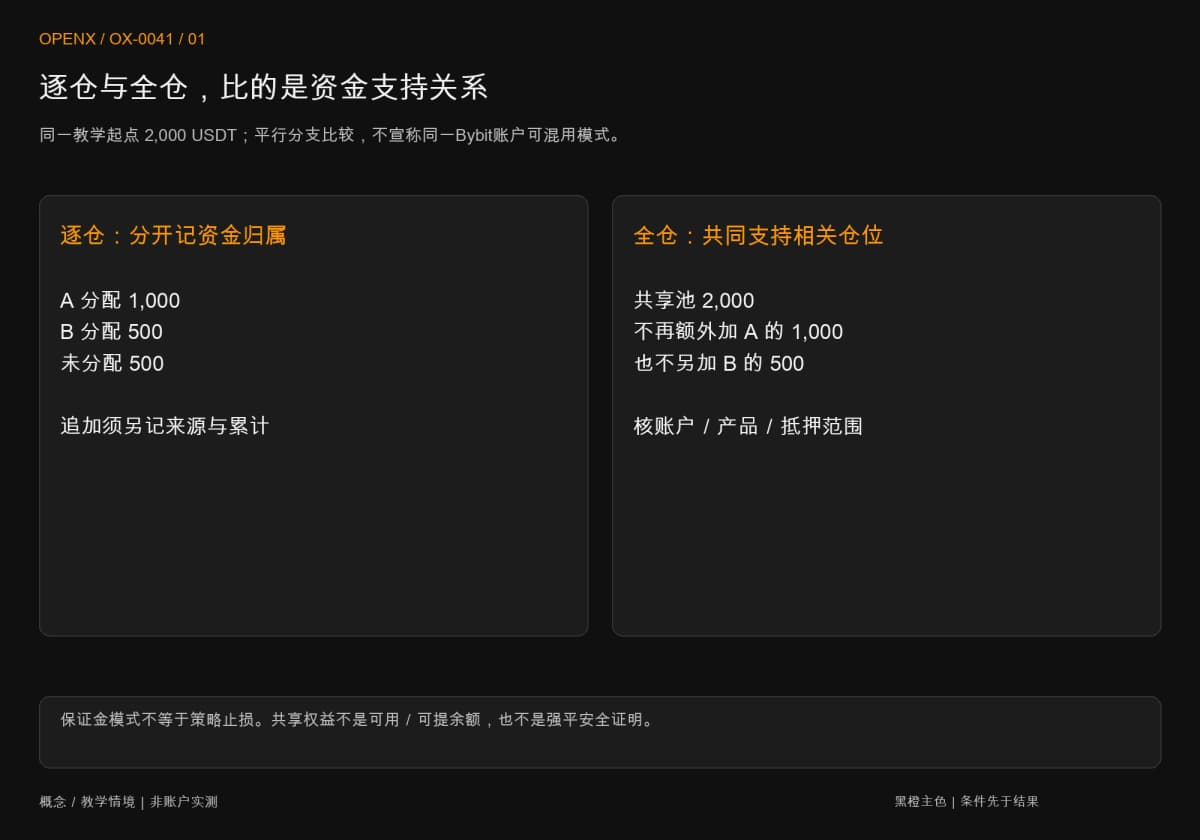
逐仓与全仓比较的是资金支持范围:逐仓分开管理仓位保证金,全仓让合资格资金共同支持相关仓位。依Bybit统一交易账户模式文件,想分开核算者仍须查追加设定;采全仓者须能管理账户连动。只想用一个开关保证单笔最多亏多少,两者都不能代替完整风控;范围不清就先不切换。
你替一笔仓位放了1000 USDT,账户另外还有1000。仓位亏损时,剩下的钱会不会被动用?如果回答只是「我选逐仓」,其实还少问了一件事:有没有开自动追加,后来又转入多少?换成全仓,也不是把两笔仓位各自看到的可用额相加,就突然多出另一份资金。
我觉得理解这两个模式,从一张能加回原总额的账本开始,比背「新手用哪一种」更有用。下面先把资金、追加与设定范围讲清,再用同一个2000 USDT起点,连续走完不追加、追加和共享三条路。这是教学资金分配;强平是平台按风险规则接管或强制减少仓位,本文不重播某个历史账户的这类事件。
关键要点
- 保证金模式决定哪些资金支持仓位,策略止损仍是另一份规则。
- 追加保证金会改变资金分配;如果没有新成交,合约数量不因此增加。
- 全仓可以共用资金,也让相关仓位风险连动;共享不等于资金翻倍。
逐仓与全仓,差在谁替哪个仓位提供资金
逐仓与全仓都是保证金安排,不是多空方向或获利策略。逐仓把个别仓位的保证金分开,全仓则在规则允许的范围内共同使用资金。它们改变风险如何由账户承担,没有改变同一数量在相同进出价下的价格盈亏。
本文只用USDT稳定币资金与线性合约仓位说明;线性合约以标的数量乘价差计算价格盈亏。先不加入借贷、其他抵押币、期权或投资组合保证金。商品与数量的完整顺序可接续永续合约入门流程;理解本篇账本所需的概念,会在下文直接解释。
初始与维持保证金,不是同一笔风险预算
初始保证金是建立仓位需要配置的资金;维持保证金是持有期间必须符合的要求。交易者写下「这笔最多规划亏50」,则是自己的风险预算,并没有自动变成平台隔离的50。就算逐仓一开始分配1000,也不能把1000当成原来那份策略止损。
Bybit《Margin Calculations Under Different Margin Modes》2026年8月7日版本说明其仓位保证金与预估平仓费。数量应先按交易条件计算,再核保证金安排;追加资金的动作不能偷偷替代止损。相关数量练习是止损距离与仓位大小。
全仓共享的是合资格资金,不是所有资产自动通用
「全仓」仍有边界:是哪个账户、哪些抵押资产、哪些产品与未实现盈亏可以参与,都要按平台规则核对。资产账面有数字,不表示已启用抵押、能按原价全额计入,或与你正在看的仓位处于同一个资金范围。
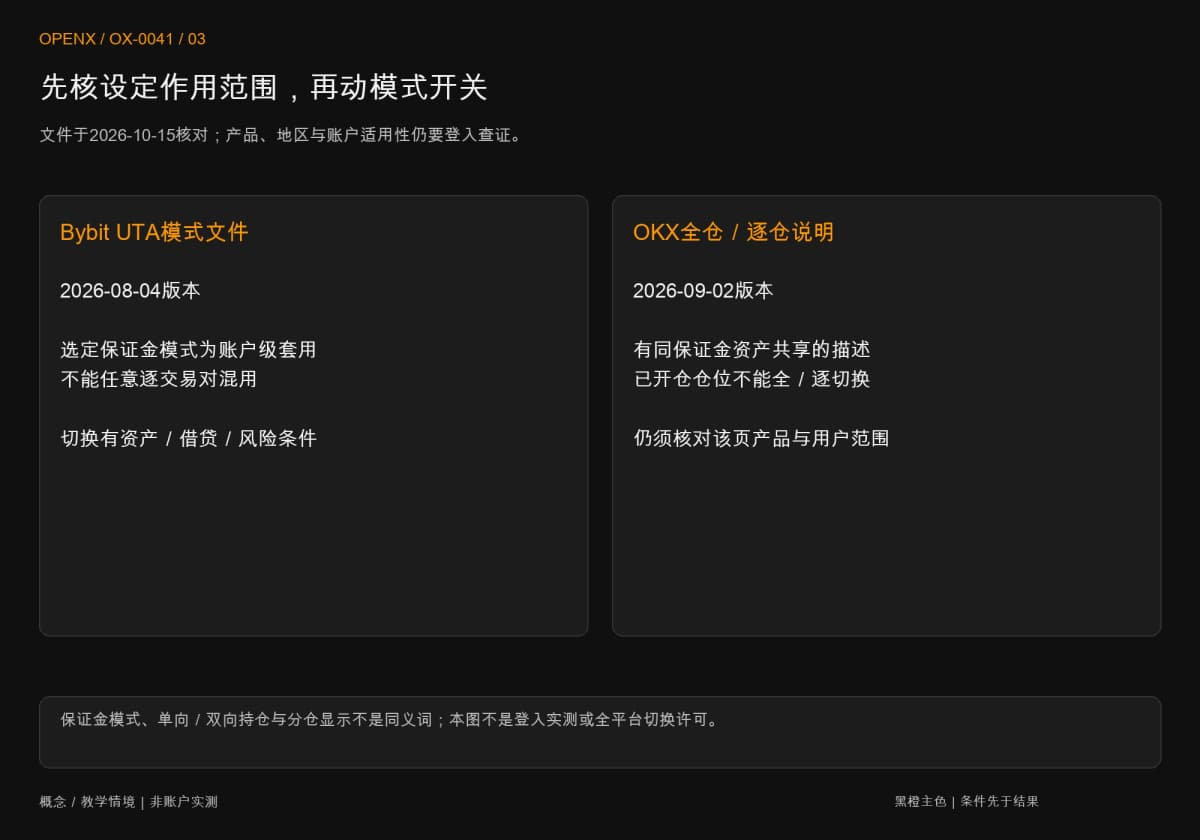
Bybit《Differences Between the Margin Modes Under the Unified Trading Account》2026年8月4日版本,区分了逐仓的结算资产与全仓可使用的合资格抵押资产。OKX《如何使用全仓和逐仓模式进行交易?》2026年9月2日版本则有同一保证金资产共享的说明,并提醒内容未必适用所有用户。比较两份文件时,不能取一家文件的一句话,推成全平台、全账户资产必然通用。
逐仓还会追加吗?先看设定的作用范围
逐仓隔离的是按当时设定分配给仓位的资金;后续手动转入或启用自动追加,都可能让投入范围变大。真正要查的是「目前分配多少、允许从哪里再取、哪些设定会改变」,不能永远只记第一次填的金额。
追加保证金不等于增加合约数量
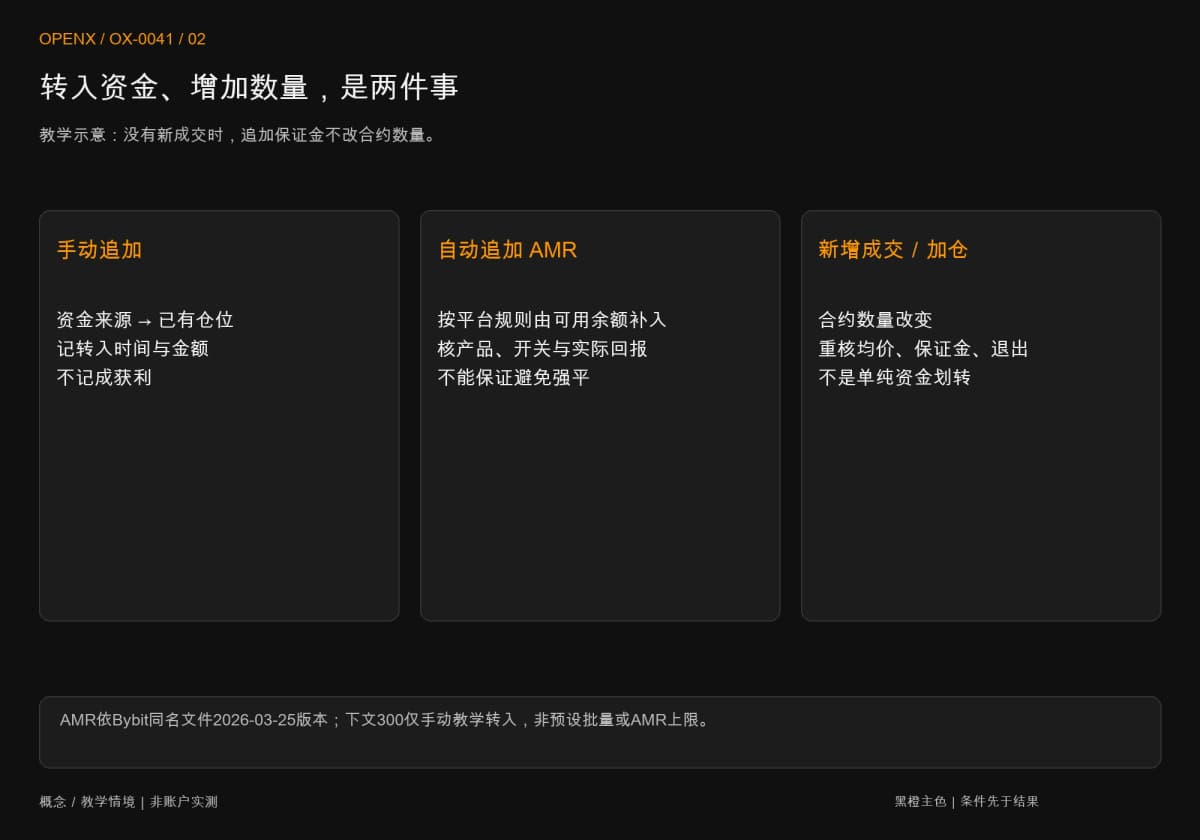
手动追加是把资金分配到已有仓位;加仓则是新增成交,使合约数量增加。前者若没有伴随交易,并不改变价格盈亏的数量乘数;后者会改变敞口,通常还需重算均价、保证金和退出数量。两个动作看起来都像「再放一点钱」,在账本里却应分成资金转移与成交事件。
AMR是Auto-Margin Replenishment,也就是自动追加保证金。Bybit同名文件2026年3月25日版本说明,它可在逐仓模式由可用余额追加,适用产品与触发条件另有规则,且不保证避免强平。本文只用这项机制解释资金边界,不采用文件示例的强平价,也不把下文的300当作平台预设追加批量。
模式开关可能影响整个账户
选模式前先看开关作用到哪里。前述Bybit统一账户模式文件明确写账户级套用,不能在同一个该类账户里,任意替不同交易对各选一种保证金模式。下文逐仓与全仓是从同一起点分开比较的教学分支,不是声称在这个Bybit账户同时混用。
因此,操作前要把受影响的仓位和委托列出来,再查转换条件。也不要把保证金模式与单向、双向持仓混为一谈:前者是资金支持,后者涉及能否同时持有多空。平台还可能有分仓显示功能,名称相近并不表示风险核算必然独立。
同一份2000 USDT账本,走完三种资金路径
下面先固定2000总额与两次假设亏损,再比较资金归属。三条分支承受相同的经济损失,所以总权益应相同;追加只搬动资金,不会把已发生的亏损抹掉。这张表不计算平台维持保证金或强平时点,也不证明仓位一定能存续到最后。
第一步:固定A、B与未分配资金
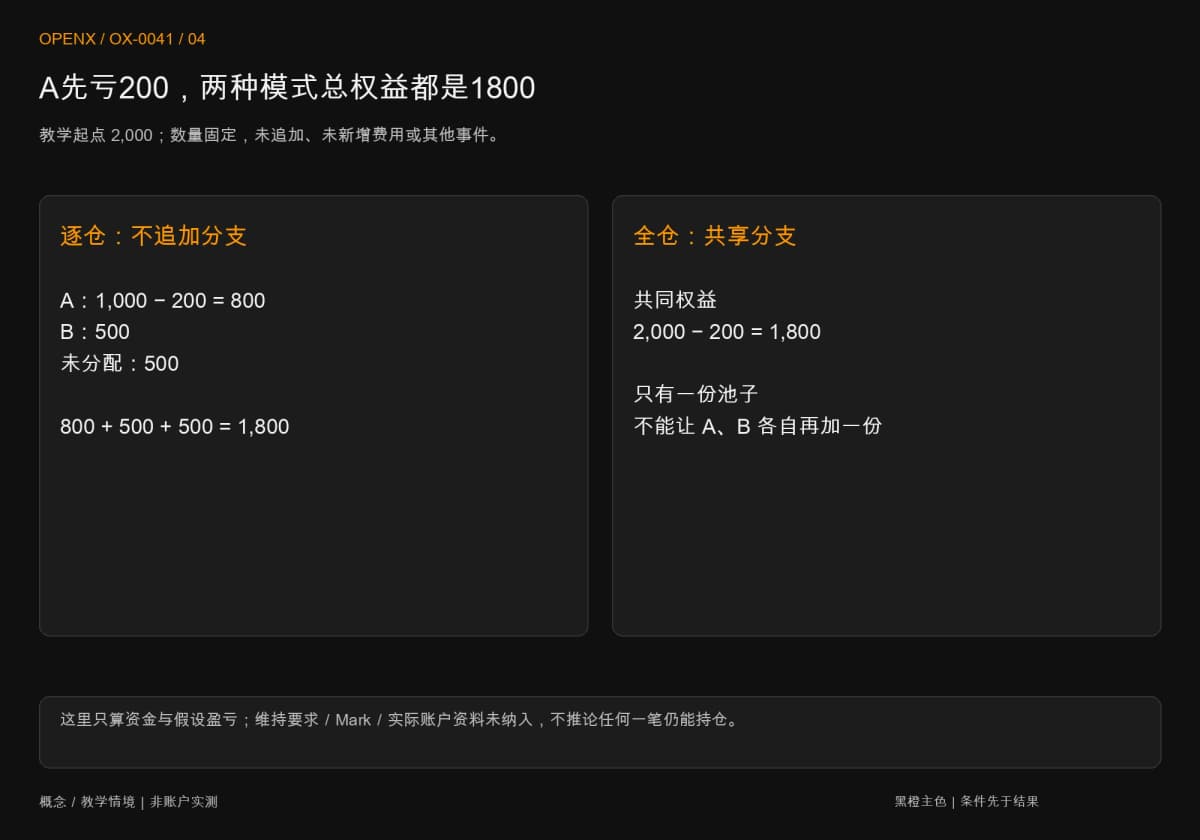
教学起点为2000 USDT,其中A分配1000、B分配500、未分配500;两笔仓位数量固定,初始浮动盈亏均为零。这里的A、B只是两个仓位标签,不冒充特定币种、委托或历史行情。先假设没有借贷、资金费、其他抵押资产及剩余挂单,费用留到最后一个独立步骤。
浮动盈亏是尚未平仓时的价格盈亏;下表的权益等于原资金加上指定的盈亏。逐仓情境把A、B与未分配资金分开记;全仓情境则只记一个2000共享起点,不再把1000和500当成池子外的额外资产。平台资产页的字段可能采不同定义,对账前要先确认口径。
先假设A浮亏200,稍后B再浮亏300;两次都只是压力情境,不是市场预测。另做一组比较,在A亏损之后,手动从未分配资金转入A共300。金额与顺序先固定,才能看出追加改变的是资金归属,而不是已发生的损失。
第二步:A亏200,逐仓与全仓怎么记
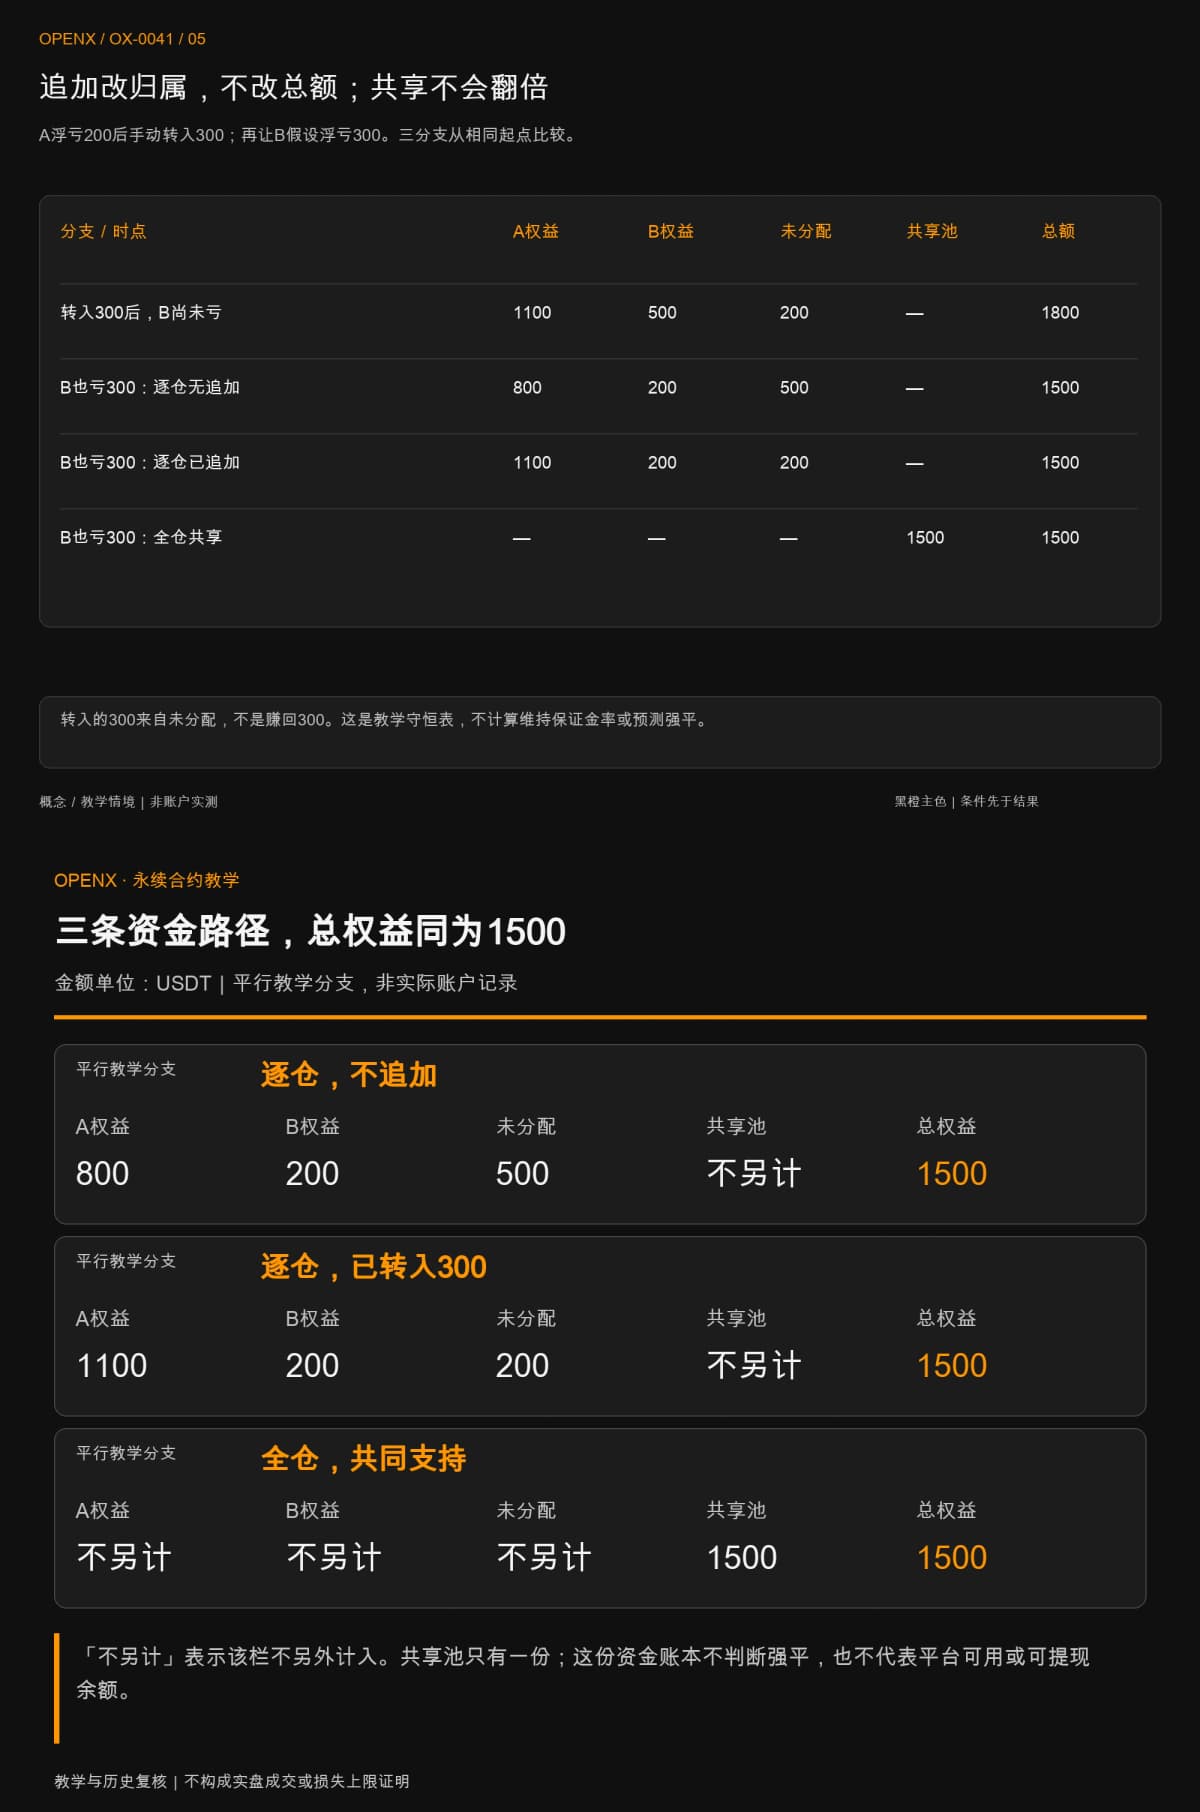
不追加的逐仓分支,A的教学权益为1000-200=800;B仍500,未分配仍500,总额800+500+500=1800。A的损失已反映在A栏,不能再从未分配500扣一次,否则把同一笔亏损算了两遍。
全仓分支只记共享权益2000-200=1800。这1800不是全部可立即下单或提现的余额,还没有扣平台要求的占用、维持条件与其他负债。它仅说明:如果相关仓位共用这个池子,A的损失就已改变共同资金状态。
两边总额都是1800,但资金支持关系不同。逐仓无追加分支没有因此把未分配500移给A;全仓则不能把共享1800分别抄到A和B,再说总共有3600。你可以分两个画面看账户,账户本身仍只有一份资金。
第三步:转入300后,别把它当成回本
现在只在追加分支操作:未分配500转出300,A的分配金额由1000变1300。A原来浮亏200不变,教学权益变成1100;B仍500,未分配剩200,合计1100+500+200=1800。总额没有增加,只有资金归属改变。
若把A从800变1100叫作「赚回300」,账就错了。这300有明确来源,是原本的未分配资金。反过来,若还说「我只让A使用1000」,也忽略了已转入的部分。记录应同时留最初分配、累计转入与当下权益,才能知道自己扩大了多少支持范围。
这里假设的是手动追加300 USDT。若实际启用AMR,应按平台回报记真正的转入时间与金额,不能直接填300,也不能把它当成AMR的追加上限。可用资金或设定有变时,重新查看资金范围与风险状态,原先截图不一定仍适用。
第四步:B也亏300,共享池只剩一份
第二个事先固定的事件,是B再浮亏300。A的浮亏仍200,没有新增成交、转出或其他费用。三条路在这个时点的总权益都应是2000-200-300=1500,下表逐项加回去核对。
| 平行教学分支 | A权益 | B权益 | 未分配 | 共享池 | 总权益 |
|---|---|---|---|---|---|
| 逐仓,不追加 | 800 | 200 | 500 | 不另计 | 1500 |
| 逐仓,已转入300 | 1100 | 200 | 200 | 不另计 | 1500 |
| 全仓,共同支持 | 不另计 | 不另计 | 不另计 | 1500 | 1500 |
这里不能用「有全仓就救得回来」作结论。共享池可能让一笔仓位取得较大的资金支持,也使另一笔的亏损或抵押资产变动影响整体条件。哪个时点仍符合维持要求,必须用当时平台的合资格权益、仓位、费用和风险公式判断,1500本身不是安全证明。
不追加分支的未分配500仍未转入A,是本表预先设定的资金边界,不是「任何逐仓账户永远不会动用其他资金」的承诺。若中途启用自动追加、手动再转资金或新增交易,便要另立版本,不能沿用这一列当作最新账户状态。
第五步:结束后对账,不猜历史强平
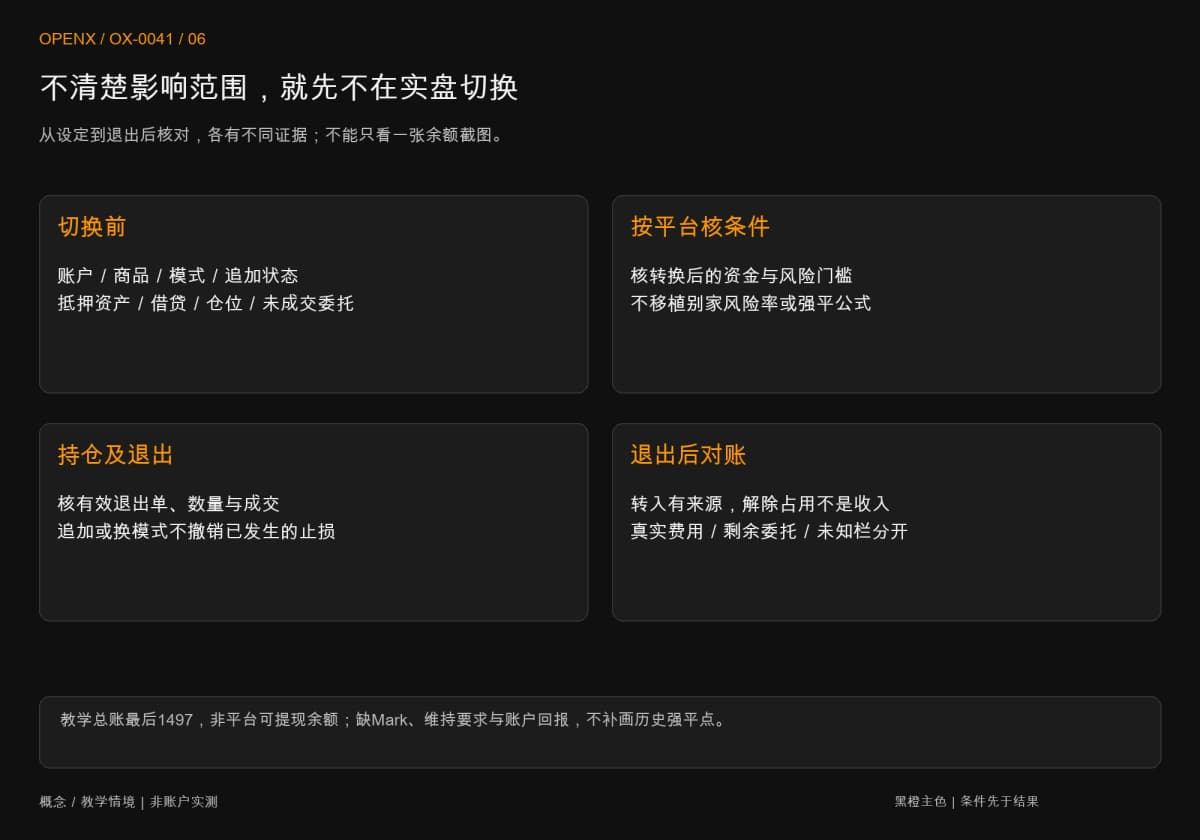
最后再设一个独立教学结算:假设两笔都全量退出,按上面的损失结算,总交易费用另假设3 USDT,没有资金费或其他事件。总账为2000-200-300-3=1497。3是练习金额,不是查到的费率或历史扣款;1497也不直接等于平台可用或可提余额。
真实对账时,要先确认退出成交和剩余数量,再记实际费用与资金转移。追加不能记成获利,解除保证金占用也不能再记一次收入。可以沿用交易日志的字段与模板,替每次转入、成交与结算留下不同事件,让同一笔钱只出现一次。
如果没有当时的标记价格、维持要求和账户回报,就不能从这份教学表倒推哪一笔曾经强平。标记价格是平台估值及风险判定使用的参考,与最新一笔成交价格不同。Bybit《FAQ — Order Execution and Liquidation》2026年9月25日版本,也区分了逐仓标记价格条件与全仓账户风险条件。因此,不能把不同模式的条件合成一个通用强平价。
切换模式前,先把未成交委托与风险条件查清
模式切换应先核对整个受影响范围,不把它当作快碰止损时的临时救单按钮。先查账户与商品、目前模式、追加开关、抵押资产、未成交委托、持仓及可能借贷;再按平台要求核对转换后的资金与风险条件。不知道某个数字代表什么,就先不在实盘切换。
例如前述Bybit模式文件,对全仓转逐仓列有借贷、期权、资产足够与转换后仓位风险等条件;不是只看到选项就能保证转换成功。OKX前述文件,则明列已开仓仓位不能在全仓与逐仓间切换;这项限制仍须放在该页的产品与用户适用范围内理解,不能直接移植Bybit的转换条件。实际能否切换,仍须按你的产品、账户状态与当下界面确认,不能直接套用别家平台的操作。
读风险率时也别只比较数字大小:不同平台的指标可能采不同定义和方向,应先查公式与触发门槛。策略止损则要另核触发来源、委托类型与成交状态;改成逐仓、开全仓或转入资金,都不能撤销已发生的退出,也不能证明止损必定先于强平。
接着把资金边界接回交易记录
重做时,每次转入都要有来源,每组情境都要加得回总额,共享池也只能计算一次。可以在电子表格依序核对2000、1800、1500到1497,并把未分配资金与转入金额分栏。这些加减只解释资金归属,不能据此计算平台维持保证金率、真实强平或可提现金额。
接下来可阅读合约为什么会强平?标记价格、维持保证金与止损差异。这篇会承接平台风险门槛,本篇先把资金归属讲清,不拿缺少资料的历史走势画一个看似精确的强平点。
本文仅供商品机制与教学账本练习,不构成投资建议。追加、全仓共享、费用、抵押资产与执行条件均可能影响真实损失;选定模式不等于保证单笔亏损上限。