合约仓位计算是在明确价格与成本假设下,反推可承担的合约数量。本文只教USDT线性空单,本文自订含费情境,先算风险上限,再借Bybit《Order Cost》的三项拆法估资金占用,取小值并向下取整。规格、账户风险或成交条件未核清就停手;算出数量,不等于保证能开仓或把亏损锁住。
同样想承担50 USDT,有人算出0.072 BTC,有人算出0.062,最后下单前又降成0.050。哪一个才对?先别急着挑一个答案。第一个可能只算价差,第二个加了成本,第三个还多了一道资金占用限制。输入条件不同,数量本来就不该相同。
我更在意的是,你能不能把数字一路追回去:50是哪种预算,止损距离有多宽,费用随什么变,账户又允许多少资金参与。这篇沿用一段已知的BTC历史价格计划,把两个上限一起算完,再回头核对触价。你不需要先选更高的杠杆,也不用把过去的亏损结果改成漂亮的成功案例。
关键要点
- 风险预算除以每单位价格变动,先得到标的数量;名义价值与保证金要另算。
- 费用风险与资金占用是两个限制,通过其中一个不能替代另一个。
- 教学候选数量、实际成交数量与最后净盈亏,分开记录。
合约仓位计算,先把三种金额分开
合约数量、名义价值与风险预算回答的是三个问题:持有多少、敞口多大,以及愿意用多少金额规划这笔交易。把它们都叫「开多少钱」,算式很容易从第一行就用错单位。本文的BTC是比特币,USDT是计价与结算用的稳定币,不表示稳定币或交易所没有风险。空单是价格下跌时产生正向价格盈亏的仓位,做空后需买入平仓以结束这个敞口。
本篇只处理数量用BTC表示、盈亏以USDT结算的线性合约;不把币本位反向合约、传统期货张数或外汇手数套进来。商品全貌可接续永续合约入门流程,目前先把这次计算需要的条件在本文讲完整。
预算除以价差,得到的是BTC数量
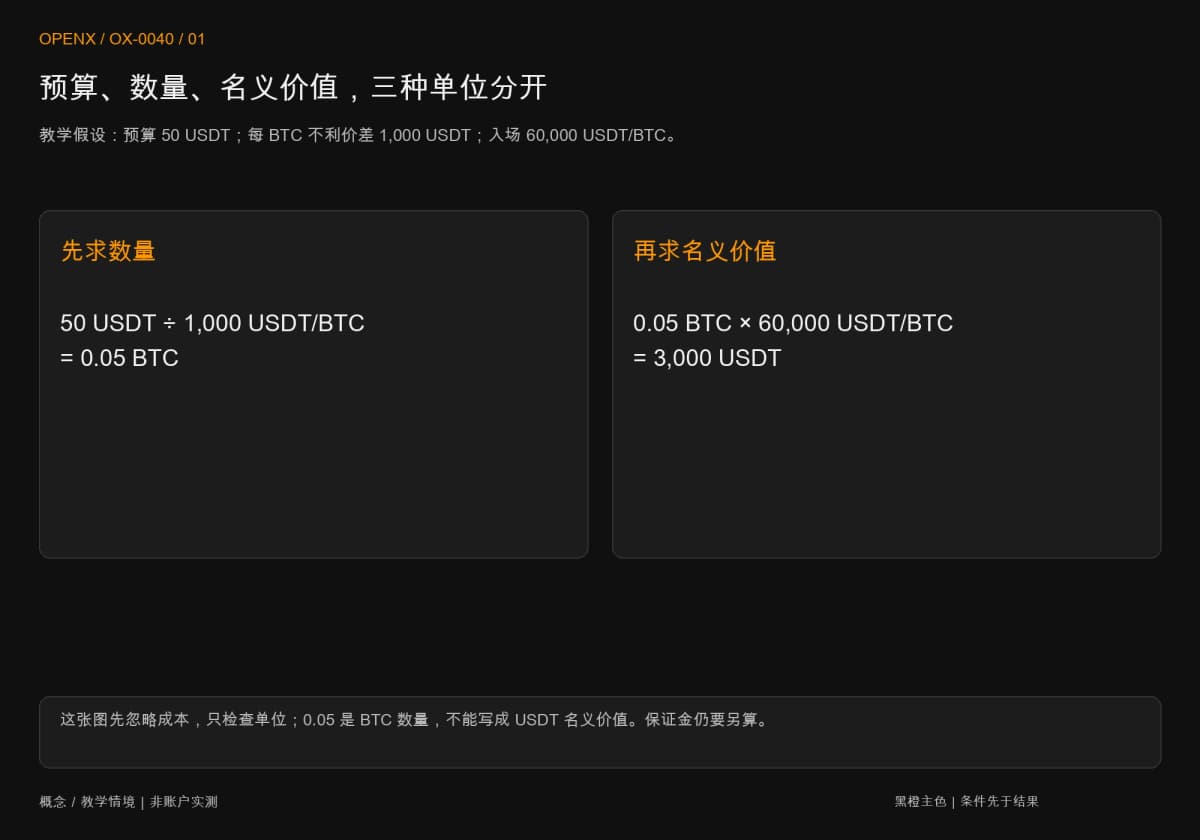
先忽略成本,空单价格损失可写成「BTC数量×每BTC不利价差」。若预算50 USDT,每BTC止损价差1000 USDT,数量就是0.05 BTC;再乘假设入场价60000 USDT/BTC,名义价值才是3000 USDT。这些是假设数字,没有对应一笔真实交易。
单位也能帮你抓错:USDT除以USDT/BTC,剩下BTC;不能把0.05写成0.05 USDT名义价值。Bybit官方《P&L Calculations》2026年8月12日版本,用合约数量与进出价差说明USDT线性盈亏;以下费用与预留则是另设的教学条件,不藏在价格盈亏里。
杠杆改占用,不替你选止损
同一数量、相同进出场价,价格盈亏不因5倍改成10倍而翻倍;杠杆会影响所需保证金与可开条件。Bybit上述盈亏文件也特别区分了这两件事。若因为提高杠杆而把数量一起加大,盈亏才会随新增数量放大。
止损价应先由你的交易条件决定,再回算数量。不能为了保留想要的数量,临时把止损移近;那已经换成另一个进出场计划。本文不证明某个止损距离有交易优势,只示范规则固定后怎样核算。
含成本的数量,还要过资金占用这一关
一笔交易即使符合亏损情境预算,也可能超出你愿意分配的开仓资金。前者限制不利走势下的计划成本,后者限制建立仓位时的资金占用。两张表应同时成立,最后仍须通过平台的商品、账户与风险检查。
把进出场费与退出滑点放进同一算式
空单先假设入场价E、价格止损S,以及每BTC退出不利滑点d;成本情境退出价便是S+d。滑点指预期价格与实际成交价格之间的偏离,这里的d只是试算,不是承诺实际偏离最多到此。开仓费率与平仓费率可以不同,分别乘上各自成交金额,再与价差相加。
若风险预算为B、固定资金费预留为F,数量上限就是「B-F」除以每BTC情境成本。资金费是永续多空持有人按结算规则收付的款项;F只先留一笔可能支出的金额,不代表当天真的支付过。若B已不大于F,就没有留给价格与交易费的预算,这次停止计算。
取两个上限较小值,再核对商品规格
资金占用要再开另一栏。Bybit《Order Cost》2026年6月28日版本把委托成本拆成初始保证金、开仓费与预估平仓费;这不同于只拿名义价值除以杠杆。下文借用这个拆法,设定一份教学空单的占用估算,不宣称等于所有平台当下的扣款。
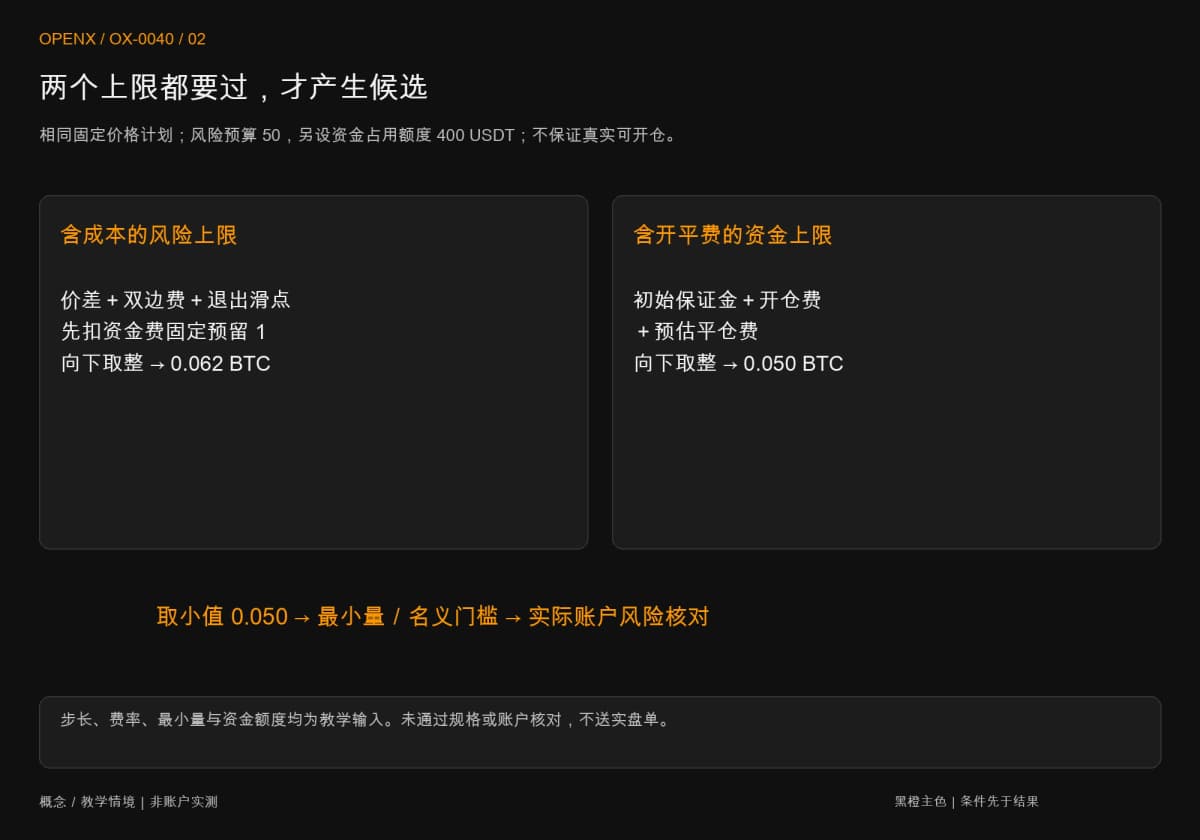
拿到风险上限与资金上限后,取较小值,再按事先选定的数量步长向下取整。数量步长是每次允许增加的单位,最小数量与最小名义价值则是另外两道门槛;不符合时取消,不向上补量硬凑。Binance官方《公开API参数》的过滤器章节将数量、价格等限制分开列示;例子不把目前接口规格倒填成历史规格。
BTC案例:50预算,为什么最后只取0.050 BTC
这次案例保留原价格计划,再增加一笔400 USDT的自订资金占用额度。400不是交易所查到的可用余额;它只是这次练习愿意配置的上限。你会先得到0.062的风险上限,再因第二道限制取0.050,两份数量不互相推翻。
第一步:先固定价格计划与成本口径
案例使用 Binance BTCUSDT 永续合约在 2026 年 9 月 10 日至 11 日的历史行情,先看四小时计划,再用十五分钟图分清入场与退出顺序。时间采 UTC,UTC+8时区加八小时;K 线以开盘时间命名,完整价格范围要等收盘才可确认。这是已知历史的教学练习,没有实际下单;数量、成交与成本假设不代表实盘绩效。
本篇从9月10日16:00已完成确认的计划开始:首次回测77,912.2假设限价做空,价格止损78,600.0,价格目标76,536.6。确认后等六根四小时,到11日16:00前仍未触及就取消;入场前四小时收盘上破原区间上缘78,543.9,或接续十五分钟开盘直接高于上缘,也取消。若想追查观察区的来源,可看订单块的回测与失效判断,计算数量本身不需要另学一个指标。
演练固定用最新成交价K线核对触价,另假设限价入场全量成交;价格达到或高于止损后,以条件市价买入平空,目标则以买入限价平空。本例费率每边0.05%、退出滑点每BTC 20、资金费预留1、数量步长0.001 BTC、最小量0.001 BTC、最小名义价值5 USDT、杠杆10倍,全部是教学输入,没有送出委托。
这份计划还要求:退出触发或原计划取消后,撤销未成交入场余量;退出数量只对实际持仓生效。任一退出完成后,核对另一张退出单已撤销或受只减仓限制,避免残留单反向开仓。只减仓限制订单增加仓位,条件退出则另核只平仓设定;Bybit《Reduce-Only Order》与《Close On Trigger》2026年6月29日版本分别说明这两类用途。实际支援与关联撤单方式仍须查平台,不假设填了「平空」就自动生效。
第二步:风险上限先得到0.062 BTC
止损价差为78,600.0-77,912.2=687.8 USDT/BTC。只按价差挑0.072 BTC,价格风险是49.5216;加入原指定价的假设双边费5.6344392,便到55.1560392,已超过50,还没加入滑点。这说明的是原算式少算了什么,不代表历史账户真的扣过那些费用。
加入20滑点后,情境退出价为78,620.0。每BTC情境成本是:
(78,620.0-77,912.2)+77,912.2×0.0005+78,620.0×0.0005=786.0661 USDT。
先扣1 USDT预留,再算49÷786.0661,按0.001向下取整得到0.062 BTC。回代后情境加预留为49.7360982。这只是第一道上限;如果在此停下,400的资金占用限制还没有被检查。
第三步:400的资金额度把数量降到0.050
这份空单计划按委托价估初始保证金,预估平仓费也先按同一教学费率保留。每BTC占用试算为:
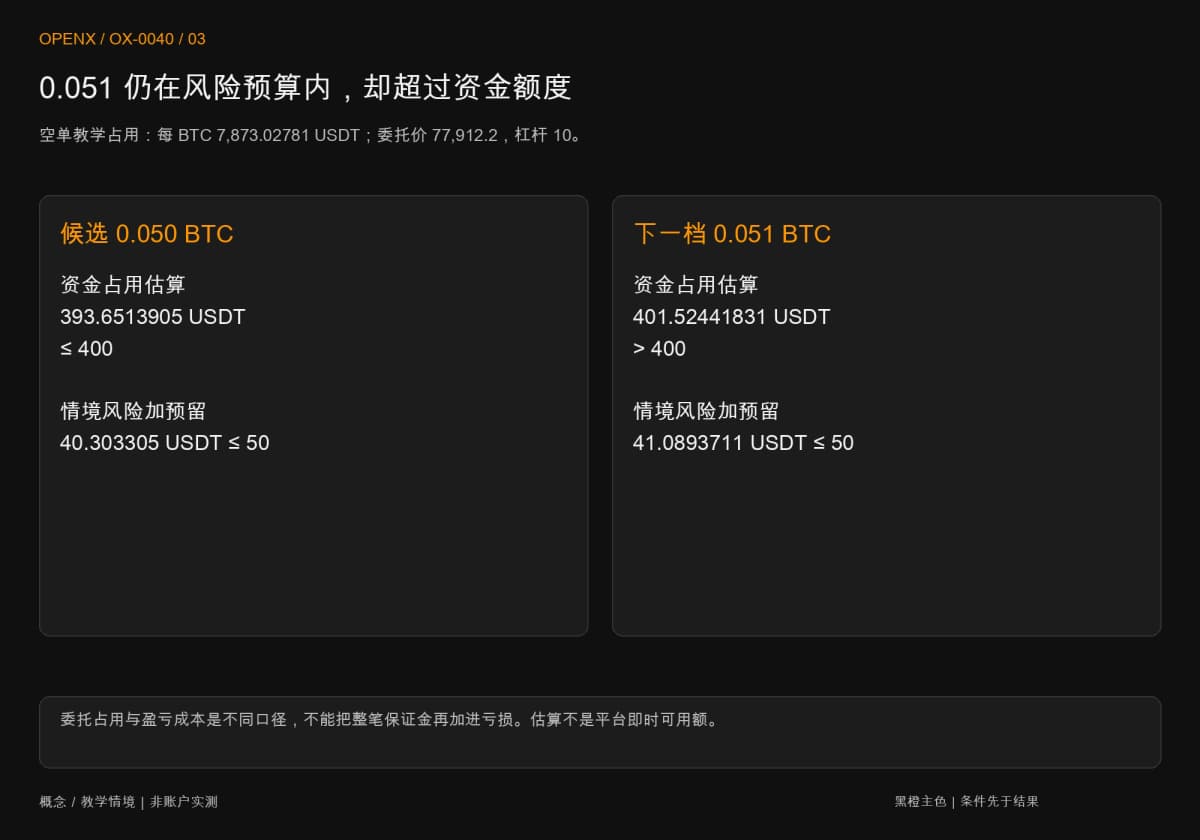
77,912.2÷10+77,912.2×0.0005+77,912.2×(1+1÷10)×0.0005=7873.02781 USDT。
其中三项依次是简式初始保证金、开仓费、空单预估平仓费。两边与预估平仓均假设同率,不是平台现行费率声明。400÷7873.02781,按步长向下取整为0.050 BTC;0.051的占用估算达401.52441831,已越过400。
因此取0.062与0.050的较小值,也就是0.050 BTC。这个数量的名义价值为3895.61,资金占用估算393.6513905;情境价格损失35.39、假设双边费3.913305,加1预留后为40.303305,两道教学限制都符合。余下的预算不需要硬用完。
预估平仓费在占用表里表示暂留资金,在盈亏表里则按假设退出价计费;不能把整笔393.6513905再加到40.303305当成亏损。另须注意,标记价格是平台估值与风险判定使用的参考价,不是最新一笔成交价。Bybit《Initial Margin》2026年4月30日版本对持仓采这个价格估值;本例委托价试算不能替代实际持仓保证金、可用额度或强平检查。
第四步:一次只改一组条件,重算而不改旧表
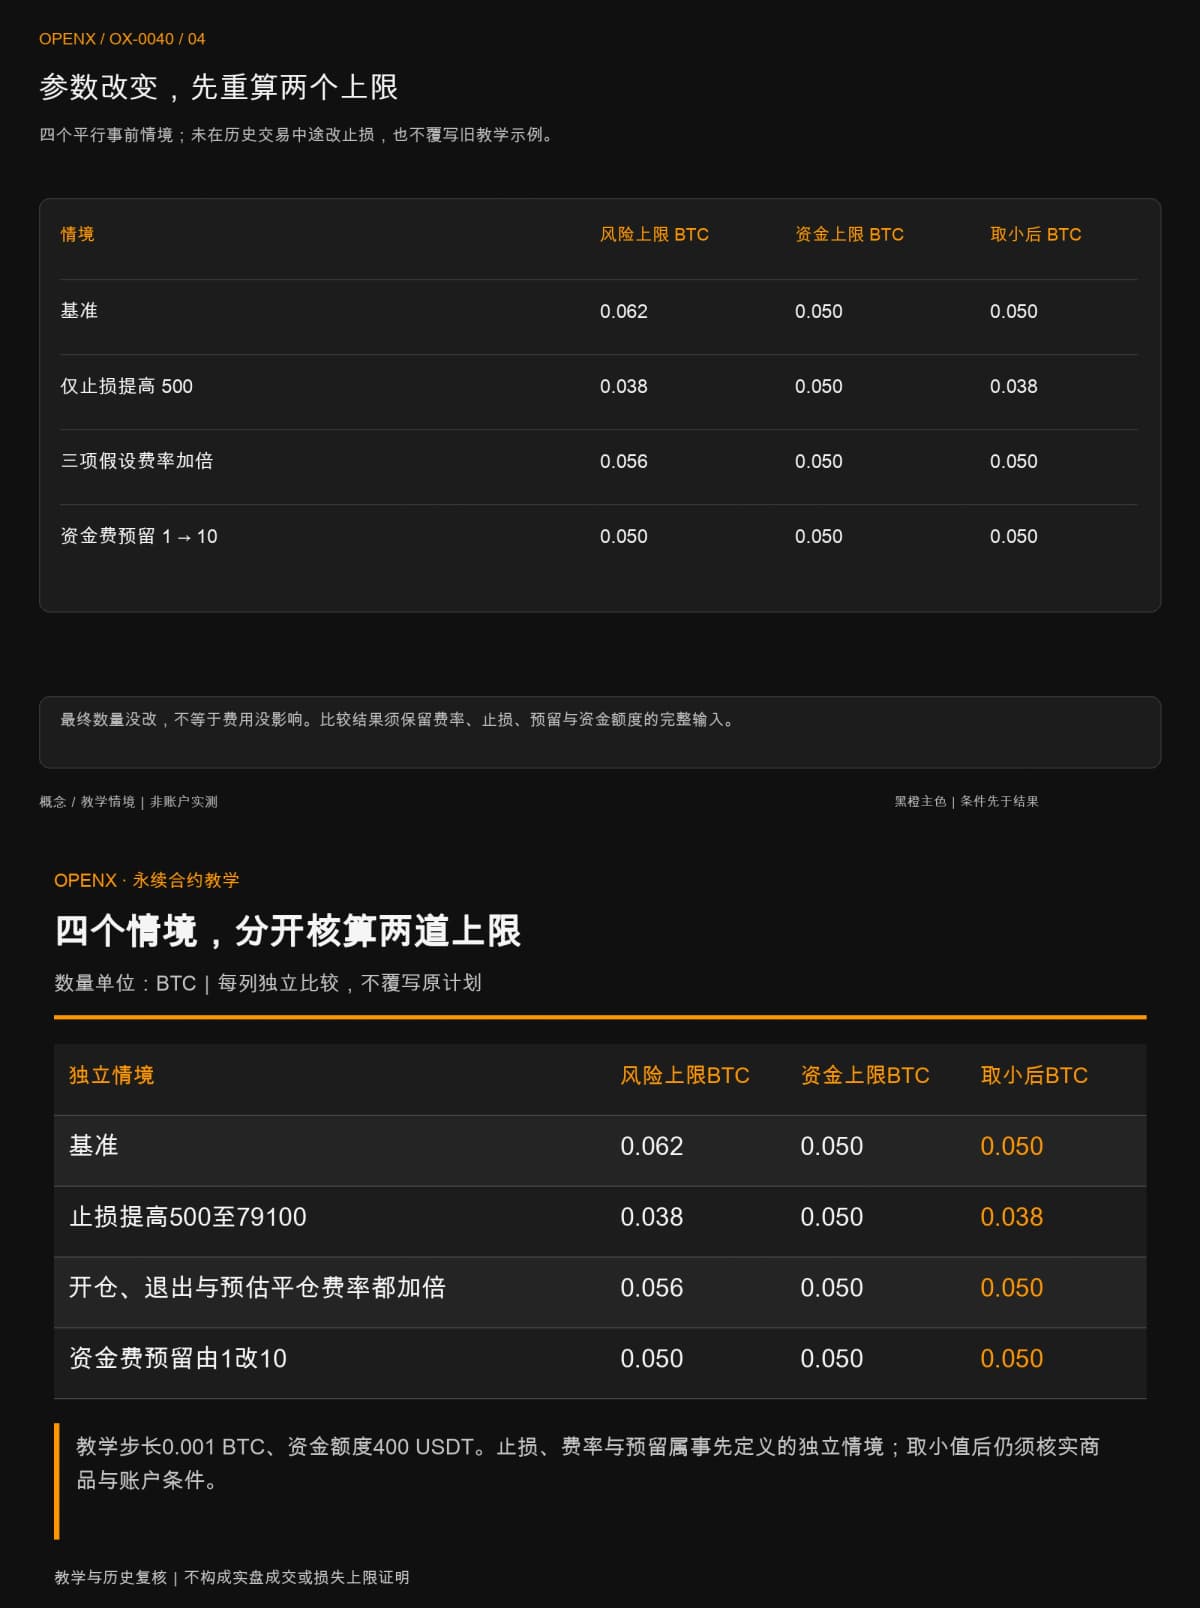
接着做四份彼此独立的事前情境,其他输入维持不变。「提高止损」只测算数量,不表示看到后续走势才替已入场的交易放宽止损。每次重算都另存版本,原计划不覆写。
| 独立情境 | 风险上限BTC | 资金上限BTC | 取小后BTC |
|---|---|---|---|
| 基准 | 0.062 | 0.050 | 0.050 |
| 止损提高500至79100 | 0.038 | 0.050 | 0.038 |
| 开仓、退出与预估平仓费率都加倍 | 0.056 | 0.050 | 0.050 |
| 资金费预留由1改10 | 0.050 | 0.050 | 0.050 |
风险上限下降,最终数量不一定立刻下降,因为原本可能由资金上限限制。反过来,也不能因为最后还是0.050就说费用没影响;费率加倍的情境总成本已改变。自己建电子表格时,把风险上限、资金上限、取小后数量和回代结果分栏,不要只留一格「建议数量」。
第五步:回到历史触价,分开计划与成交
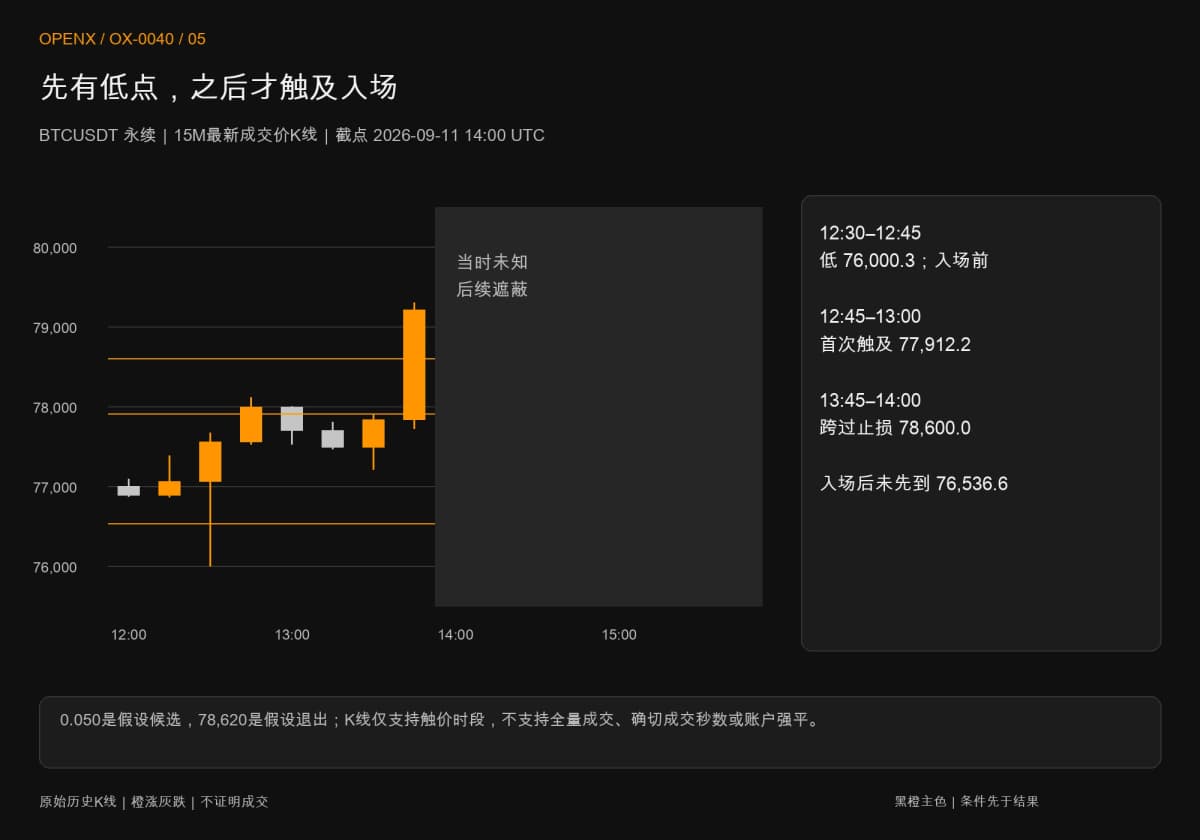
确认后前五根四小时最高都未到77,912.2。9月11日12:30至12:45的最低76,000.3先于入场,且最高77,671.4仍低于入场价;这段下跌不能当空单获利。首次触及入场的是12:45至13:00,最高78,115.4、最低77,527.8;这只定位十五分钟区间,不是证明12:45整成交。
之后13:00、13:15、13:30三根最低依次为77,526.4、77,464.6、77,211.4,皆未到76,536.6;13:45至14:00最高79,300.7跨过止损,最低77,720.0仍未到目标。入场与止损分属不同十五分钟区间,因此简化模型是先碰止损。原目标只是既有价格目标,加入成本后,不自动代表净获利会是情境预算的两倍。
用0.050及假设退出78620结算,才得到前面的40.303305含预留情境。原始K线无委托排队、实际均价与资金费流水,实际栏仍留白。如果只假设成交0.030 BTC,退出只按实际0.030配置;未成交0.020在退出触发或计划取消时撤销,不算成持仓,退出完成后再核对另一退出单。这个部分成交例子同样是另设情境,不是历史回报。
数量算完,哪几种情况应该取消
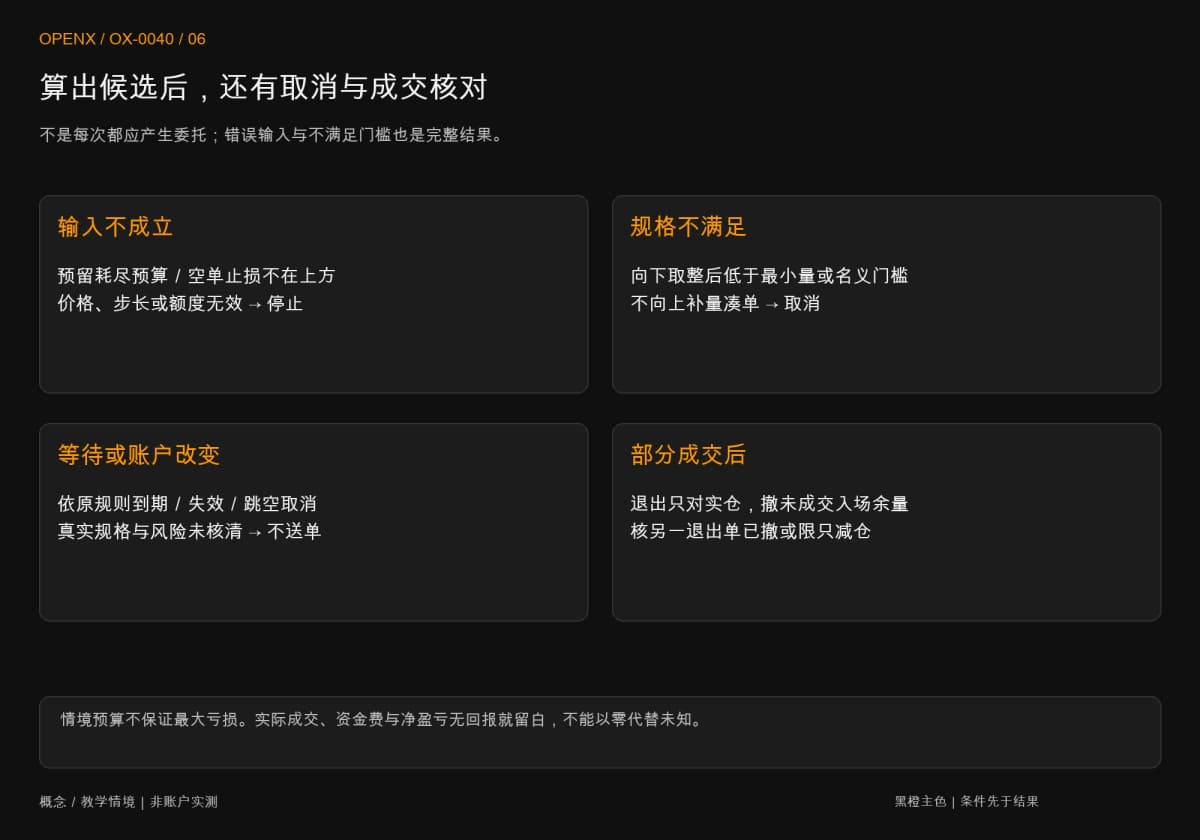
模型的停止条件和成交前检查,与算出数量同样重要。预留已耗尽预算、空单止损不在入场上方、步长或价格无效,就停止;向下取整后低于最小量或最小名义价值,也取消。若预算改成1.5、预留仍1,在本组成本与步长下候选便不足一个单位,不靠加杠杆或向上补量凑单。
通过教学算式后,还要对实际商品规格、费率、账户可用资金、其他持仓与退出设定逐项核对。Bybit《FAQ — Order Execution and Liquidation》2026年9月25日版本提醒,触发与执行不同,限价可能部分或未成交;平台确认窗口也可能因当时资料而与离线估算不同。差异没查清,就不把候选当成已通过实盘检查的订单。
把参数与结果留在同一份记录
一次可追查的仓位计算,应保留输入、两个上限、取整后候选与取消原因,而不只截最后一个数量。每次修改输入就另存结果,实际成交与净盈亏则等账户记录齐全再填;电子表格算得出候选数量,不代表订单已成交。后续记录可接交易日志的字段与模板。
若接下来要处理「哪些资金能被调用」,可续读逐仓与全仓的差异;费用对账则是合约交易成本怎么算?手续费、滑点与净盈亏。这些延伸阅读不替代本文的两道限制,也不让单次历史结果变成策略绩效。
本文仅供教育与历史计算练习,不构成投资建议。费率、滑点、资金费、规格与账户条件会改变;教学预算与候选数量不保证实际亏损上限或可开仓。