FVG(公允价值缺口)是连续三根 K 线中,第一与第三根影线不重叠的范围,第三根收盘才确认。QuantRX《QuantRX Fair Value Gap》亦采三根判读;它不同于相邻跳空,第二根仍可能交易过区内。本文用于回测定位,进场与停损另定,回补不等于获利。
一个缺口画得很漂亮,后来也真的回补了,这笔交易就算成功吗?先别急着记上一个勾。下面这段比特币行情,缺口确实被填满,但依事前列出的教学规则,空单先碰到的是停损。差别藏在「价格何时走过那里」,不是矩形有没有画对。
这篇先把三根 K 线和四种区域状态说清楚,再用同一段行情走完标记、等待、计算部位与退出。你可以遮住右侧照着重做,而不是看到最后一张图才接受答案。
FVG 画的是三根 K 线的相对位置
FVG 先回答「价格留下哪一段可观察区」,不会直接回答买卖方向。它是 SMC(Smart Money Concepts,聪明钱概念)价格分析中的一种标记方式;完整的方向、流动性与风险安排,可以先接回 SMC 的判读顺序。这里只把这个区域怎么产生、怎么使用拆开。
多头与空头,都比较第一根与第三根
多头 FVG 的条件是第三根最低价高于第一根最高价,框出两者之间的范围;空头则是第三根最高价低于第一根最低价,框出第三根高点到第一根低点。比较的是影线极值,不是两根实体。如果两个价位相等,区间宽度为零,本篇不记为缺口。
第二根通常是把价格推开的那根,但这个三根定义不代表区间里从未成交。第二根的高低范围可以跨过整个框;我们看见的是第一、第三根没有覆盖同一段价格,没有因此取得机构订单或买卖量失衡的直接证据。「公允价值」也是这套图形的惯用名称,不是算出了资产应有的合理价格。
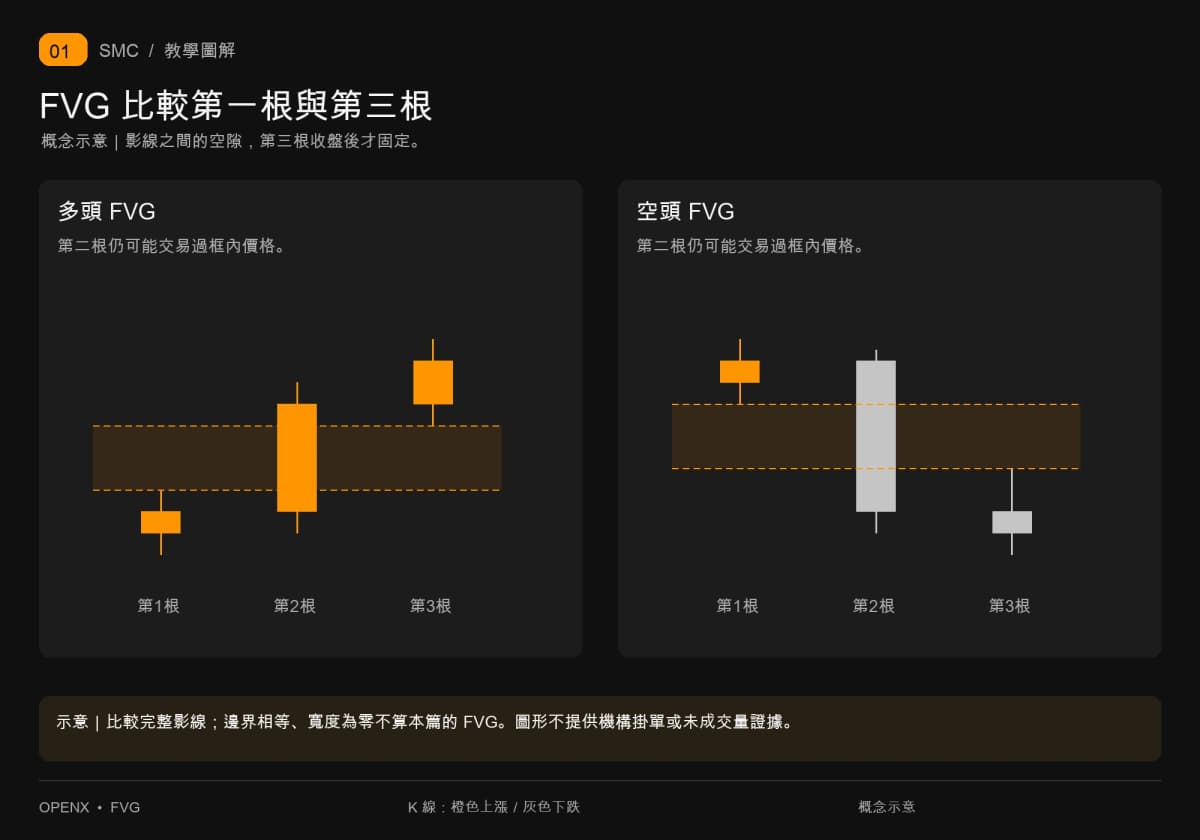
第三根收盘后,这个框才固定
第三根尚未结束时,高低价还会变。盘中看似留下的空隙,可能被同一根后来的影线补掉,所以本篇只用已收盘的三根判断。标图可以把框画回前面的 K 线,纪录上的可用时间却必须是第三根完成时刻。
不同工具还会加上三根同色、最小缺口或位移条件。TradingView 上 QuantRX 作者的《QuantRX Fair Value Gap》说明提供等待收盘选项,HuntsPip 作者的《Fair Value Gaps》则提供多种回补判准;本篇于 2026 年 9 月 30 日核对其公开说明。这提醒我们,指标把框删掉,未必代表每个人的交易规则都失效。本文只采影线三根定义,其他条件另写,不能混着比较。
回补到哪里,和交易赚不赚要分开
区域状态描述价格走到哪里;损益还需要进场时间、成交价格和出场规则。两份纪录分开,才能看出「缺口全补」与「进场后反向走」可以同时成立。
触及、部分回补、完全回补与失效
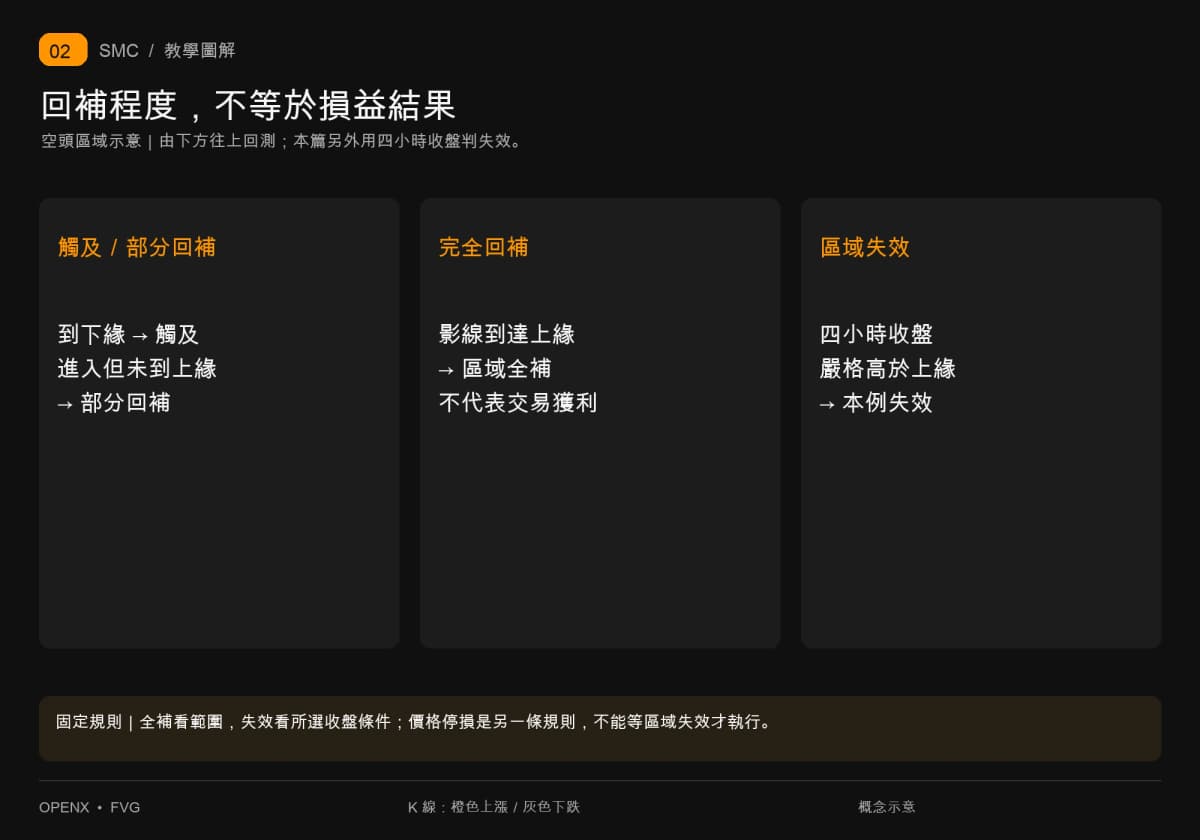
以价格从下方回到空头 FVG 为例,碰到下缘叫触及;越过下缘、尚未到上缘叫部分回补;到达上缘叫完全回补。中点只是上下缘的平均值,有些工具称 CE,不是另一个保证反转的价位。选下缘或中点等回测,会改变成交机会与停损距离。
本篇把失效另定为「四小时收盘严格高于空头区域上缘」。因此影线到达上缘可以记全补,却还不能在四小时结束前写成收盘失效。若你采影线越界即失效,也能形成另一套规则,只要事前固定,不能在停损后换成较宽的口径。多头方向相反,从上往下观察,远程是下缘。
FVG 与 OB 解答的是不同问题
FVG 比较三根之间的不重叠范围,OB 订单块则从推进前的反向 K 线找候选来源,细节可看 订单块的来源与失效。两者可能接近,也可能离得很远,不能因为名字都出现在 SMC 教学,就把同一个框换着叫。
本例不要求 FVG 和 OB 重叠,也没有把其他指标当成进场滤网。先把一套能核对的规则走完,比事后发现哪个工具刚好能解释结果,再把它补进策略里,更容易知道自己到底测了什么。
BTC 真实案例:缺口全补,空单却先停损
这个案例用 Binance BTCUSDT 永续合约历史价格,展示区域回补与交易结果的差别。BTC 是比特币,USDT 是报价单位;永续合约是衍生性商品,不等于持有现货。数据于 2026 年 9 月 30 日重新取得,包含 88 根四小时、9 月 11 日全日 96 根十五分钟,以及当天 12:30 至 12:59 的 30 根一分钟数据。分钟数据聚合后与对应十五分钟一致。
这段行情已在系列使用,属已知历史的教学复核,不是盲测,也没有实际委托回报。下列入场、缓冲、帐户与费率都是教学假设;原始行情只用来核对触价和先后。全篇时间采 UTC(协调世界时),UTC+8 时区加八小时。全天交易仍有固定周期边界,四小时开盘时刻与四小时完成时刻不可混写。
第一步:固定三根、边界与确认时刻
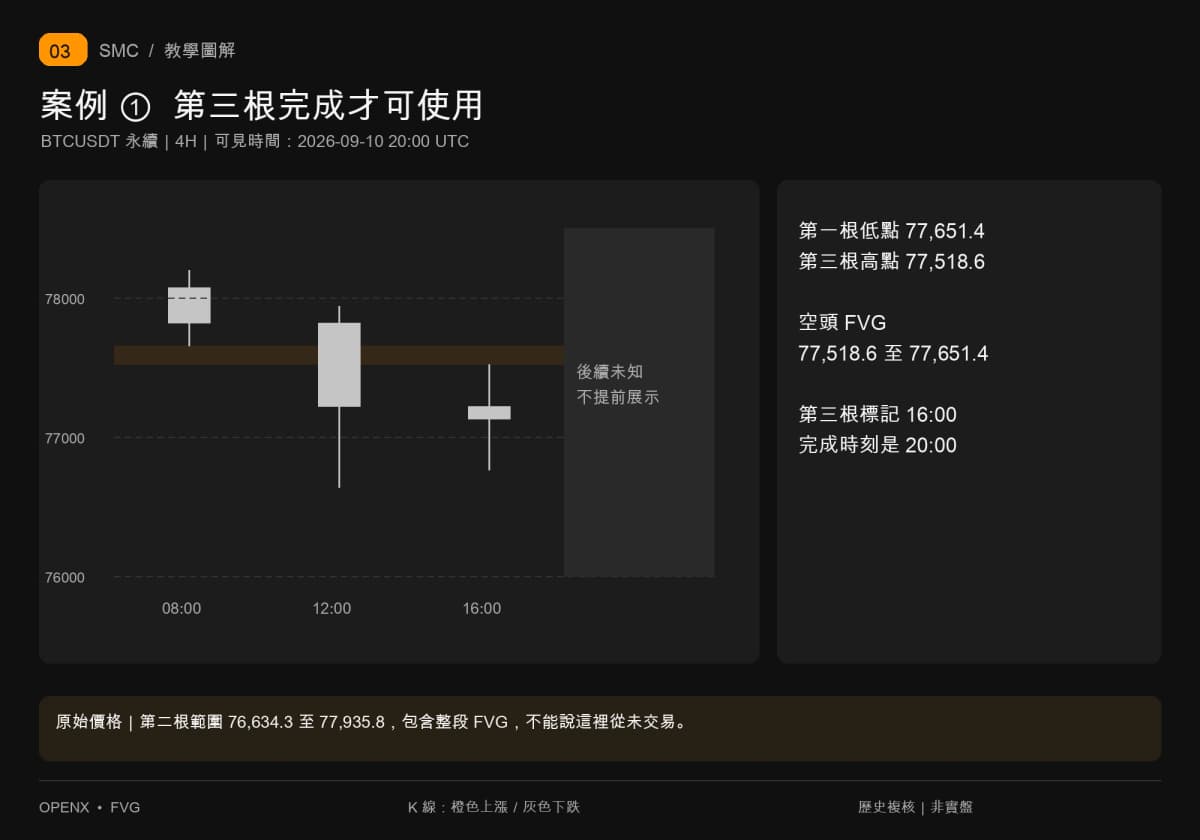
依序看 9 月 10 日 08:00、12:00、16:00 开盘的三根四小时 K 线。第一根最低为 77,651.4,第三根最高为 77,518.6,两者没有重叠,所以空头 FVG 下缘是 77,518.6,上缘是 77,651.4,宽度 132.8。第三根要到 9 月 10 日 20:00 才结束,从这刻开始,框才可拿来等回补。
再看中间那根,它的最高 77,935.8、最低 76,634.3,整个 FVG 就在这段高低范围里。这个具体数字也说明,第一、第三根之间没有重叠,不能直接翻译成整段价格没有成交。
第二步:回补前写好进场、停损和取消
教学模型在确认后,等首次触及下缘 77,518.6,假设用限价空单进场;价格停损定 77,700.0,目标为两倍初始风险。停损多出的缓冲是本例指定,不是 FVG 图形自带的答案。每 BTC 风险价差为 77,700.0 − 77,518.6=181.4,因此 2R 目标是 77,155.8。
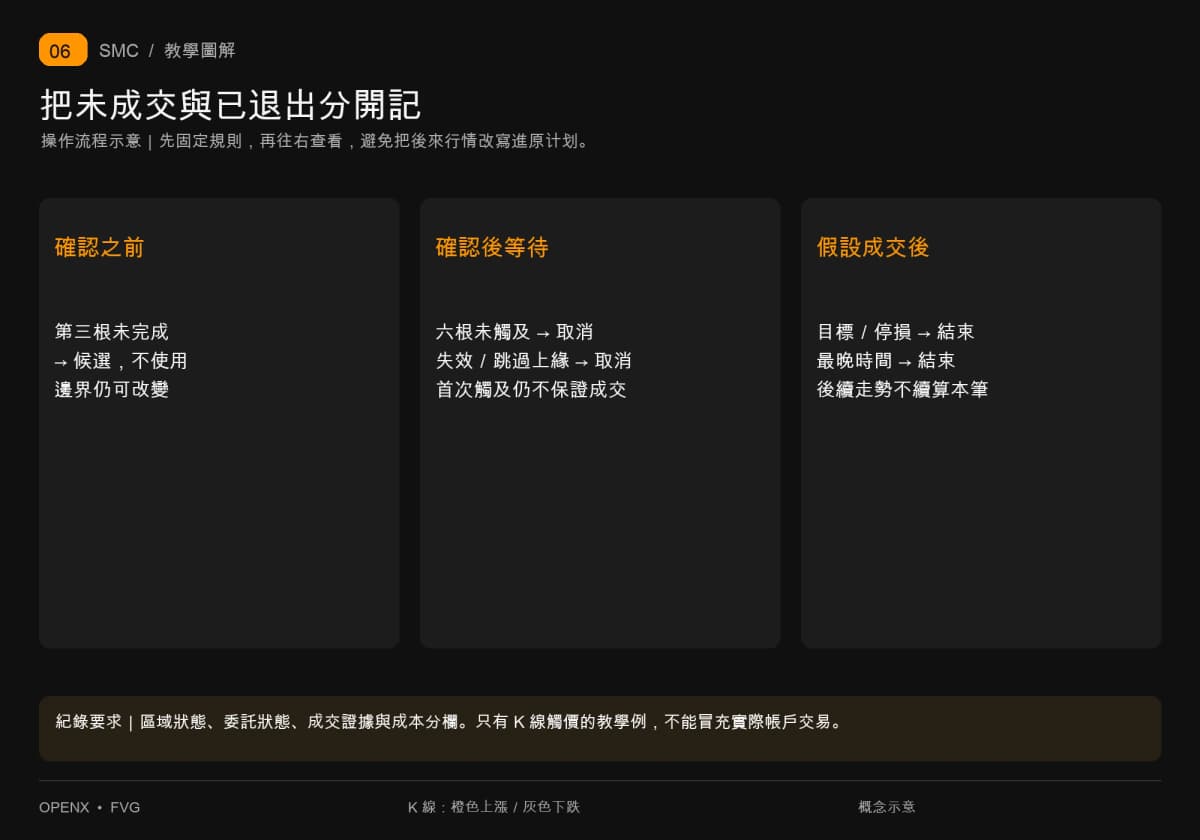
只等确认后六根四小时,期限到 9 月 11 日 20:00。未成交就取消;成交前若已收盘失效,或新数据直接跳到上缘以上,也取消,不假设还能在框内成交。首次使用后不再开第二笔。成交后依价格停损或目标退出,若两者都没到,最晚于 9 月 12 日 00:00 按当时首个可成交价格结束;这个时间退出在本例没有被用到。
假设帐户 10,000 USDT,单笔预算 0.5%,就是 50 USDT。只算价差,上限约 0.275634 BTC;本例缩成 0.25 BTC,计划价差风险 45.35 USDT。若另假设进出场费率各 0.01%,在指定进场与停损价成交,双边费用为 0.25 ×(77,518.6+77,700.0)× 0.0001=3.880465 USDT,合计 49.230465 USDT。
这组费率只是算式示范,不是交易所当前报价。留在 50 USDT 以内的余额,也不保证足以支付滑价。实际下单还要核对商品数量步长、帐户费率与其他持仓费用;这里算的是部位风险,不是保证金需求。
第三步:用一分钟数据找出真正的首次触及
确认后,9 月 10 日 20:00 到 11 日 08:00 这四根四小时最高,依序为 77,316.0、76,988.0、77,400.0、77,469.3,都没到下缘。到了 11 日 12:00 那根,范围同时含有入场、目标与停损。只看四小时图,还不能判定谁先发生。
切到十五分钟,12:00、12:15 仍未触及;12:30 那根最高 77,671.4,最低 76,000.3,同时包含入场与目标,依然不足以判断。所以再拆成一分钟,不直接把低点算进收益。
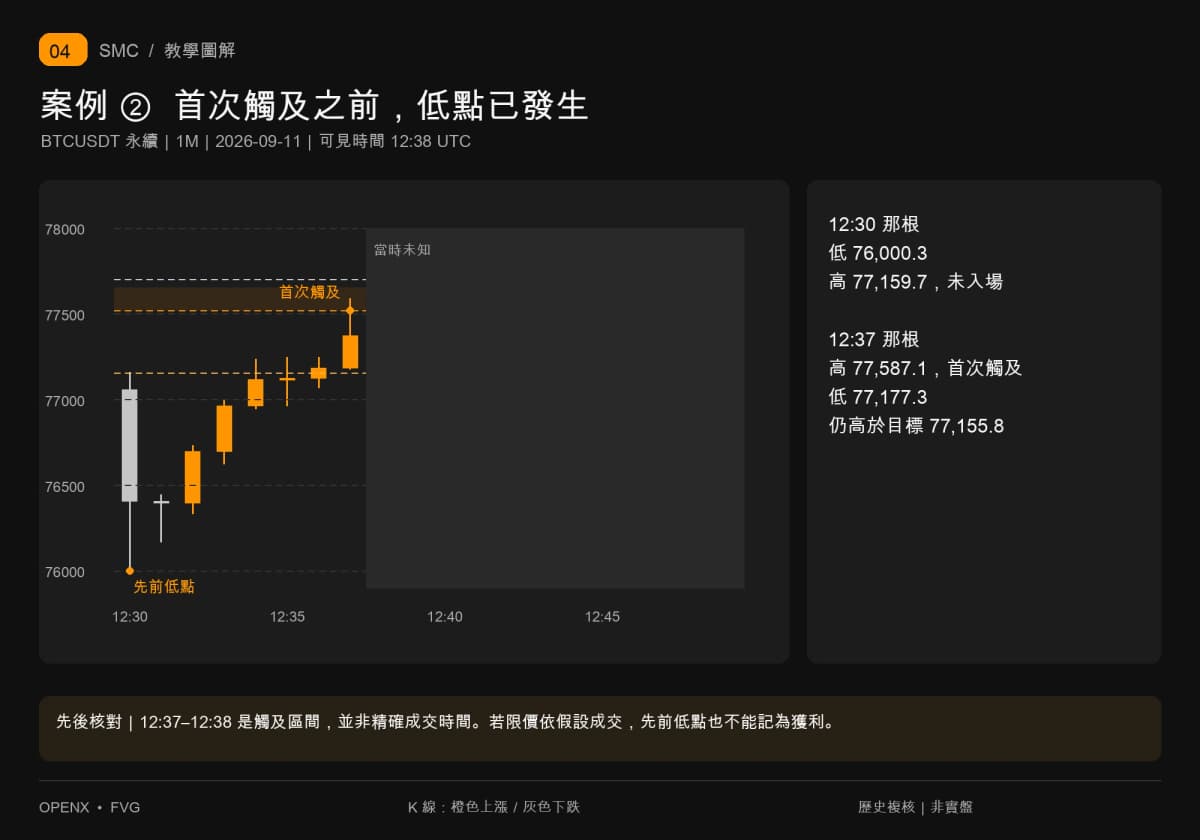
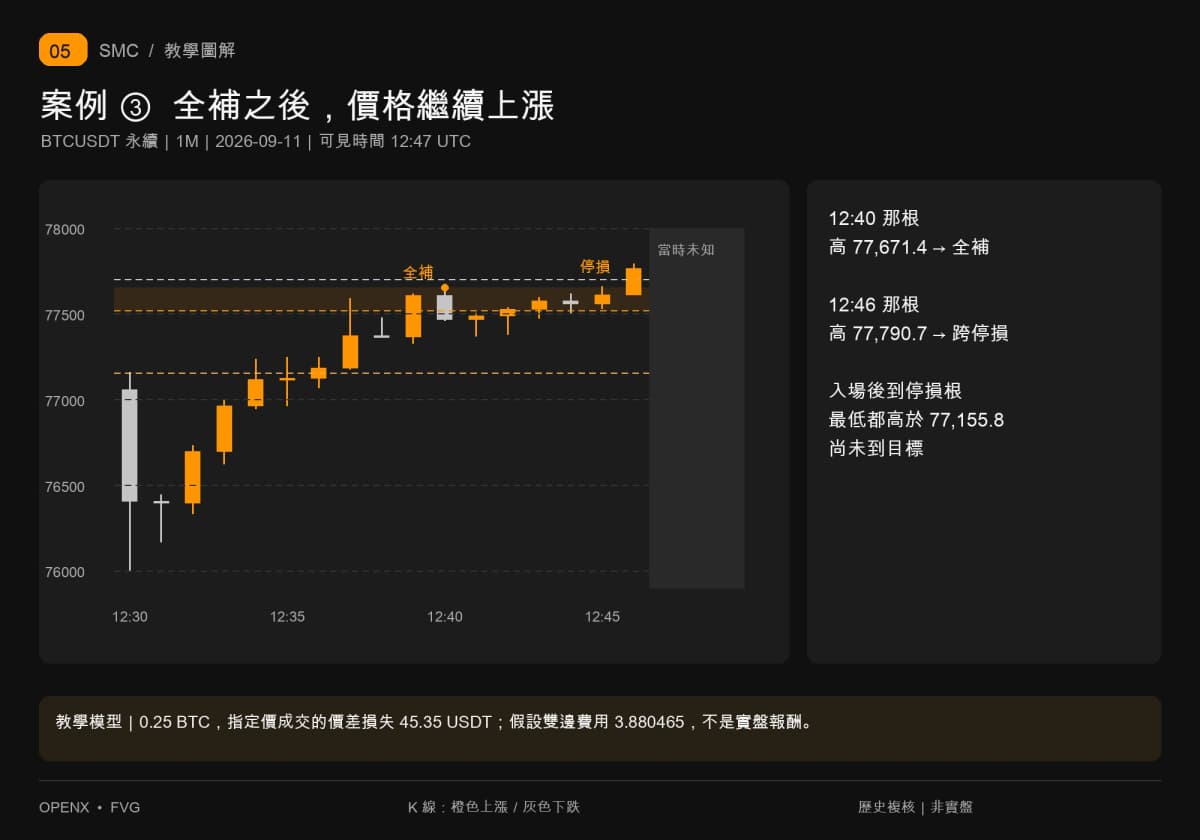
12:30 那一分钟先创下 76,000.3,最高只有 77,159.7,还没到入场价。之后至 12:36,各根最高也都低于 77,518.6;第一次跨过下缘的是 12:37 那根,最高 77,587.1、最低 77,177.3。它没有碰到 77,155.8 的目标,且最高尚未到 FVG 上缘,因此此时能确认的是首次触及及部分回补。这根要到 12:38 才完整可知,不能把历史 K 在线的 12:37 当成精确成交秒数。
在价格连续且限价依假设成交的模型里,才从这段开始计算交易。K 线没有排队顺序或个人帐户成交回报;若实际未成交,就记未成交。12:30 那个更低的价位,无论多漂亮,都发生在这笔假设入场之前。
第四步:全补后继续走,停损先于目标
12:40 那根一分钟最高 77,671.4,跨过上缘 77,651.4,FVG 因此完全回补。价格没有因为填满矩形就必须掉头。从入场所在的 12:37 到 12:45,各根最低都高于目标 77,155.8;到 12:46,最高升至 77,790.7,跨过 77,700.0 停损,最低 77,608.6 也没有到目标。
因此,这套指定价成交的假设结果是先停损,价差损失 45.35 USDT;加上前述假设双边费用,为 49.230465 USDT。真实帐户没有成交证据,不能把它填成实盘成绩。至于 FVG 的四小时收盘失效,要等到 16:00,该根收 77,682.9,高于上缘,才按本篇规则确认。交易早已退出,不必等区域判定才停损。
把这条时间线保留在同一张纪录里,就不容易混淆:12:37 首次触及、12:40 全补、12:46 跨停损,16:00 收盘失效。前三个是分钟区间标签,后一个是四小时完成时刻。回补成立,与这笔空单亏损,没有冲突。
练习 FVG 时,保留没有成交的那一页
真正值得练的,是在下一根出现前把条件写完。用同一时间区间重播时,先记商品、周期、三根来源、确认时刻与上下缘,再记首次使用、取消期限及退出规则。需要可直接填写的字段,可接续 交易日志范本。没有触及、已取消与实际未成交都要留下,用全部计划数观察成交比例;交易胜率则只统计已成交且已结束的交易。两种分母分开,不把取消算成亏损,也不拿删掉等待纪录后的比例冒充全部计划成效。
复做时也把没有出手的理由写成能判断真假的句子。例如「尚未到下缘」可以直接拿最高价核对,「感觉不够强」却很难在下一次沿用。若想从下缘改成中点进场,另开一组规则与纪录,不把两种成交条件混成同一份成绩。
判读完成后,保留确认当下和退出当下两张截屏,图上都注明可见时间。第一张只留当时已完成的 K 线及预定价位,第二张才补上后来的路径。这样复盘时能区分是原先方向假设受挫,还是没有遵守等待和退出,而不只是重新挑选一个更漂亮的框。
本例采首次触及限价,是为了让流程可核对,并不是建议所有缺口都直接挂单。若你的方法需要低周期收盘确认,必须先写出确认价位与可用时刻,再重新计算进场和停损距离,不能沿用本例的入场价与损益。
跨周期图尤其容易偷带后见信息。四小时 FVG 画在十五分钟上,也要等四小时第三根完成,不能因小周期已经走了几根就提早使用。换时区显示前,核对数据的实际切线起点;不同交易商品、数据源或切线方式,未必产生相同的三根组合。
本例用了较细数据才能区分先后,但分钟 K 线也不是逐笔成交。若同一分钟仍同时包含入场与退出价,就要继续补数据,或将结果标为不确定。不能每次都采对自己最有利的路径。单一案例也不能证明 FVG 有没有获利优势,还需要固定规则、多个样本和完整成本纪录。
接着把区域判断接回完整计划
能分清确认、回补和退出,就可以把区域放回整套流程。方向与其他概念接回 SMC 策略教学;比较来源区域可读 订单块教学;练习纪录则用 交易日志怎么写。重做案例时,先遮住 12:37 以后的价格,把自己的计划写完,再打开后面的那几根。
本文仅供教育与历史练习,不构成投资建议。合约可能因杠杆、滑价、费用与未成交产生不同结果,示范数字不代表可取得的收益。