SMC 策略教學適合已會讀 K 線、想練習價格行為判斷的讀者。先用市場結構定方向,再用流動性與價格區域定位,等低週期收盤確認,最後計算停損、目標和部位。本文用真實 BTCUSDT 歷史行情演示完整模擬交易,避免把進場前的下跌算成獲利;條件失效或等待到期就取消,持倉觸及停損就退出。
SMC 是什麼,能解決什麼問題
SMC 是 Smart Money Concepts,常譯為聰明錢概念。打開圖表,到處都能畫框,真正難的是知道哪一個框值得等。它把價格行為整理成一條判斷順序,先看價格往哪裡推進,再找可能聚集訂單的位置,最後決定什麼反應才值得進場。
我覺得這套框架最有用的地方,是讓「我想做空」變成可以核對的條件。但 K 線只記錄一段時間的開盤、最高、最低與收盤,無法證明哪家機構在買賣。這篇先把名詞放回各自的工作位置,再沿著同一段行情走完一次交易判斷。圖表會用到的概念,都會先在正文講清楚。
關鍵要點
- 市場結構決定觀察方向;流動性與價格區域協助定位,碰到區域不等於成交。
- 確認訊號、進場方式、失效位置與部位必須分開寫,才能逐根檢查。
- 歷史行情可以核實,模擬成交仍有假設;一筆成功或失敗都不能代表策略勝率。
SMC 核心概念,各自負責哪個判斷
這些名詞不是六個獨立買賣訊號。結構回答方向,流動性回答要觀察哪裡,訂單塊(OB)、公允價值缺口(FVG)和破壞塊(Breaker)則提供不同的候選區域。先分清分工,才不會看到三個框疊在一起,就誤以為多了三份獲利保證。
市場結構,先固定高低點的選法
高點逐次抬高、回落低點也墊高,是常見的上升結構;高低點持續降低,則偏向下降結構。兩邊都沒有推進時,可以先判為震盪。判斷前要固定週期,同一時刻的十五分鐘反彈,可能只是四小時下跌中的一小段。
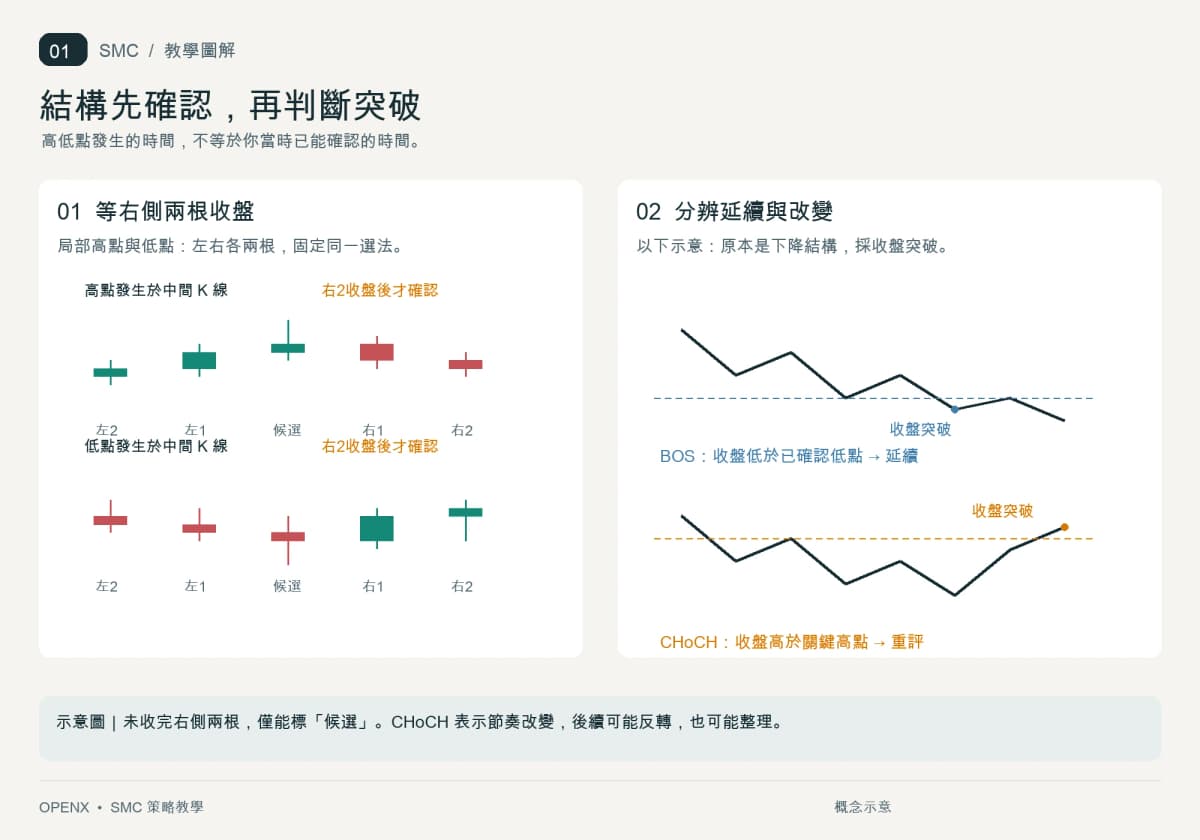
高低點的選法也要固定。例如一根 K 線的低點低於左右各兩根,才記為局部低點;相同低價先不判定。這種畫法必須等右側兩根收盤才能確認。它在交易流程中負責建立可重複的參考點,不能把後來確認的位置,提前畫成當時已知。
BOS 與 CHoCH,分辨延續和改變
BOS 是 Break of Structure,常用來描述沿原方向突破重要高低點;CHoCH 是 Change of Character,提醒原有結構節奏受到破壞。本文採收盤越過事前指定價位作為突破,影線穿過但收回,另記為穿越事件。
例如下降結構跌破已確認低點,可以觀察向下延續;若反而收在維持下降結構的關鍵高點上方,就需要重新評估。CHoCH 不保證反轉,更不會替所有週期宣布方向改變。後面的案例還會用到「跌破前一根最低價」的簡單確認,它不是完整波段 CHoCH,兩者不要混用。
流動性,找容易出現訂單的位置
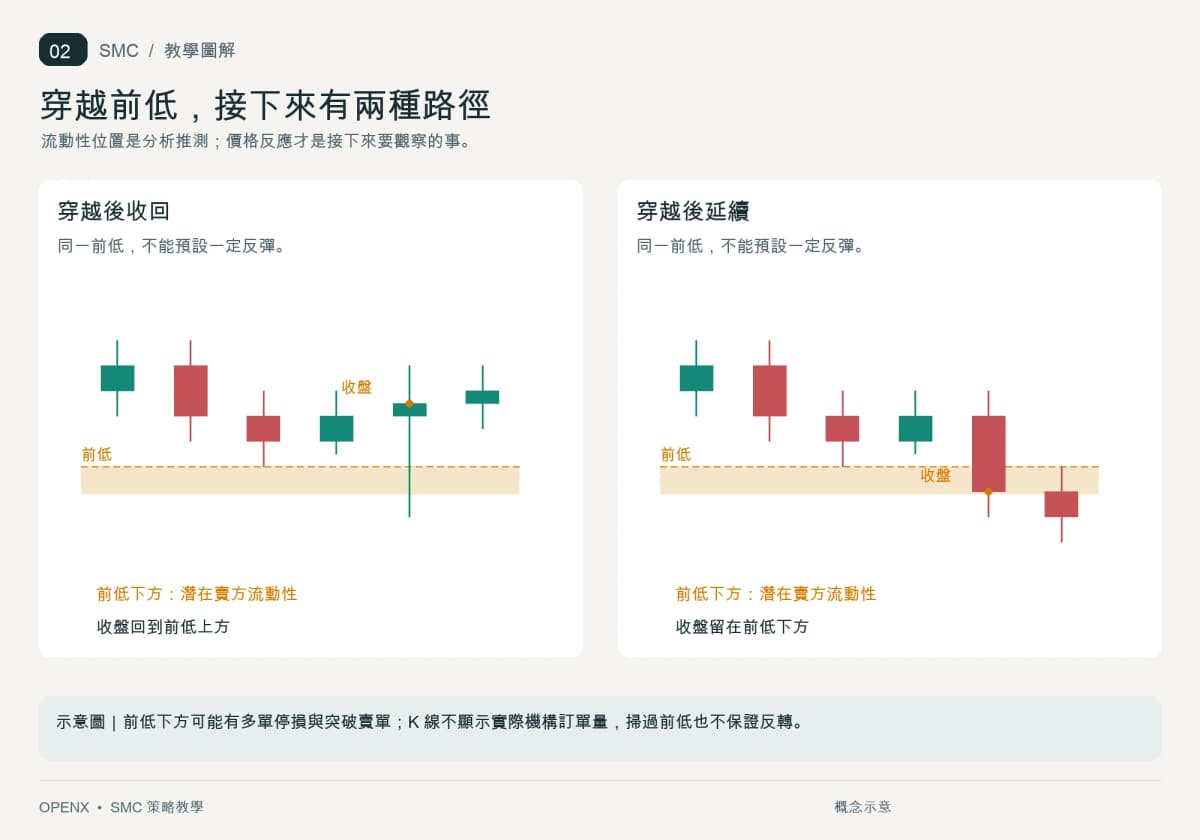
SMC 常把前高、前低、等高或等低附近視為潛在流動性區。前高上方可能有空單停損和突破買單,前低下方可能有多單停損和突破賣單;這是對訂單分布的推測,單靠 K 線不能讀出實際數量。
價格穿越低點後收回,可記錄為一次向下掃蕩的觀察情境;穿越後也可能繼續下跌。它在流程中的用途,是提醒你檢查價格到達關鍵位置後的反應。已經被掃過的低點仍能作為固定價格目標,但不能再說成「尚未碰過的流動性」。
訂單塊 OB,找推進前的候選區
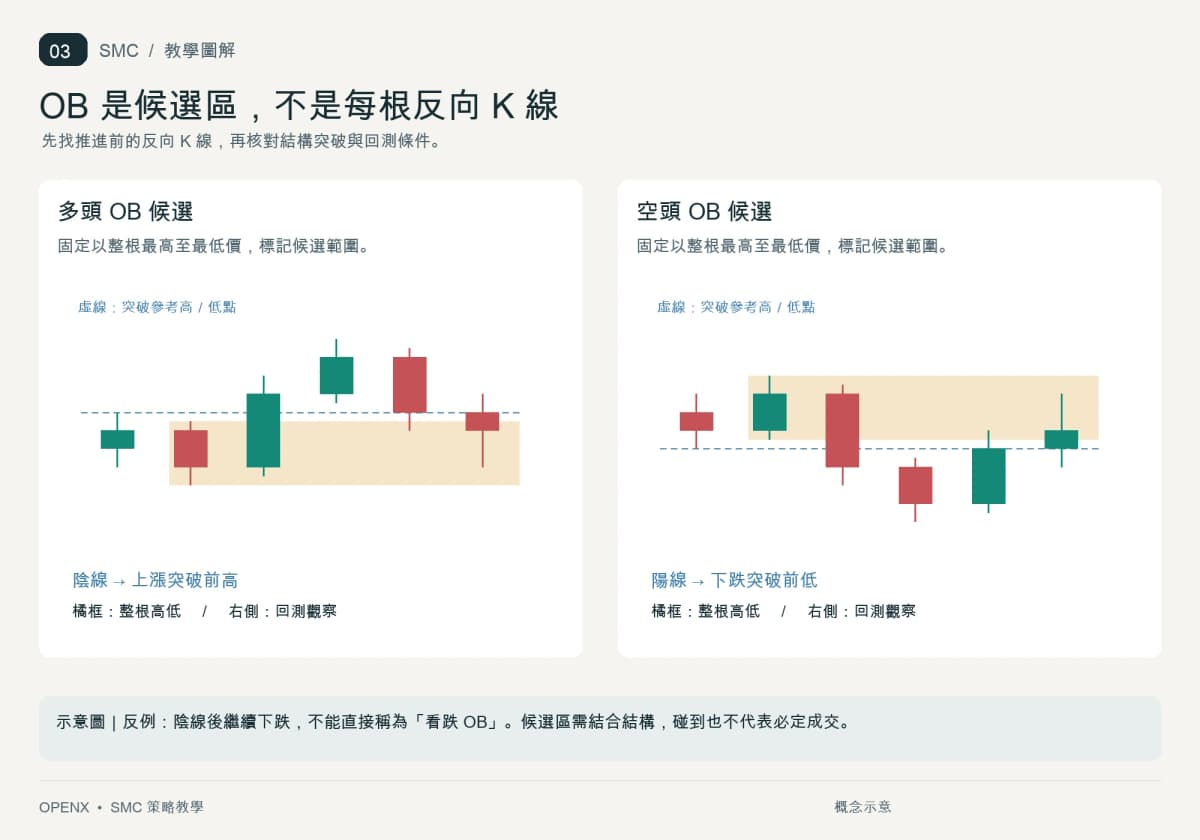
Order Block 常從明顯上漲前的最後一根下跌 K 線,或明顯下跌前的最後一根上漲 K 線尋找。選中後還要檢查後續推進是否破壞有意義的結構,以及區域是否已被回測;不能把每根反向 K 線都當作有效 OB。
畫區時可採整根高低價或實體,但一套練習必須固定口徑。OB 負責提供回測位置,確認與停損另訂。尤其要分清「整理區」和「訂單塊」,行情從某根陰線往下走,不會自動讓那根陰線變成看跌 OB。
公允價值缺口 FVG,用三根 K 線辨識
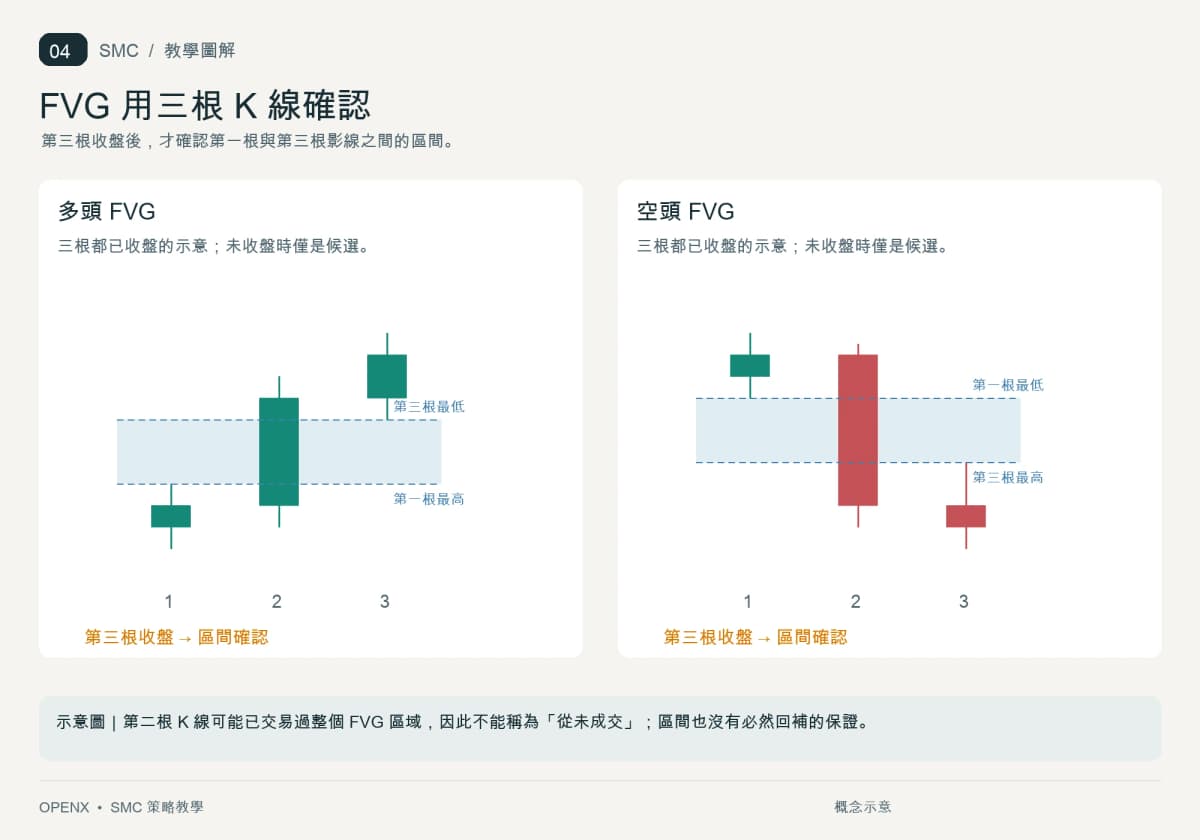
Fair Value Gap 看連續三根 K 線的影線範圍。第一根最高價低於第三根最低價,中間區間是多頭 FVG;第一根最低價高於第三根最高價,則是空頭 FVG。第三根收完,才知道區間是否成立。
FVG 不等於完全沒成交過,第二根 K 線可能已經穿過整個區間。它提供另一種回測觀察區,沒有必然回補的保證。後面會辨認案例旁邊的一個 FVG,但不會因為事後看到它,就偷偷把原先的進場區換過去。
破壞塊 Breaker,觀察失效後的角色轉換
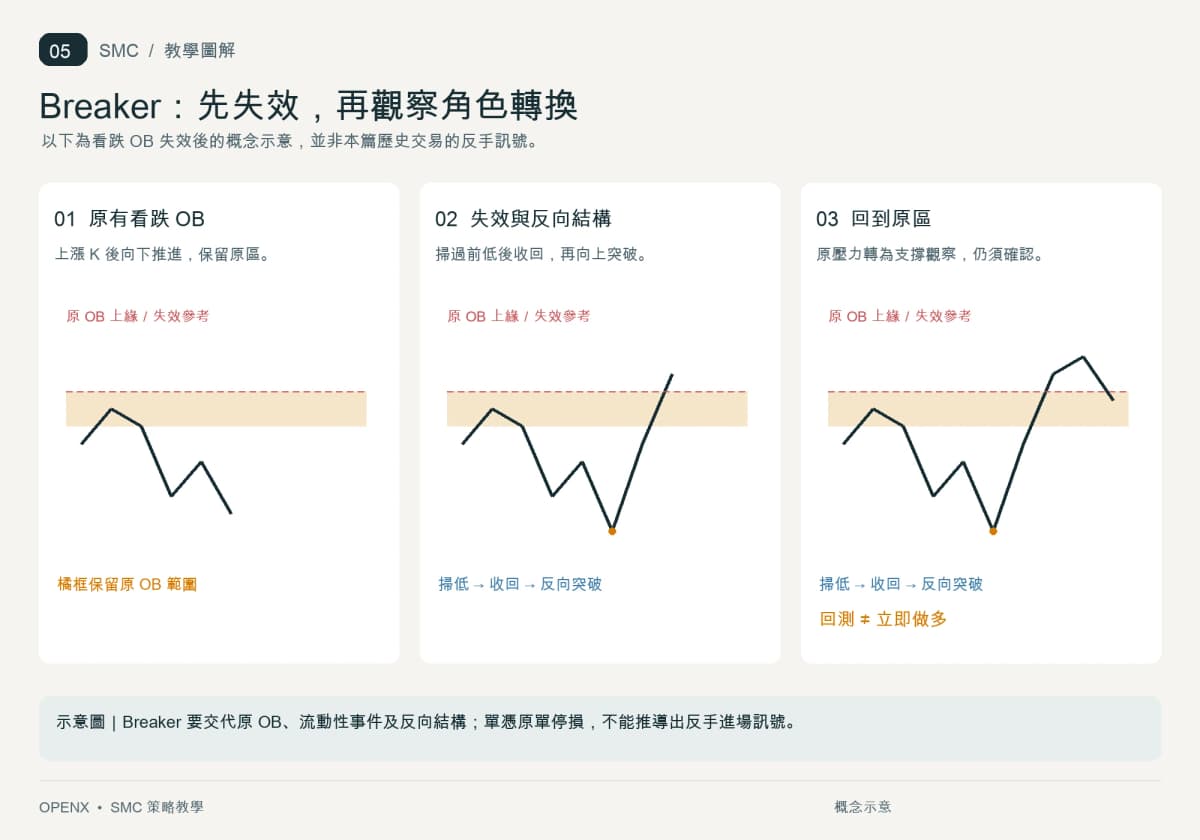
Breaker 常用來描述原有 OB 失效後,該區域在反方向成為回測位置的情境。判讀時要能指出原本的 OB、失效突破,以及配合的流動性事件和反向結構,不能把任何被穿過的框都重新命名為 Breaker。
它的工作是整理區域角色轉換,並非要求你在原單停損後立刻反手。下方案例沒有建立完整 Breaker 進場條件,因此只使用已寫明的偏空規則。學會一個名詞,不代表每筆交易都得把它用上。
真實歷史案例,逐步完成一筆模擬空單
案例使用 Binance BTCUSDT(以 USDT 計價的比特幣)永續合約的歷史 K 線,資料於 2026 年 9 月 24 日重新取得。全段採 UTC,UTC+8 時區加八小時;K 線名稱使用開盤時間,所說的「收盤確認」在下一個時間邊界才可用。這是歷史教學模擬,沒有實際下單,也不是作者的交易經歷。
第一步,固定規則與四小時方向
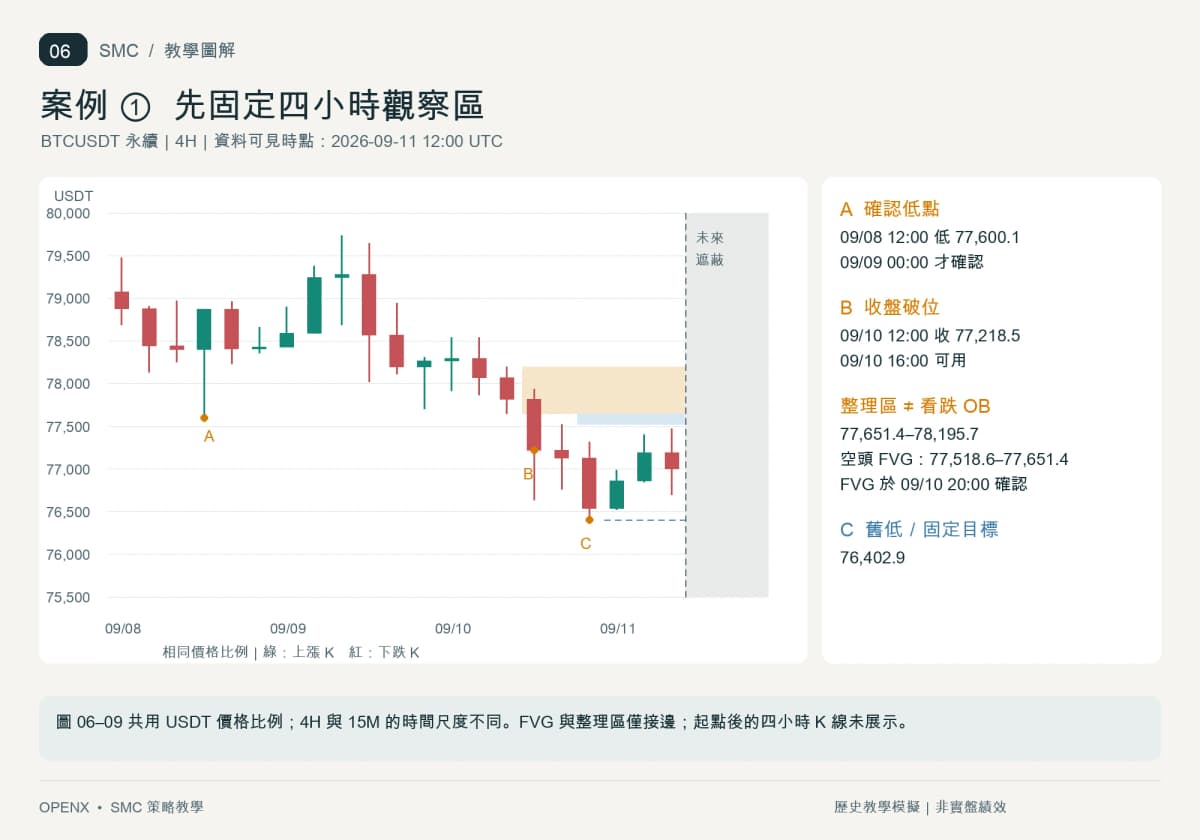
起點設在 2026 年 9 月 11 日 12:00,只讀此前已收完的四小時 K 線。9 月 8 日 12:00 那根低點是 77,600.1,低於左右各兩根,到 9 月 9 日 00:00 才完成確認。9 月 10 日 12:00 那根收在 77,218.5,於當日 16:00 確認跌破這個低點,因此本次練習先規劃偏空。
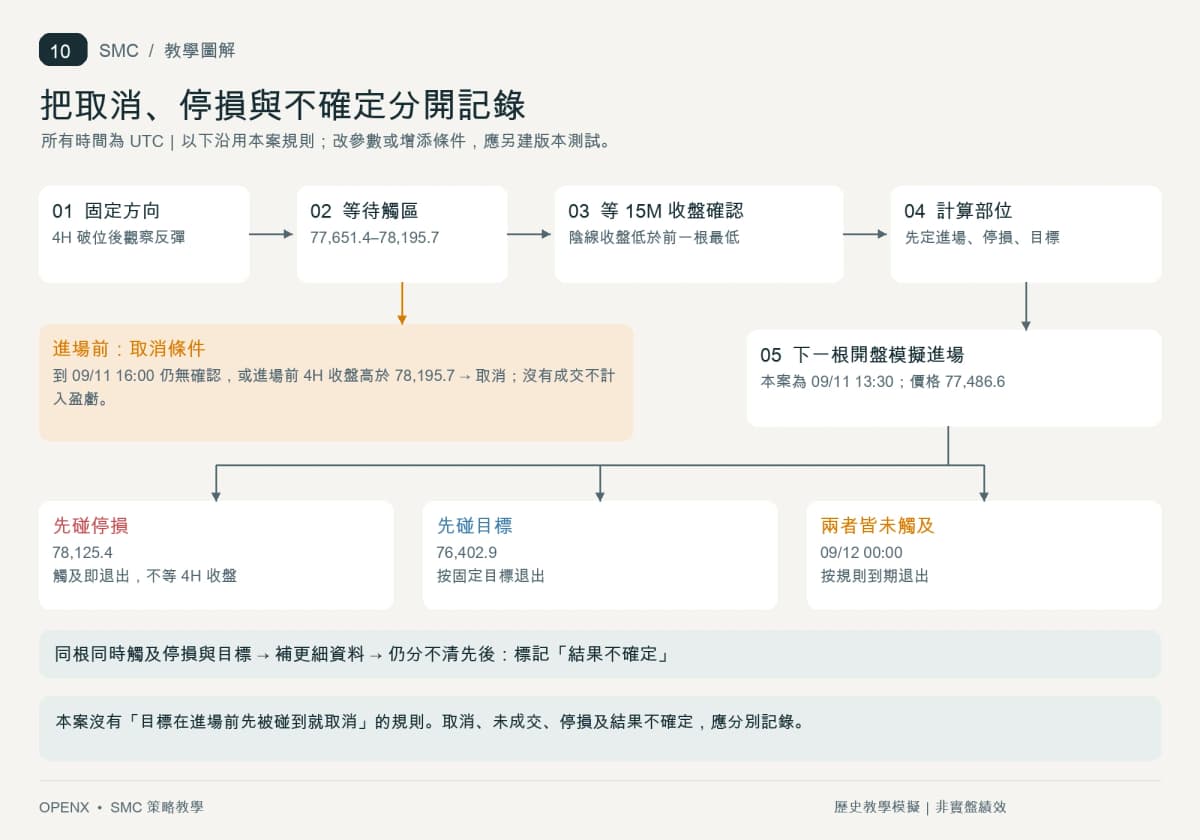
這裡採用「收盤跌破指定低點後,觀察反彈」的方向規則,不把它說成所有週期一致下跌。開始前,把下跌前一根四小時整理 K,也就是 9 月 10 日 08:00 的高低範圍 77,651.4–78,195.7,固定為反彈觀察區。這根是陰線,所以本文不把它冒稱為看跌 OB。
低週期採十五分鐘。從起點往後,先等價格碰到觀察區,再等第一根收盤跌破前一根最低價的陰線;下一根開盤模擬做空。進場前若四小時收盤高於區間上緣,或當日 16:00 前仍無確認,就取消。持倉期間先碰停損或目標就出場,兩者都沒碰到則於 9 月 12 日 00:00 退出。
停損規則也先固定,取首次觸區到確認 K 線的最高價,加 10 USDT 緩衝;目標採起點前已知的 9 月 10 日 20:00 低點 76,402.9。本版不因目標先被穿越而取消。數量按假設帳戶 10,000 USDT、價格風險預算 100 USDT 計算,向下取至 0.001 BTC,費用另外列出。
這組規則在本輪掃描十五分鐘訊號前固定,但原有四小時行情已看過,因此屬歷史示範,不是盲測。沿用既有日期,也不因最後賺賠更換案例。你跟著操作時,要先抄下條件,再往右推圖。
第二步,區域到價後,等低週期確認
先補一個能核對的區域差異。9 月 10 日 08:00、12:00、16:00 三根四小時 K 線,第一根最低 77,651.4,高於第三根最高 77,518.6,於當日 20:00 確認空頭 FVG。它在原觀察區下方相接,兩者不是同一個框。本次沿用整理區,不臨時改成「碰到 FVG 就進場」。
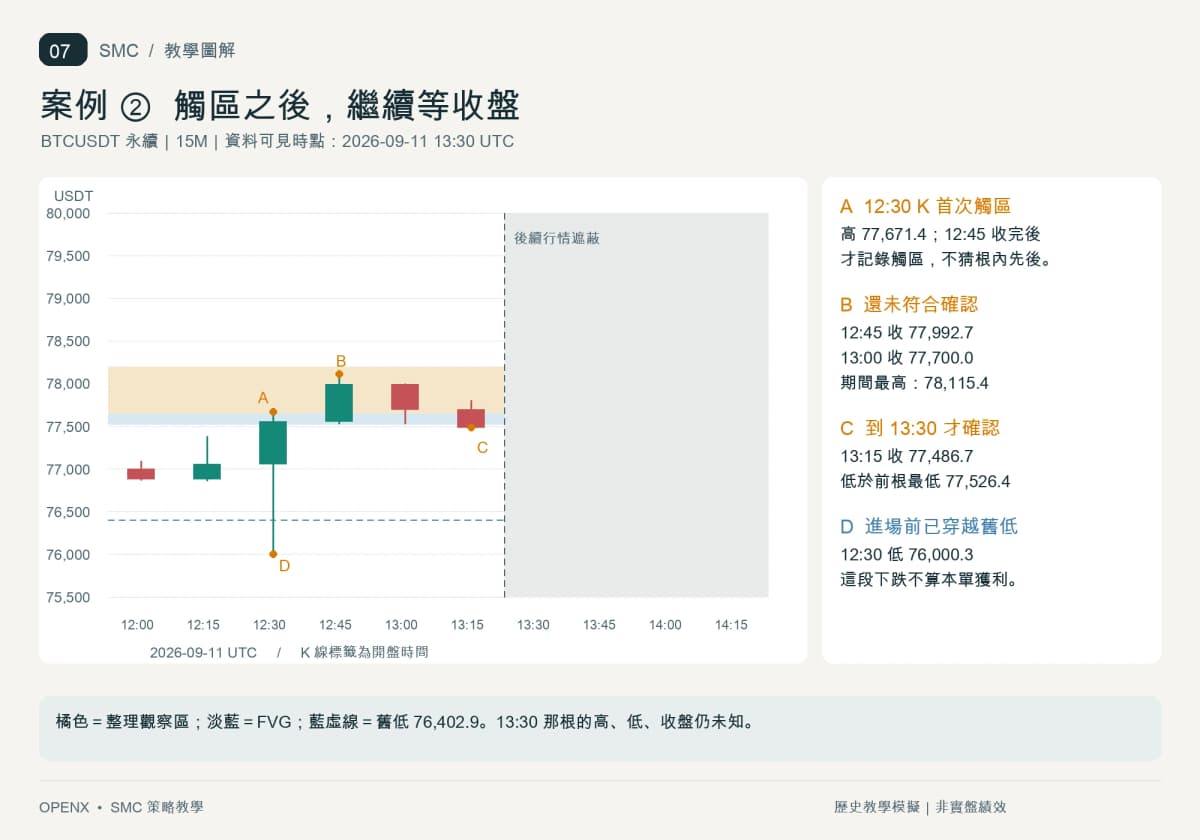
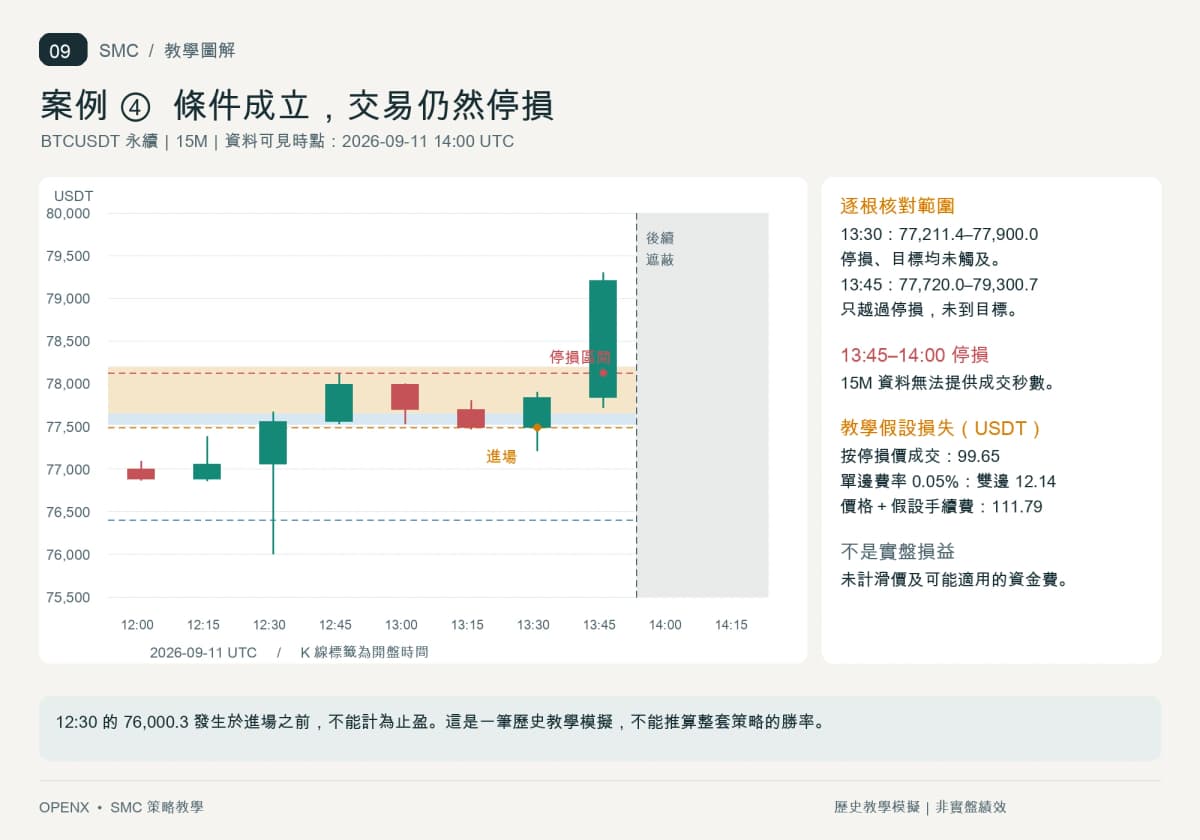
9 月 11 日 12:30 那根十五分鐘 K,最高到 77,671.4,首次進入觀察區,收在 77,558.1。但這根最低也到過 76,000.3,單憑十五分鐘資料不知道高低先後,所以只在 12:45 收盤後記錄「已觸區」,不模擬這根內的成交。
接著 12:45 那根收在 77,992.7,沒有向下確認;13:00 那根雖然下跌,收盤 77,700.0 仍高於前根最低 77,527.8,也不符合。直到 13:15 那根收在 77,486.7,低於前根最低 77,526.4,才在 13:30 確認條件成立。這段等待很重要,看到陰線和出現預定訊號,是兩件事。
第三步,寫出進場、停損、目標和部位
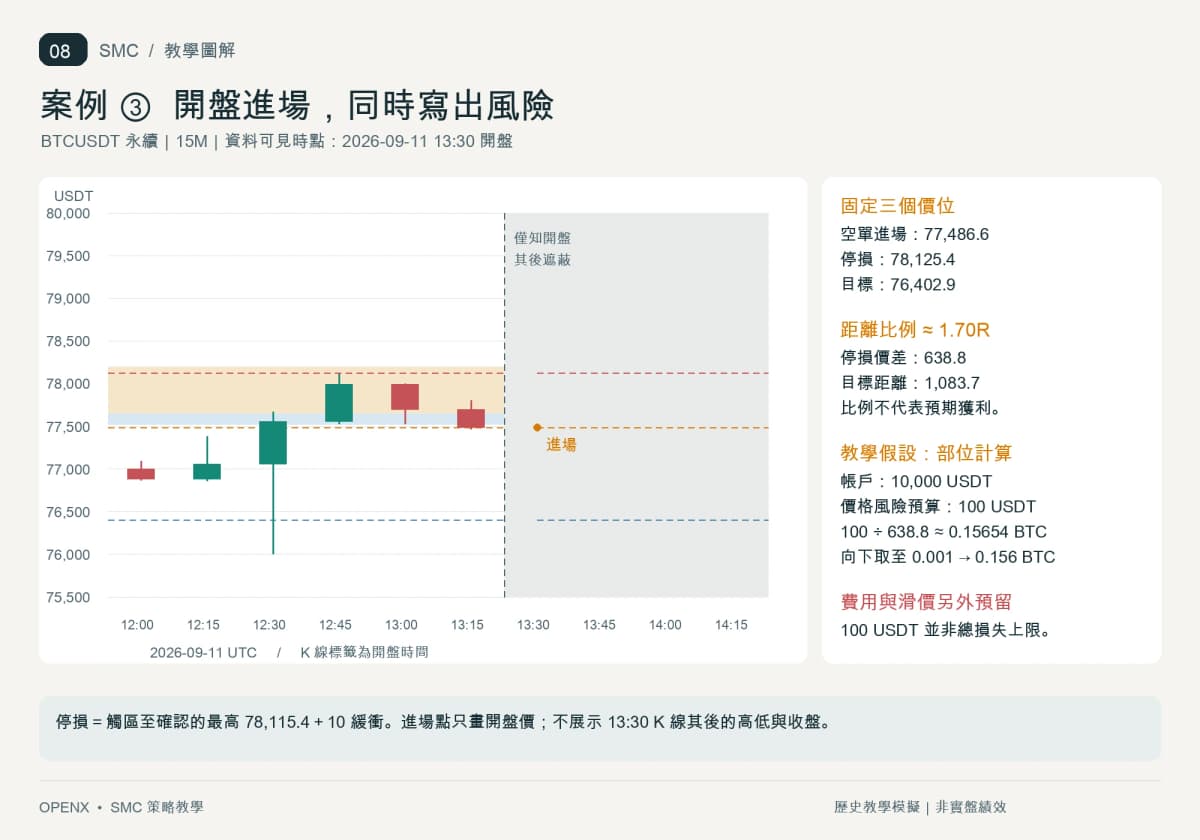
下一根 13:30 開盤為 77,486.6,作為模擬做空價。停損採首次觸區至確認 K 線之間的最高價 78,115.4,再加教學用緩衝 10,得到 78,125.4。這個價位定義本次交易失效,價格碰到就退出,不再等四小時收盤;緩衝值是示例參數,未經優化或績效驗證。
目標固定在起點前已知的 9 月 10 日 20:00 低點 76,402.9。它在今天 12:30 已經被穿越,所以此時只能稱「再次到達舊低價位」的目標,不能說下方還有未被掃過的流動性。本次規則沒有「目標先被碰到就取消」條款,因此繼續執行並把缺點記下;若想加入,應建立新版本另外測試。
每 BTC 的停損價差為 78,125.4 − 77,486.6=638.8 USDT;目標距離為 1,083.7 USDT,未扣成本的潛在報酬約 1.70 倍風險。這是距離比例,不是預期獲利,也不能單靠它推算勝率。
假設教學帳戶 10,000 USDT,單筆價格風險預算 100 USDT,理論部位為 100 ÷ 638.8,約 0.15654 BTC。示例向下取至 0.001 BTC,使用 0.156 BTC,價格停損損失為 99.6528 USDT。這裡先算的是不含成本的預算;若 100 是總損失上限,就還要扣出費用與滑價空間,不能直接照這個數量下單。
第四步,逐根確認結果,保留失敗紀錄
13:30 那根最高 77,900.0、最低 77,211.4,停損與目標都沒有碰到。下一根 13:45 的價格區間為 77,720.0–79,300.7,越過停損,卻未碰目標。因此模擬在 13:45–14:00 這段時間停損,不需要猜同根內究竟先停利還是先停損;十五分鐘資料不能提供精確成交秒數。
若假設能按停損價成交,價格損失約 99.65 USDT。再以教學假設的單邊 0.05% 手續費計算,雙邊費用為(77,486.6+78,125.4)×0.156×0.0005,約 12.14 USDT,合計損失約 111.79 USDT。這不是該帳戶的真實費率或完整實盤損益,尚未計入滑價與可能適用的資金費。
回頭看,前面那段下跌很漂亮,但發生在進場之前,不能算進這筆空單。這也是我保留此案例的原因,從方向、到價到確認,每個步驟都能成立,交易仍可能失敗。練習要留下的不是一句「SMC 沒用」,而是原始條件、執行結果,以及下一輪想獨立測試的修改。
注意事項與常見錯誤
最常見的問題,是停損後重新挑波段、換 OB 邊界,直到圖看起來又合理了。把高低點選法、確認時間和取消條件留在交易日誌,才能區分「沒有遵守規則」和「遵守後仍虧損」。像案例中的目標已先被穿越,就該保留為待研究條件,而不是事後刪掉這筆。
確認本來就有代價。等待收盤可能讓進場變差,限價等待則可能完全沒成交;取消和未成交應各自記錄,不能把後來走到目標的未成交單算成獲利。如果一根 K 線同時碰到停損與目標,要補更細資料;仍分不清,就標為結果不確定。
成本會改變你以為承擔的風險,案例已經示範了這點。停損觸發不保證按指定價格成交,劇烈波動時滑價可能增加損失。永續合約還需核對資金費、保證金和強平條件;本文只演算價格及假設手續費,沒有驗證任何槓桿設定。
如果在 TradingView 重做練習,Bar Replay 的歷史畫面不會把普通 Paper Trading 或券商訂單變成歷史成交。歷史模擬要使用獨立的 Replay Trading,先設定資金、幣別與佣金,離開會話前匯出交易紀錄。這個工具差別很小,混在一起卻會讓整份回測失去可比性。
SMC 的後續學習路徑
先照本文重做一次,確認自己能說出每一步在等什麼,再選需要深入的部分。本站規劃的延伸閱讀如下,尚未完成的文章先保留名稱,不提供空連結。
- 延伸閱讀待補|市場結構教學:BOS、CHoCH 與確認時間,深入波段選取與跨週期判斷。
- 延伸閱讀待補|流動性教學:前高前低、掃蕩與延續,比較穿越後收回與繼續推進。
- 延伸閱讀待補|訂單塊怎麼畫、怎麼找?失效怎麼認,再對照清算熱力圖看流動性。
- 延伸閱讀待補|FVG 是什麼?公允價值缺口怎麼畫、進場停損放哪、24 小時市場怎麼算收線。
- 延伸閱讀待補|破壞塊是什麼?和假突破怎麼分,拒絕塊、推進塊一次講清。
- 延伸閱讀待補|交易日誌怎麼寫?從欄位到複盤,看出自己為什麼一直凹單。
本文供學習與模擬練習使用,不提供個別投資建議。先把同一套規則如實做完,再用更多紀錄檢查它是否有價值。