破坏块(Breaker Block)观察原订单块失效后的反向角色。LuxAlgo《Volumetric Order Blocks》亦描述原区域遭破坏后延伸的做法。本文另定收盘失效与反向结构条件,全部确认后才等回测;它不同于只看穿越后收回的假突破,形成也不保证获利。
看到原本的压力被突破,很容易想把框换个颜色,接着往上做。问题是,那个突破是影线穿过,还是收盘站稳?反向结构当时已经确认了吗?如果这两件事还没分清楚,改色只会让同一个错误换方向重来。
这篇先拆开这几个条件,再沿用系列的比特币历史区间,把一个看跌 OB 追踪到失效、回测与退出。案例最后没有得到漂亮的反弹;正因如此,更能看出「区域可以改变角色」和「这笔交易会赚钱」中间还隔着多少步。
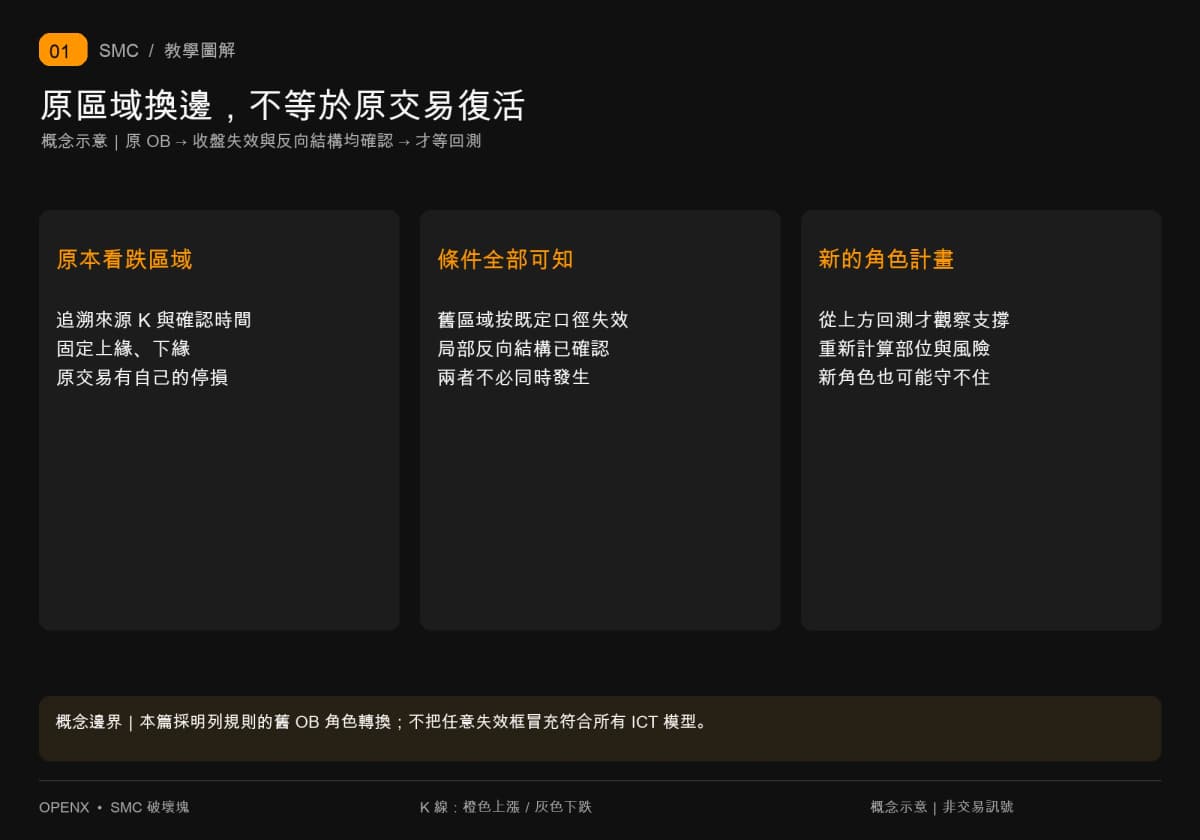
破坏块看的是旧区域如何换边
破坏块描述的是区域角色改变,不是原交易起死回生。 原本观察卖压的位置被向上穿越后,可以研究回测时能否转为支撑;原本的支撑被向下穿越,则反过来观察压力。前提是能交代那个原区域怎么来,而非看到反弹才回头挑一根 K 线补名字。
本文的原区域采推进前的反向 K 线全影线范围,并用后续收破既定参考位确认,详细画法可接着看订单块的来源与失效规则。K 线只提供价格信息,框出的区域不会显示机构还留了多少挂单。
原 OB、失效与反向确认,各负责一件事
原 OB 回答「追踪哪个区域」,失效规则回答「原方向何时不能再沿用」,反向结构则回答「价格是否已破坏先前的局部高低点关系」。三者要各有纪录。本文以收盘穿越 OB 远程判失效,反向结构则采已确认的局部波段高点被收破,避免只凭一根大阳线判断。
局部高点的认定也要付出等待时间:本例要求一根四小时 K 线的最高价,高于左右各一根的最高价;右侧那根收完才确认。这是本篇的固定取点方法,不代表所有人都用同一组波段。反向收破也只适用于这个局部尺度,不能直接推成日线多头。需要练习取点时,可对照市场结构与确认时间。
破坏块的实作口径并不完全一致。LuxAlgo 官方《Volumetric Order Blocks》文档把遭价格破坏的原区域延伸为 Breaker,并提供不同失效设置;本文于 2026 年 9 月 30 日核对。ICT 是 Inner Circle Trader 交易教学体系的简称;其中更严格的判读要求特定流动性扫荡与波段次序。以下示范的是明列规则的旧 OB 角色转换,不能把任意失效框都说成符合每一套 ICT 模型。
假突破、拒绝块与推进块,不能只看框的颜色
假突破着重价格穿过某个高低点后又收回的行为,不一定涉及事前存在的 OB。拒绝块着重拒绝价格的影线区域;推进块常用来描述延续推进中的区域关系,仍须另列取点规则。它们关注的对象不同,不是 Breaker 的三个别名。这篇不把这些名称加成进场条件,免得同一段行情被事后叠上太多解释。
真正要比较的,是每种标记用了哪根 K 线、什么时候才可用、价格到哪里算条件破坏。同一张图画出三种框,若没有增加可验证的规则,信息其实没有变多。
先固定规则,再让图往右走
收盘失效、价格停损与新计划的成立,必须分开处理。 假设一笔旧空单盘中先碰停损,交易就结束;如果四小时最后收回区域下方,原看跌区仍可能未达收盘失效。这时既不能撤销停损,也不能只因自己输了就反手做多。
本例保留原 OB 后,独立追踪第一次四小时收盘高于上缘;同时要求前面已出现局部高点被收破,以及前日低点被穿越后收回的背景。两个确认不一定发生在同一根,反向结构也可能先出现。要等必要条件全部可知,才打开新计划;以下案例正是结构先改变、旧 OB 后失效。
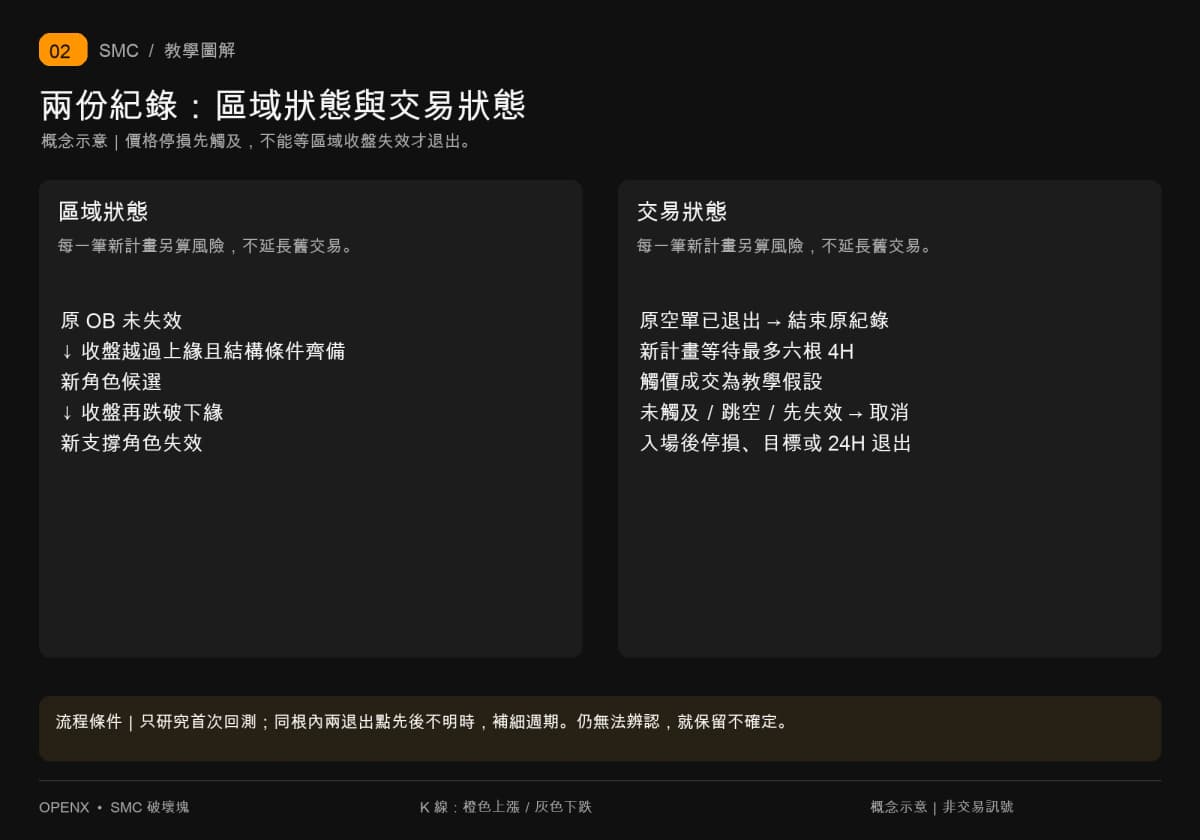
新计划从确认后下一根开始,最多等六根四小时 K 线,只研究首次从上方回测原区域上缘。未触及便到期取消;若开盘直接跳到下缘以下,或尚未成交就收破下缘,也取消。确认那根内较早出现的低点不算回测,否则等于让计划穿越时间。
在区域成立时一并写下进场、停损、目标和部位。本文用触价停损保护假设交易,用四小时收盘判新区域失效,入场后最多持有二十四小时;先碰停损或目标便提前结束。这些是教学规则,不是宣称已验证有效的交易策略。
记录时保留两栏会更清楚:「区域状态」记未失效、角色转换候选或新角色失效;「交易状态」记等待、假设成交、取消或退出。原空单已退出而区域仍受观察并不矛盾,新的多单也必须另开纪录,不能把两笔损益互相抵销后当作一次成功判断。
BTC 历史案例:翻成支撑后,仍可能守不住
这个案例条件齐备后曾回测,但假设多单先碰停损。 案例为 Binance BTCUSDT 永续合约,BTC 指比特币、USDT 为报价稳定币;永续合约没有固定到期日,与持有现货不同。原始四小时数据共八十八根,涵盖 2026 年 9 月 2 日 20:00 至 17 日 08:00 的开盘;本篇于 9 月 30 日重新取得,与系列保存数据逐值一致。所有时间采 UTC(协调世界时);换成 UTC+8 须加八小时,文中的 20:00 确认对应翌日 04:00。
这是已知历史的教学复核,不是先锁规则再对未知市场盲测。旧空单的首次回测等待早已结束,下面另立「旧区域能否换边」的研究,不把旧交易无限延长。行情是真的,限价成交、帐户金额和损益计算是假设,不能混成实盘成绩。
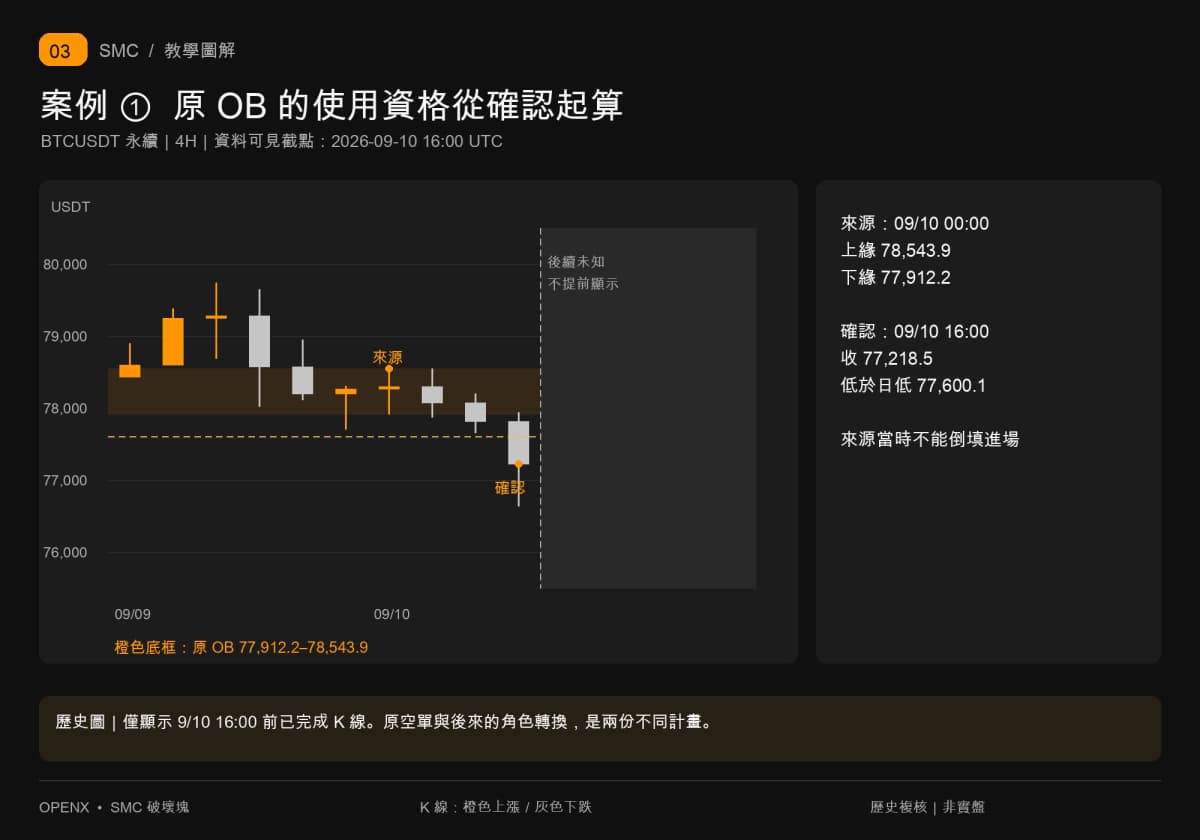
第一步:保留原 OB 的来源与确认时间
先重建原区域。9 月 8 日最低价为 77,600.1,到 9 日 00:00 才完整可知。9 月 10 日 12:00 那根四小时 K 线收在 77,218.5,于 16:00 确认收破这个参考低点;往前六根已完成 K 线中,最近的阳线是 10 日 00:00 那根。
它开在 78,264.0、收在 78,297.4,最高 78,543.9、最低 77,912.2。来源之后到确认之间,价格没有先越过来源上缘,因此固定这个全影线区域。来源在凌晨,使用资格在下午,两个时间不能写成同一件事。
9 月 11 日 12:00 那根虽冲到 79,859.8,但 16:00 收在 77,682.9,仍低于上缘。依本篇收盘口径,这只是一次影线越价,还不能把区域改成向上角色。系列 OB 示范空单已在当天碰到自己的价格停损,与这个区域判定互不抵销。
第二步:等真正失效,同时检查反向收盘
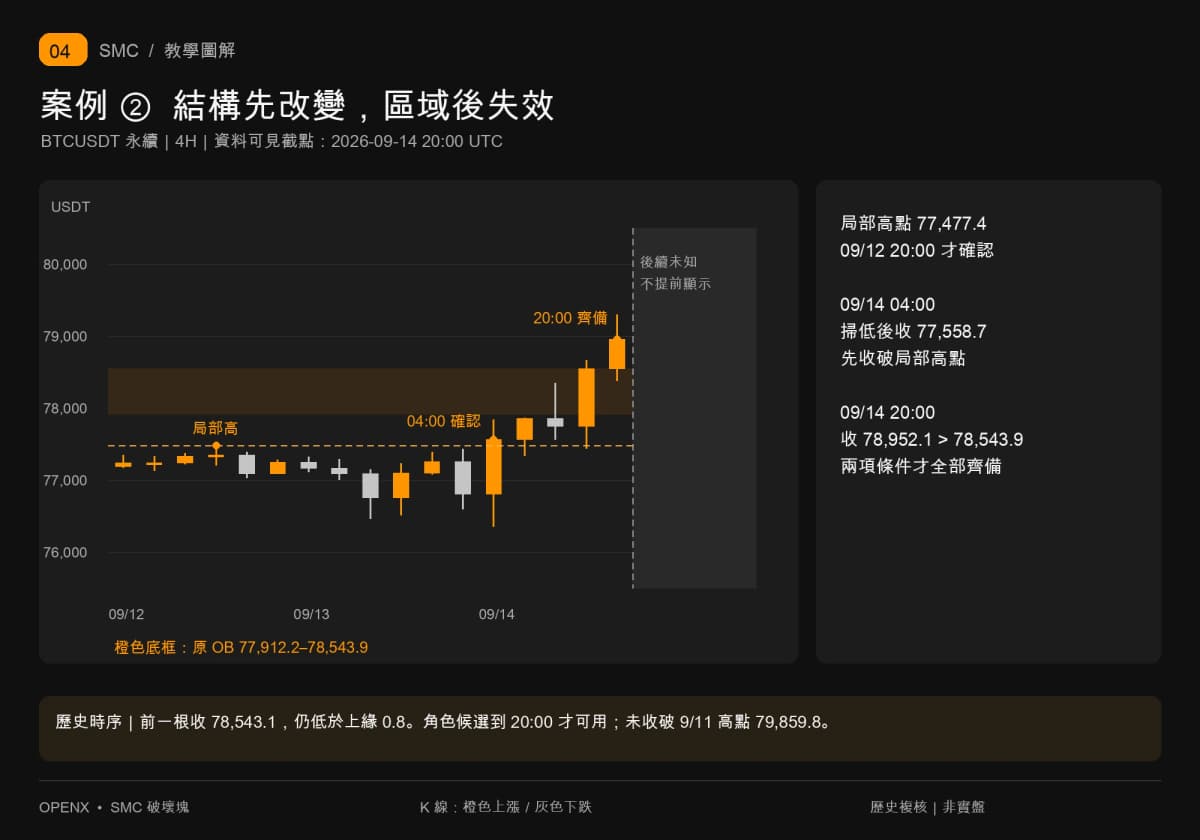
接着保留局部结构。9 月 12 日 12:00 那根最高 77,477.4,高于左侧 08:00 的 77,369.3,也高于右侧 16:00 的 77,384.9。要等右侧收完,也就是 12 日 20:00,才把它标成此后追踪的局部高点。
9 月 13 日日低 76,458.9,到 14 日 00:00 已知。14 日 00:00 那根最低到 76,350.1,穿过前日低点,收在 77,558.7;到 04:00,既确认收回前日低点上方,也确认收破上述局部高点。这支持本例的反向结构背景,却仍没有收上原 OB 上缘,当时不能提前启动新多单。
再往后,14 日 12:00 那根收 78,543.1,比上缘 78,543.9 少了 0.8,不能四舍五入当成突破。直到 16:00 那根收 78,952.1,20:00 才首次确认四小时收上原区域。此时前面的结构条件与旧 OB 失效条件才全部齐备。
这段先后很重要:反向结构在 04:00 出现,角色转换候选在 20:00 才可用。我们没有为了画出整齐的四步箭头,把本来相隔十六小时的事件塞在一起。它也只是较小局部结构的改变,并未收破 11 日的 79,859.8 高点。
第三步:回测前算好停损、目标与部位
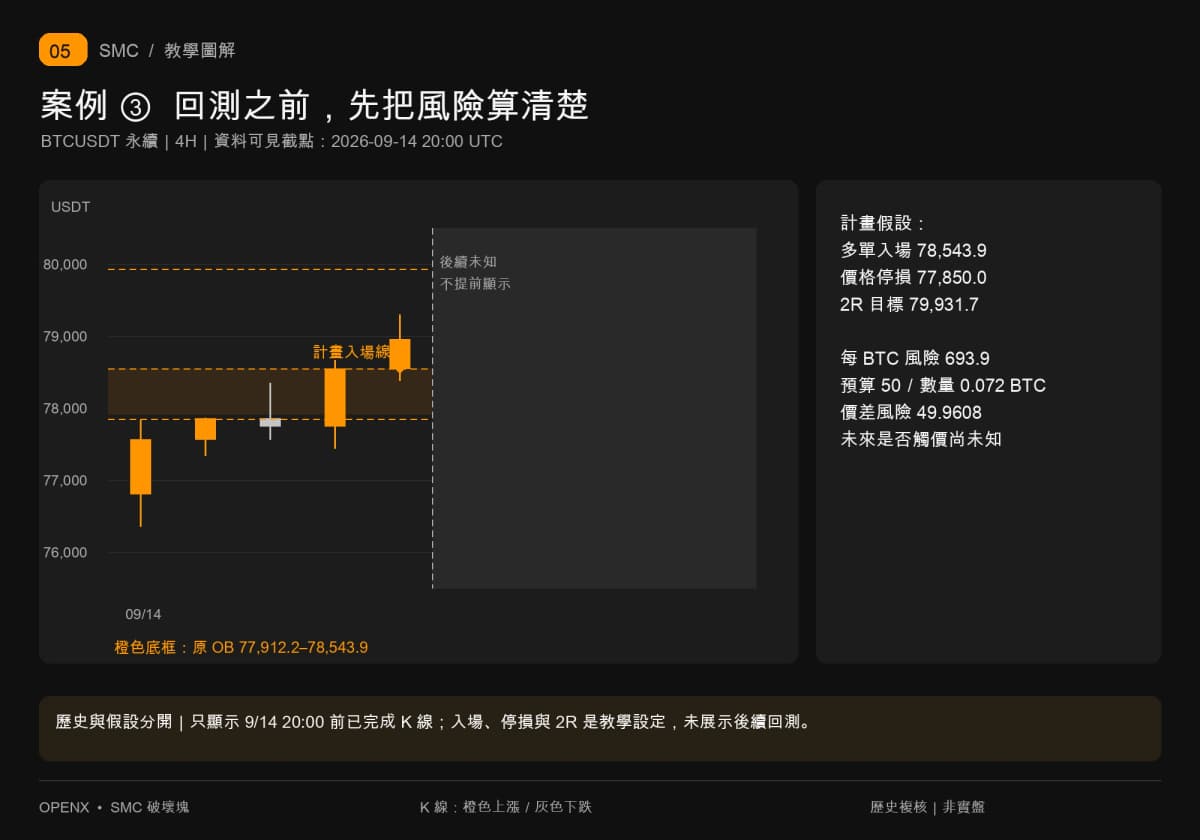
在 20:00 确认后,教学计划假设于首次回到原上缘 78,543.9 时,以限价多单尝试进场。价格停损取 77,850.0,低于原下缘 77,912.2;这个缓冲是教学设置,不是行情给出的必然安全距离。未成交若先达取消条件,就撤销等待,不追高。
每一 BTC 的初始价差风险是 78,543.9 − 77,850.0=693.9 USDT。固定两倍风险、也就是 2R 的目标为 78,543.9 + 2 × 693.9=79,931.7。目标由事前算式取得,不拿后来的高点凑报酬比。
假设帐户 10,000 USDT,单笔风险预算为 0.5%,即 50 USDT,未计成本的数量上限为 50 ÷ 693.9,约 0.072056 BTC。示例向下取 0.072 BTC,价差风险为 49.9608 USDT。这只是数量示例,实际下单还要核对商品步长、保证金与费用;风险预算不是保证金,也不是保证最多只损失这个金额。
第四步:先回测,再核对停损与失效
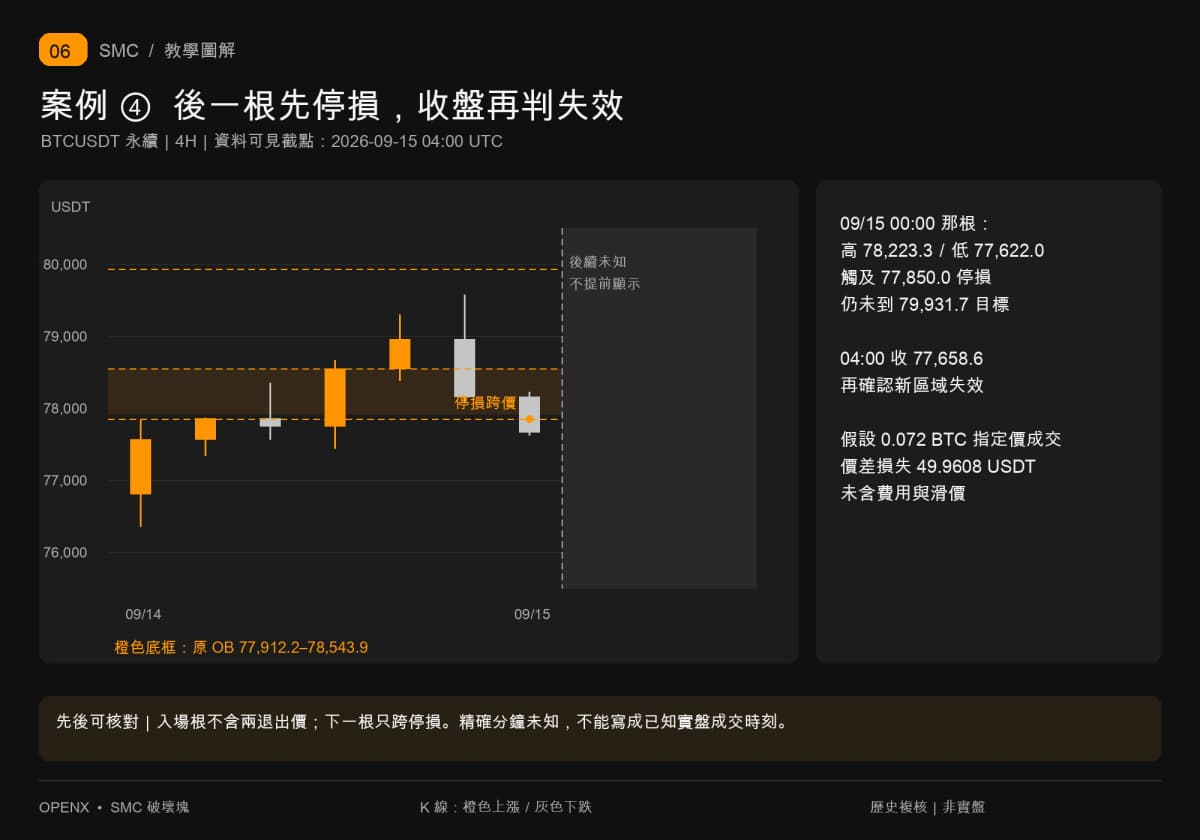
确认后第一根是 14 日 20:00 那根:开 78,952.0,最高 79,570.9、最低 78,084.6,收 78,153.3。价格范围包含入场价,且最高未到目标、最低未到停损。在连续价格且限价单按假设成交的简化模型下,可记为首次回测进场;它只证明这四小时内曾触价,没有委托排队或实际成交回报。
下一根是 15 日 00:00 那根,开 78,153.0,最高 78,223.3,最低 77,622.0,收 77,658.6。最高低于目标,最低越过停损,因此假设交易先碰停损。入场根和停损根不同,且两根都未碰目标,这项先后结论不需要猜测同一根 K 线内先高还是先低。
只靠四小时数据,停损发生的精确分钟仍未知,应记在 00:00 至 04:00 区间,而不是捏造某个成交时刻。到 04:00,收盘也低于原下缘 77,912.2,才确认新支撑角色按本篇收盘规则失效。价格退出先发生,收盘判定后完成,不能等后者替前者做决定。
若进出都按设置价格成交,价差损失就是 49.9608 USDT;手续费、滑价与可能的持仓成本另计。六根等待期限与二十四小时持仓上限都没有走完,因为首次回测已发生,假设交易也已退出。没有实际成交的人应记未成交,而非套上这个亏损。
常见错误:不要让名称替交易续命
原空单停损,不代表新多单已成立;新多单停损,也不代表可以立刻再翻空。 每次改方向都需要一份新的条件与风险预算。否则一个区域会在「OB、Breaker、假突破」之间不断改名,帐户承担的风险却没有停止。
另一个问题是确认延迟。局部高点要等右侧 K 线,区域失效要等收盘,图上回画到早先的位置不等于当时就能使用。回放时先停在确认截点,记下当时可见的区域与价位,再往后推;未到区域、等候取消与数据不完整都要留下,不只保留成功的图。
本例采全影线边界和单次回测。若改用实体、中点、低周期确认或更宽停损,成交时间与结果都可能不同,必须另外测试;不能看到这次停损才换规则。每笔成本也要跟着新部位重算,尤其在价差很小时,看似足够的报酬比可能被费用吃掉。
后续学习:把区域放回完整流程
要重做本例,先固定原区域,再依序记下结构确认、收盘失效、新计划成立、触价与退出。读完能分清这六个时点,比多背几个区块名称更有用。本站可以接着读:
- SMC 策略教学:核心概念、实操案例与风险管理,把方向、区域与风险接成完整流程。
- 订单块教学:OB 怎么画、回测进场与失效判断,核对本例旧区域的来源与原交易。
- SMC 市场结构教学:BOS、CHoCH 与确认时间,练习区分波段位置与可用时刻。
- 交易日志教学,把行情观察、假设成交及成本分栏保存。
本文仅供教育与历史案例练习,不构成投资建议。单一案例不能估计策略胜率;真实交易有未成交、滑价、手续费与杠杆损失风险。