订单块(Order Block,OB)是以推进前的反向 K 线标记的候选回测区,不是可见的机构持仓。ChartLuma 官方《订单块》V6 说明也采来源 K 线辨认区域;不同方法的确认条件不一。它与用三根 K 线不重叠范围辨认的 FVG 不同。本文另定收破参考位的教学规则,以真实行情分清回测、区域失效与交易停损。
一个 OB 画出来,价格回去了,最后也往预期方向走,这样就算看对吗?先别急着翻下一张图。如果回测途中先碰到停损,最后那段下跌就不属于原来的交易。只看四小时收盘,这个差别很容易被藏在一根长影线里。
这篇会先把选哪根、框多宽、何时失效说清楚,再用同一段比特币行情走完确认、回测与风险计算。最后拆开四小时 K 线,核对教学计划究竟先碰到什么。你会得到一个可以重做的例子,包括它失败的地方。
订单块是观察区,不是机构持仓证明
订单块先提供「在哪里观察回测」,本身没有回答「碰到就能不能进场」。 它属于 SMC,也就是 Smart Money Concepts、聪明钱概念中的区域判读。若想先看方向、流动性与进出场如何接起来,可以从 SMC 新手判读框架 开始;本篇把区域本身拆细。
多头与空头,先找哪一根反向 K 线
多头 OB 的常见候选,是向上推进之前选定的下跌 K 线;空头 OB 则反过来,观察向下推进之前的上涨 K 线。候选要放回后续价格是否离开、是否达到事前确认条件来看,不能单凭一根反向 K 线就宣布成立。本文用「收破固定参考位」作为确认,不以肉眼觉得推进够强代替规则。
不同方法的取点并不相同。ChartLuma 的官方《订单块》V6 指标说明采来源 K 后第六根确认,并说明其量能面板来自行情估算,不是真实订单流;本篇于 2026 年 9 月 29 日核对该版本。这里只借这个例子提醒你辨认规则差异,下面的教学模型并未采用它的指标算法或绩效数字。
K 线能告诉你这一段开在哪里、最高最低到哪里、收在哪里。把某根框成 OB,并没有多出「哪家机构在此建仓」或「还有多少未成交单」这两项信息。我觉得先承认这个限制,反而更容易写出能被检查的交易计划。
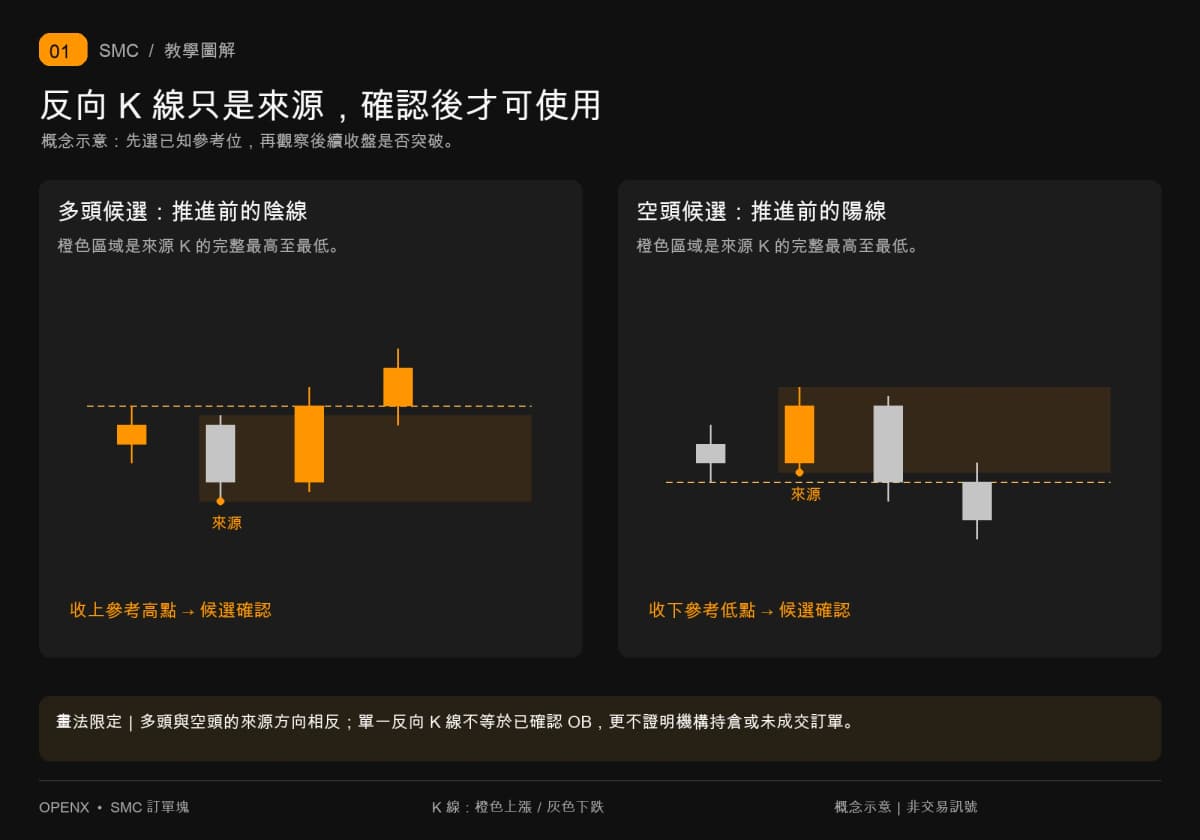
OB 怎么画,边界和失效一起决定
来源 K、区域范围与失效口径,要在价格回来前一起固定。 本篇只示范一套看跌模型,不宣称它是唯一画法,也没有证明它具有获利优势。先把规则完整写出来,比看到回测结果再挑最漂亮的矩形更有用。
整根、实体与中点,不是同一个计划
整根画法采最高价到最低价,包含影线;实体画法只采开盘与收盘之间;中点则是已选区间上下缘的平均价。三者会改变触及时间、等待距离与停损价差,不能在交易途中互换。下文固定使用完整影线范围,中点不作进场条件。
对看跌 OB 而言,价格从下方反弹时,先遇到的是区域下缘;区域上缘则在更远的位置。这只是空间关系,不代表下缘一定挡得住价格。若选择等更深的回测,就要接受可能不成交;若选择接近区域就进场,就要承担价格继续穿入区域的风险。
确认、回测、失效与停损分开记
案例以已完成的 9 月 8 日 UTC 日低为参考。UTC 是协调世界时,本篇一天由 UTC 00:00 切到次日 00:00。自 9 月 9 日起,等待第一根四小时收盘严格低于该日低;确认后,从突破 K 线之前的六根已完成 K 线,挑最近一根收盘高于开盘的阳线作来源。找不到阳线就放弃;来源到确认之间若最高价已越过来源上缘,也淘汰。
这套限定让你不必从整张图挑喜欢的阳线。确认后只等接下来六根四小时 K 线,价格范围第一次与区域重叠就记回测;没到就到期取消。若直接跳空越过上缘,也取消,不假设还能在下缘成交。来源 K 可以标回较早位置,但可用时间必须写确认收盘那一刻。
以下四种状态各自负责不同问题,不能用其中一项代替另一项。
收盘恰在上缘,记边界待观察,不算严格失效。首次回测后,本篇不再把旧区域当成新的进场机会;收盘是否失效仍可另行追踪。数据缺失、等待到期或原定条件被破坏,就结束这次等待,不靠换一根来源延长计划。
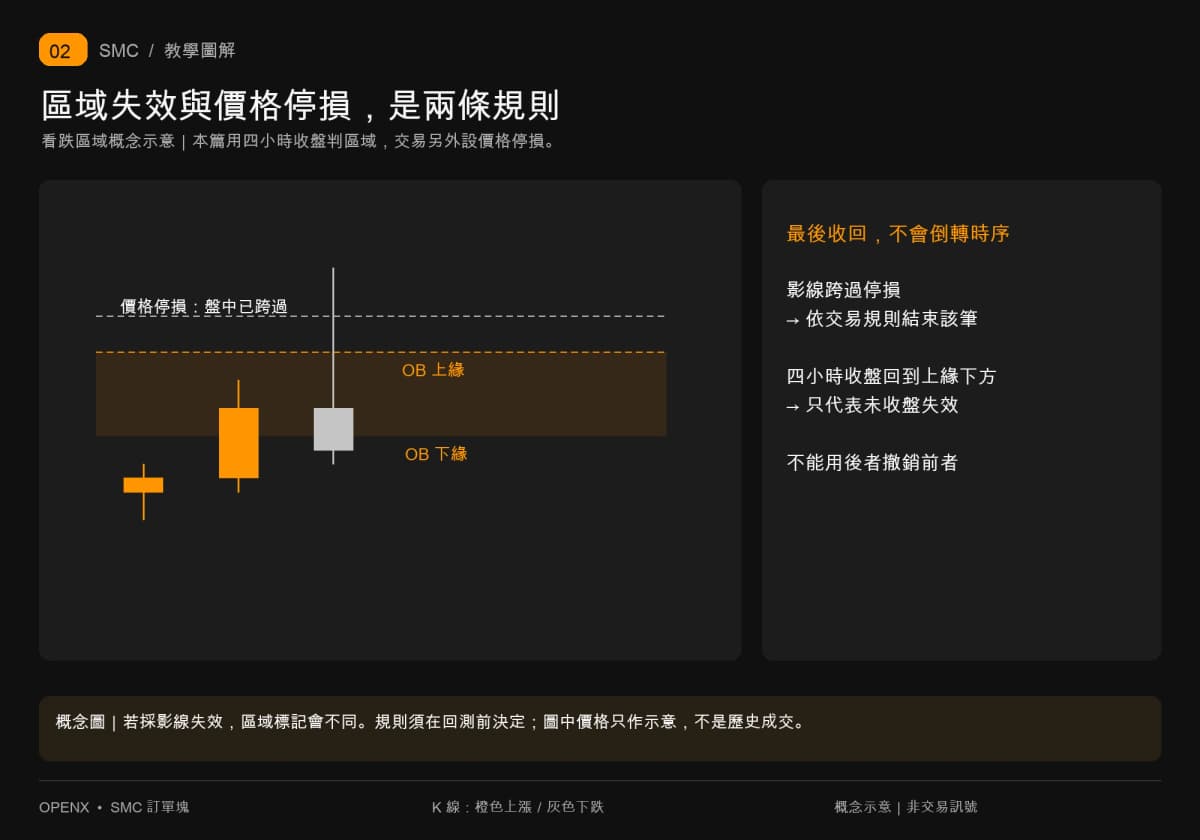
BTC 历史案例:OB 还在,示范空单却先停损
案例使用 Binance BTCUSDT 永续合约;这是没有固定到期日的衍生性商品,不等于持有比特币现货。BTC 是比特币、USDT 是稳定币,价格以 USDT 报价。数据于 2026 年 9 月 29 日重新取得:四小时共 88 根,开盘范围为 9 月 2 日 20:00 至 17 日 08:00 UTC;另取 9 月 11 日全日 96 根十五分钟 K 线,逐组聚合与当天四小时价格一致。
这段历史区间已在系列文章中使用,本次是已知数据的教学复核,不是盲测。下方进场、停损、目标及帐户金额都是教学假设;我们会核对行情能证明的先后,不声称真的送过委托或取得那些成交价。
第一步:等收破,再锁定来源 K 线
9 月 8 日最低价为 77,600.1,到 9 日 00:00 已完整可知。之后第一根收在它下方的,是 10 日 12:00 那根四小时 K 线,收盘 77,218.5;这个确认要等到 9 月 10 日 16:00,不能提前写在开盘的 12:00。
回查突破之前六根,最近的阳线是 9 月 10 日 00:00:开 78,264.0、收 78,297.4,最高 78,543.9、最低 77,912.2。之后 04:00、08:00 都是阴线,最高分别为 78,542.0、78,195.7,突破那根最高为 77,935.8,没有先越过来源上缘。
因此,在 16:00 才锁定 77,912.2 至 78,543.9 这个看跌候选区。它的来源是 00:00,使用资格却到 16:00 才取得。若把来源那根的影线也算成确认后回测,就把尚不存在的区域拿来交易了。
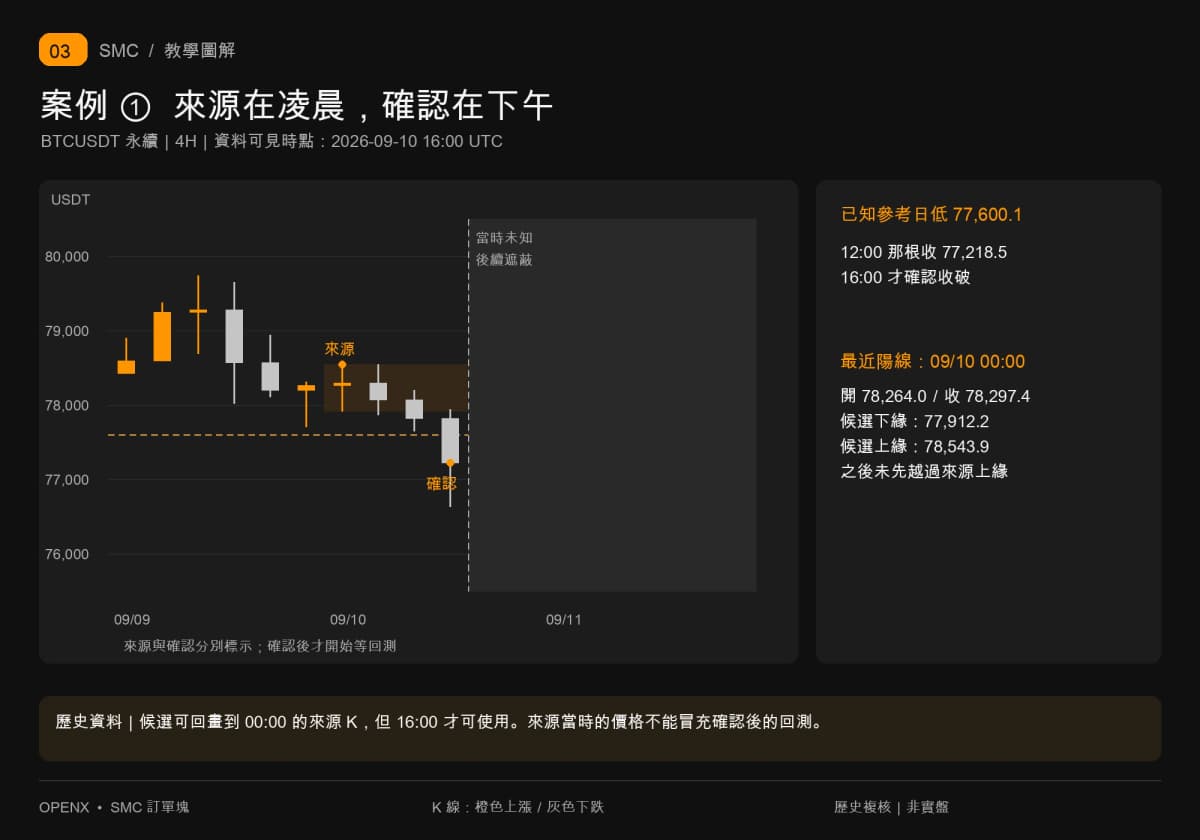
第二步:在回测前算好风险与取消条件
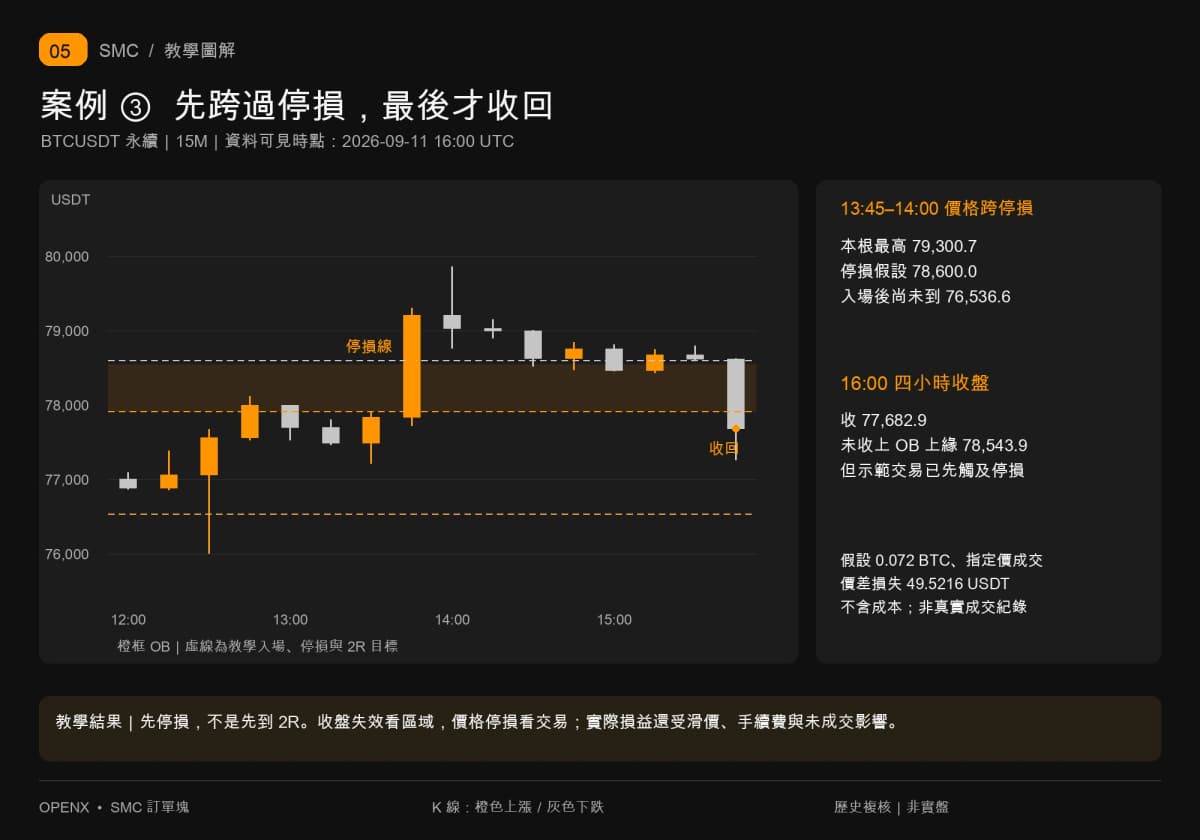
限价单是指定可接受成交价格的委托,触价仍不保证成交。接下来的教学计划假设:首次回测下缘 77,912.2 时以限价空单尝试进场,价格停损设 78,600.0,固定目标为两倍初始风险。78,600.0 是本例选定的教学缓冲价,不是行情读出的数字,也不是所有 OB 都该放的停损位置。等待最多六根,未触及或已收盘失效就取消;不追价,不在第二次回测重开。
每一 BTC 的计划价差是 78,600.0 − 77,912.2=687.8 USDT。2R 表示两倍事前风险,因此空单目标为 77,912.2 − 2 × 687.8=76,536.6。这是事前算式,不使用确认后才出现的新低选目标;当时还不知道稍后会走到哪里。
若假设帐户 10,000 USDT、单笔预算 0.5%,预算就是 50 USDT。未计成本的数量上限为 50 ÷ 687.8,约 0.072695 BTC;示例取 0.072 BTC,计划价差损失为 49.5216 USDT。实际下单仍须核对商品数量步长,并从预算扣除手续费、可能的滑价(实际成交价偏离预期价格)及其他持仓成本;这里算出的不是保证最大亏损,也不是保证金需求。
第三步:首次回测不是那根最低点
确认后前五根四小时 K 线最高都未到下缘,依次为 77,518.6、77,316.0、76,988.0、77,400.0、77,469.3。不成交也是计划的一部分,不能在看见下跌后,假装自己早已在 OB 下缘放空。
第六根是 9 月 11 日 12:00 那根,最高到 79,859.8、最低到 76,000.3,范围同时包含进场、停损与目标。只靠这根四小时 K 线,无法判断那些价位的先后;更不能看到最低低于目标,就直接把交易记成获利。
拆到十五分钟,12:30 那根先出现 76,000.3 的低点,但最高只有 77,671.4,还没回到 77,912.2 的入场下缘。第一次能触及入场价的是 12:45 那根,最高 78,115.4、最低 77,527.8,最低仍高于 76,536.6 的目标;13:00 收完后才能由这组数据确认触及发生于这十五分钟。先前跌到目标以下的那段,不属于这笔假设空单的获利。
在连续价格且限价单依假设成交的简化模型中,才可把这段视为进场。K 线本身没有委托排队与成交回报;若实际没成交,应记未成交,不能直接套用后面的损益。
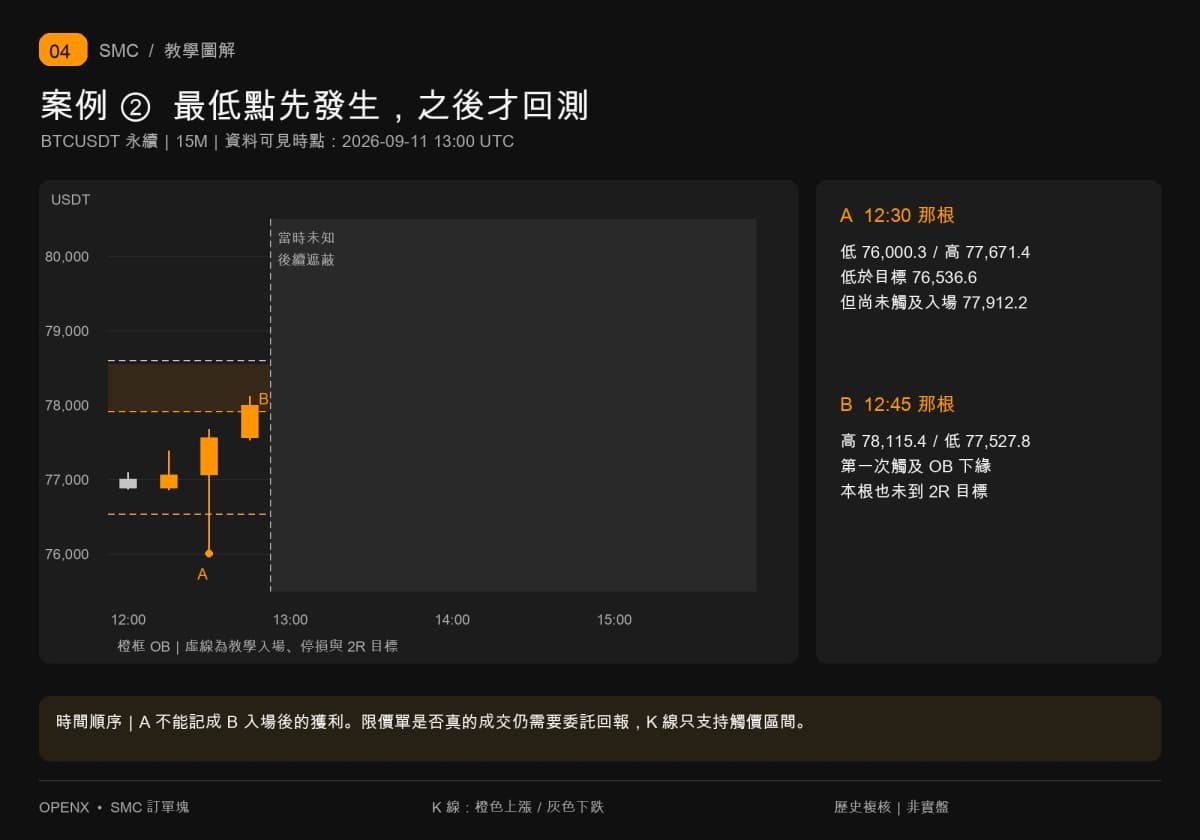
第四步:四小时收回,也不能撤销停损
进场区间之后,13:00、13:15、13:30 三根十五分钟最低分别为 77,526.4、77,464.6、77,211.4,都没有到达 76,536.6 的目标。到 13:45 那根,最高来到 79,300.7,已跨过 78,600.0 的价格停损;它的最低为 77,720.0,同样没到目标。入场所在的 12:45 K 线也未到目标,且入场触价与停损分属不同十五分钟区间,因此这个先后结论不依赖猜测同根内路径。
这份假设模型的结果是先碰停损,不是先到 2R。若再假设都按指定价成交,未计成本的损失就是前面算出的 49.5216 USDT;真实成交价格仍可能不同。已停损的计划到此结束,后续价格不再计入这一笔。
等到 9 月 11 日 16:00,原四小时 K 线收在 77,682.9,低于 OB 上缘 78,543.9,所以没有触发本篇的「四小时收盘上破失效」。这不是矛盾:区域仍未收盘失效,而示范交易的价格停损早已被跨过。若改采影线越上缘即失效,区域结论又会不同;口径要在回测前选定,不能事后挑对自己有利的版本。
把五个时点留在同一份纪录里,就能看出单张大周期截屏少了什么。
这个例子没有用来证明 OB 一定无效,也没有用后来收回来证明 OB 有效。它只证明:要评估一笔交易,确认时刻、入场后的路径与出场规则缺一不可。
清算热力图能补什么,不能证明什么
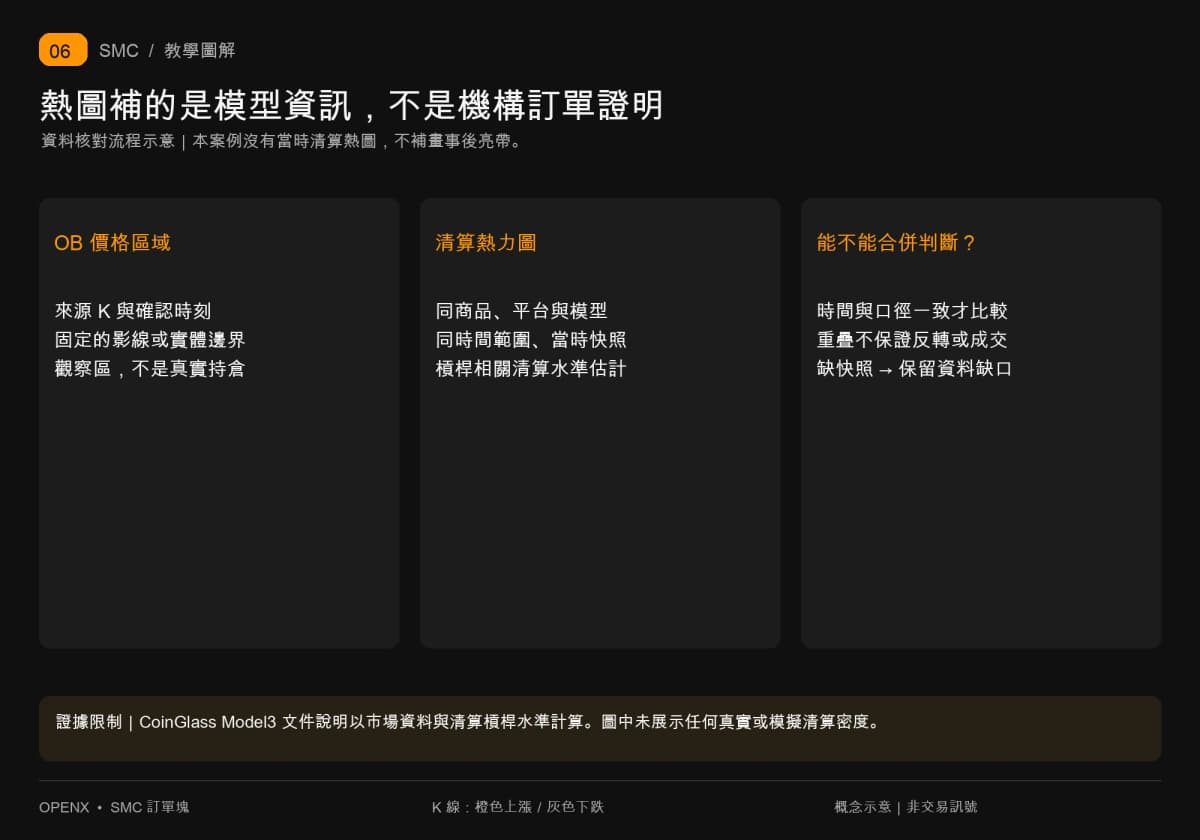
清算热力图提供模型估计的清算位置,不能替 OB 证明机构正在挂单。 清算是杠杆部位因保证金不足而被强制减仓或平仓,与交易者自行设置的停损不完全相同。CoinGlass 官方《Pair Liquidation Heatmap Model3》文档说明,图中水准依市场数据与清算杠杆水准计算;本篇于 2026 年 9 月 29 日核对。
若要把热图放在 OB 旁边,至少对齐商品、交易所、模型、时间范围及当时截取时间。某条亮带与 OB 重叠,只能说两种方法指向相近价格;它不是已成交清算的证明,也不能把区域升级成必然反转点。聚合多平台的图,尤其不能不加区分地当作单一交易所的挂单簿。
本例没有保存入场前同时点的清算热图,所以不补画一条事后亮带来替候选加分。你仍能用原始 K 线完成全部确认与先后核对;若日后要测热图是否改善筛选,就从保存当时快照开始,把有数据与缺数据的案例分开,不能拿今天重建的画面冒充当时看见的信息。
订单块常见陷阱与后续学习
最需要避免的,是让画法追着结果变。 全影线的停损较远,就在计算部位时处理;不要先用小实体算风险,受损后才把框扩成整根。已回测的区域也不能悄悄重新标为「未回测」,让同一份计划不断重来。
OB 和 FVG 是不同的标记方式:FVG 是 Fair Value Gap、公允价值缺口,以三根 K 线的第一与第三根影线是否留下不重叠范围辨认。本篇没有把 FVG 当成必要筛选,不在看过结果后补加条件。若要进一步研究组合,可接续本站 延伸阅读待补|FVG 是什么?公允价值缺口怎么画、进场停损放哪、24 小时市场怎么算收线。
另一个自然问题是原区域失效后能不能反向使用。Breaker Block、破坏块,是观察原 OB 失效后的反向区域角色;还须定义反向结构与回测条件,不能把任何一次停损都直接改叫 Breaker。本站 延伸阅读待补|破坏块是什么?和假突破怎么分,拒绝块、推进块一次讲清 将接续这个问题。
本文仅供教育与历史案例练习,不构成投资建议。单一案例不代表策略胜率;真实交易存在未成交、手续费与滑价,合约杠杆可能放大损失。