FVG(公允價值缺口)是連續三根 K 線中,第一與第三根影線不重疊的範圍,第三根收盤才確認。QuantRX《QuantRX Fair Value Gap》亦採三根判讀;它不同於相鄰跳空,第二根仍可能交易過區內。本文用於回測定位,進場與停損另定,回補不等於獲利。
一個缺口畫得很漂亮,後來也真的回補了,這筆交易就算成功嗎?先別急著記上一個勾。下面這段比特幣行情,缺口確實被填滿,但依事前列出的教學規則,空單先碰到的是停損。差別藏在「價格何時走過那裡」,不是矩形有沒有畫對。
這篇先把三根 K 線和四種區域狀態說清楚,再用同一段行情走完標記、等待、計算部位與退出。你可以遮住右側照著重做,而不是看到最後一張圖才接受答案。
FVG 畫的是三根 K 線的相對位置
FVG 先回答「價格留下哪一段可觀察區」,不會直接回答買賣方向。它是 SMC(Smart Money Concepts,聰明錢概念)價格分析中的一種標記方式;完整的方向、流動性與風險安排,可以先接回 SMC 的判讀順序。這裡只把這個區域怎麼產生、怎麼使用拆開。
多頭與空頭,都比較第一根與第三根
多頭 FVG 的條件是第三根最低價高於第一根最高價,框出兩者之間的範圍;空頭則是第三根最高價低於第一根最低價,框出第三根高點到第一根低點。比較的是影線極值,不是兩根實體。如果兩個價位相等,區間寬度為零,本篇不記為缺口。
第二根通常是把價格推開的那根,但這個三根定義不代表區間裡從未成交。第二根的高低範圍可以跨過整個框;我們看見的是第一、第三根沒有覆蓋同一段價格,沒有因此取得機構訂單或買賣量失衡的直接證據。「公允價值」也是這套圖形的慣用名稱,不是算出了資產應有的合理價格。
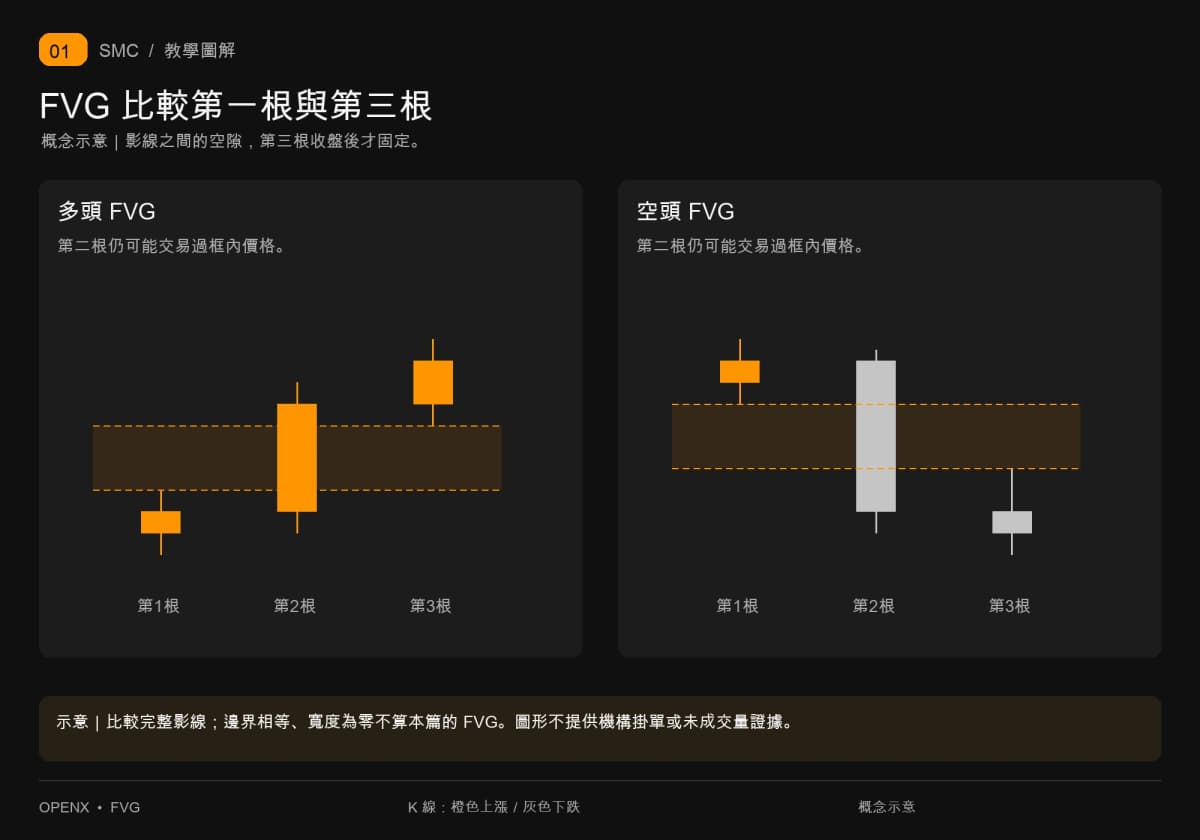
第三根收盤後,這個框才固定
第三根尚未結束時,高低價還會變。盤中看似留下的空隙,可能被同一根後來的影線補掉,所以本篇只用已收盤的三根判斷。標圖可以把框畫回前面的 K 線,紀錄上的可用時間卻必須是第三根完成時刻。
不同工具還會加上三根同色、最小缺口或位移條件。TradingView 上 QuantRX 作者的《QuantRX Fair Value Gap》說明提供等待收盤選項,HuntsPip 作者的《Fair Value Gaps》則提供多種回補判準;本篇於 2026 年 9 月 30 日核對其公開說明。這提醒我們,指標把框刪掉,未必代表每個人的交易規則都失效。本文只採影線三根定義,其他條件另寫,不能混著比較。
回補到哪裡,和交易賺不賺要分開
區域狀態描述價格走到哪裡;損益還需要進場時間、成交價格和出場規則。兩份紀錄分開,才能看出「缺口全補」與「進場後反向走」可以同時成立。
觸及、部分回補、完全回補與失效
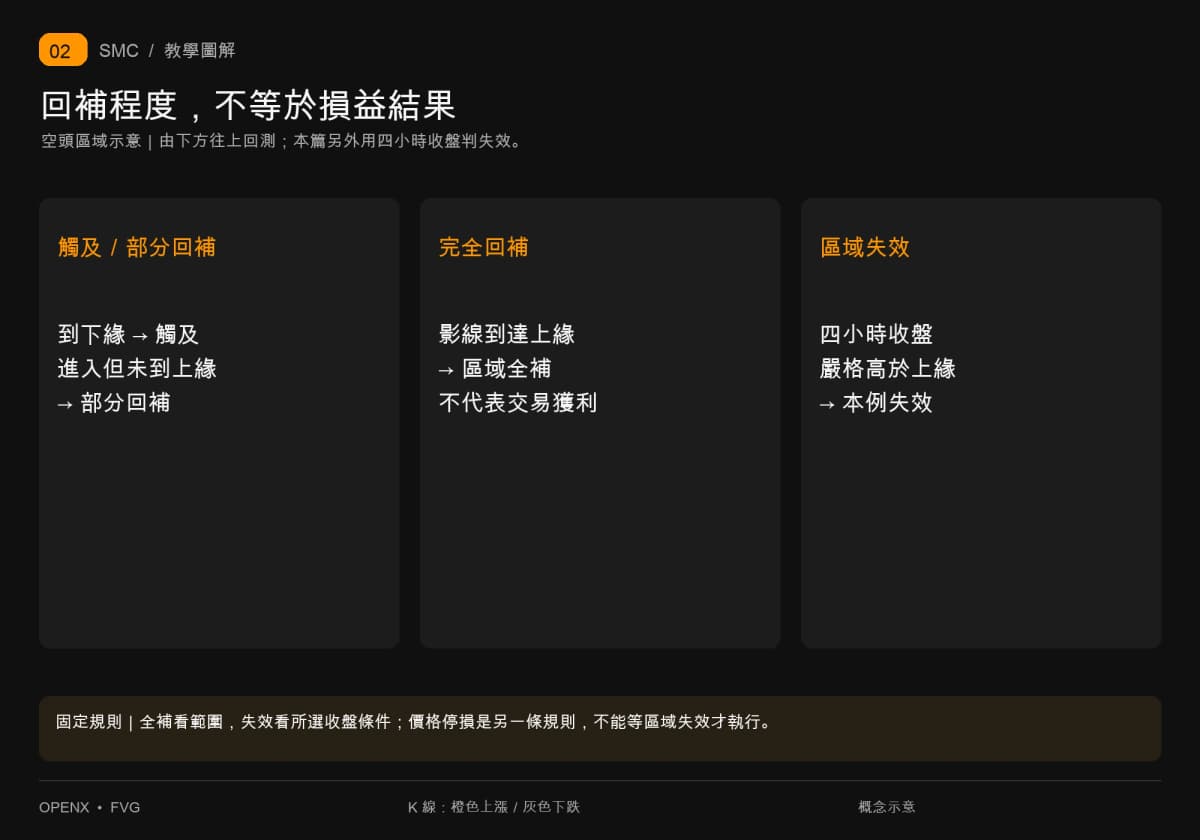
以價格從下方回到空頭 FVG 為例,碰到下緣叫觸及;越過下緣、尚未到上緣叫部分回補;到達上緣叫完全回補。中點只是上下緣的平均值,有些工具稱 CE,不是另一個保證反轉的價位。選下緣或中點等回測,會改變成交機會與停損距離。
本篇把失效另定為「四小時收盤嚴格高於空頭區域上緣」。因此影線到達上緣可以記全補,卻還不能在四小時結束前寫成收盤失效。若你採影線越界即失效,也能形成另一套規則,只要事前固定,不能在停損後換成較寬的口徑。多頭方向相反,從上往下觀察,遠端是下緣。
FVG 與 OB 解答的是不同問題
FVG 比較三根之間的不重疊範圍,OB 訂單塊則從推進前的反向 K 線找候選來源,細節可看 訂單塊的來源與失效。兩者可能接近,也可能離得很遠,不能因為名字都出現在 SMC 教學,就把同一個框換著叫。
本例不要求 FVG 和 OB 重疊,也沒有把其他指標當成進場濾網。先把一套能核對的規則走完,比事後發現哪個工具剛好能解釋結果,再把它補進策略裡,更容易知道自己到底測了什麼。
BTC 真實案例:缺口全補,空單卻先停損
這個案例用 Binance BTCUSDT 永續合約歷史價格,展示區域回補與交易結果的差別。BTC 是比特幣,USDT 是報價單位;永續合約是衍生性商品,不等於持有現貨。資料於 2026 年 9 月 30 日重新取得,包含 88 根四小時、9 月 11 日全日 96 根十五分鐘,以及當天 12:30 至 12:59 的 30 根一分鐘資料。分鐘資料聚合後與對應十五分鐘一致。
這段行情已在系列使用,屬已知歷史的教學複核,不是盲測,也沒有實際委託回報。下列入場、緩衝、帳戶與費率都是教學假設;原始行情只用來核對觸價和先後。全篇時間採 UTC(協調世界時),UTC+8 時區加八小時。全天交易仍有固定週期邊界,四小時開盤時刻與四小時完成時刻不可混寫。
第一步:固定三根、邊界與確認時刻
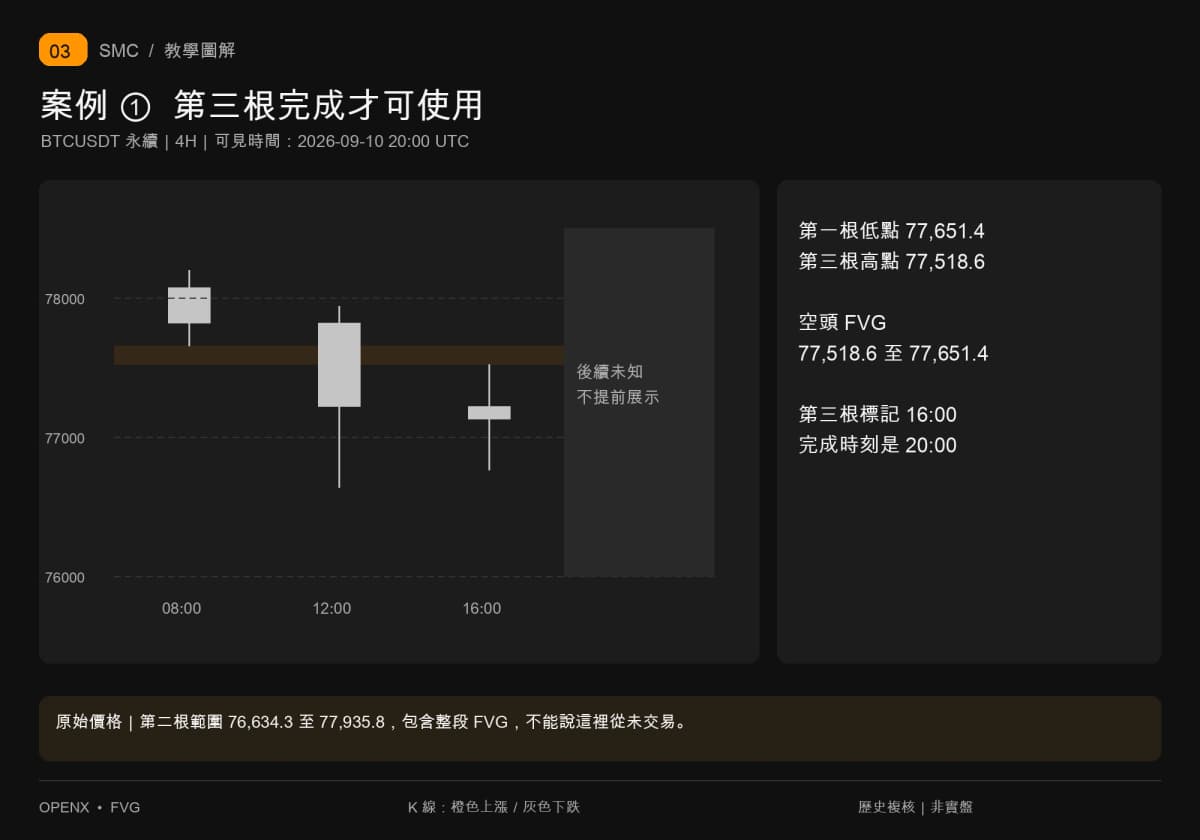
依序看 9 月 10 日 08:00、12:00、16:00 開盤的三根四小時 K 線。第一根最低為 77,651.4,第三根最高為 77,518.6,兩者沒有重疊,所以空頭 FVG 下緣是 77,518.6,上緣是 77,651.4,寬度 132.8。第三根要到 9 月 10 日 20:00 才結束,從這刻開始,框才可拿來等回補。
再看中間那根,它的最高 77,935.8、最低 76,634.3,整個 FVG 就在這段高低範圍裡。這個具體數字也說明,第一、第三根之間沒有重疊,不能直接翻譯成整段價格沒有成交。
第二步:回補前寫好進場、停損和取消
教學模型在確認後,等首次觸及下緣 77,518.6,假設用限價空單進場;價格停損定 77,700.0,目標為兩倍初始風險。停損多出的緩衝是本例指定,不是 FVG 圖形自帶的答案。每 BTC 風險價差為 77,700.0 − 77,518.6=181.4,因此 2R 目標是 77,155.8。
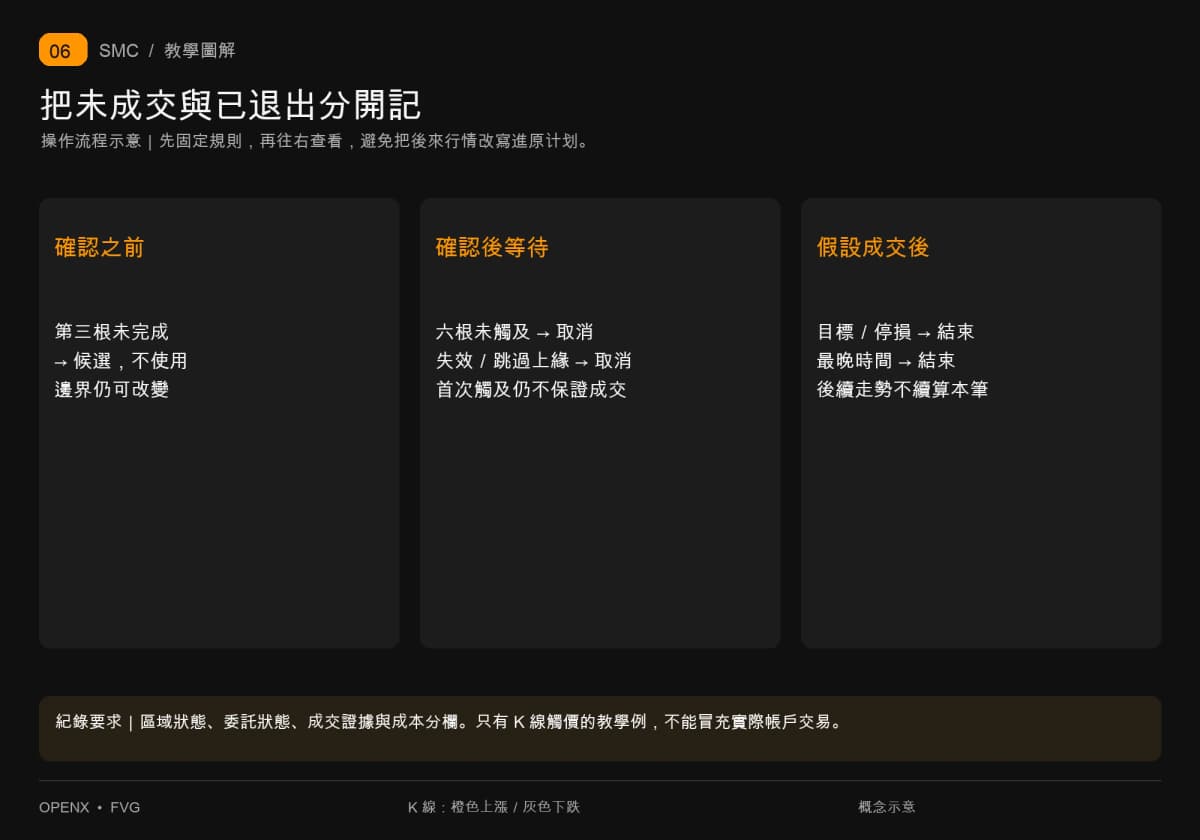
只等確認後六根四小時,期限到 9 月 11 日 20:00。未成交就取消;成交前若已收盤失效,或新資料直接跳到上緣以上,也取消,不假設還能在框內成交。首次使用後不再開第二筆。成交後依價格停損或目標退出,若兩者都沒到,最晚於 9 月 12 日 00:00 按當時首個可成交價格結束;這個時間退出在本例沒有被用到。
假設帳戶 10,000 USDT,單筆預算 0.5%,就是 50 USDT。只算價差,上限約 0.275634 BTC;本例縮成 0.25 BTC,計畫價差風險 45.35 USDT。若另假設進出場費率各 0.01%,在指定進場與停損價成交,雙邊費用為 0.25 ×(77,518.6+77,700.0)× 0.0001=3.880465 USDT,合計 49.230465 USDT。
這組費率只是算式示範,不是交易所當前報價。留在 50 USDT 以內的餘額,也不保證足以支付滑價。實際下單還要核對商品數量步長、帳戶費率與其他持倉費用;這裡算的是部位風險,不是保證金需求。
第三步:用一分鐘資料找出真正的首次觸及
確認後,9 月 10 日 20:00 到 11 日 08:00 這四根四小時最高,依序為 77,316.0、76,988.0、77,400.0、77,469.3,都沒到下緣。到了 11 日 12:00 那根,範圍同時含有入場、目標與停損。只看四小時圖,還不能判定誰先發生。
切到十五分鐘,12:00、12:15 仍未觸及;12:30 那根最高 77,671.4,最低 76,000.3,同時包含入場與目標,依然不足以判斷。所以再拆成一分鐘,不直接把低點算進收益。
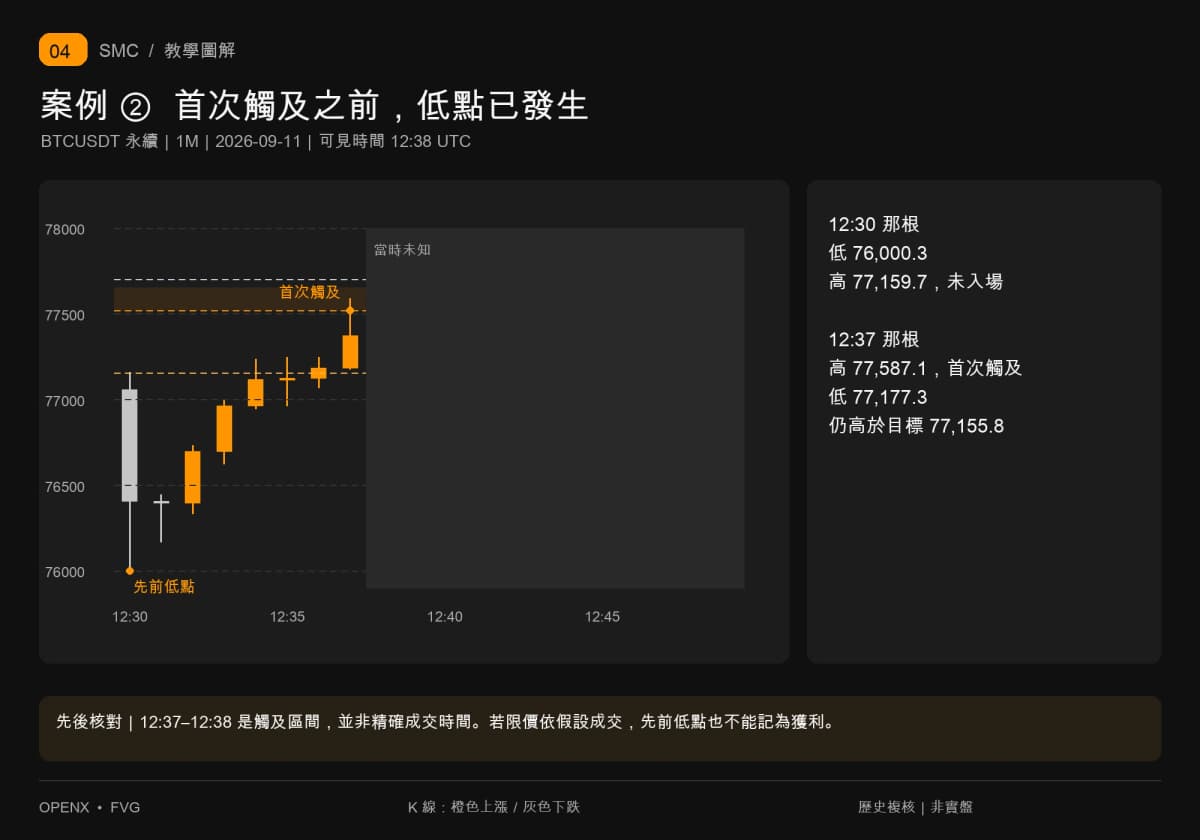
12:30 那一分鐘先創下 76,000.3,最高只有 77,159.7,還沒到入場價。之後至 12:36,各根最高也都低於 77,518.6;第一次跨過下緣的是 12:37 那根,最高 77,587.1、最低 77,177.3。它沒有碰到 77,155.8 的目標,且最高尚未到 FVG 上緣,因此此時能確認的是首次觸及及部分回補。這根要到 12:38 才完整可知,不能把歷史 K 線上的 12:37 當成精確成交秒數。
在價格連續且限價依假設成交的模型裡,才從這段開始計算交易。K 線沒有排隊順序或個人帳戶成交回報;若實際未成交,就記未成交。12:30 那個更低的價位,無論多漂亮,都發生在這筆假設入場之前。
第四步:全補後繼續走,停損先於目標
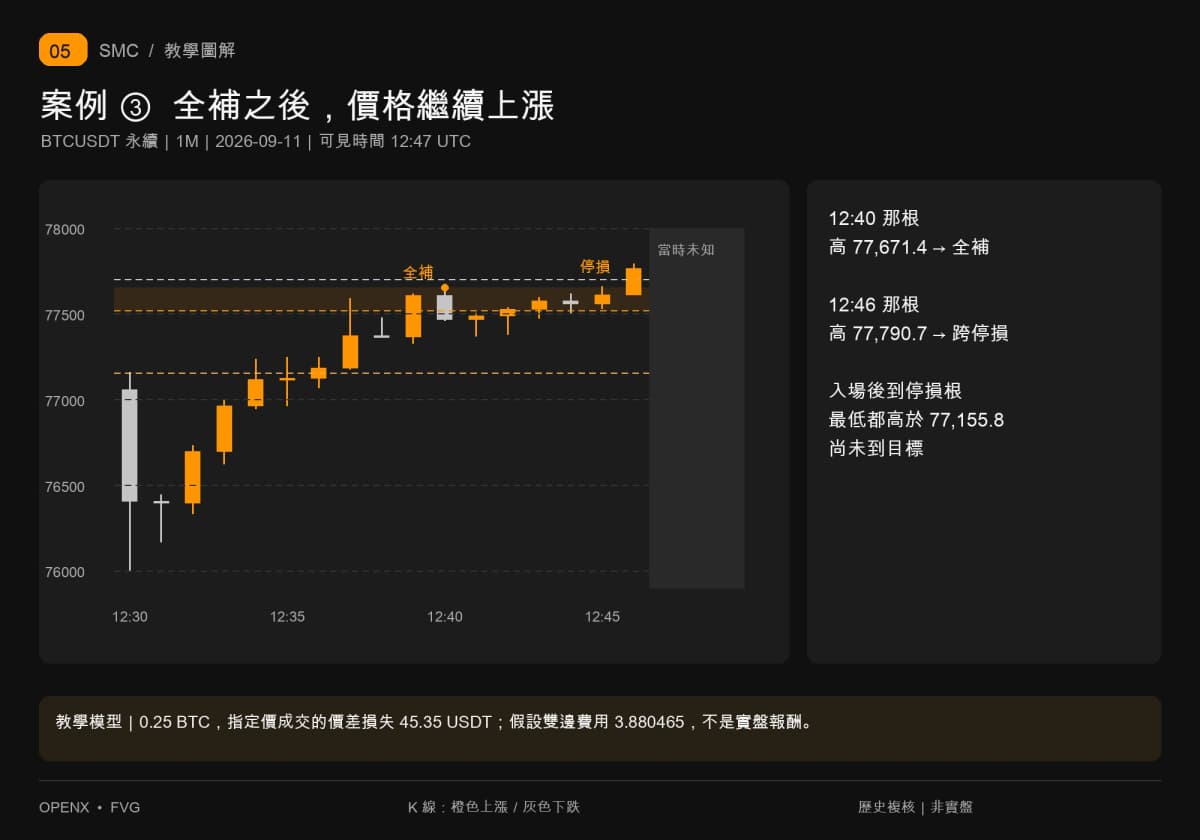
12:40 那根一分鐘最高 77,671.4,跨過上緣 77,651.4,FVG 因此完全回補。價格沒有因為填滿矩形就必須掉頭。從入場所在的 12:37 到 12:45,各根最低都高於目標 77,155.8;到 12:46,最高升至 77,790.7,跨過 77,700.0 停損,最低 77,608.6 也沒有到目標。
因此,這套指定價成交的假設結果是先停損,價差損失 45.35 USDT;加上前述假設雙邊費用,為 49.230465 USDT。真實帳戶沒有成交證據,不能把它填成實盤成績。至於 FVG 的四小時收盤失效,要等到 16:00,該根收 77,682.9,高於上緣,才按本篇規則確認。交易早已退出,不必等區域判定才停損。
把這條時間線保留在同一張紀錄裡,就不容易混淆:12:37 首次觸及、12:40 全補、12:46 跨停損,16:00 收盤失效。前三個是分鐘區間標籤,後一個是四小時完成時刻。回補成立,與這筆空單虧損,沒有衝突。
練習 FVG 時,保留沒有成交的那一頁
真正值得練的,是在下一根出現前把條件寫完。用同一時間區間重播時,先記商品、週期、三根來源、確認時刻與上下緣,再記首次使用、取消期限及退出規則。需要可直接填寫的欄位,可接續 交易日誌範本。沒有觸及、已取消與實際未成交都要留下,用全部計畫數觀察成交比例;交易勝率則只統計已成交且已結束的交易。兩種分母分開,不把取消算成虧損,也不拿刪掉等待紀錄後的比例冒充全部計畫成效。
復做時也把沒有出手的理由寫成能判斷真假的句子。例如「尚未到下緣」可以直接拿最高價核對,「感覺不夠強」卻很難在下一次沿用。若想從下緣改成中點進場,另開一組規則與紀錄,不把兩種成交條件混成同一份成績。
判讀完成後,保留確認當下和退出當下兩張截圖,圖上都註明可見時間。第一張只留當時已完成的 K 線及預定價位,第二張才補上後來的路徑。這樣複盤時能區分是原先方向假設受挫,還是沒有遵守等待和退出,而不只是重新挑選一個更漂亮的框。
本例採首次觸及限價,是為了讓流程可核對,並不是建議所有缺口都直接掛單。若你的方法需要低週期收盤確認,必須先寫出確認價位與可用時刻,再重新計算進場和停損距離,不能沿用本例的入場價與損益。
跨週期圖尤其容易偷帶後見資訊。四小時 FVG 畫在十五分鐘上,也要等四小時第三根完成,不能因小週期已經走了幾根就提早使用。換時區顯示前,核對資料的實際切線起點;不同交易商品、資料源或切線方式,未必產生相同的三根組合。
本例用了較細資料才能區分先後,但分鐘 K 線也不是逐筆成交。若同一分鐘仍同時包含入場與退出價,就要繼續補資料,或將結果標為不確定。不能每次都採對自己最有利的路徑。單一案例也不能證明 FVG 有沒有獲利優勢,還需要固定規則、多個樣本和完整成本紀錄。
接著把區域判斷接回完整計畫
能分清確認、回補和退出,就可以把區域放回整套流程。方向與其他概念接回 SMC 策略教學;比較來源區域可讀 訂單塊教學;練習紀錄則用 交易日誌怎麼寫。重做案例時,先遮住 12:37 以後的價格,把自己的計畫寫完,再打開後面的那幾根。
本文僅供教育與歷史練習,不構成投資建議。合約可能因槓桿、滑價、費用與未成交產生不同結果,示範數字不代表可取得的收益。