선물 거래 비용은 체결별로 계산하고 펀딩비·기타 조정을 따로 기록해요. USDT 선형 계약의 가격 손익은 수량 × 가격 차이예요. 체결가 손익에 포함된 슬리피지는 다시 빼지 않으며 예비액도 실제 비용이 아니에요. 미확인 비용이 남으면 부분 결과로 기록해야 해요.
최대 손실을 50 USDT로 계획했는데 대조하다 보니 35.39, 39.303305, 40.303305가 나와요. 어느 것이 손실일까요? 가장 작은 값을 고르면 수수료를 빠뜨릴 수 있어요. 모두 더하면 슬리피지나 예비액을 두 번 계산할 수도 있어요.
필요한 것은 각 숫자의 출처를 설명하는 일이에요. 가격 손익, 거래 수수료와 보유 비용을 나눈 뒤 하나의 BTC 숏을 진입 대기부터 종료까지 따라가 볼게요. 출처를 따라갈 수 있는 장부라면 차이가 예산·체결·누락 기록 중 어디에서 생겼는지 보여 줘요.
가격 손익, 수수료, 묶이는 증거금을 구분해요
가격 손익, 추가 비용과 증거금으로 묶이는 자금은 나눠 기록해야 해요. 이 글은 BTC 수량으로 표시하고 USDT로 호가·결제하는 선형 무기한 계약을 다뤄요. BTC는 비트코인, USDT는 스테이블코인이에요. 코인 결제 역선형 계약은 단위·산식이 다르므로 아래 계산을 그대로 옮길 수 없어요. 상품과 수량 계산의 전체 순서는 수량부터 비용까지의 거래 절차에서 볼 수 있어요.
총가격 손익, 순손익, 계정 잔액은 달라요
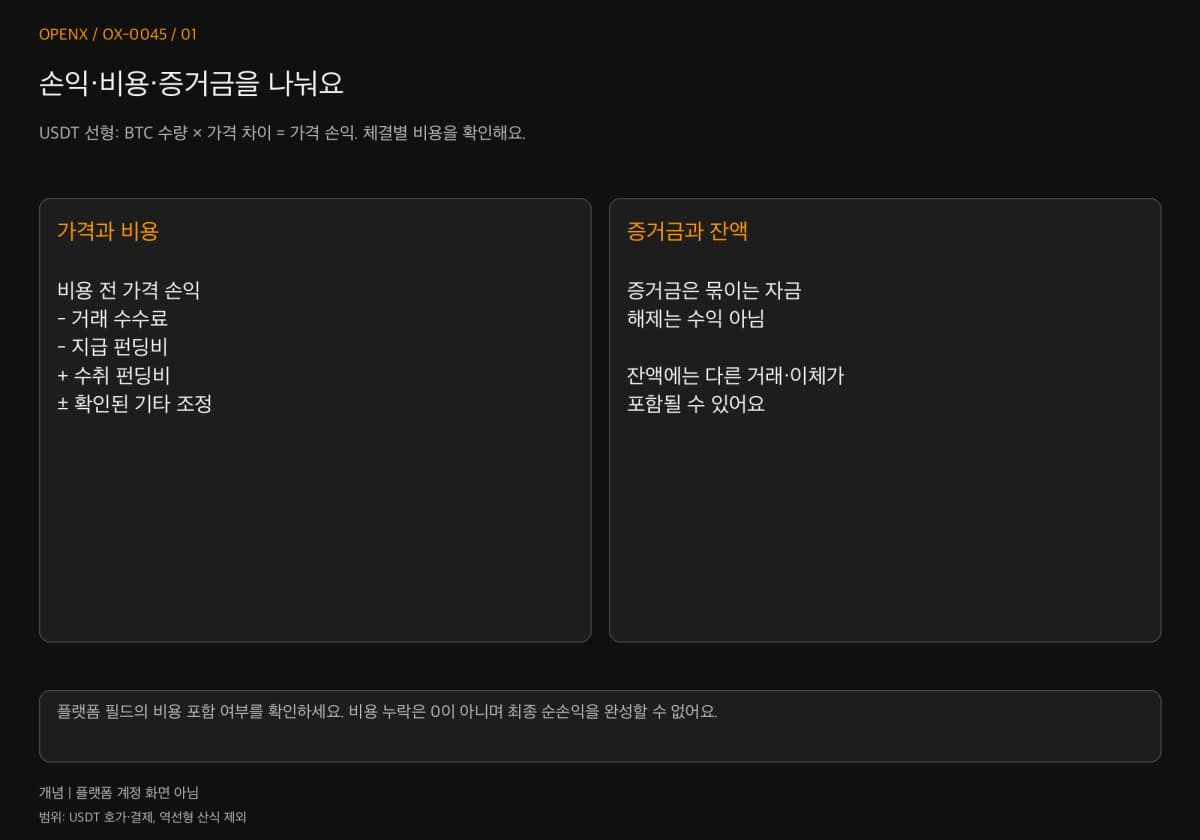
여기서는 수량에 진입·종료 가격 차이를 곱한 값을 비용 전 가격 손익으로 두고, 해당 거래의 수수료·펀딩비·확인된 다른 조정을 더하거나 빼서 그 기준의 순손익을 구해요. Bybit의 「P&L Calculations」(2026년 8월 12일)은 미실현 가격 손익과 거래·펀딩 비용을 포함한 종료 결과를 구분해요. 플랫폼 필드를 쓰기 전에 비용 포함 여부를 확인하세요. 이름만으로는 부족해요.
계정 잔액은 다른 포지션, 입출금, 이체와 늦게 반영된 항목으로도 달라져요. 100 USDT를 옮겨 넣었다고 이 계약의 수익이 100이 되지는 않아요. 묶인 증거금이 풀리는 것도 추가 수입이 아니에요. 개설 때 잡아 두었다가 종료 때 푼 돈을 거래 수익으로 다시 세면 안 돼요.
수수료는 체결 금액과 실제 메이커·테이커 구분을 따라요
선형 계약의 체결별 수수료는 수량 × 체결 가격 × 적용 비율이에요. 진입과 종료를 따로 계산해요. OKX의 「How Are Futures Trading Fees Calculated?」(2026년 8월 26일)도 체결 금액에 비율을 곱해요. 계약 장수로 표시하는 상품은 액면 가치와 승수까지 확인하고 단위를 바꾼 뒤 BTC 수량과 비교해야 해요. 증거금은 수수료 기준 금액이 아니에요. 수량이 같은데 레버리지가 커졌다고 수수료를 배수로 나누지 않아요.
메이커 체결은 대기 유동성을 제공하고 테이커 체결은 기존 주문과 맞춰 유동성을 소비해요. 지정가는 반드시 저렴하고 시장가는 반드시 더 비싸다는 구분이 아니에요. 즉시 매칭되는 지정가는 테이커일 수 있어요. Bybit의 「Post-Only Order」는 즉시 체결될 주문의 취소를 설명해요. 유동성을 제공하려 했다는 사실은 체결 증거가 아니며, 수수료 이점을 기다리는 방식이 모든 종료에 맞지는 않아요.
슬리피지는 두 방식 중 하나로 반영해요
분석을 위해 따로 표시해도 차감은 한 번만 해요. 기준 가격을 고정하고 실제 또는 가정 체결가를 기록하세요. 체결가를 통해 이미 가격 손익에 포함했다면 별도 재차감 없이 체결 분석으로 표시해요. 펀딩비는 정산 참여 여부와 계정 항목으로 따로 확인해요.
체결가 손익에는 같은 가격 차이가 이미 들어 있어요
숏 종료는 되사는 거래예요. 계획 종료 78,600 대신 평균 78,620에 체결됐다면 불리한 차이는 20 USDT/BTC예요. 20 USDT짜리 청구서가 하나 더 생긴 것은 아니에요. 진입가에서 78,620을 빼면 이미 반영돼요. 다른 방법은 78,600 기준 계획 손익에서 수량 × 20을 한 번 빼는 것이에요. 수량·수수료가 같다면 두 결과는 맞아야 해요.
주문 제출 시 최우선 호가, 트리거 가격이나 중간 가격을 기준으로 쓰면 측정하는 차이도 달라져요. 스프레드·유동성·시장 움직임의 효과는 겹칠 수 있어요. 같은 차이를 다른 이름으로 나눴다고 여러 번 빼도 되는 것은 아니에요. 슬리피지 허용 범위도 체결 보장이 아니에요. Bybit의 「Market Order with Slippage Tolerance」는 범위 안 유동성이 부족하면 수량이 미체결로 남을 수 있다고 설명해요.
펀딩비 예비액은 예산이고 실제 차감액이 아니에요
진입 전 1 USDT를 남겨 두는 것은 보유 비용에 대비하는 예산이에요. 실제 금액은 비율·참여 수량·계정 항목으로 확인해요. 예비액을 쓰지 않았다고 비용이 생기지는 않아요. 표의 합계를 마치기 위해 미확인 비용을 0으로 만들 수도 없어요.
수취 펀딩비는 부호를 맞춰야 해요. 지불 양수·수취 음수라는 약속이라면 부호가 있는 펀딩비를 차감할 때 수취는 순손익을 늘려요. 합산 전에 명세 부호를 변환하세요. 펀딩비 정산과 지급 방향에서 사건 시각과 수량을 이어서 다뤄요.
BTC 과거 사례로 숏의 비용 장부를 완성해요
Binance USDⓈ-M Futures의 공개 「Kline/Candlestick Data」에서 2026년 9월 10~11일 BTCUSDT 무기한 가격을 사용해요. 시각은 UTC(협정세계시, Coordinated Universal Time)이며 UTC+8은 8시간을 더해요. 4시간·15분 캔들은 시가 시각으로 부르고 전체 범위는 마감 후 알 수 있어요. 가격은 과거 자료지만 아래 수량·체결·비율·예비액은 가정이에요. 실제 주문이나 개인 명세는 없어요.
1단계: 체결 가정 전에 가격의 순서를 확인해요
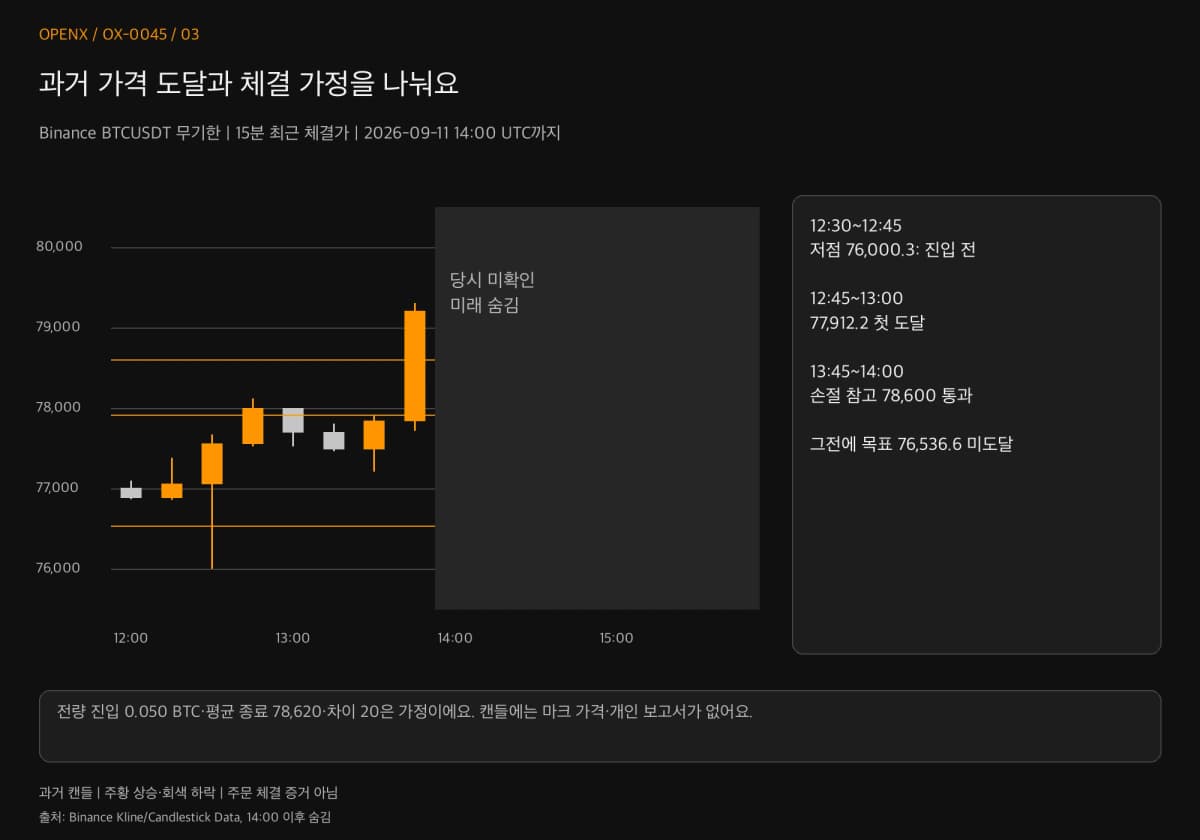
계획은 9월 8일의 이미 알려진 저점 77,600.1 아래로 4시간 종가가 내려가길 기다려요. 9월 10일 12:00 캔들의 종가는 77,218.5이며 확인은 16:00에 가능해요. 돌파 전 완료된 여섯 캔들 중 가장 최근 양봉은 9월 10일 00:00이에요. 전체 꼬리 범위 77,912.2~78,543.9를 관찰 구간으로 고정해요. 하단을 처음 리테스트할 때 숏을 시도하며 최근 체결가 기준 손절 78,600.0, 목표 76,536.6을 둬요. 이후 4시간 캔들 여섯 개만 기다리고 9월 11일 16:00 전에 닿지 않으면 취소해요. 진입 전 4시간 종가가 78,543.9 위에 있거나 이후 15분 시가가 그 상단 위에 있어도 취소해요.
9월 11일 12:30 캔들은 저점 76,000.3이지만 고점 77,671.4로 진입 가격 아래예요. 그 저점을 이 숏의 수익으로 셀 수 없어요. 77,912.2를 처음 포함하는 구간은 12:45~13:00이에요. 이후 캔들은 목표에 닿지 않은 채 13:45~14:00에 78,600.0을 넘어가요. 별도 캔들로 가격 도달 순서는 알 수 있지만 트리거·체결을 입증하거나 마크 가격 경로를 알 수는 없어요. 마크 가격은 플랫폼의 평가·위험 기준으로 최근 체결가와 달라요.
이제 77,912.2에 숏 0.050 BTC가 전량 체결되고 불리한 종료 차이 20을 적용해 평균 78,620.0에 종료됐다고 가정해요. 교육용 슬리피지 입력이지 체결 보고서가 아니에요. 캔들 범위 안에 있다는 이유로 그 가격의 체결이 보장되지는 않아요. 손절 폭과 포지션 수량에서 위험·자금 제약으로 수량을 정하는 과정을 볼 수 있어요.
2단계: 진입·종료 수수료를 따로 계산해요
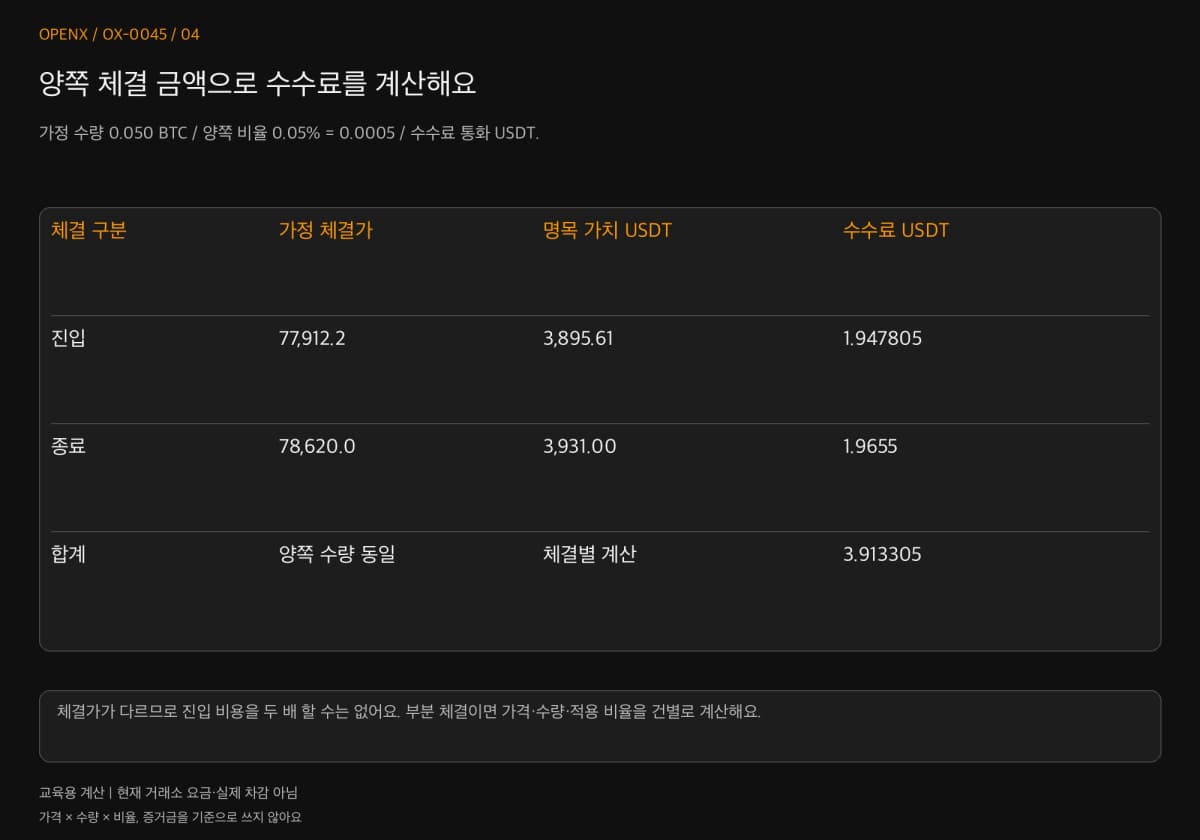
양쪽 비율을 각각 0.05%, 수수료 통화를 USDT로 가정해요. 현재 거래소 요금이나 개인 등급의 비율이 아니에요. 소수로 바꾸면 0.0005이며 0.05가 아니에요. 진입 체결 금액은 0.050 × 77,912.2 = 3,895.61, 수수료는 1.947805 USDT예요. 종료 금액은 0.050 × 78,620.0 = 3,931.00, 수수료는 1.9655예요. 합계는 3.913305예요.
진입·종료 가격이 다르므로 진입 수수료를 두 배 하면 맞지 않아요. 수량과 가격 차이가 커질수록 오차도 커져요. 여러 건이 체결됐다면 각각의 가격·수량·적용 비율로 계산한 뒤 합산해요. 이 장부는 전량 진입 한 건과 전량 종료 한 건을 가정하므로 둘 다 0.050인지 확인하고 정산해야 해요.
3단계: 슬리피지 중복 없이 두 계산을 맞춰요
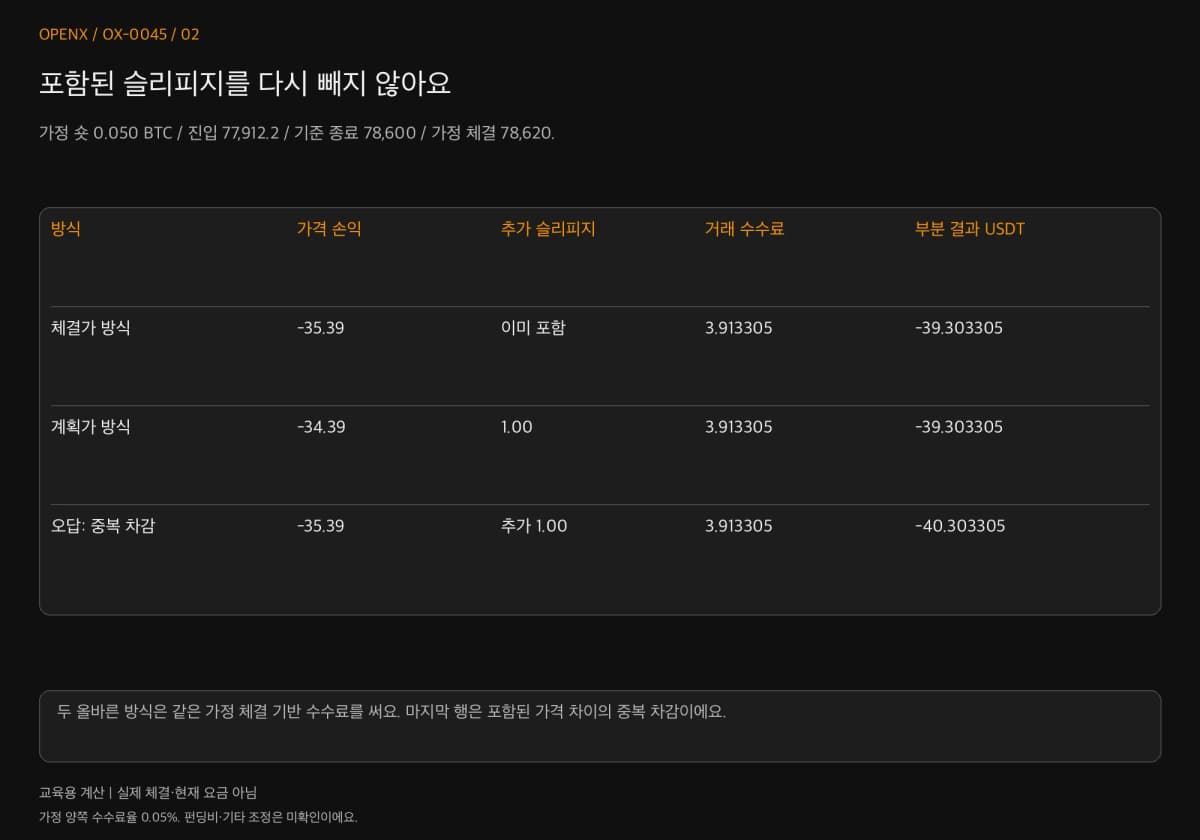
첫 번째는 가정 체결가를 직접 써요. 가격 손익은 0.050 × (77,912.2 − 78,620.0) = −35.39 USDT예요. 수수료 3.913305를 빼면 −39.303305 USDT예요. 가격 변화와 거래 수수료만 포함하고 미확인 펀딩비·다른 조정은 제외해요.
두 번째는 계획 종료가에서 시작해요. 0.050 × (77,912.2 − 78,600.0) = −34.39예요. 불리한 슬리피지 0.050 × 20 = 1과 같은 수수료 3.913305를 빼면 역시 −39.303305예요. 결과가 같아야 이 종료 차이를 누락하거나 두 번 빼지 않은 것이에요. 종료 수수료를 78,600으로 계산하면 달라지므로 두 방식 모두 가정 체결 78,620의 같은 수수료를 사용해요.
| 계산 방식 | 가격 손익 USDT | 별도 슬리피지 차감 | 거래 수수료 USDT | 펀딩비·기타 항목 전 결과 |
|---|---|---|---|---|
| 체결가 방식 | −35.39 | 없음: 이미 포함 | 3.913305 | −39.303305 |
| 계획가 방식 | −34.39 | 1.00 | 3.913305 | −39.303305 |
| 잘못된 중복 차감 | −35.39 | 다시 1.00 | 3.913305 | −40.303305, 중복 계산 |
4단계: 펀딩비 미확인이면 정산도 미완료예요
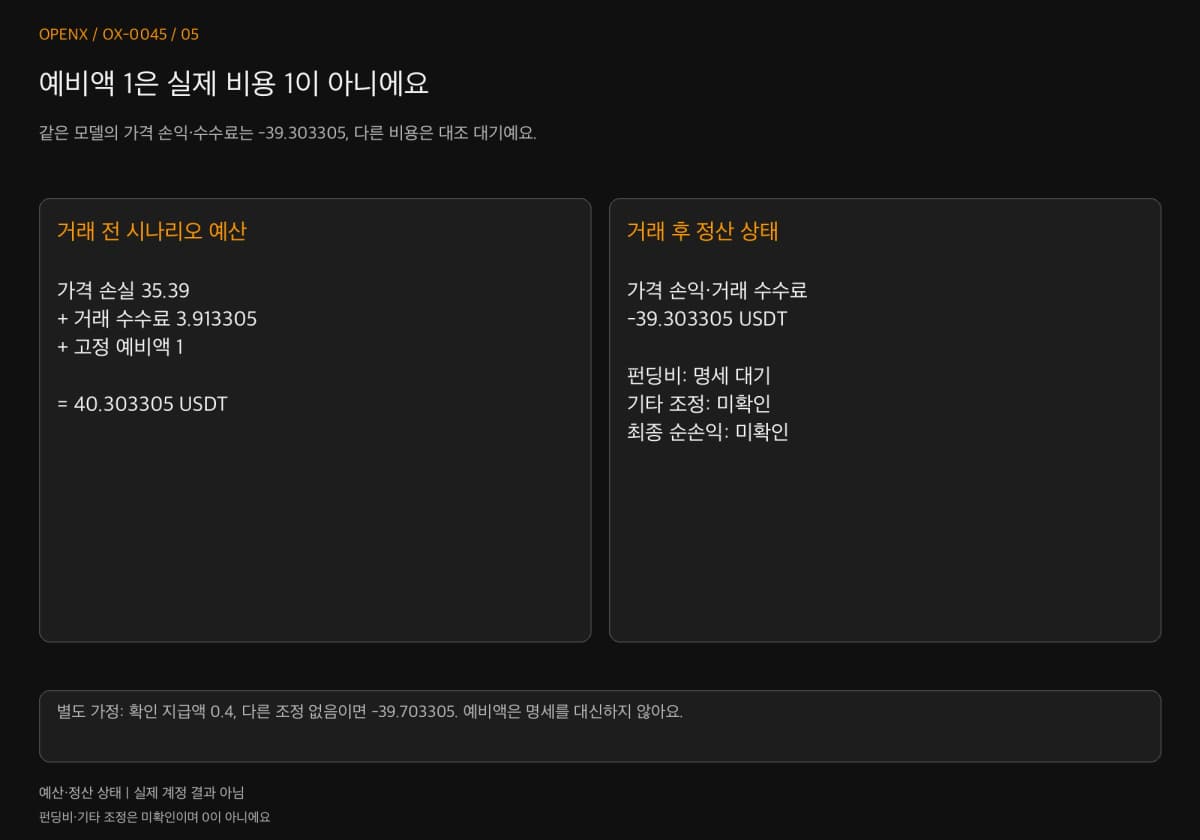
원래 계획은 펀딩비 예비액 1 USDT를 별도로 둬요. 35.39 + 3.913305 + 1은 거래 전 비용 시나리오 40.303305 USDT예요. 위 오답의 절댓값과 같아도 의미는 달라요. 하나는 예산이고 다른 하나는 이미 포함한 가격 차이를 중복 차감한 값이에요. 합계만 보고는 구분할 수 없어요.
짧은 보유 모델은 그날 오후 종료를 가정하지만 개인 정산 참여 여부, 늦게 반영된 항목과 다른 비용은 확인되지 않았어요. 펀딩비는 대조 대기로 적고 예비액 1은 별도 열에 둬요. 합계를 마치려고 실제 지급 1이나 확인된 0이라고 선언하지 마세요. 마찬가지로 −39.303305는 최종 계정 순손익이 아니에요.
나중에 펀딩비 0.4 지급과 다른 조정 없음이 확인되면 −39.703305예요. 반대로 0.4 수취라면 −38.903305예요. 둘 다 별도의 대조 시나리오이지 이 사례의 알려진 결과가 아니에요. 새 비용마다 상품·계정·자산·기간을 맞추고 다른 포지션 비용을 가져오지 마세요.
현재 적절한 상태는 가정 가격 손익과 거래 수수료 계산 완료, 기타 비용 미확인이에요. 0.050이 전혀 체결되지 않았다면 이 손실 대신 미체결 계획으로 기록해요. 일부 체결은 확인 수량으로 다시 계산하고 남은 주문을 별도로 확인해야 해요. 결과의 완결성은 증거의 범위와 맞아야 해요.
5단계: 수량·수수료 변경은 별도 시나리오로 남겨요
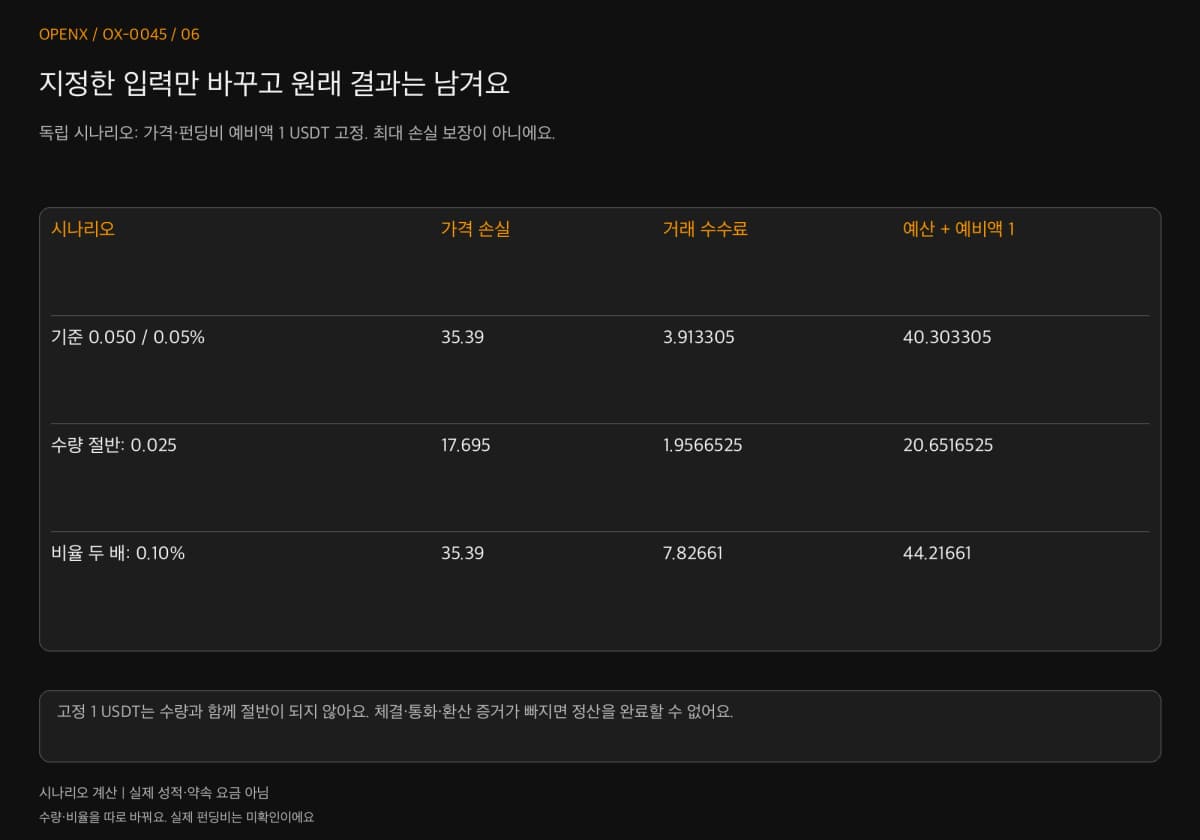
가격·비율은 그대로 두고 수량을 절반인 0.025 BTC로 줄여요. 가격 손실 17.695와 수수료 1.9566525의 합계는 19.6516525예요. 고정 예비액 1 USDT를 유지하면 예산은 20.6516525로 40.303305의 절반이 아니에요. 고정 금액과 수량 비례 비용의 변화가 다르기 때문이에요.
다른 갈래에서는 0.050 BTC를 유지하고 양쪽 비율을 0.10%로 두 배 늘려요. 수수료는 7.82661, 같은 예비액 1을 포함한 예산은 44.21661이에요. 가격 손익은 그대로예요. 수수료가 낮아져도 손절한 거래가 방향을 맞힌 거래로 바뀌지는 않아요. 지정한 입력만 바꾸고 원래 결과를 남겨 차이를 설명하세요.
비용이 안 맞으면 산식보다 필드부터 확인해요
비용을 체결·자산·기간에 먼저 연결하세요. 수수료 통화 누락, 일부 종료를 전량 종료로 처리한 기록, 비용 포함 필드에서 재차감한 오류는 소수점을 늘려도 해결되지 않아요. 확인한 항목은 보존하면서 전체 순손익 계산을 멈춰야 해요.
부분 체결과 수수료 통화를 건별로 기록해요
체결별 식별자, 시각·시간대, 방향, 가격, 수량, 수수료·통화를 남겨요. 가중 평균은 해당 방향의 가격 × 수량 합계를 그 방향의 총수량으로 나눈 값이에요. 마지막 체결가가 평균은 아니에요. 진입·종료 수량이 다르면 종료 손익을 억지로 맞추지 말고 미체결 주문·잔여 포지션·누락 체결을 찾아야 해요.
USDT 외 통화의 비용은 원래 자산 금액을 보존하고 환산 시각·비율·출처를 기록해요. 환산 근거가 없으면 원래 금액과 미확인 항목을 따로 나열하세요. 서로 다른 자산 단위의 숫자를 더하면 안 돼요. 단위 대조 규칙이지 모든 플랫폼이 이 계약 수수료를 다른 통화로 받는다는 주장은 아니에요.
비용 포함 플랫폼 결과에서 다시 빼지 않아요
OKX의 「Trading Fee Rules FAQ」는 선물 실현 결과와 거래·펀딩 비용을 설명하고 Bybit의 종료 손익 필드는 자체 배분 정의를 사용해요. 이미 비용을 포함한 값에서 진입·종료 수수료를 다시 빼면 중복이에요. 반대로 실현이라는 이름만 보고 원시 가격 차이 필드에 모든 비용이 들어 있다고 단정할 수도 없어요.
비용은 늦게 들어오거나 날짜 경계를 넘을 수 있어요. 최초 결과를 임시·펀딩비 대기로 남기고 추적 가능한 조정으로 갱신하세요. 계정 잔액 변화를 맞춘 뒤 그 안에 들어간 비용을 다시 빼고 플랫폼이 과다 차감했다고 결론 내리면 안 돼요.
비용을 다음 계획과 복기에 반영해요
비용 기록은 다음 예산 시나리오와 초과 원인을 설명해요. 가격 차이·비율·미확인 항목을 남기면 최대 레버리지만 낮추는 것보다 차이의 원인을 잘 알 수 있어요. 어떤 예비액도 최대 손실을 보장하지 않으며 시장·체결 조건은 이를 넘을 수 있어요.
수수료 절감과 보호 종료에는 상충 조건이 있어요
메이커 수수료만 기다리다 가격이 멀어지거나 종료가 미완료될 수 있어요. 시장가·가격 제한 주문은 유동성 부족과 잔량 처리 규칙이 필요해요. 원래 위험·종료 규칙 안에서 수수료 선택을 비교하세요. 필수 종료를 없앤 것은 유용한 수수료 절감의 증거가 아니에요.
다음 학습과 적용 범위
트레이딩 일지 작성법으로 계획 가격·가정 체결·실제 체결·비용을 나누세요. 리듀스 온리 종료 주문에서 종료 체결을 이어서 볼 수 있어요. 펀딩비는 명세를 예비액으로 대신하지 말고 사건별로 방향을 맞춰 기록하세요. 여러 건으로 늘리기 전에 한 거래를 먼저 대조해야 해요. 승률 하나로는 이런 차이가 드러나지 않아요.
이 글은 계약 구조와 과거 계산 학습용이며 투자 조언이 아니에요. 과거 가격이 가능한 체결을 증명하지 않아요. 예시 수수료·슬리피지·계정 설정은 모두 가정이에요. 실제 거래에는 미체결, 증거금 부족에 따른 강제 청산과 추가 비용이 있을 수 있어요.