ステーブルコインの準備資産は、トークンの価値や償還の仕組みを支える資産で、総額だけでは判断できません。Circleの「2026年9月USDC準備資産報告書」では、日付、流通量の定義、資産の範囲をそろえてから会計士の意見を読みます。指定時点で資産が足りていても、全額が現金であることや、誰でも即時に直接償還できることを意味しません。同日の分母と資産総額を再計算し、時点や範囲が合わなければ比較を見送ります。
報告書に「資産が流通トークンを上回る」とあったら、その先はどう読みますか。それだけを「安全」と覚えてしまうと、日付や資産明細、利用条件を読み落とします。数字を信頼できないというより、数字が答えている問いのほうが、私たちの知りたい問いより狭いことがあります。
まず読み方を整理し、同じUSDCの過去の資料を使って、流通量から準備資産の総額まで計算します。USDCはCircleの発行体制に属する米ドル参照型ステーブルコインです。会計を一通り学んでおく必要はありませんが、各数字の欄と、省略してはいけない計算は押さえましょう。
準備資産の数字は、着金まで保証するものではありません
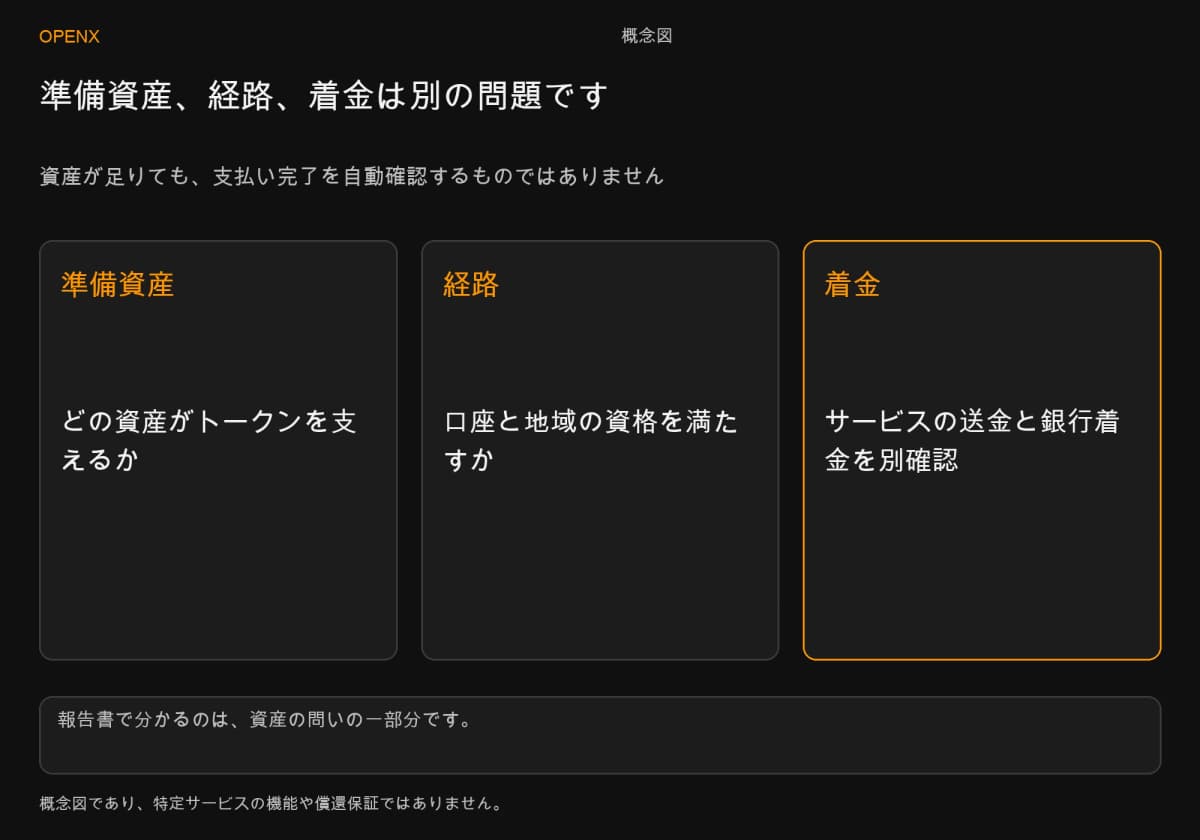
準備資産報告書は、主に「どの資産がこのトークンを支えているか」を知る資料です。個々の支払いの着金を保証する資料ではありません。米ドル参照型は通常、1枚の価値を1米ドルに近づけることを目指しますが、準備資産には銀行預金、国債、その他の認められた資産が含まれる場合があります。公正価値は報告書の基準で測った価値であり、全資産をすぐ売却すれば同額の現金が銀行に入る、という意味ではありません。
保有、市場での売却、発行者への直接償還の違いが曖昧なら、先にステーブルコインの価値と換金方法を確認してください。つながりはあっても、同じ約束ではありません。準備資産は発行体制の一部であり、利用先が出金を認めるか、銀行が送金を受け付けるかは別の条件です。
私は、報告書を読む間は「どのコインがより安全か」を一度脇に置く習慣が役立つと思います。まず、この資料がどの法人、どの時点、どの数字を扱い、会計士がどの主張に結論を出しているかを確かめます。そろって初めて、比率を計算する意味があります。
日付、法人、会計士の意見から確認します
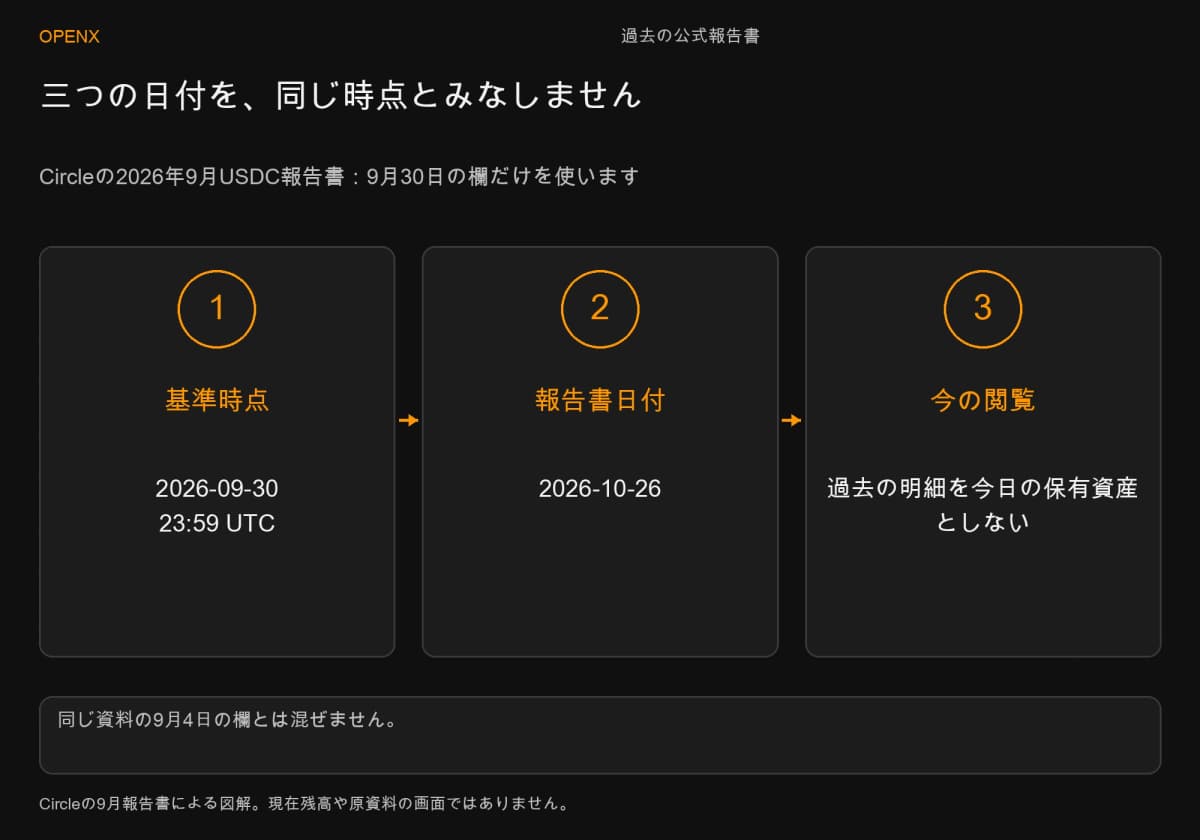
基準日、署名日、今日の日付は別です
基準日は数字が属する時点、署名日は報告書が出された日、閲覧日は今その資料を開いた日です。最後の日付を、資産の基準日に置き換えてはいけません。Circleの透明性ページは週次開示と月次の第三者保証について説明していますが、ウェブページが週次更新されても、先月の報告書の保有資産が今日の保有資産になるわけではありません。
ここではCircleの「2026年9月USDC Examination Report」を使います。報告書には9月4日と9月30日の2時点があり、どちらもUTCの23:59です。UTCは協定世界時です。会計士の報告書の日付は10月26日です。以降は9月30日の欄に固定します。もう一方の欄が劣るからではなく、異なる日の数字を混ぜないためです。
事務所名より先に、保証の対象を読みます
証明・保証業務は、特定の対象に特定の基準を適用して結論を示します。examinationという言葉だけで、財務諸表全体の監査とはいえません。このCircle報告書が検証するのは、付表の基準に従えば、指定時点のUSDC準備資産の公正価値がUSDC流通量に対応する金額以上である、という経営者の主張です。会計士が提供する合理的保証は、手続きに基づいて結論を支える十分な証拠を得ることであり、将来の全状況を絶対に保証することではありません。
一方、Tether Internationalの2026年9月30日「Financial Figures and Reserves Report」と添付のBDO保証報告書は、その法人の資産・負債と記載された基準を対象とします。指定時点に限定され、Notesは保証の範囲に含まれないことも明記されています。付録や注記にも情報価値はありますが、同じPDFに入っているという理由だけで、全ページが同じ水準の保証を受けたとは判断できません。
発行体制、利用条件、資料の集計範囲はコインごとに違います。背景はUSDTとUSDCの利用条件の違いも参照できます。比較する前に法人、日付、分母をそろえ、一方の総負債を他方の流通枚数とそのまま同一視しないことが必要です。
一つのUSDC報告書で、分母と資産を再計算します
ここでの作業は、2026年9月30日の欄を再計算し、報告書の範囲を超えない結論を書くことです。数字は上記Circle報告書の経営者の主張、定義、資産明細に基づきます。過去の時点の読み取りで、今日のリアルタイム残高ではありません。計算機を用意し、「枚」と「米ドル」を分けて記録してください。
手順1:時点を固定し、最新ウェブ数値で埋めません
まず2026年9月30日23:59 UTCと、この報告書が定義するUSDCの範囲を書き留めます。経営者が示した流通量は73,878,861,314枚、準備資産の公正価値は73,956,687,701米ドルです。最初にこの二つの到達点を記録し、明細からどう成立するかを追います。大きな数字を見ただけで終わりにしないでください。
同じページには9月4日の欄もあります。今日の流通量を示すページも開いているなら、ひとまず別に置きます。その数字を分母に差し替えながら、結果を9月の報告書のカバー率と呼ぶことはできません。日付が違うなら、同じ時点の一式の資料を探し直し、見つからなければその比較は行いません。
手順2:オンチェーン総供給量を、そのまま分母にしません
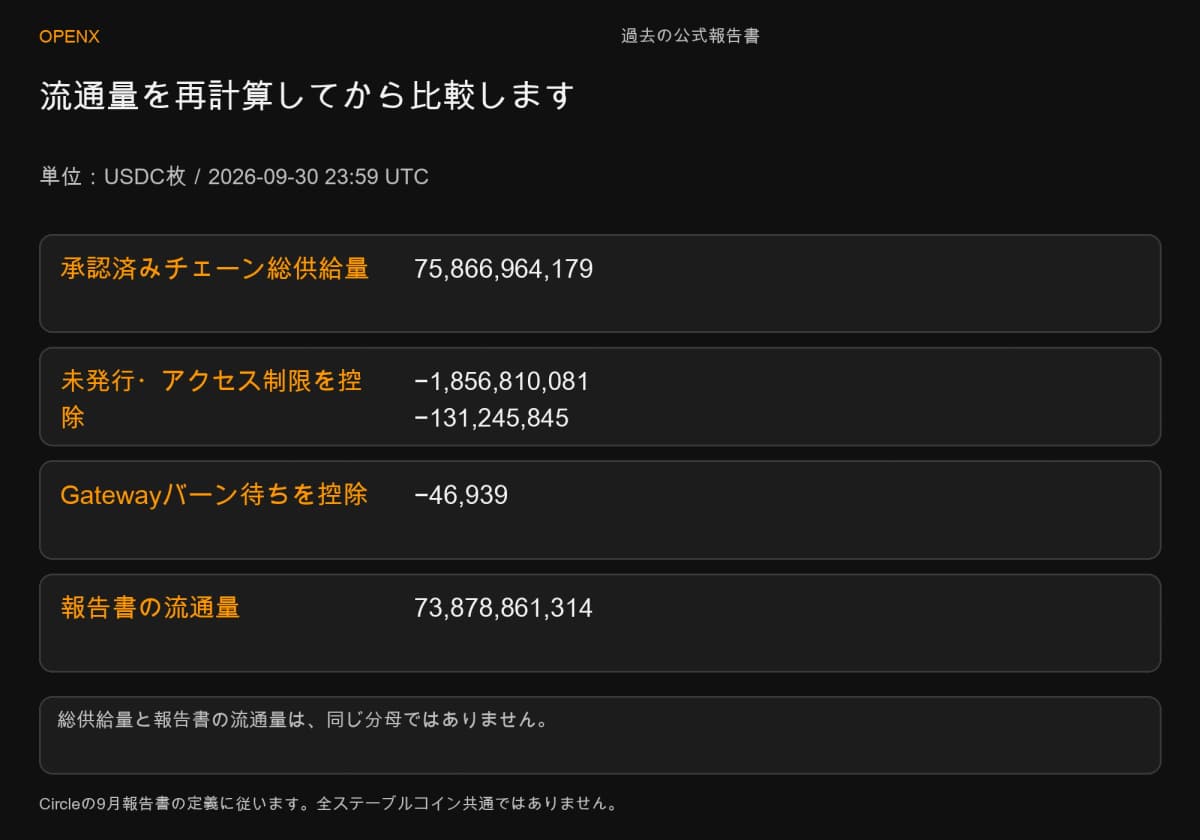
報告書が定義する9月30日の承認済みチェーン総供給量は75,866,964,179枚で、表頭の流通量とは違います。同じ資料に従い、認可済み・未発行トークン1,856,810,081枚、アクセス制限のあるトークン131,245,845枚、Circle Gatewayコントラクトでオンチェーンの最終完了を待つバーン予定残高46,939枚を差し引きます。75,866,964,179 − 1,856,810,081 − 131,245,845 − 46,939=73,878,861,314枚となり、表頭に一致します。
認可済み・未発行という区分は一部チェーンの技術的な実装に関係し、一般の保有者へ既に渡った数量とはそのまま扱えません。アクセス制限は法令や適法な命令などによる制限に関係します。ここでは資料の定義を再現しているのであり、全ステーブルコインが同じ3項目を控除すべきだという意味ではありません。除外されたトークンに一切の権利・法的問題がないという意味でもありません。
手順3:ファンド純資産の負の調整を残します
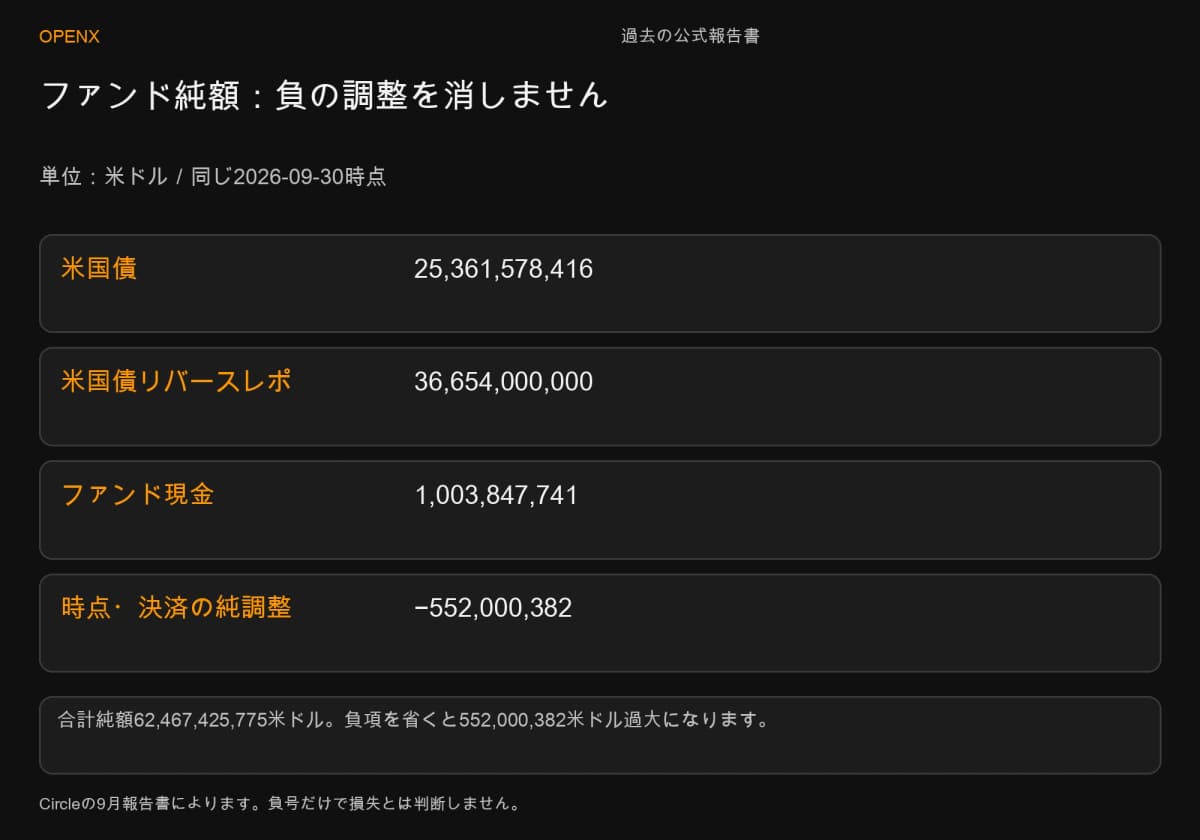
次に9月30日のCircle Reserve Fund明細を開きます。この準備資産ファンドは、別に保管された準備資産とは別表です。当日のファンド内米国債は25,361,578,416米ドル、米国債リバースレポは36,654,000,000米ドル、現金は1,003,847,741米ドルです。時点と決済の差異による純調整はマイナス552,000,382米ドルです。
この報告書の注記では、リバースレポは米国債を過剰担保とする翌日物の現金貸付であり、銀行現金預金の別名ではありません。安全順位を付ける前に、正負の符号を守って4項目を足します。25,361,578,416 + 36,654,000,000 + 1,003,847,741 − 552,000,382=62,467,425,775米ドルとなり、ファンド資産合計に一致します。
「一時的な差異に見える」からといって、この負数を消してはいけません。報告書では銀行の締め時刻、法人間の移転、証券売買の受渡し、未収・未払利息、未実現損益などの時点・決済要因が説明されています。負号だけで損失や資金消失とは判断できません。逆に正の3項目だけを足すと63,019,426,157米ドルとなり、報告書の純額より552,000,382米ドル多くなります。これは計算から落とした調整であって、新しく見つかった準備資産ではありません。
手順4:その他の準備資産を別計算し、総額につなぎます
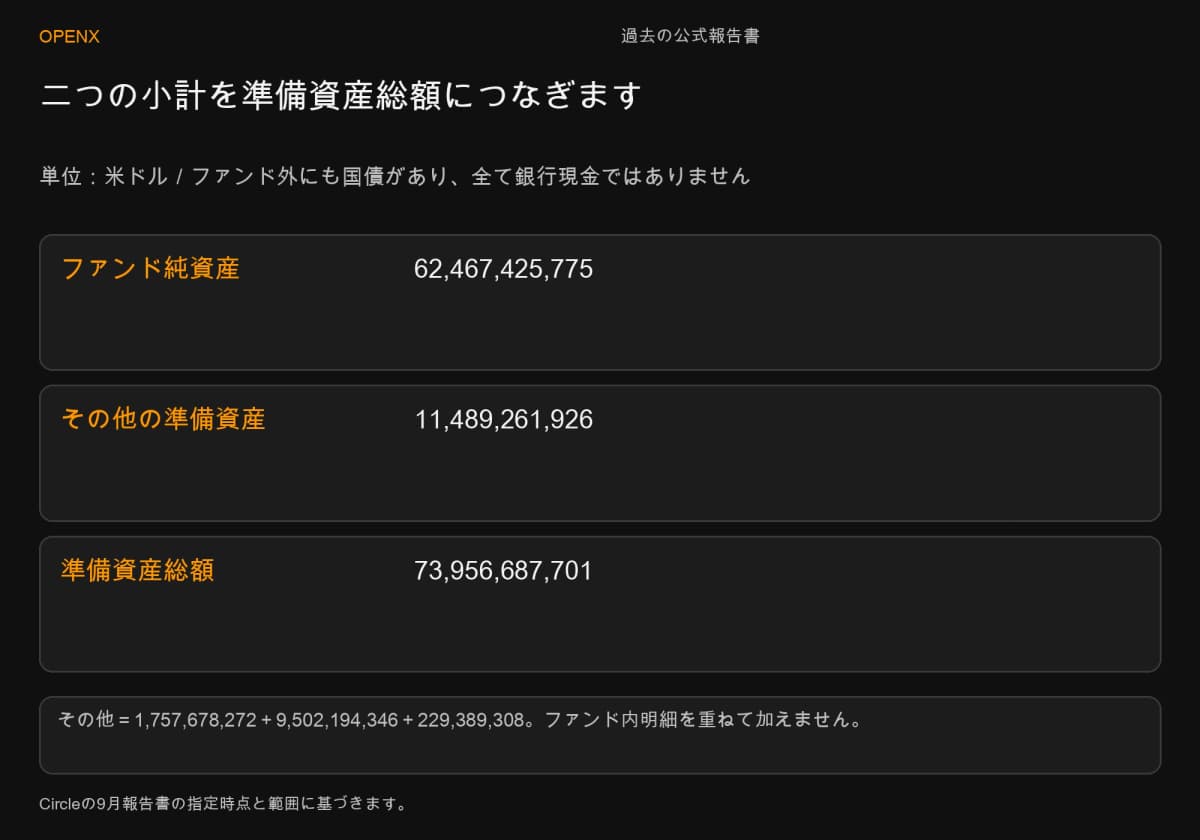
もう一つの9月30日の明細は、ファンド外の準備資産です。米国債1,757,678,272米ドル、規制対象金融機関の現金9,502,194,346米ドル、時点・決済差異の純調整プラス229,389,308米ドルから、その他の準備資産は11,489,261,926米ドルとなります。
二つの小計を足すと、62,467,425,775 + 11,489,261,926=73,956,687,701米ドルとなり、最初の公正価値に一致します。ファンド外にも国債があるため、「ファンド外」を一律に「銀行現金」とは読めません。同様に、ファンド総額にファンド内国債をもう一度加えると二重計上になります。
手順5:差額と比率を計算し、単位を入れ替えません
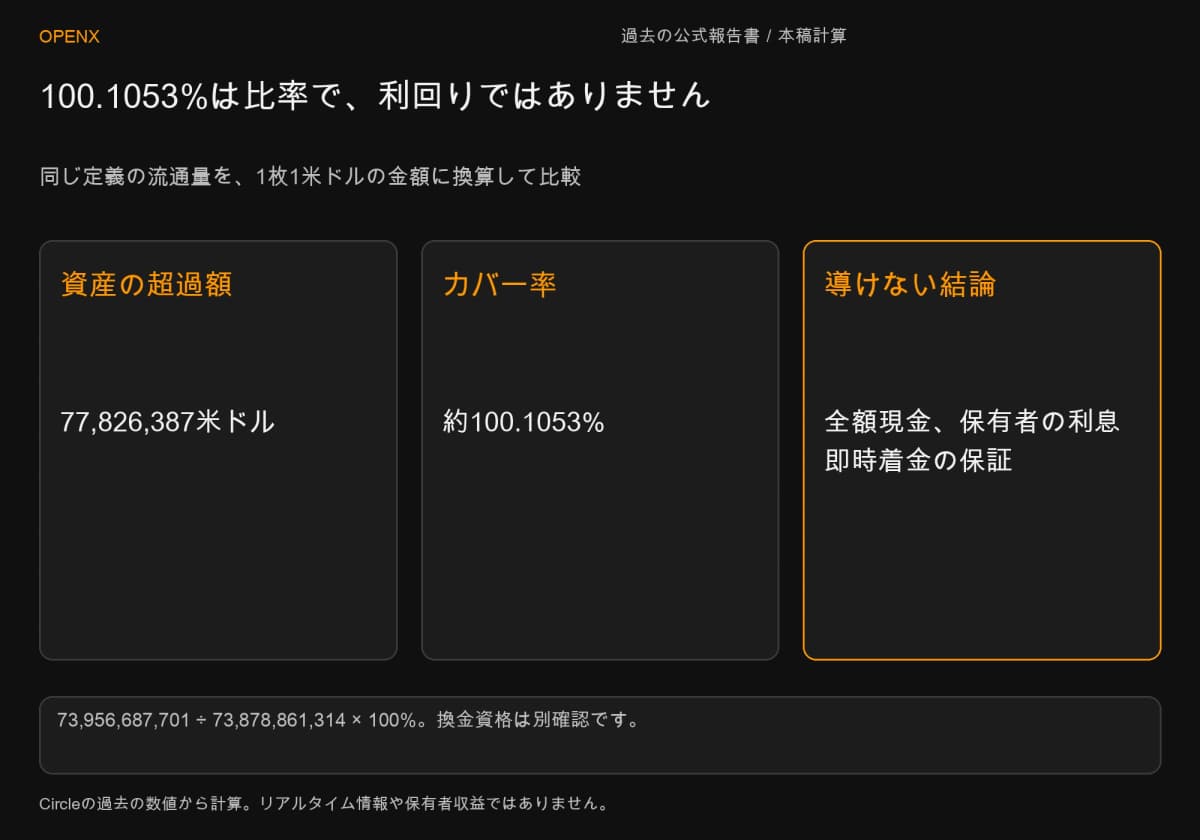
資産総額から、流通量を1枚1米ドルで換算した金額を引くと、73,956,687,701 − 73,878,861,314=77,826,387米ドルです。同じ定義の流通金額で準備資産を割ると、カバー率は約100.1053%です。これは本稿が報告書の数値から計算した比率で、別途約束された利回りではありません。
超過額77,826,387米ドルを保有者に利息として均等分配できるわけでも、個々の償還に保証金が用意されたわけでもありません。2026年10月15日版のCircle「USDC Terms」は、準備資産の収益によって保有者が自動的に利息を得るものではないと説明しています。この条項は欧州経済領域外の保有者が対象で、域内は対応する資料を確認します。比率を計算しても、資格審査や支払い手続きが完了するわけではありません。
手順6:結論を一文にし、未解決の問いも残します
ここで書けるのは、報告書の定義と指定時点では、9月30日の準備資産公正価値が流通USDCに対応する金額を上回り、明細が合計に一致する、という結論です。流通量の控除項目、ファンドとその他資産の区分、省けない負の調整も確認できました。
まだ書けないのは、「今日も全額が現金」「今すぐ自分が必ず米ドルへ直接償還できる」「永久に1米ドルから乖離しない」です。形式的な留保ではなく、この計算では調べていないことです。換金の仕方、市場ストレス、口座の資格、実際の送金・着金には、それぞれ別の証拠が必要です。
報告書を読んでも、まだ判断できないことがあります
資産の種類と、どれほど早く使えるかは一緒に見ます。銀行預金には銀行や引き出しの条件、国債には満期・価格・売却・受渡し、リバースレポには期間や相手方の条件があります。全資産を現金と呼ぶことも、種類が違うだけで資料を読まずに償還不能と断定することもできません。
このTetherの9月報告書のBDO意見は、評価が通常の取引条件に基づき、予想外・極端な市場状況や、主要な保管機関・相手方の流動性不足による換金の遅れを反映しないとも注意しています。事務所名だけを覚えるより、こうした範囲の説明が重要です。次に何を調べるべきかを示すもので、一つの報告書から会社全体に無期限の結論を出すためのものではありません。
発行者の準備資産と、取引サービスによる資産保管を混同するのもよくある誤りです。発行者の報告書を理解しても、利用先が口座資産を完全に保管しているか、出金可能か、銀行へ入金済みかは分かりません。発行者の資料、サービスの口座、銀行明細は別の問いに答えます。
発行者が公表するミント・バーンのフローを、期末準備資産の残高に代用する混同もあります。フローは期間中の変動、残高は一時点に残る量です。今週の償還が多かっただけで、先月の資産総額から同量を引き、今日の不足額だと断定できません。変化を説明するには、対応する期間の発行、資産の変動、同一定義の期末数値が必要です。
内容を人に共有するときも、カバー率だけでなく元の金額、単位、日付を残してください。米ドル建て資産なのか、トークン枚数なのか、本稿で計算した百分率なのかを相手が見分けられます。正確さとは小数を長く書くことではなく、何を比較しているかを伝えることです。
安全ランキングではなく、次の報告書にも使える読み方を残します
次回も、法人、基準時点、署名日、流通量の定義、資産明細、小計と調整、会計士の結論と制限を記録できます。期が変わったら数字を埋め直し、見出しの年だけを更新しないでください。資料が不足したり異なる時点をそろえられなければ、比較不能と記録しておきます。
準備資産を読んだ後は、自分の換金方法が気になるかもしれません。ステーブルコインの償還と市場売却で、直接償還の資格、市場約定、手数料、銀行着金を分けて確認できます。報告書は根拠のない推論を減らしてくれますが、その後の確認を省略してくれるものではありません。
本稿は教育と過去の資料を読むための例であり、投資・法律上の助言ではありません。資料や条件は更新されます。この例は現在の準備資産や将来の償還を保証しません。