สัญญา Perpetual เป็นอนุพันธ์ที่ไม่มีวันหมดอายุแน่นอน ไม่ใช่การซื้อสินทรัพย์สปอต บทนี้ใช้เฉพาะสัญญาเชิงเส้นที่ชำระด้วย USDT ตามการแยกประเภทในเอกสารแนะนำ Perpetual ของ Gate เราจะอธิบายขนาดสถานะและมาร์จิ้น ก่อนใช้ราคา BTC ย้อนหลังคำนวณงบรวมต้นทุนและตรวจลำดับการแตะราคาออก การจับคู่และค่าธรรมเนียมเป็นสมมติฐานแยกต่างหาก หากยังตรวจสอบกฎไม่ครบให้หยุดก่อนส่งคำสั่งจริง งบประมาณไม่ใช่การรับประกันขาดทุนสูงสุด
บัญชีมี 10,000 USDT และคุณตั้งงบเสี่ยงให้ครั้งนี้เพียง 50 USDT จึงหารด้วยระยะจากราคาเข้าถึงจุดตัดขาดทุนเพื่อหาปริมาณ แต่ตอนสรุปผลยังมีค่าธรรมเนียมเข้าออก Slippage หรือความคลาดเคลื่อนของราคาจับคู่ และค่าฟันดิ้งที่ผู้ถือสถานะจ่ายหรือรับตามกฎ ตัวเลข 50 หมายถึงขาดทุนจากราคาอย่างเดียวหรืองบของทั้งรายการ? ถ้าไม่แยก สมการที่ดูถูกต้องก็อาจเกินงบได้
สิ่งที่ผมให้ความสำคัญคือคุณตรวจต่อได้ตั้งแต่ชื่อผลิตภัณฑ์จนถึงบันทึกหลังปิดสถานะหรือไม่ เราจะอธิบายแนวคิดก่อน แล้วใช้ตัวอย่างชอร์ตย้อนหลังที่เว็บไซต์นี้เคยใช้มาคำนวณต้นทุนใหม่ นี่ไม่ใช่ประสบการณ์เทรดเงินจริงของผู้เขียน และไม่มีคำตอบว่ามือใหม่ทุกคนควรใช้เลเวอเรจกี่เท่า
ประเด็นสำคัญ
- กำหนดงบเสี่ยงและปริมาณก่อนตรวจเงินมาร์จิ้น ปริมาณเดิมไม่ได้มีกำไรขาดทุนจากราคาเพิ่มเพียงเพราะเปลี่ยนเลเวอเรจ
- การทริกเกอร์คำสั่ง การจับคู่จริง และการบังคับชำระบัญชีเป็นคนละเหตุการณ์
- เงินสำรองใช้วางแผน ค่าใช้จ่ายจริงต้องกระทบยอด ข้อมูลขาดไม่เท่ากับศูนย์
แยกผลิตภัณฑ์ ขนาดสถานะ และมาร์จิ้นก่อน
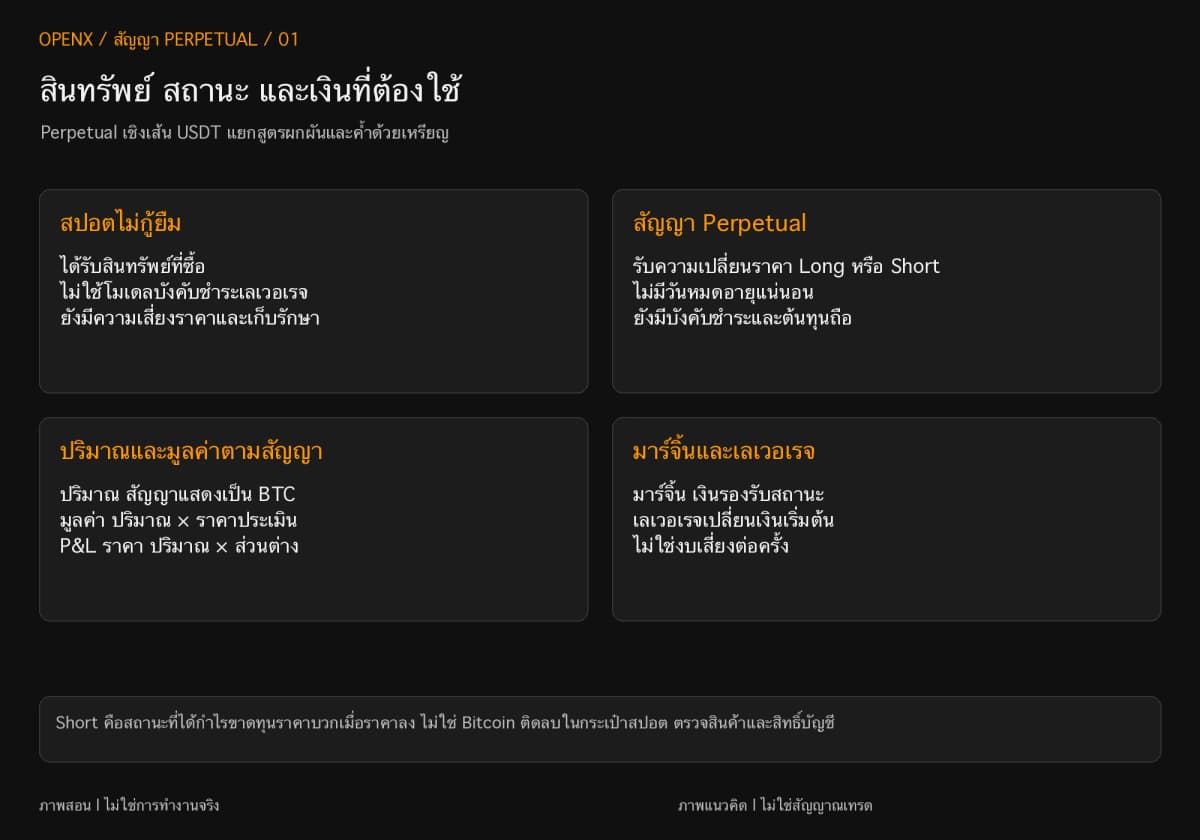
สัญญา Perpetual ทำให้คุณรับผลจากการเปลี่ยนราคาของสินทรัพย์อ้างอิง ไม่ได้ทำให้สินทรัพย์นั้นเข้ากระเป๋า บทนี้ใช้สัญญาเชิงเส้นที่คิดราคาเป็น USDT และแสดงปริมาณด้วย BTC ซึ่งคือ Bitcoin ส่วน USDT เป็น Stablecoin แต่ไม่ได้หมายความว่ามูลค่าหรือผู้ออกไม่มีความเสี่ยง อย่านำทุกสมการไปใช้กับสัญญาค้ำด้วยเหรียญ สัญญาผกผัน หรือระบบชำระแบบอื่น
สปอตกับ Perpetual ซื้อขายคนละสิ่ง
การซื้อสปอตทั่วไปทำให้บัญชีได้รับสินทรัพย์นั้น ส่วนสถานะ BTCUSDT Perpetual รับการขึ้นลงของราคา Bitcoin ตามเงื่อนไขสัญญา ไม่มีวันหมดอายุแน่นอนไม่ได้แปลว่าถือได้ตลอดไป ค่าฟันดิ้งยังอาจชำระต่อเนื่อง และมาร์จิ้นไม่ถึงเกณฑ์อาจถูกบังคับปิด เอกสารแนะนำ Perpetual ทางการของ Gate แยกประเภทผลิตภัณฑ์ การเทรดจริง และบัญชีจำลองไว้
สถานะ Long หรือฝั่งซื้อได้กำไรจากราคาเมื่อราคาขึ้น ส่วน Short หรือฝั่งขายได้ผลตรงข้าม กำไรขาดทุนจากราคาของชอร์ตเชิงเส้นคือปริมาณ × (ราคาเข้า − ราคาออก) แล้วตรวจต้นทุนเพิ่ม ส่วนเหตุผลที่เลือกราคาเข้าเป็นคำถามด้านกลยุทธ์ คุณเริ่มจาก ลำดับการวิเคราะห์ SMC ได้ SMC ย่อจาก Smart Money Concepts หรือแนวคิดวิเคราะห์พฤติกรรมเงินทุนรายใหญ่ ความเข้าใจกลไกสินค้าไม่ได้สร้างความได้เปรียบในการเทรดให้เอง
ปริมาณคงเดิม เลเวอเรจเปลี่ยนเงินที่ต้องใช้ก่อน
ปริมาณสถานะคือจำนวนสัญญาที่แสดงเป็น BTC ไม่ใช่ Bitcoin สปอตที่คุณเป็นเจ้าของ มูลค่าตามสัญญาคือปริมาณคูณราคาที่ใช้ประเมิน ส่วนมาร์จิ้นคือเงินที่รองรับสถานะ เลเวอเรจที่เลือกมีผลต่อมาร์จิ้นเริ่มต้น แต่ถ้าปริมาณและราคาเข้าออกเหมือนเดิม การเปลี่ยนจาก 5 เป็น 10 เท่าไม่ได้ทำให้กำไรขาดทุนจากราคาเพิ่มเท่าตัว หากนำเงินที่ใช้ลดลงไปเพิ่มปริมาณ ความเสี่ยงตลาดจึงเพิ่มตาม
เอกสาร 「P&L Calculations」 และ 「Initial Margin」 ของ Bybit อธิบายกำไรขาดทุนเชิงเส้นและมาร์จิ้น P&L คือ Profit and Loss หรือกำไรขาดทุน เบื้องต้นใช้มูลค่าตามสัญญาหารเลเวอเรจเปรียบเทียบเงินที่ต้องใช้ได้ แต่ระบบจริงอาจใช้ราคามาร์กและรวมค่าปิดโดยประมาณ สูตรย่อจึงไม่ใช่ยอดที่เปิดคำสั่งได้หรือสูตรราคาบังคับชำระ
Isolated, Cross และการบังคับชำระดูแลเรื่องใด
โหมดมาร์จิ้นกำหนดว่าเงินก้อนไหนรองรับสถานะ ส่วนกฎบังคับชำระกำหนดเมื่อใดแพลตฟอร์มจัดการความเสี่ยง ทั้งสองไม่ใช่จุดตัดขาดทุนที่ผู้เทรดตั้งเอง แม้เลือกโหมดแล้ว ยังต้องตรวจส่วนของทุน มาร์จิ้นรักษาสถานะ และคำสั่งออก ไม่ใช่ดูเพียงราคาบังคับชำระที่แสดง
โหมดมาร์จิ้นกำหนดขอบเขตเงินที่นำมาใช้
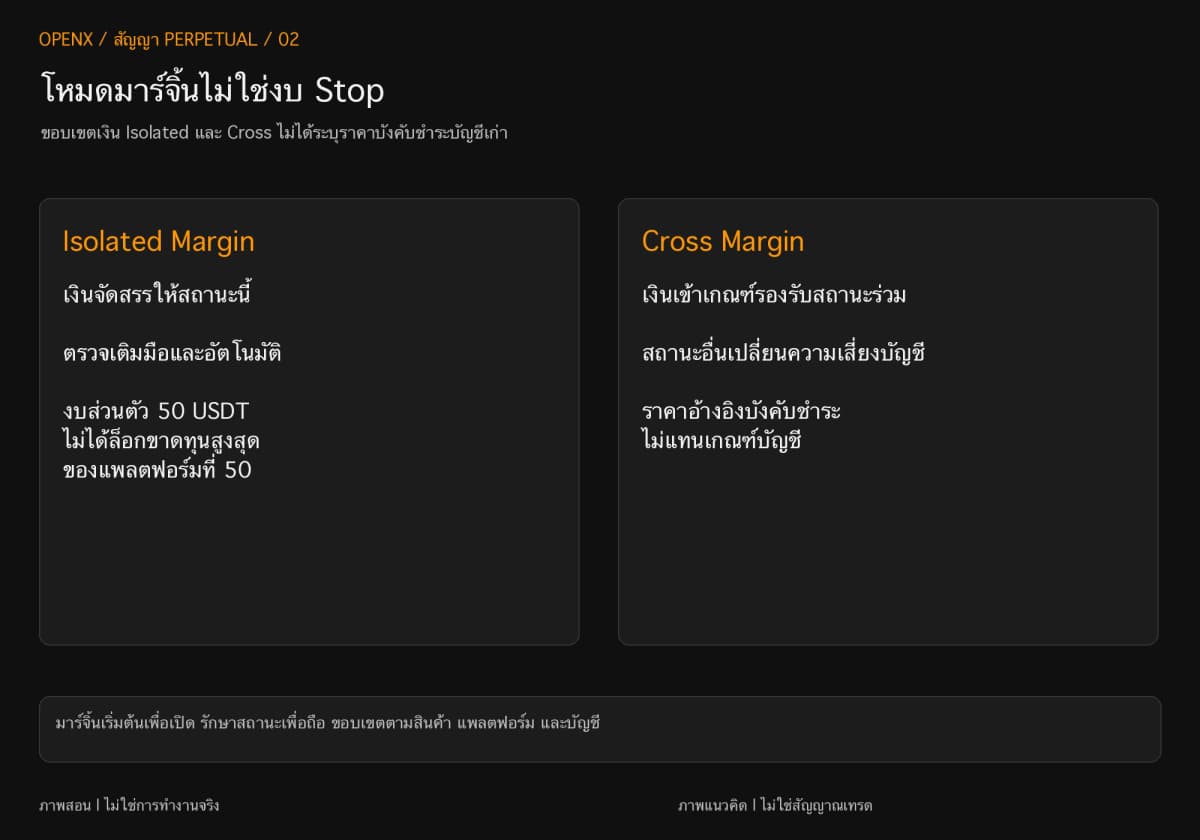
Isolated Margin แยกบริหารมาร์จิ้นที่จัดสรรให้สถานะ ส่วน Cross Margin อาจให้หลายสถานะในขอบเขตบัญชีใช้เงินที่มีสิทธิ์ร่วมกัน การเติมมาร์จิ้น เปิดเติมอัตโนมัติ หรือกำไรขาดทุนของสถานะอื่นเปลี่ยน ล้วนเปลี่ยนขอบเขตเงินรองรับได้ Isolated ไม่ได้ล็อกงบเสี่ยงส่วนตัว 50 USDT ให้เป็นเพดานขาดทุนของแพลตฟอร์ม เปรียบเทียบผ่านบัญชีเงินชุดเดียวได้ใน Isolated กับ Cross Margin
Initial Margin คือมาร์จิ้นเริ่มต้นที่ต้องใช้เปิดสถานะ ส่วน Maintenance Margin คือมาร์จิ้นขั้นต่ำที่ต้องรักษาเพื่อถือสถานะต่อ เอกสาร Gate เดียวกันอธิบายค่าปิดและวงเงินความเสี่ยงด้วย สูตรของกระดานเทรดหนึ่งไม่ใช่กฎของทุกผลิตภัณฑ์และบัญชี
กราฟแท่งเทียนอย่างเดียวเทียบราคามาร์กกับ Stop ไม่ได้
ราคาซื้อขายล่าสุดคือราคาที่เพิ่งจับคู่ ราคาดัชนีคือค่าฐานจากตลาดอ้างอิง ส่วน Mark Price หรือราคามาร์กใช้ประเมินมูลค่าและความเสี่ยง 「Order Execution and Liquidation」 ของ Bybit แยกเกณฑ์ Isolated กับ Cross ราคาบังคับชำระอ้างอิงที่แสดงใน Cross ไม่ได้แทนเงื่อนไขความเสี่ยงทั้งบัญชี
ถ้า Stop ใช้ราคาล่าสุด แต่การบังคับชำระอ้างราคามาร์ก สองราคาอาจถึงคนละเงื่อนไขต่างเวลากัน กราฟยังไม่แตะ Stop จึงไม่ยืนยันว่าบัญชีไม่เสี่ยงถูกบังคับปิด ตัวอย่างด้านล่างไม่มีราคามาร์กและข้อมูลบัญชีร่วมเวลา จึงไม่สร้างราคาบังคับชำระย้อนหลังขึ้นมาเอง
เขียนวิธีออกและต้นทุนก่อนส่งคำสั่ง
แผนที่ตรวจสอบได้ต้องระบุวิธีเข้า ปริมาณ แหล่งราคาทริกเกอร์ออก ประเภทคำสั่งหลังทริกเกอร์ และสมมติฐานต้นทุน รู้เพียงทิศทางกับราคา Stop ยังไม่บอกว่าคำสั่งจะทำงานอย่างไร กำหนดก่อนจึงค่อยเทียบงบกับผล
Limit, Market และคำสั่งมีเงื่อนไขจับคู่ต่างกัน
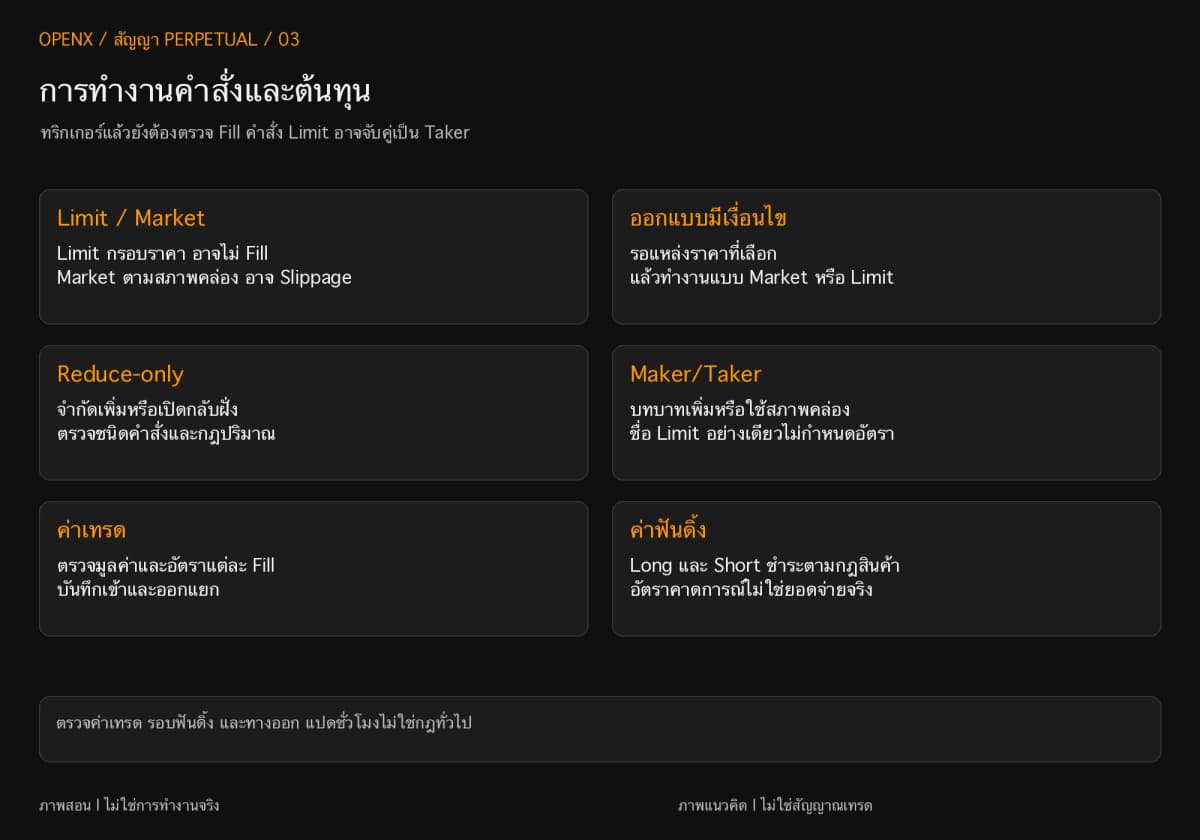
Limit หรือคำสั่งราคาจำกัดกำหนดราคาที่ยอมรับได้ แต่แตะราคาแล้วยังอาจรอคิว จับคู่บางส่วน หรือไม่จับคู่ Market หรือคำสั่งราคาตลาดหาคู่คำสั่งที่มีในขณะนั้น ราคาเฉลี่ยจึงอาจต่างจากหน้าจอซึ่งเป็น Slippage ส่วนคำสั่งมีเงื่อนไขรอแหล่งราคาที่กำหนดทริกเกอร์ก่อนส่ง Market หรือ Limit การทริกเกอร์ไม่เท่ากับออกจากสถานะแล้ว
ตรวจปริมาณและทิศทางปิดด้วย Reduce-only คือการตั้งให้ลดสถานะเท่านั้น จำกัดไม่ให้คำสั่งเพิ่มหรือเปิดสถานะกลับฝั่ง 「Reduce-Only Order」 ของ Bybit อธิบายผ่าน Limit ที่ใช้ปิด ประเภทคำสั่งและความเชื่อมโยงต่างกันตามแพลตฟอร์ม ต้องตรวจการตั้งค่าและคำสั่งค้าง ไม่ใช่เห็นคำอังกฤษนี้แล้วถือว่าจัดการความเสี่ยงออกทั้งหมดแล้ว
รู้ก่อนว่าค่าธรรมเนียมและฟันดิ้งคิดอย่างไร
ค่าธรรมเนียมเทรดคิดจากมูลค่าจับคู่และอัตราที่ใช้ Maker คือการจับคู่ที่เพิ่มสภาพคล่อง ส่วน Taker ใช้สภาพคล่องที่มี Limit ที่จับคู่กับฝั่งตรงข้ามทันทีอาจเป็น Taker ได้ การแยกนี้อิงเอกสาร Bybit ข้างต้น แต่อัตราต้องตรวจของผลิตภัณฑ์และบัญชีจริง
ค่าฟันดิ้งคือเงินที่ผู้ถือ Long และ Short รับจ่ายตามกฎ ส่วน Funding Rate คืออัตราที่ใช้คำนวณ โดยทั่วไปอัตราบวก Long จ่าย Short และอัตราลบกลับทิศ เอกสารกฎฟันดิ้ง Perpetual ของ OKX ระบุรอบชำระและเงื่อนไขปรับ ไม่ใช่ทุกสินค้าชำระทุกแปดชั่วโมง และอัตราคาดการณ์ปัจจุบันไม่ใช่ยอดที่เคยถูกหักจริง
ตัวอย่าง BTC ย้อนหลัง: คิดงบ 50 USDT ให้ครบ
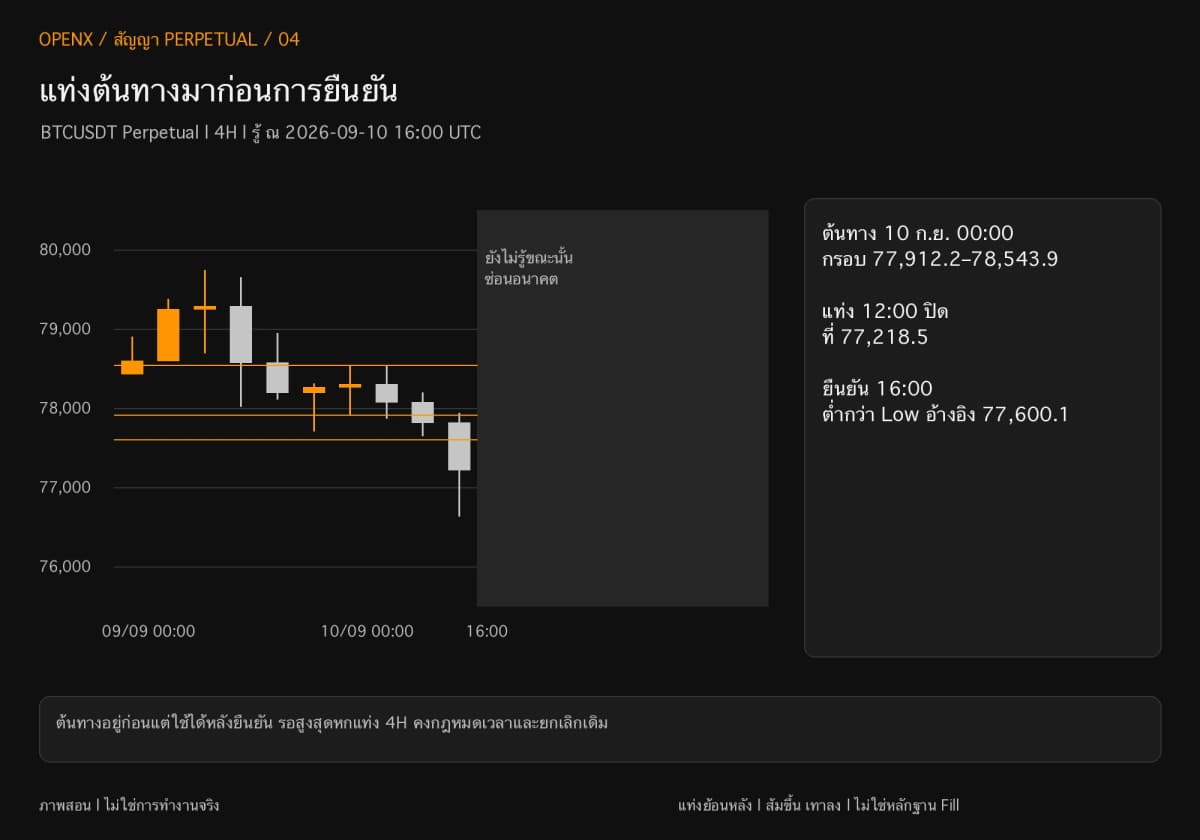
เราใช้ราคา Binance BTCUSDT Perpetual วันที่ 10–11 กันยายน ค.ศ. 2026 จาก 「USDⓈ-M Futures Kline/Candlestick Data」 เพื่อแบ่งงบ 50 USDT ระหว่างความเสี่ยงราคาและต้นทุน สร้างแผนบนกราฟสี่ชั่วโมง แล้วตรวจลำดับเข้าและ Stop ด้วยกราฟ 15 นาที เวลาเป็น UTC หรือ Coordinated Universal Time ซึ่งเป็นเวลาสากลเชิงพิกัด เวลาไต้หวัน UTC+8 บวกแปดชั่วโมง ชื่อแท่งคือเวลาเปิด ช่วงสูงต่ำครบรู้หลังปิด
นี่เป็นแบบฝึกหัดจากราคาย้อนหลังที่ทราบแล้ว ไม่ได้ส่งคำสั่งจริง บัญชี อัตรา การจับคู่ และ Slippage ล้วนเป็นตัวอย่าง ไม่ใช่ผลงานจริงหรือหลักฐานว่ากลยุทธ์ใช้ได้ งบ 50 USDT ก็ไม่ใช่สัดส่วนความเสี่ยงที่แนะนำให้ทุกคนใช้
ขั้นที่ 1: ใช้ระดับราคาที่รู้แล้วและคงเงื่อนไขยกเลิก
เลือกช่วงแท่งแหล่งกำเนิดทั้งสูงสุดถึงต่ำสุดรวมไส้ หากหกแท่งก่อนหน้าไม่มีแท่งขาขึ้น หรือก่อนยืนยันราคาทะลุขอบบนแล้ว ก็ไม่ใช้ รอแท่งสี่ชั่วโมงปิดต่ำกว่า Low (ราคาต่ำสุด) วันที่ 8 กันยายนที่รู้ครบแล้ว 77,600.1 จากหกแท่งก่อนแท่งทะลุ เลือกแท่งขาขึ้นล่าสุด แท่ง 12:00 วันที่ 10 กันยายนปิด 77,218.5 แต่ยืนยันได้ 16:00 แท่งต้นทางคือ 00:00 ช่วง 77,912.2–78,543.9 ระหว่างต้นทางถึงยืนยันยังไม่ทะลุบน หลังจากนั้นจึงเริ่มรอรีเทสต์
แผนสมมติ Short Limit เมื่อรีเทสต์ขอบล่าง 77,912.2 ครั้งแรก Stop ราคา 78,600.0 และเป้าหมายคงที่ 76,536.6 รอตั้งแต่ 16:00 วันที่ 10 ถึงก่อน 16:00 วันที่ 11 รวมอีกหกแท่งสี่ชั่วโมง หมดเวลาไม่แตะให้ยกเลิก ก่อนเข้าหากสี่ชั่วโมงปิดเหนือบน หรือแท่ง 15 นาทีถัดไปเปิดเหนือบนทันที ก็ยกเลิก ไม่สมมติว่าได้จับคู่ขอบล่างทั้งที่ราคาข้ามไปแล้ว
ใช้แท่งราคาซื้อขายล่าสุดตรวจการแตะ และสมมติแยกว่าจับคู่เข้าครบ Stop คือเมื่อราคาล่าสุดถึงหรือสูงกว่า 78,600.0 จึงซื้อ Market ปิด Short เป้าหมายใช้ซื้อ Limit เมื่อถึงหรือต่ำกว่า 76,536.6 นี่คือกฎฝึก ไม่ใช่ประวัติคำสั่งที่ค้นพบ หากไม่มีรายงาน ช่องจับคู่จริงยังว่าง
ขั้นที่ 2: รวมต้นทุนแล้วลดปริมาณเป็น 0.062 BTC
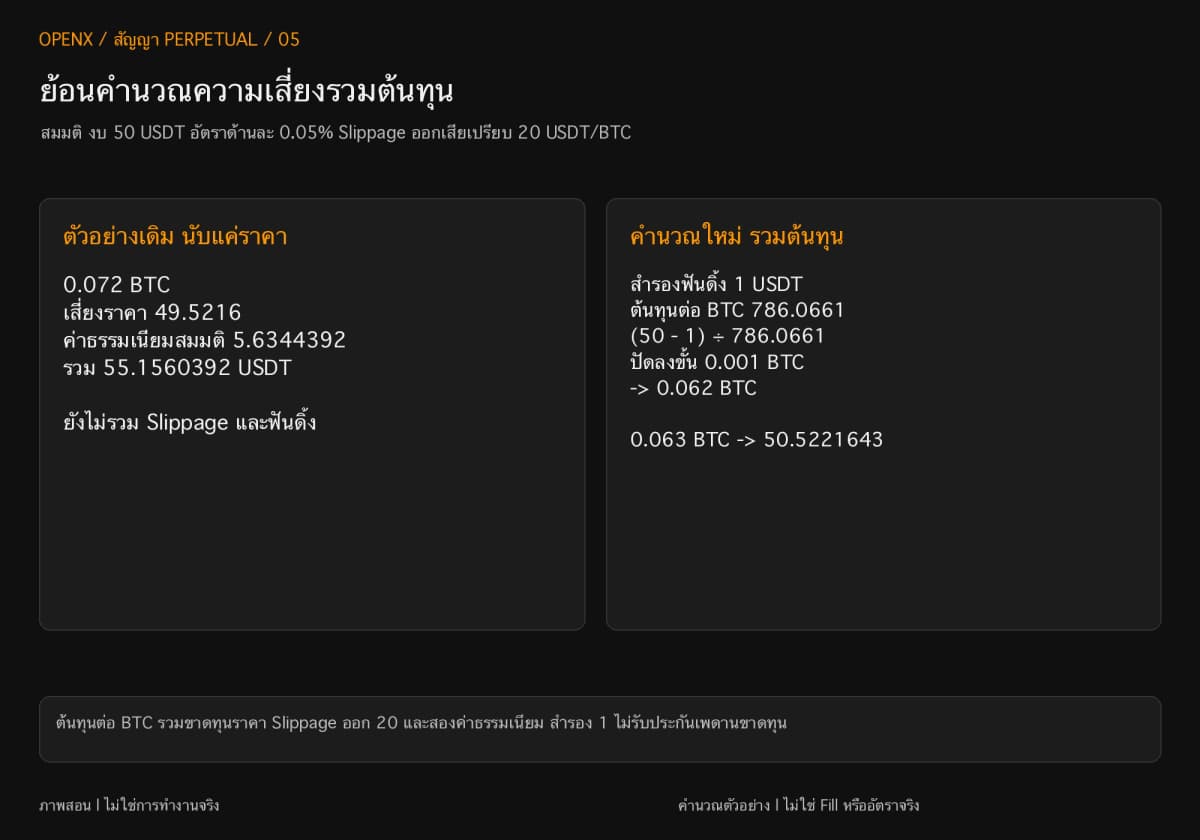
ดูสูตรเดิมก่อน สมมติบัญชี 10,000 USDT งบ 50 USDT ระยะ Stop ต่อ BTC คือ 687.8 USDT ปริมาณเดิม 0.072 BTC มีความเสี่ยงราคา 49.5216 หากสมมติค่าธรรมเนียม 0.05% ต่อด้าน ค่าทั้งสองด้านเป็น 5.6344392 รวมแล้ว 55.1560392 USDT ยังไม่รวม Slippage และฟันดิ้ง
แบบใหม่ใช้อัตราค่าธรรมเนียมสมมติเดิม 0.05% สมมติราคาเข้าเป็นราคาที่ตั้ง ส่วนออกเผื่อ Slippage เสียเปรียบ 20 USDT/BTC จึงใช้ราคาออกในสถานการณ์ 78,620.0 และสำรองฟันดิ้งอีก 1 USDT ไม่ใช่อัตราหรือการหักเงินจริงวันนั้น และไม่ได้รับประกัน Slippage ไม่เกิน 20
เมื่อปริมาณยังไม่แน่นอน ค่าธรรมเนียมก็เปลี่ยนตามปริมาณ ไม่ควรหักจำนวนคงที่คร่าว ๆ ตอนจบ ต้นทุนสถานการณ์ต่อ BTC คือ
(78,620.0 − 77,912.2) + (77,912.2 + 78,620.0) × 0.0005 = 786.0661 USDT
ปริมาณสูงสุดจึงเป็น (50 − 1) ÷ 786.0661 แล้วปัดลงด้วยขั้น 0.001 BTC ที่ตั้งเองในแบบฝึก ได้ 0.062 BTC ขั้นนี้ไม่ใช่สเปกสัญญาจริงที่ยืนยันแล้ว หากเพิ่มเป็น 0.063 BTC ต้นทุนสถานการณ์บวกสำรองจะเป็น 50.5221643 USDT เกินงบ
ตารางนี้ทำให้ค่าใช้จ่ายคำนวณใหม่ตามปริมาณ เปิดให้เห็นต้นทุนที่สูตรเดิมขาด ไม่ได้ยืนยันว่าปริมาณใหม่เหมาะทุกตลาด ราคามาจากข้อมูลสาธารณะข้างต้น ส่วนค่าใช้จ่ายเป็นสมมติฐานที่ทำซ้ำได้ หากต้องเพิ่มเพดานเงินที่จัดสรร อ่าน คำนวณขนาดสถานะ เพื่อแยกตรวจทั้งสองข้อจำกัด
ขั้นที่ 3: ตรวจมาร์จิ้นและคำสั่งออก
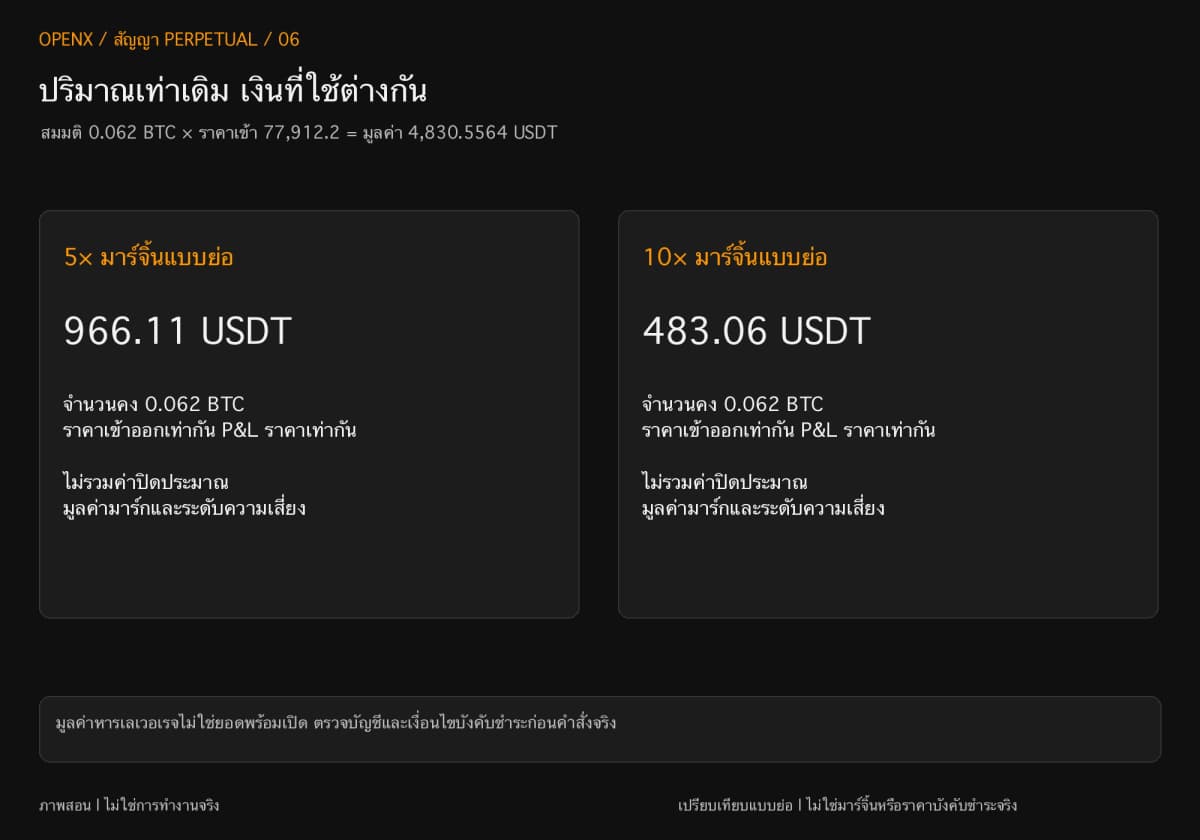
ใช้ราคาเข้าเป็นฐาน 0.062 BTC มีมูลค่าตามสัญญา 4,830.5564 USDT หากเปรียบเทียบแค่มูลค่าหารเลเวอเรจ 5 เท่าใช้ประมาณ 966.11 และ 10 เท่าประมาณ 483.06 USDT ปริมาณและราคาเข้าออกเดิมทำให้ P&L ราคาเท่าเดิม สองจำนวนยังไม่รวมมูลค่าที่ระบบใช้จริง ค่าปิดโดยประมาณ และระดับความเสี่ยง จึงไม่พิสูจน์ว่าเปิดได้หรือมีระยะเผื่อบังคับชำระพอ
ในบัญชีจำลอง ตรวจสินค้า Isolated หรือ Cross ทิศทางและปริมาณ แล้วตรวจ Stop ซื้อปิด Short ถ้าจับคู่เพียง 0.03 BTC ให้ปรับออกตามปริมาณที่มี ไม่ถือว่าได้ทั้ง 0.062 การผูกทั้งสถานะหรือใช้ Reduce-only ต้องเทียบกฎแพลตฟอร์มด้วย ยังไม่ตรวจมาร์จิ้นและระยะเผื่อก็ไม่ส่งจริง ตัวอย่างขาดหลักฐานบัญชี จึงทำได้แค่งบและลำดับแตะราคา
ขั้นที่ 4: ตรวจการแตะราคาตามลำดับ 15 นาที
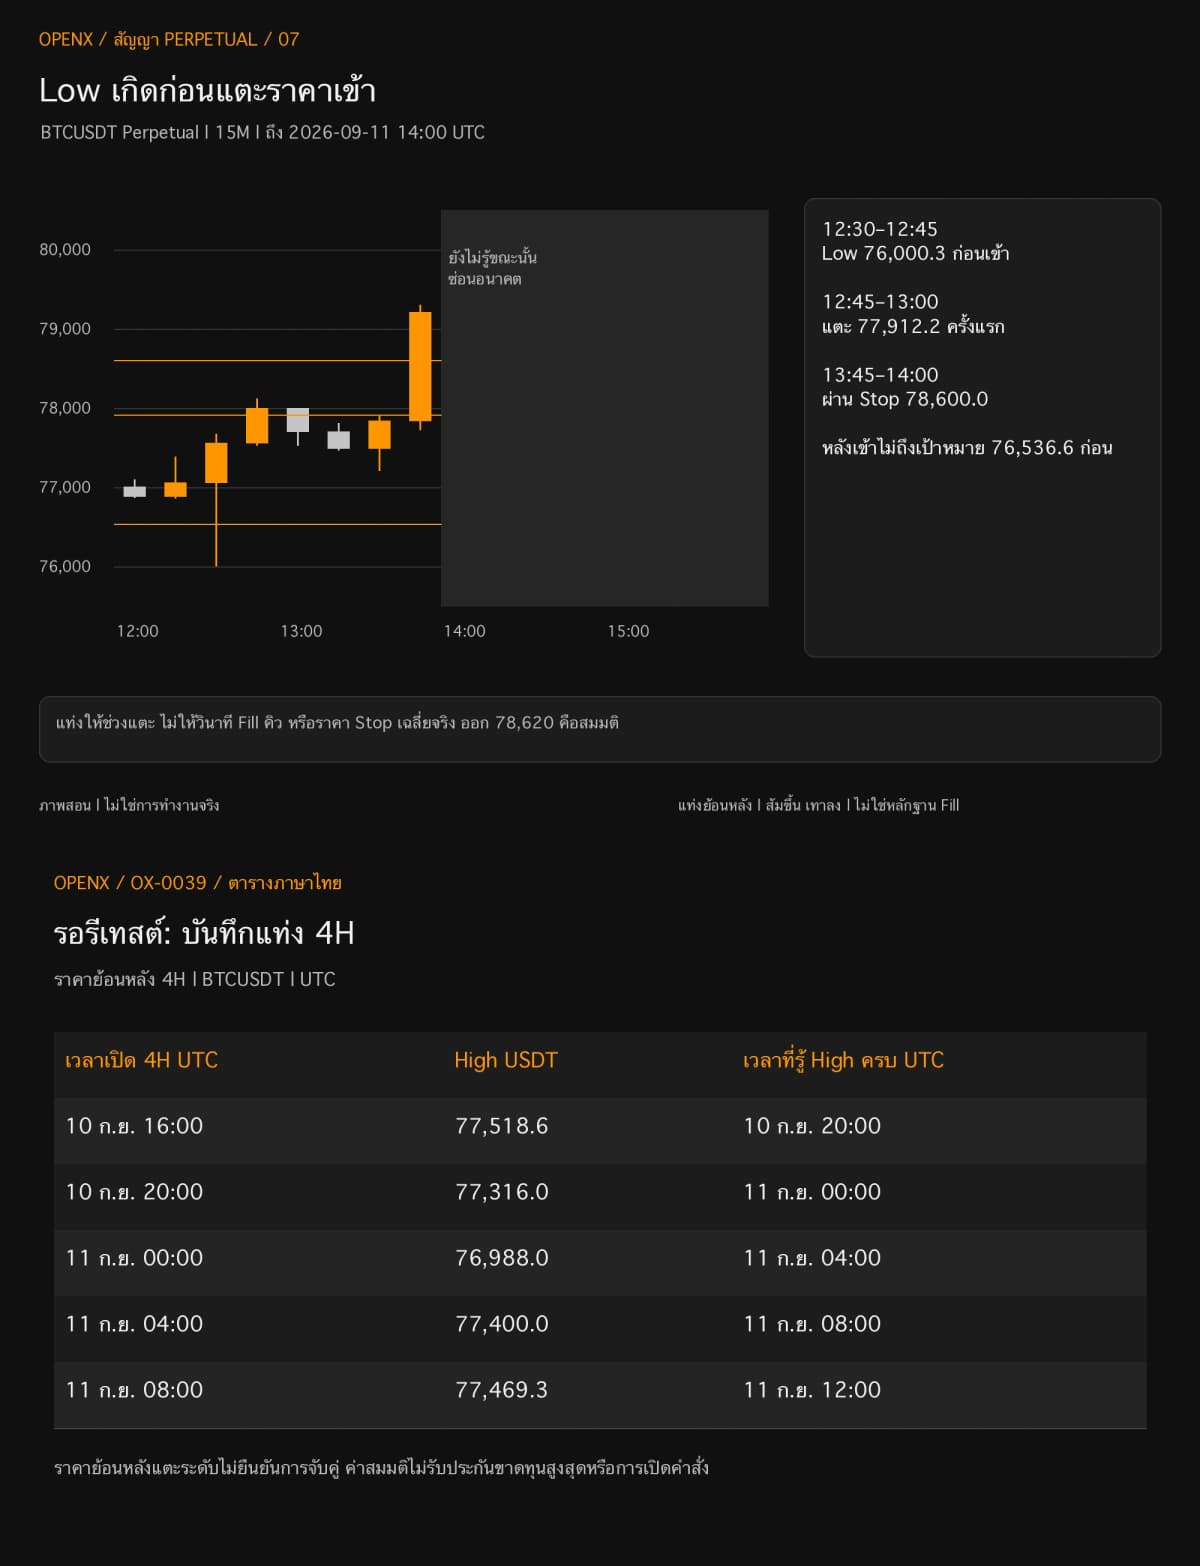
ห้าแท่งสี่ชั่วโมงแรกหลังยืนยันมี High (ราคาสูงสุด) ต่ำกว่า 77,912.2 ตารางนี้ใช้ตรวจย้อนหลัง High แต่ละแถวรู้ครบหลังแท่งปิดเท่านั้น
| เวลาเปิด 4H UTC | High USDT | เวลาที่รู้ High ครบ UTC |
|---|---|---|
| 10 ก.ย. 16:00 | 77,518.6 | 10 ก.ย. 20:00 |
| 10 ก.ย. 20:00 | 77,316.0 | 11 ก.ย. 00:00 |
| 11 ก.ย. 00:00 | 76,988.0 | 11 ก.ย. 04:00 |
| 11 ก.ย. 04:00 | 77,400.0 | 11 ก.ย. 08:00 |
| 11 ก.ย. 08:00 | 77,469.3 | 11 ก.ย. 12:00 |
แท่ง 12:00 วันที่ 11 ครอบคลุมทั้งเข้า Stop และเป้าหมาย ดูเพียงแท่งเดียวไม่ทราบลำดับ แยกเป็น 15 นาทีพบแท่ง 12:30 ลงถึง 76,000.3 แต่ High เพียง 77,671.4 ยังไม่แตะเข้า ขาลงนั้นไม่ใช่กำไร Short นี้
ช่วงแรกที่แตะเข้าคือ 12:45–13:00 มี High 78,115.4 และ Low 77,527.8 ไม่ใช่หลักฐานว่าจับคู่ตรง 12:45 จากนั้นแท่ง 13:00, 13:15, 13:30 มี Low 77,526.4, 77,464.6, 77,211.4 รวมแท่งเข้าก็ยังไม่ถึง 76,536.6 ช่วง 13:45–14:00 High 79,300.7 ข้าม Stop 78,600.0 ส่วน Low 77,720.0 ยังสูงกว่าเป้าหมาย โมเดลจับคู่ตามราคาที่กำหนดจึงแตะ Stop ก่อน
สิ่งที่ตรวจได้คือลำดับ ไม่ใช่คิวคำสั่ง แหล่งทริกเกอร์จริง หรือราคาเฉลี่ยปิด 78,620.0 เป็นสมมติฐานต้นทุนที่กำหนดก่อน ไม่ใช่ราคา Fill ที่อ่านได้จากแท่งนี้
ขั้นที่ 5: แยกกำไรขาดทุนสมมติจากต้นทุนที่ยังไม่รู้
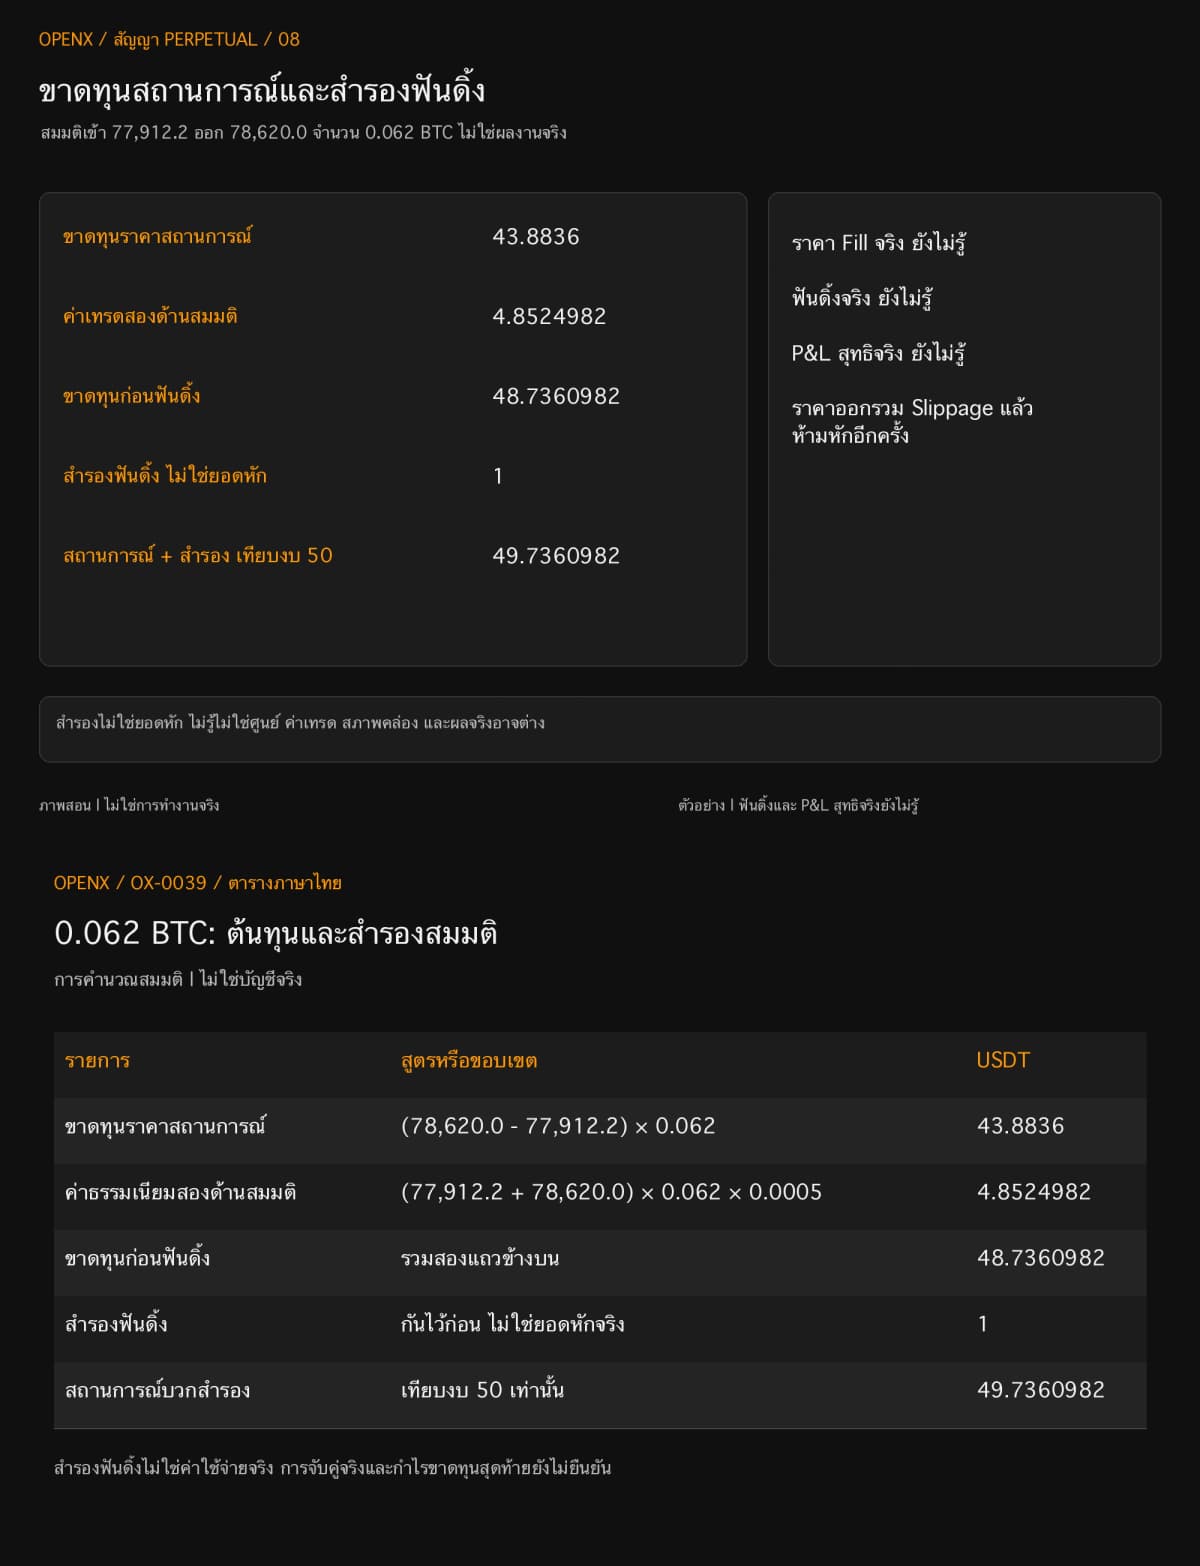
ใส่ราคาเข้า 77,912.2 ออก 78,620.0 และปริมาณ 0.062 ลงโมเดลใหม่ คิดขาดทุนราคาแล้วค่าธรรมเนียมสองด้าน ทุกแถวเป็นสมมติฐานหรืองบ ไม่ใช่ผลเงินจริงที่ยืนยันแล้ว
| รายการ | สูตรหรือขอบเขต | USDT |
|---|---|---|
| ขาดทุนราคาสถานการณ์ | (78,620.0 − 77,912.2) × 0.062 | 43.8836 |
| ค่าธรรมเนียมสองด้านสมมติ | (77,912.2 + 78,620.0) × 0.062 × 0.0005 | 4.8524982 |
| ขาดทุนก่อนฟันดิ้ง | รวมสองแถวข้างบน | 48.7360982 |
| สำรองฟันดิ้ง | กันไว้ก่อน ไม่ใช่ยอดหักจริง | 1 |
| สถานการณ์บวกสำรอง | เทียบงบ 50 เท่านั้น | 49.7360982 |
Slippage อยู่ในราคาออก 78,620.0 แล้ว ห้ามหัก 20 USDT/BTC เดิมอีกครั้ง สำรองฟันดิ้งก็ไม่ใช่ค่าใช้จ่ายจริง หากไม่มีรายการบัญชี ให้ราคา Fill จริง ฟันดิ้งจริง และ P&L สุทธิจริงยังว่าง แยกแผนจากการจับคู่คำสั่ง ช่วยเชื่อมช่องเหล่านี้เป็นหลักฐานที่ย้อนดูได้
บันทึกผลใหม่นี้แยกเวอร์ชันและเก็บบันทึก 0.072 BTC เดิม ปริมาณเปลี่ยนไม่ควรเขียนทับตารางเก่า จึงย้อนหาสาเหตุที่ราคาเดียวกันมีสองผลคำนวณได้
แบบฝึกทำให้แผนใช้ฐานต้นทุนเดียวกัน หาก Slippage จริงมากกว่า อัตราต่าง หรือฟันดิ้งเกินสำรอง ผลยังเกิน 50 ได้ งบช่วยให้ตัดสินใจปรับหรือยกเลิก ไม่ได้บังคับตลาดจับคู่ตามตาราง
ต้องตรวจอะไรเพิ่มก่อนและหลังคำนวณ
หลังได้ปริมาณ ยังต้องตรวจสเปกสินค้า บัญชี และทางออกก่อนทำจริง กำหนดอัตราและสถานการณ์ต้นทุนที่ยอมรับก่อนฝึก ระหว่างรอหากค่าธรรมเนียม ฟันดิ้งคาดการณ์ หรือเงินใช้ได้เปลี่ยน ให้คำนวณใหม่ ไม่ถึงเงื่อนไขให้ยกเลิก ไม่เพิ่มเลเวอเรจเพื่อยื้อปริมาณเดิม
หลังเข้าตรวจปริมาณจริง คำสั่งออกที่มีผล และตัวชี้วัดความเสี่ยง Market อาจ Slippage ส่วน Limit อาจรอไม่จับคู่ จับคู่บางส่วนยังเหลือความเสี่ยง หลังออกครบยืนยันว่าสถานะเป็นศูนย์ แล้วตรวจคำสั่งเข้าและออกที่ยังไม่ได้ยกเลิก ใช้บันทึกบัญชี ไม่ใช่ข้อความส่งสำเร็จ
บทนี้ไม่ได้เทียบผลงานกลยุทธ์หรือพิสูจน์เลเวอเรจและโหมดที่เหมาะกับคุณ ราคา มาร์จิ้น กฎกระดานเทรด และ Stablecoin มีความเสี่ยง ตัวอย่างเดียวใช้อธิบายขั้นตอน ไม่ใช้คาดอัตราชนะหรือรับประกันช่วงขาดทุน
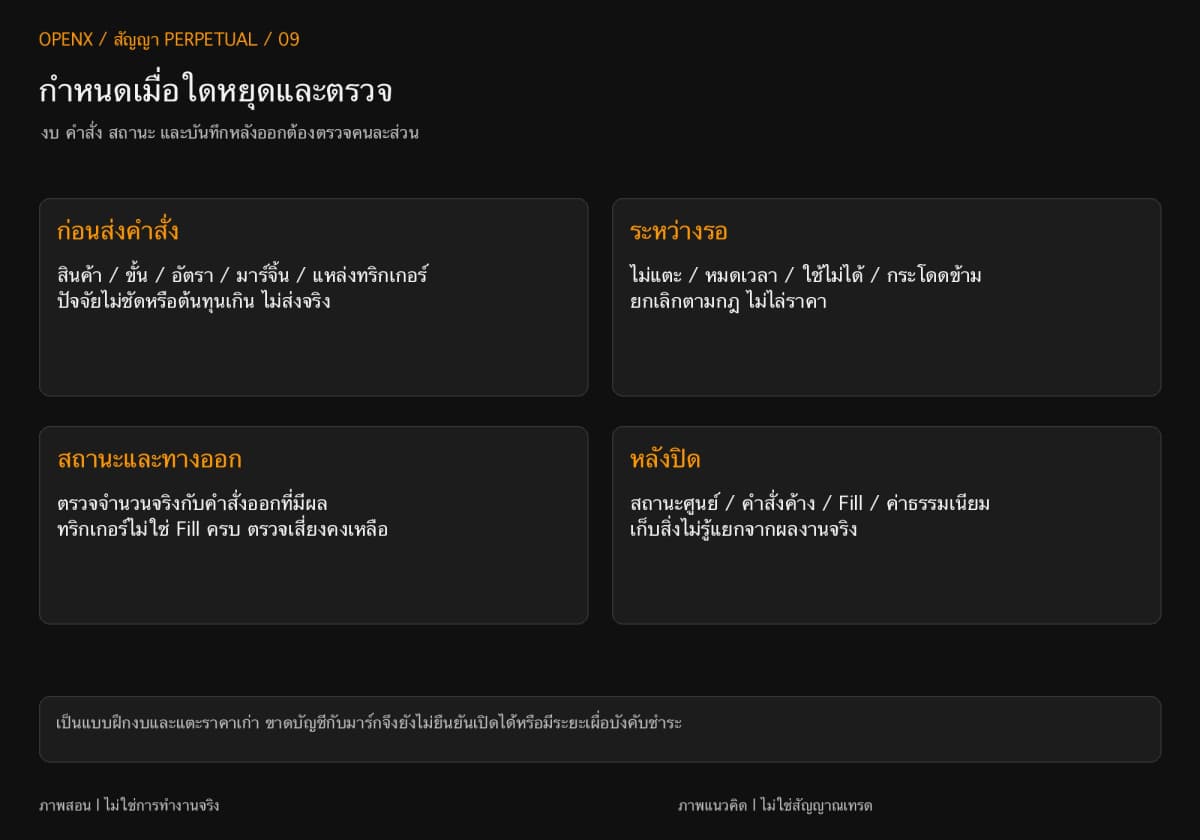
เลือกเรียนต่อเรื่องใด
ลองคำนวณใหม่ให้แยกปริมาณ มูลค่าตามสัญญา มาร์จิ้น และงบรวมต้นทุนได้ แล้วเลือกหกบทตามคำถามที่ต้องการลงรายละเอียด
- คำนวณขนาดสถานะ: ระยะตัดขาดทุน เลเวอเรจ และมาร์จิ้น
- Isolated กับ Cross Margin: เติมมาร์จิ้นและความเสี่ยงหลายสถานะ
- การบังคับชำระบัญชี: ราคามาร์ก มาร์จิ้นรักษาสถานะ และจุดตัดขาดทุน
- Funding Rate คืออะไร? เวลาชำระ ทิศทางจ่าย และต้นทุนถือสถานะ
- Take Profit และ Stop Loss: ทริกเกอร์ จับคู่ และ Reduce-only
- ต้นทุนเทรดสัญญา: ค่าธรรมเนียม Slippage และกำไรขาดทุนสุทธิ
บทความใช้เรียนกลไกและฝึกกับข้อมูลย้อนหลัง ไม่ใช่คำแนะนำลงทุน ไม่ได้ยืนยันคำสั่ง การจับคู่ หรือความเสี่ยงบัญชีจริง การเทรดจริงอาจสูญเสียเงินต้น ค่าธรรมเนียม Slippage และการบังคับชำระอาจทำให้ผลต่างจากแผน