การบังคับชำระบัญชีคือกระบวนการที่แพลตฟอร์มรับจัดการความเสี่ยงเมื่อสถานะหรือบัญชีไม่ผ่านข้อกำหนดรักษาสถานะ ไม่จำเป็นต้องรอมาร์จิ้นหมด Stop เป็นอีกกระบวนการคำสั่ง เลือกแหล่งทริกเกอร์ไม่ตรงหรือทริกเกอร์แล้วไม่จับคู่อาจทำให้ออกไม่ทัน ตรวจสินค้า โหมด ราคามาร์ก และคำสั่งออกที่มีผลก่อน แล้วใช้บันทึกบัญชีเรียงเหตุการณ์ หากขาดภาพความเสี่ยงหรือรายงานจับคู่ อย่าตัดสินเหตุจากแท่งเดียว เก็บหลักฐานให้ฝ่ายสนับสนุนแพลตฟอร์มตรวจเมื่อมีข้อโต้แย้ง
“กราฟยังไม่แตะ Stop เหตุใดสถานะหาย?” คำถามนี้ชวนให้เทียบสองเส้นทันที แต่ขาดเงื่อนไขก่อนหน้า กราฟใช้ราคาใด Stop ทริกเกอร์ด้วยราคาใด และแพลตฟอร์มวัดความเสี่ยงบัญชีอย่างไร
เราจะแยกสามเรื่องก่อน แล้วตามบัญชีสองราคาสมมติ เพื่อรู้ว่าแต่ละขณะสรุปอะไรได้และยังขาดอะไร ไม่เดาราคาบังคับชำระจริงจากไม่กี่แท่ง เป้าหมายคือวิธีตรวจที่ทำซ้ำได้ แยกยังไม่ทริกเกอร์ ทริกเกอร์แต่ไม่จับคู่ และถูกบังคับปิด
ประเด็นสำคัญ
- บังคับชำระ Stop ตามราคา และมาร์จิ้นเป็นศูนย์เป็นคนละเหตุการณ์
- อัตราความเสี่ยงต้องอ่านตัวตั้งและตัวหาร แม้ต่างเขียน 100% ทิศเสี่ยงอาจตรงข้าม
- ราคาตรวจได้เฉพาะเงื่อนไขราคา บังคับชำระและความเสียหายจริงต้องมีบัญชีและการจับคู่
การบังคับชำระดูความเสี่ยง ส่วน Stop เป็นกระบวนการคำสั่ง
การบังคับชำระคือการจัดการความเสี่ยงของแพลตฟอร์ม ส่วน Stop เป็นเงื่อนไขออกที่ผู้เทรดวางไว้ แพลตฟอร์มไม่ได้หยุดเพราะคุณตั้ง Stop และตัวเลขบนหน้าจอไม่ได้ทำให้สถานะลดทันที คู่มือสัญญา Perpetual เชื่อมปริมาณ มาร์จิ้น และการออก แนวคิดที่จำเป็นสำหรับบทนี้ยังอธิบายไว้ครบ
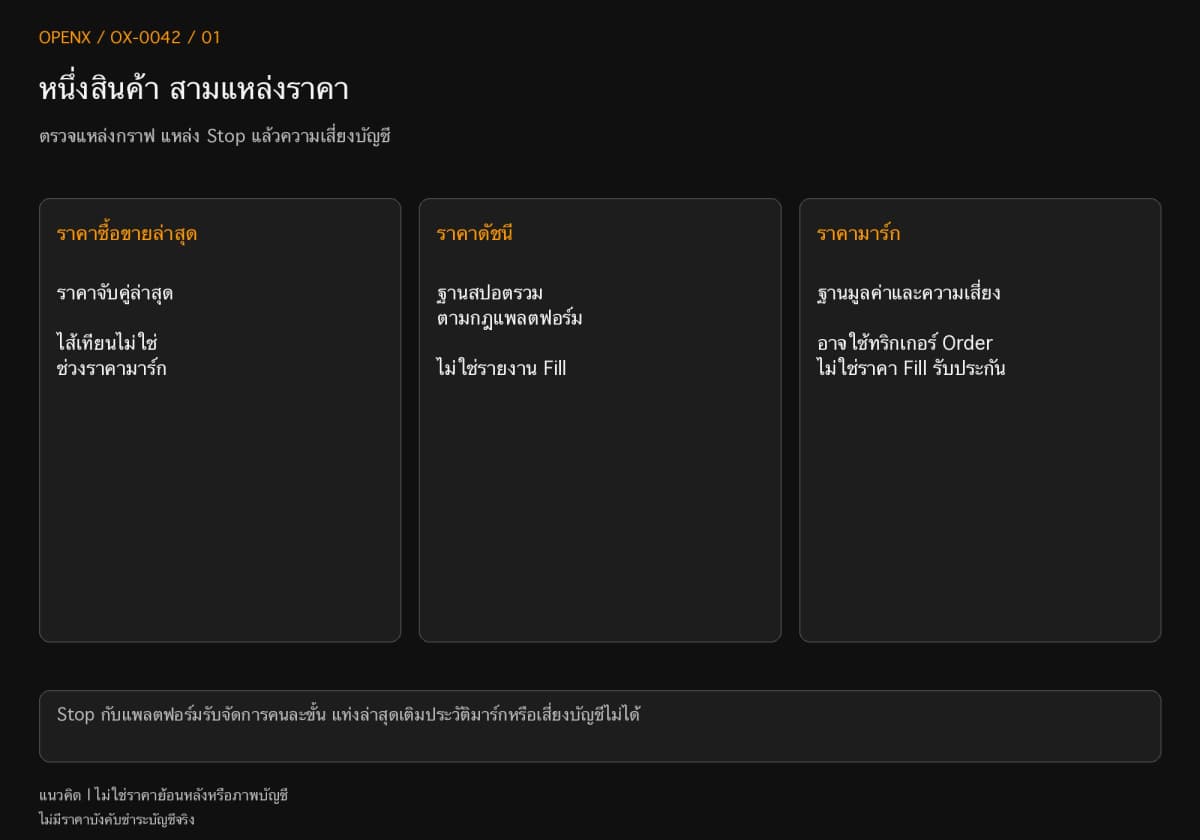
แยกราคาล่าสุด ราคาดัชนี และราคามาร์ก
ราคาซื้อขายล่าสุดคือราคาจับคู่ใหม่สุดของสัญญา ราคาดัชนีคือฐานสปอตที่แพลตฟอร์มรวมตามกฎ Mark Price หรือราคามาร์กใช้ประเมินมูลค่าและความเสี่ยง อาจใกล้กันแต่ไม่ใช่ข้อมูลเส้นเดียว ไส้เทียนราคาล่าสุดไม่ใช่ High/Low (ราคาสูงสุด/ต่ำสุด) ราคามาร์กโดยอัตโนมัติ
「Futures Liquidation Protocol」 ทางการของ Binance ใช้ราคามาร์กเป็นอ้างอิงบังคับชำระและแยกจากราคาล่าสุด หาก Stop ใช้ราคาล่าสุดแต่ราคามาร์กถึงเงื่อนไขเสี่ยงก่อน สองกระบวนการอาจต่างเวลากัน เปลี่ยนทริกเกอร์เป็นมาร์กก็ไม่รับประกันจับคู่ตรงมาร์ก การทำงานยังขึ้นกับคู่คำสั่งที่มี
มาร์จิ้นเริ่มต้นไม่ใช่วงเงินที่เสียได้หมด
เอกสาร Binance ข้างต้นอธิบายเงินรองรับและมาร์จิ้นรักษาสถานะ Initial Margin เป็นส่วนหนึ่งของเงินเปิด ส่วน Maintenance Margin เป็นขั้นต่ำที่ต้องรักษาระหว่างถือ ทุนรองรับไม่พออาจเริ่มจัดการก่อนเงินหมด คิดว่าราคาย้อนทางได้เท่ากับส่วนกลับเลเวอเรจเป็นเพียงภาพคร่าว ๆ ไม่ใช่สูตรราคาบังคับชำระจริง
การคำนวณย้อนต้องมีสูตรผลิตภัณฑ์ จำนวน โหมด ระดับความเสี่ยง ค่าธรรมเนียม และเงินเปลี่ยนขณะนั้น ทศนิยมเพิ่มไม่ทำให้ข้อมูลที่ขาดครบ แยกราคาอ้างอิงทริกเกอร์ ราคาขณะจัดการ และใบรายการสุดท้าย ไม่เรียกทั้งหมดว่าราคาจับคู่เดียวกัน
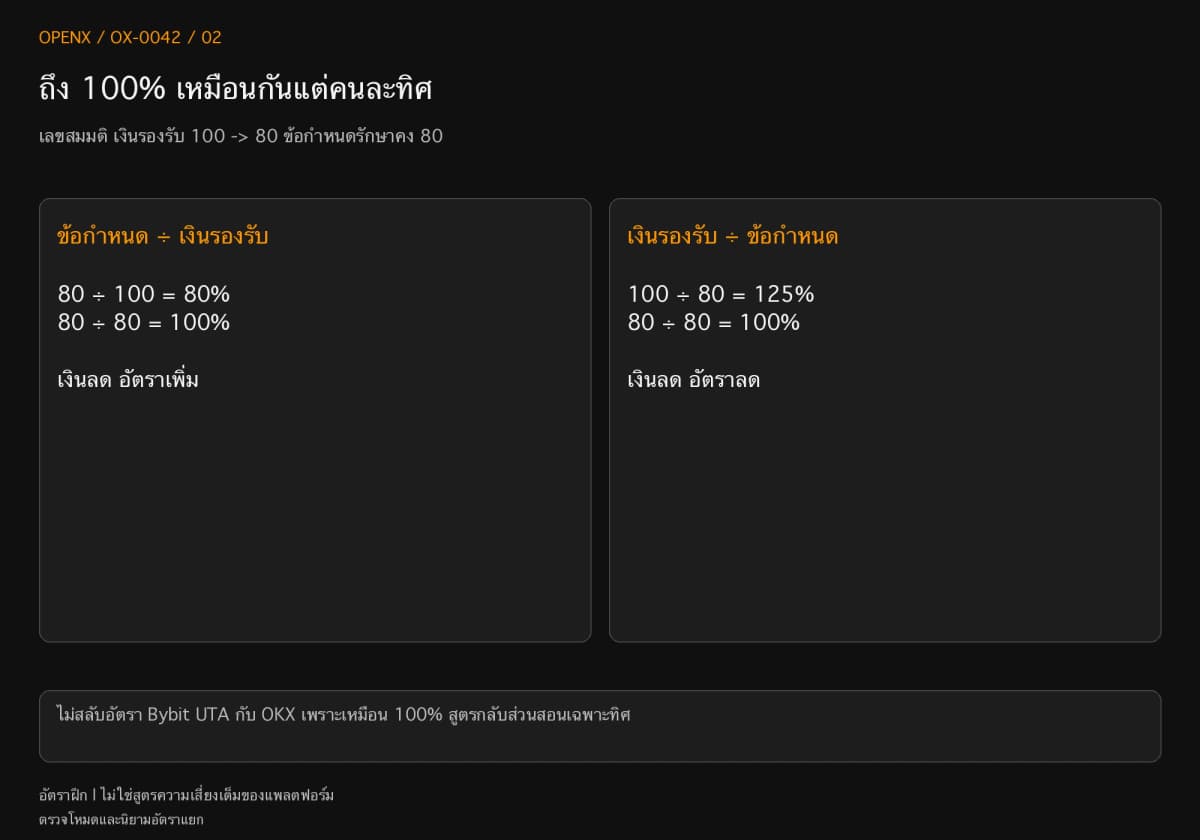
อัตรา 100% เท่ากันแต่ทิศทางอาจตรงข้าม
เปอร์เซ็นต์ที่ไม่รู้ตัวตั้งตัวหารยังเทียบข้ามแพลตฟอร์มไม่ได้ ชื่อคล้ายกันอาจหมายถึงอัตราที่สูงขึ้นเสี่ยงกว่า หรืออัตราที่ต่ำลงเสี่ยงกว่า อ่านสูตรที่ใช้กับบัญชีก่อนวัดว่าห่างเกณฑ์เท่าไร
อ่านตัวตั้งและตัวหารก่อนอ่านทิศเสี่ยง
「FAQ — Order Execution and Liquidation」 ของ Bybit ฉบับ 25 กันยายน ค.ศ. 2026 ระบุเกณฑ์ Cross ของ Unified Trading Account (UTA) หรือบัญชีเทรดรวมด้วย Maintenance Margin Rate (MMR) อัตรามาร์จิ้นรักษาสถานะบัญชีที่ 100% ส่วน Isolated อ้างราคามาร์กถึงราคาบังคับชำระของสถานะ 「How Is the Futures Liquidation Price Calculated?」 ของ OKX ฉบับ 11 สิงหาคม 2026 ใช้อัตรารักษาสถานะน้อยกว่าหรือเท่ากับ 100% พร้อมเงื่อนไขบัญชีที่ใช้ได้ จึงไม่คัดเฉพาะ 100% แล้วละโหมดและนิยาม
ตัวอย่างเลขล้วน สมมติเงินรองรับ 100 และข้อกำหนด 80 ข้อกำหนดหารเงินคือ 80% เงินหารข้อกำหนดคือ 125% ถ้าเงินลดเหลือ 80 ทั้งคู่เป็น 100% แต่หนึ่งเพิ่ม อีกหนึ่งลด สูตรกลับส่วนนี้สอนแค่ทิศ ไม่ใช่เครื่องยนต์ความเสี่ยงเต็มของแพลตฟอร์มและไม่คำนวณอัตราบัญชีจริง
ราคาอ้างอิง Cross ไม่ใช่เส้นป้องกันคงที่
สถานะอื่น เงิน และหลักประกันอาจร่วมเปลี่ยนความเสี่ยง Cross FAQ Bybit เรียกราคาบังคับชำระบนหน้าจอ Cross ว่าค่าอ้างอิง การจัดการจริงดู MMR บัญชี อย่าเก็บภาพตอนเข้าแล้วใช้ตลอดเหมือนไม่มีอะไรเปลี่ยน ขอบเขตเงินตามโหมดมาร์จิ้น อธิบายเงินรองรับแต่ละสถานะ
มีภาพแค่คู่หนึ่งแต่ไม่มีบัญชีร่วมเวลาย้อนสภาพได้เพียงบางส่วน ไม่ใช่ว่าตรวจ Cross ไม่ได้ แต่ต้องยอมรับข้อมูลที่หาย ไม่ใช้ไส้เทียนล่าสุดเติมสถานะความเสี่ยงที่ไม่ได้เก็บ
ตัวอย่างสองราคา: ผ่านเสี่ยงก่อนถึงเงื่อนไข Stop
เปรียบเทียบราคาล่าสุดและมาร์กในเวลาเดียวกันเพื่อเห็นว่าเงื่อนไข Stop อาจมาทีหลัง ราคา เวลา สถานะ และเส้นเสี่ยงทั้งหมดเป็นสมมติ ไม่ใช่ตลาดย้อนหลังหรือบัญชีจริง กำหนดกฎก่อนอ่านเหตุการณ์ ตัวอย่างไม่พิสูจน์ว่ามีการบังคับชำระจริง
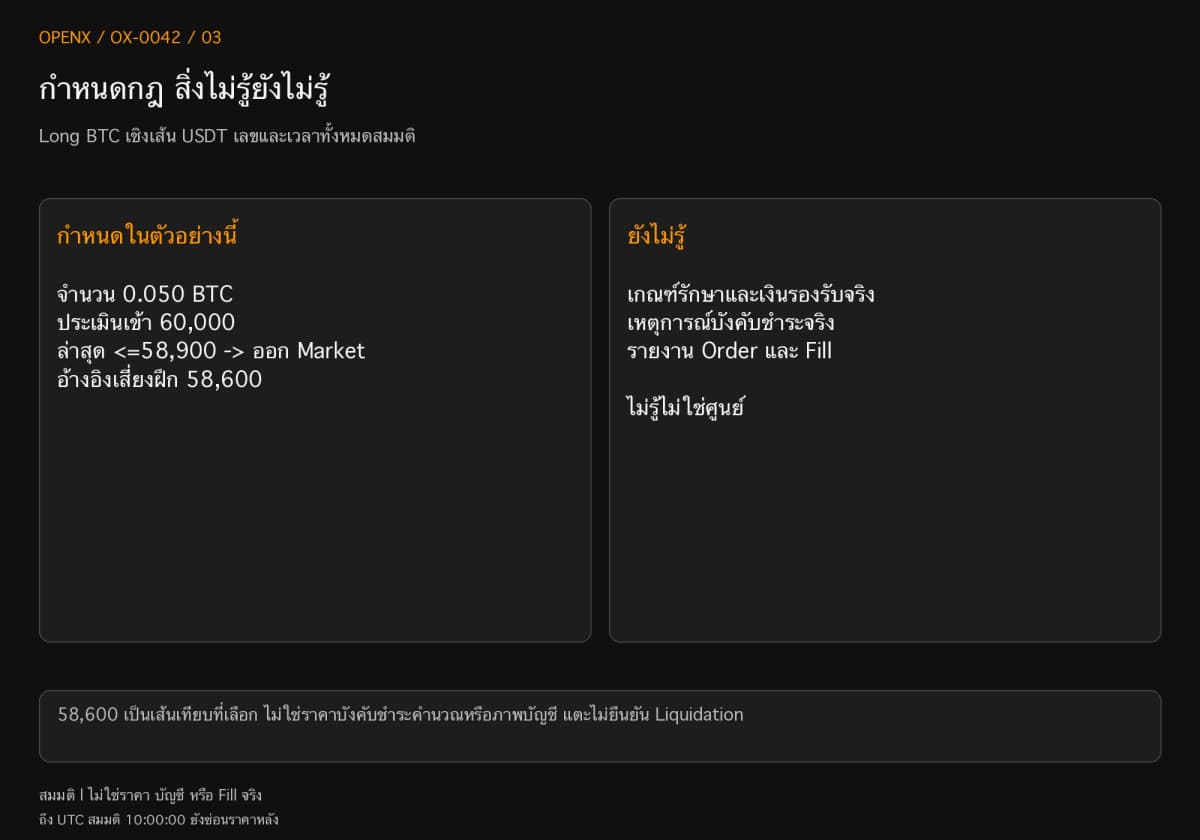
ขั้นที่ 1: กำหนดสถานะ แหล่งราคา และช่องที่ยังไม่รู้
สมมติ Long หรือสถานะซื้อ BTC Perpetual เชิงเส้น USDT จำนวน 0.050 BTC ราคาเข้า 60,000 USDT ราคาลงให้ P&L ราคาลบ P&L คือ Profit and Loss หรือกำไรขาดทุน BTC คือ Bitcoin ส่วน USDT เป็นสินทรัพย์คิดราคาและชำระ นาฬิกาฝึกใช้ UTC หรือ Coordinated Universal Time เวลาสากลเชิงพิกัด ไม่ใช่วันที่ตลาดจริง ที่ 10:00:00 ตั้งราคาล่าสุดและมาร์กเป็น 60,000
Stop เดิมกำหนดว่าราคาล่าสุดต่ำกว่าหรือเท่ากับ 58,900 จึงเริ่มออก Market (คำสั่งราคาตลาด) เพิ่มเส้นเสี่ยงฝึก 58,600 เพื่อแสดงว่ามาร์กอาจข้ามอีกเส้นก่อน เส้นนี้ไม่ได้คำนวณจากสูตรสัญญาของสถาบันใดและไม่มีภาพบัญชีรองรับ ผ่านแล้วบันทึกเพียงถึงอ้างอิง ไม่เพิ่มการจับคู่บังคับชำระเอง
ตารางเป็นภาพ ณ ขณะ ไม่รู้เส้นทางระหว่างแถว การยืนยัน Isolated จริงต้องมีบัญชี สินค้า โหมด เงื่อนไขที่มีผลขณะนั้น และเหตุการณ์แพลตฟอร์ม Cross ยังต้องมีความเสี่ยงบัญชี ตัวอย่างไม่มีข้อมูลนี้ จึงเทียบได้เพียงว่าราคาใดถึงเงื่อนไขที่ระบุเมื่อใด
ขั้นที่ 2: เวลาเดียวกันแต่สองราคาตอบต่างกัน
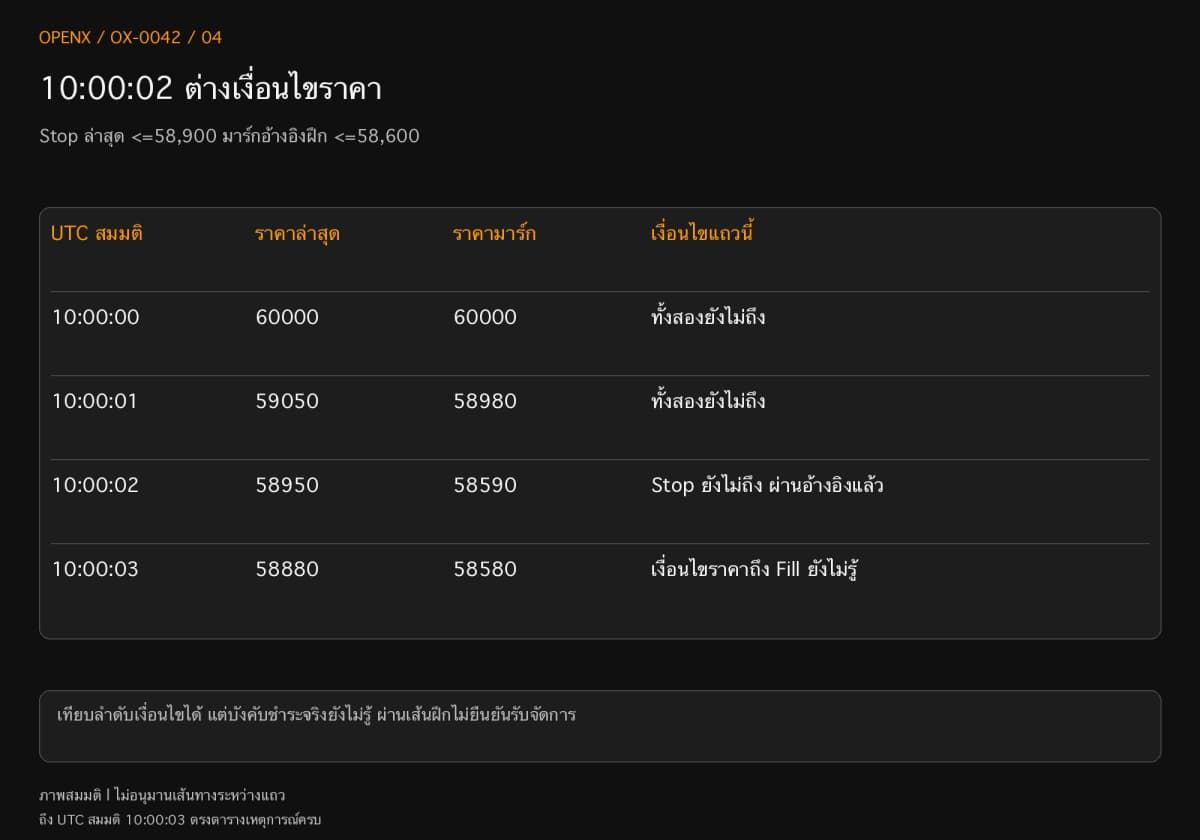
แต่ละแถวตรวจ Stop ราคาล่าสุดก่อน แล้วดูมาร์กผ่านอ้างอิงฝึกหรือไม่ ไม่เลือกแหล่งที่ช่วยให้ผลดูดีกว่า
| เวลา UTC สมมติ | ราคาล่าสุด | ราคามาร์ก | สรุปได้จากแถวนี้ |
|---|---|---|---|
| 10:00:00 | 60,000 | 60,000 | ยังไม่ถึงทั้งสองเงื่อนไข |
| 10:00:01 | 59,050 | 58,980 | ล่าสุดเหนือ 58,900 มาร์กเหนือ 58,600 |
| 10:00:02 | 58,950 | 58,590 | ยังไม่ถึง Stop มาร์กต่ำกว่าอ้างอิงฝึก |
| 10:00:03 | 58,880 | 58,580 | ถึงเงื่อนไขราคา Stop การจับคู่ยังไม่รู้ |
ที่ 10:00:02 ล่าสุด 58,950 ยังเหนือ 58,900 จึงไม่ถึง Stop แต่มาร์ก 58,590 ต่ำกว่า 58,600 ทั้งสองถูกพร้อมกันได้ ตัวอย่างอธิบายเหตุที่แหล่งราคาถึงเงื่อนไขต่างลำดับ ไม่ได้ให้หลักฐานแพลตฟอร์มรับจัดการสถานะจริง
ดูแต่ล่าสุดอาจคิดว่ายังห่าง Stop 50 หากถือ 58,600 เป็นเส้นปลอดภัยรับประกันยิ่งอาจประเมินว่ายังมีเวลา แยกราคากราฟ ราคาเงื่อนไข และข้อมูลความเสี่ยง เก็บเวอร์ชันร่วมเวลา ไม่ใช้ค่าอ้างอิงที่อัปเดตทีหลังเขียนผล 10:00:02 ใหม่
ขั้นที่ 3: ถึง Stop แล้วก็ยังเติมผลจับคู่ไม่ได้
ที่ 10:00:03 ราคา 58,880 ต่ำกว่า 58,900 เงื่อนไขราคาฝึกจึงถึง แต่ไม่มีรายงานทริกเกอร์ฝั่งเซิร์ฟเวอร์ รับคำสั่ง หรือจับคู่ บันทึกได้เพียงเงื่อนไขราคาถึง ยังไม่พิสูจน์ว่ามี Market จริงเข้าตลาด ยิ่งไม่ใช่หลักฐานราคาเฉลี่ยออก 58,900
หากมีบันทึกเพิ่มว่าทริกเกอร์แล้วแต่จับคู่ 0 ให้ลงทริกเกอร์ไม่จับคู่ หากบางส่วนจึงลดตามปริมาณรายงาน ถ้ามี Liquidation ให้แยกเวลารับจัดการและปริมาณที่จัดการ แล้วตรวจคำสั่งออกเหลือ นี่เป็นสาขาตามหลักฐานเพิ่ม ไม่ใช่เหตุการณ์ที่มีในตัวอย่าง ไม่มีรายงานให้หยุด ไม่แต่งการออกสำเร็จ
เขียนว่าปิดแล้วเมื่อแค่ถึงเงื่อนไขทำให้คำนวณเสี่ยงต่อจากนั้นเหมือนสถานะเป็น 0 หากปิดแค่บางส่วนหรือส่งไม่สำเร็จ บันทึกจะซ่อนความเสี่ยงที่ยังมี
ขั้นที่ 4: คำนวณส่วนต่างราคาแล้วสืบหลักฐานบังคับชำระแยก
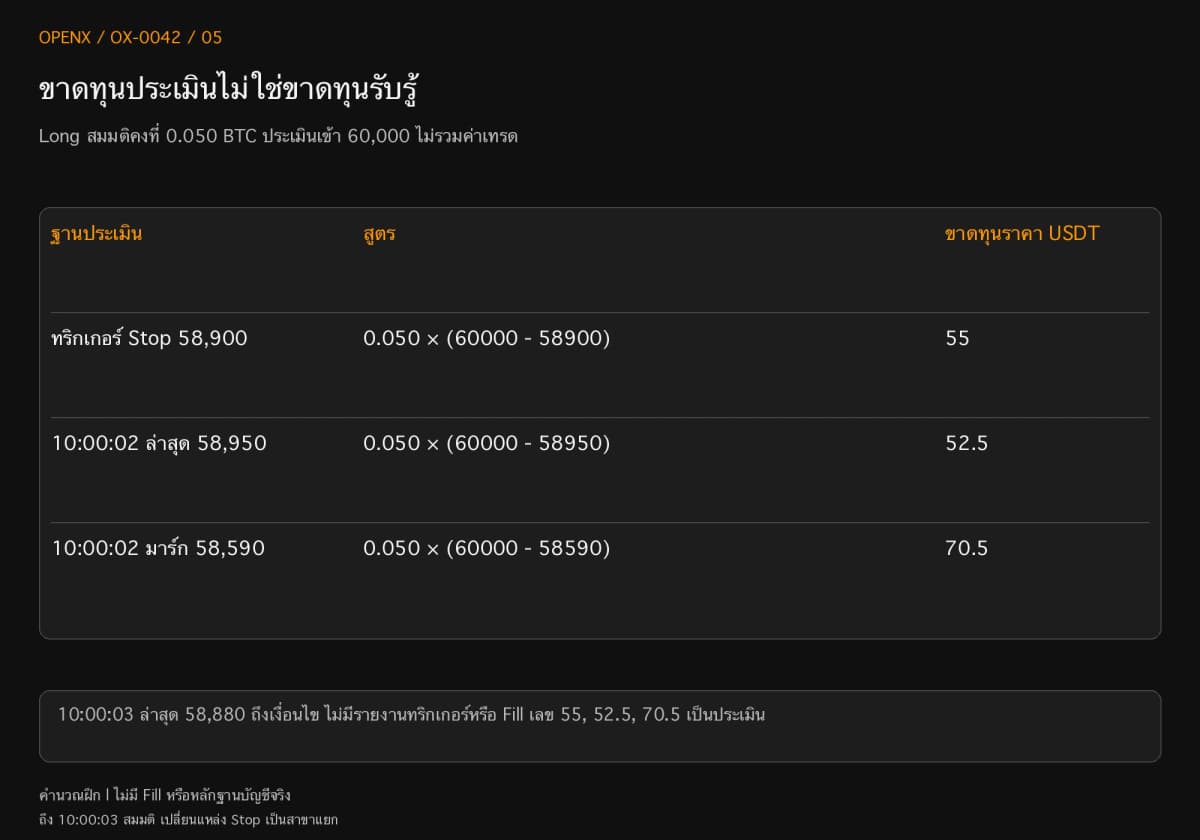
ที่ 0.050 BTC ราคา 60,000 ถึง 58,900 คือขาดทุน 55 USDT เป็นการประเมินชั่วคราว ณ ราคาทริกเกอร์ ไม่ใช่เพดานขาดทุนจริง ที่ 10:00:02 ถ้าใช้ล่าสุด 58,950 ขาดทุน 52.5 ใช้มาร์กแถวเดียวกัน 58,590 ขาดทุน 70.5 สองฐานต่างกันและไม่ใช่ P&L ที่เกิดจากการจับคู่ออกแล้ว
จึงเป็นไปได้ว่าขาดทุนล่าสุดยังไม่ถึงงบราคา 55 แต่มาร์กขาดทุน 70.5 แพลตฟอร์มต้องจัดการหรือไม่ขึ้นกับเงินรองรับที่เข้าเกณฑ์และข้อกำหนดรักษาสถานะ เลข 70.5 ไม่บอกมาร์จิ้นเหลือหรือยืนยันว่าถูกบังคับปิด ให้ข้อมูลบัญชีที่ขาดเป็นรอตรวจ
เปรียบเทียบอีกสาขาโดยคงเหตุการณ์แล้วเปลี่ยนแหล่ง Stop เป็นมาร์ก ที่ 10:00:02 มาร์ก 58,590 ต่ำกว่า 58,900 จึงถึงราคาเงื่อนไขเร็วกว่า แต่ยังไม่มีรับคำสั่งและ Fill (การจับคู่คำสั่ง) จึงอ้างว่าหนี Liquidation ไม่ได้ อย่าเขียนทับแผนล่าสุดเดิม เปลี่ยนทีละปัจจัยจึงรู้สาเหตุ
ถ้ามีบันทึกอ้างว่าออกระหว่างสองภาพ ตรวจรหัสจับคู่ เวลา ปริมาณ และราคา ไม่ดูแค่ขาดทุนน้อยลง ตัวอย่างนี้จำนวนธุรกรรมจริงและปริมาณจริงยังไม่รู้ ไม่ใช้ศูนย์แทน
คุณทำซ้ำทีละแถว หรือทำโจทย์เปลี่ยนแหล่งทริกเกอร์ ลบราคาจำเป็น หรือเพิ่มเวลาซ้ำได้ ข้อมูลจำเป็นขาดให้รอตรวจ ไม่สร้างผลงานบัญชี เก็บแหล่งราคา สถานะทริกเกอร์ และหลักฐานที่ขาดในแถวเดียว เพื่อให้รู้ว่าขั้นถัดไปต้องขออะไร
สืบข้อโต้แย้งด้วยเหตุการณ์ ไม่ใช่ย้ายเส้น Stop
สร้างลำดับเวลาเดียวแล้วเทียบการตั้งค่าที่มีผล ณ ขณะนั้น ภาพสุดท้ายอาจมีจำนวน ราคาเสี่ยง หรือยอดที่อัปเดตแล้ว รหัสเหตุการณ์และเวลาเซิร์ฟเวอร์มักเทียบกับฝ่ายสนับสนุนง่ายกว่าเส้นที่วาดมือ
เก็บแหล่งราคาพร้อมบัญชีและคำสั่ง
เก็บชื่อสินค้าครบ โหมด ทิศทาง จำนวน แหล่งราคา และโซนเวลา ฝั่งคำสั่งเก็บแหล่งและราคาทริกเกอร์ ประเภท สถานะที่เปลี่ยน ปริมาณจับคู่และเฉลี่ย ฝั่งบัญชีเก็บเงินรองรับ ข้อกำหนดรักษาสถานะ โอนเงิน ค่าธรรมเนียม และสถานะที่เกี่ยวข้อง ต้องเทียบเวลาเดียวกัน ไม่ใช่ภาพสุ่มสองภาพ
เอกสาร OKX ข้างต้นยังแยกยกเลิกคำสั่ง ลดสถานะ และบังคับชำระ ไม่สมมติว่าทุกครั้งปิดหมดทันที ตรวจปริมาณลดจริง ส่วนเหลือ และค่าใช้จ่ายกับรายงาน สินค้าและภูมิภาคต่างกัน ลำดับของอีกแพลตฟอร์มไม่ใช่ข้อวินิจฉัยข้อร้องเรียนนี้
ข้อมูลไม่ครบให้เก็บข้อสรุปใดไว้ก่อน
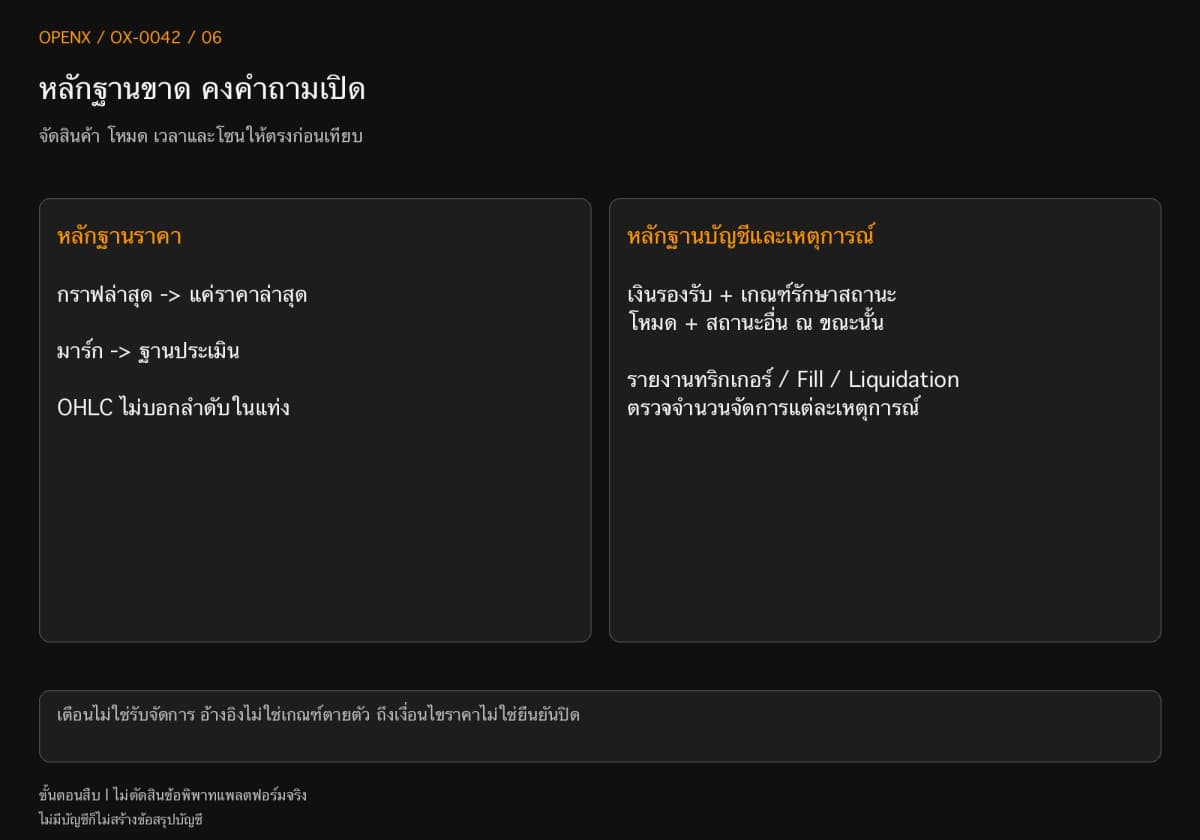
มีแต่แท่งล่าสุดยังขาดเส้นมาร์ก มีแต่มาร์กยังขาดเกณฑ์บัญชี มีแต่คำเตือนยังไม่ยืนยันรับจัดการและ Fill สุดท้าย OHLC คือ Open, High, Low, Close หรือเปิด สูง ต่ำ ปิด ถ้าแท่งเดียวครอบหลายระดับก็ไม่บอกลำดับภายใน ต้องใช้ข้อมูลละเอียดหรือรายงานเหตุการณ์
ระบุช่องว่างไม่ได้หมายถึงเลิกตรวจ แต่ช่วยให้คนถัดไปรู้หลักฐานที่ต้องหา ไม่ปล่อยให้สมมติฐานถูกเล่าจนกลายเป็นแพลตฟอร์มผิดที่ยืนยันแล้ว
ลดความเสี่ยงด้วยสิ่งที่คุณควบคุมได้
คุณกำหนดปริมาณ เงินรองรับ และคำสั่งออกได้ แต่ไม่รับประกันความเร็วหรือราคาออกทุกครั้ง อย่าใช้ราคาบังคับชำระแทน Stop และอย่าโอนเพิ่มเรื่อย ๆ เมื่อเสี่ยงขึ้นโดยไม่กำหนดเงินรวมที่ยอมรับใหม่
ลดปริมาณ เติมเงิน และเปลี่ยนเลเวอเรจทำงานต่างกัน
ราคาเปลี่ยนเท่าเดิม ปริมาณน้อยลดค่า P&L ราคาเชิงเส้นในเชิงจำนวนเงิน เติมเงินเปลี่ยนการรองรับ ไม่ลบขาดทุนเดิม เลเวอเรจเปลี่ยนเงื่อนไขมาร์จิ้นและแพลตฟอร์ม อัตราต่ำกว่าไม่พิสูจน์ปลอดภัย ใช้ คำนวณขนาดสถานะ ตรวจงบและปริมาณ แล้วตรวจความเสี่ยงของบัญชีจริง
เรียนต่อด้วยแผนที่ตรวจได้
ใช้ แยกแผนจากการจับคู่คำสั่ง เก็บแผน คำสั่ง และการจับคู่แยก ตรวจทริกเกอร์และการจับคู่ อธิบายคำสั่งออกต่อ ส่วน คำนวณค่าฟันดิ้ง จัดการรอบชำระขณะถือ
บทความใช้เรียนและจำแนกความเสี่ยง ไม่ใช่คำแนะนำลงทุน ตัวเลขสมมติไม่ใช่ราคาตลาด บัญชี หรือ Fill จริง สัญญาเลเวอเรจมีความเสี่ยง Liquidation, Slippage, ระบบและสินทรัพย์ ตัวอย่างเดียวไม่พิสูจน์ผลงานหรือขาดทุนสูงสุด